
「日本製鉄の株価はなぜ安いの?今後どうなるの?」
「日本製鉄の株価は暴落でやばいの?今買うべき?」
「USスチール買収で日本製鉄の業績はどうなったの?」
「株式分割後の日本製鉄 100株の配当金はいくら?いつもらえる?」
YouTube登録者数31.5万人以上(2026年9月現在)の私、
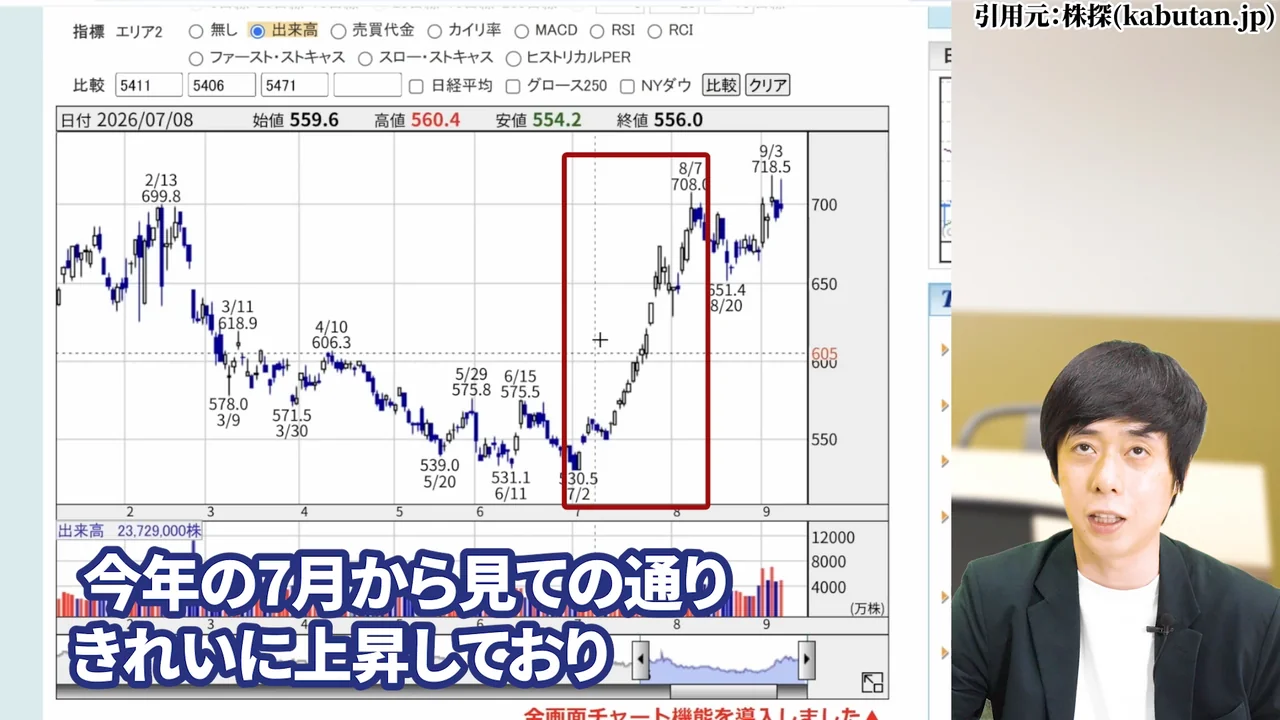
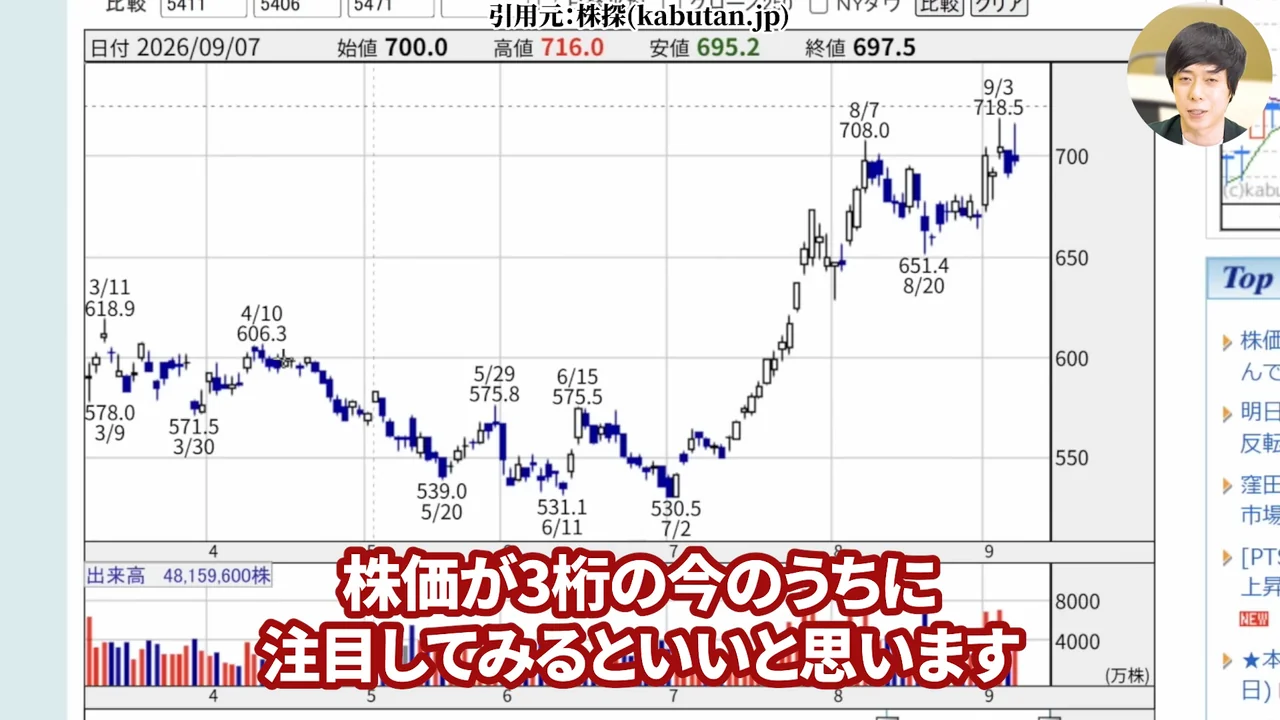
粗鋼生産量で日本ナンバーワン、世界でも第3位を誇る日本製鉄(5401)。2024年からずっと下落と横ばいが続いていましたが、2026年7月から見ての通り綺麗に上昇してきました。
8月4日には最終利益の予想が前年の実に17倍へ上方修正され、株価は9月3日に年初来高値の718円をつけています。
結論から申し上げると、PBR0.63倍・下限配当24円という水準を考えれば、株価が3桁の今のうちに注目してみる価値はあると考えています。
USスチール買収で業績はV字回復し、そのバックには米国の国策があるからです。
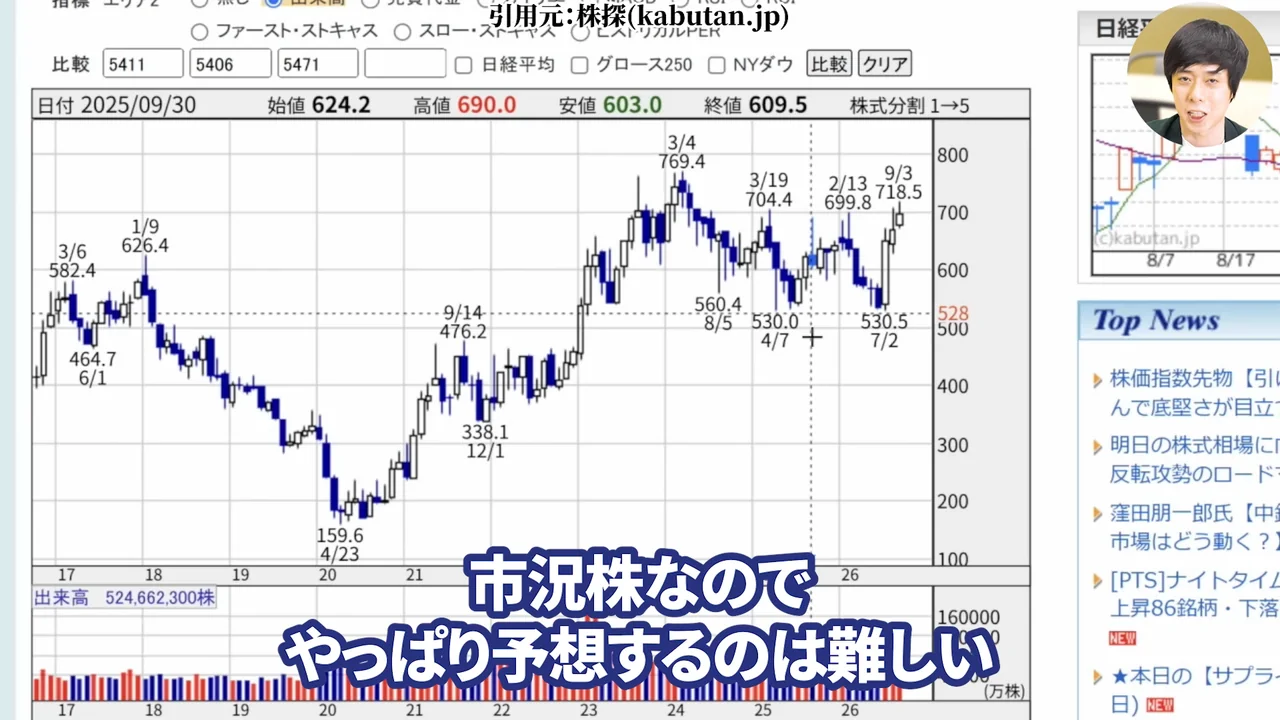
ただし、日本製鉄は市況株です。予想するのは難しく、大きく下げる局面もあるので我慢も必要です。
今から買っていいかと聞かれれば、私も断言はできません。本記事では、なぜ株価が安いのか、なぜ今上がっているのか、この好調は続くのか、そして買うならどこが買値の目安になるのかを、私の独断と偏見で順を追って解説していきます。
【Trade Labo 動画本編】業績17倍の日本製鉄、1000円以下はまだ割安です
ここからの解説は、私のYouTubeチャンネルでも取り上げています。文章と合わせてご覧いただくと、より理解が深まるはずです。
日本製鉄の株価はなぜ安い?3年続くレンジ相場の正体
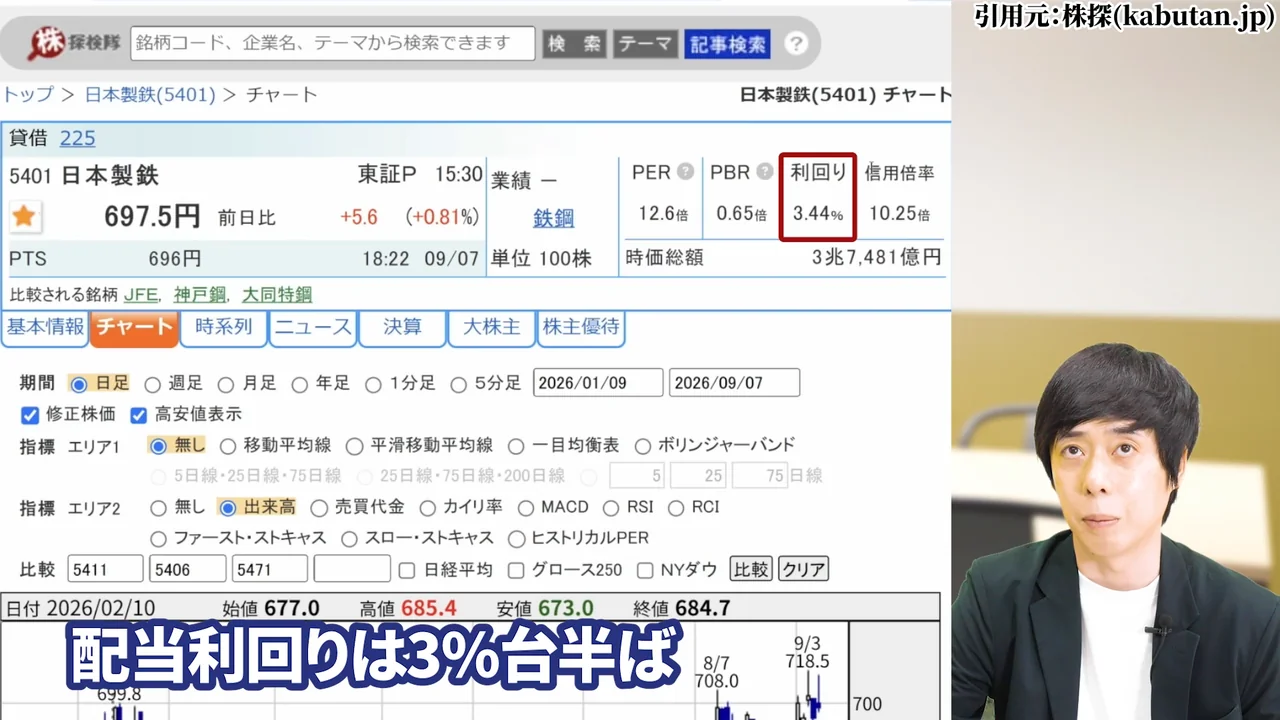
2026年9月9日の終値は675.9円。PERは12.2倍、PBRは0.63倍、配当利回りは3.55%です。上がったといっても、指標だけを見れば依然として「安い」水準にあります。まずは、なぜここまで安く放置されてきたのかを整理しましょう。
日本製鉄の株価はなぜ安い?①3年間530〜750円のレンジ——昨年も530円→699円まで同じ幅の上昇があった
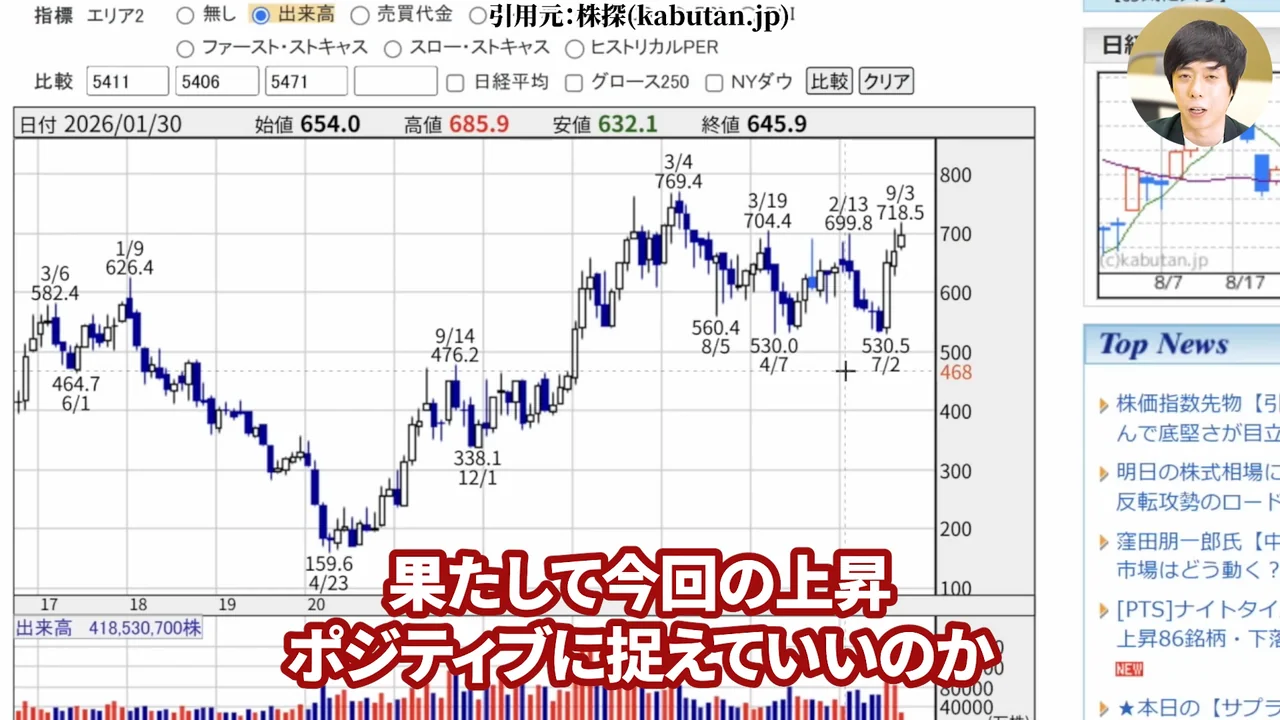
月足で見ると、日本製鉄の株価はここ3年、おおむね530円から750円の範囲で往復しています。2024年4月の高値749円が上限、2025年4月と2026年7月の530円が下限です。株価が上がったと言っても、今現在でこの3年続くレンジ相場の範囲内です。
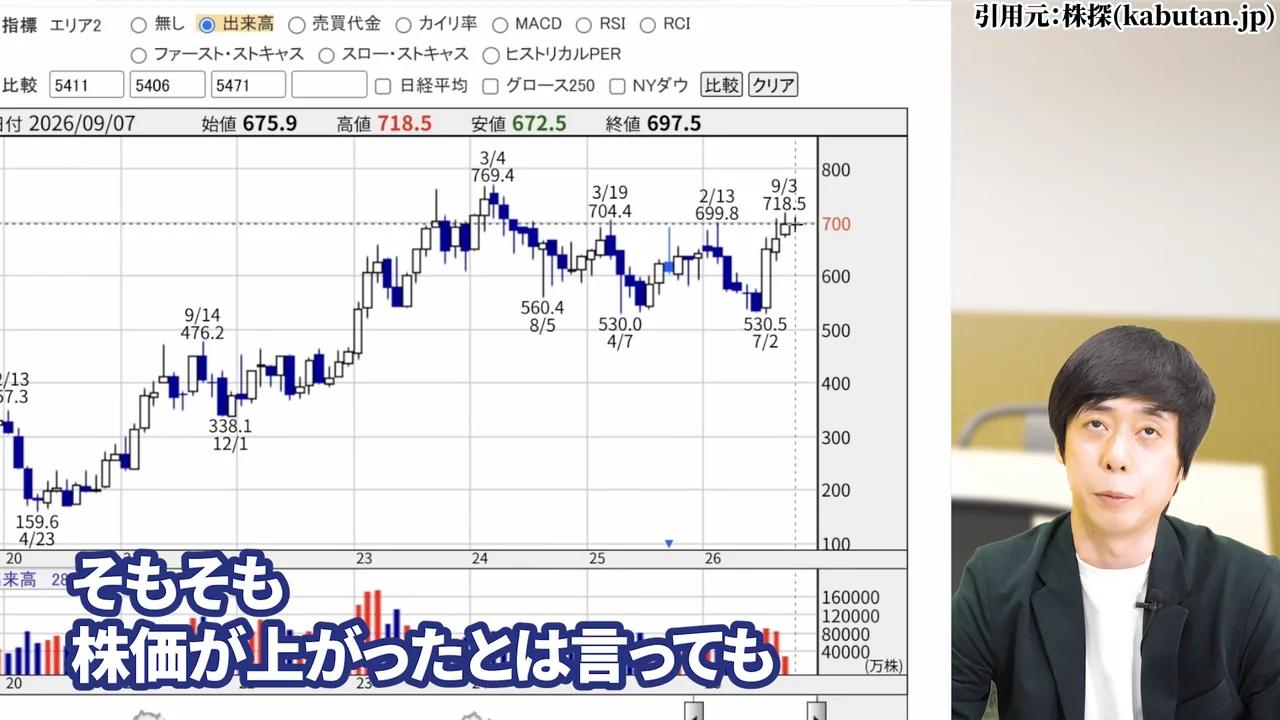
実際、昨年も2025年4月の530円から2026年2月の699円まで、今回と同じような幅の上昇はありました。そこから7月にまた530円まで戻っています。そのため、7月からの上昇だけを見て「トレンドが変わった」と判断するのは早いです。
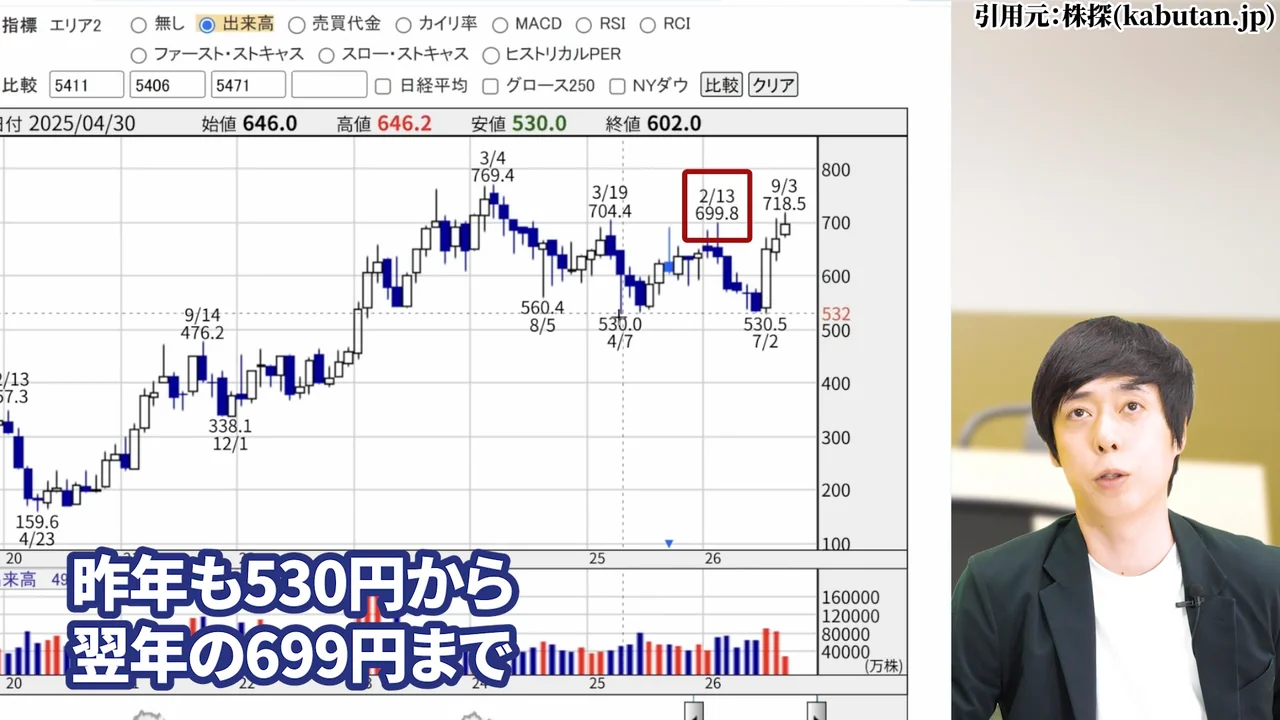
とはいえ、今回は直近の業績が上方修正されているという点が前回と違います。これが今後も続くようであれば、さらなる株価上昇と増配も期待できてしまうかもしれません。
日本製鉄の株価はなぜ安い?②2025年度は最終利益171億円——製鉄所火災・中国の過剰生産・USスチール再編損2,712億円
2026年3月期の決算は、売上収益こそ10兆632億円と前期比15.7%増でしたが、事業利益は5,141億円で24.8%減、親会社所有者に帰属する当期利益はわずか171億円でした。前期の3,502億円から95.1%減という、ほぼ利益が消えた1年です。
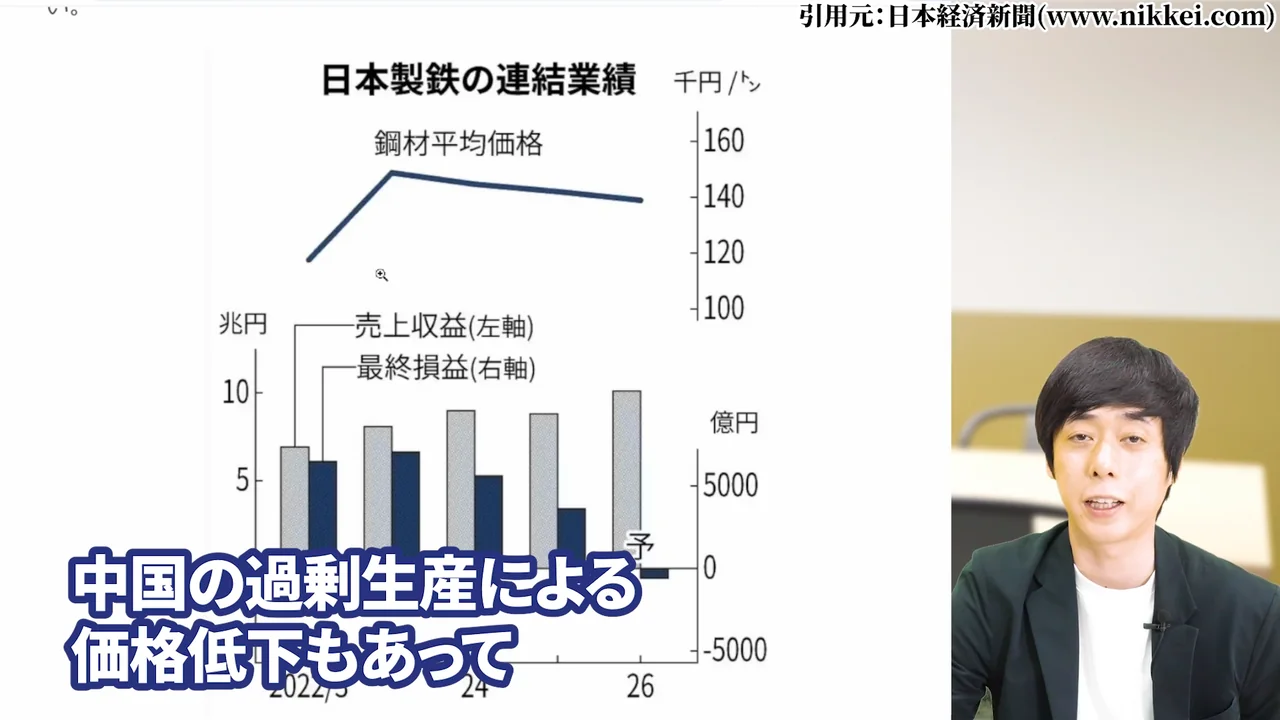
要因は3つ重なりました。2025年12月の室蘭製鉄所の火災、中国の過剰生産による鋼材価格の低下、そしてUSスチール買収に伴う事業再編損2,712億円です。
2026年2月時点では最終赤字700億円の予想が出ていて、赤字に転落しようとしていたわけです。最終的に黒字に修正されましたが、配当も分割換算で32円から24円に減配されました。
日本製鉄の株価はなぜ安い?③「国内は低迷して海外が稼ぐ構造」——国内事業利益は5,276億円→3,800億円へ減益
日本製鉄のセグメントは、その名の通り製鉄業が売上の9割、利益の8割を占めています。コロナ禍でV字回復したものの、近年は売上が上がっても利益率が急低下し、鉄鋼製品が高く売れなかったり、原料販売事業でも価格の低迷が続いたりと、苦戦していました。
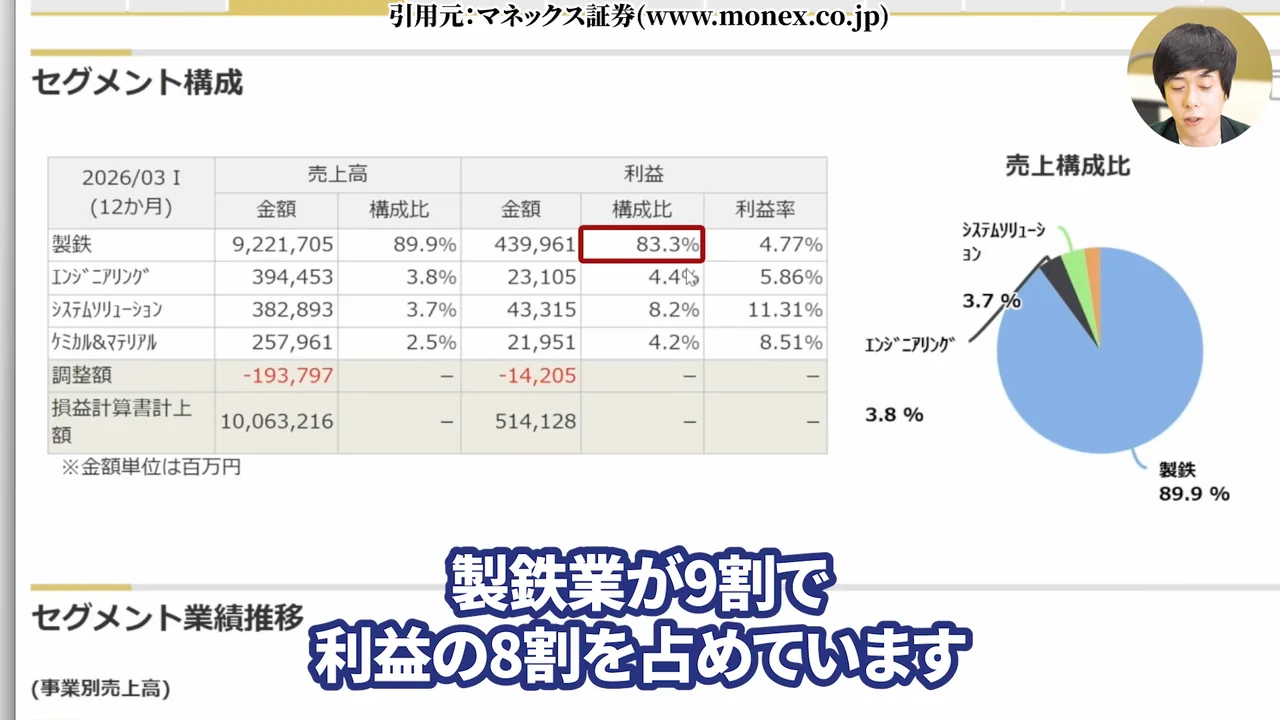
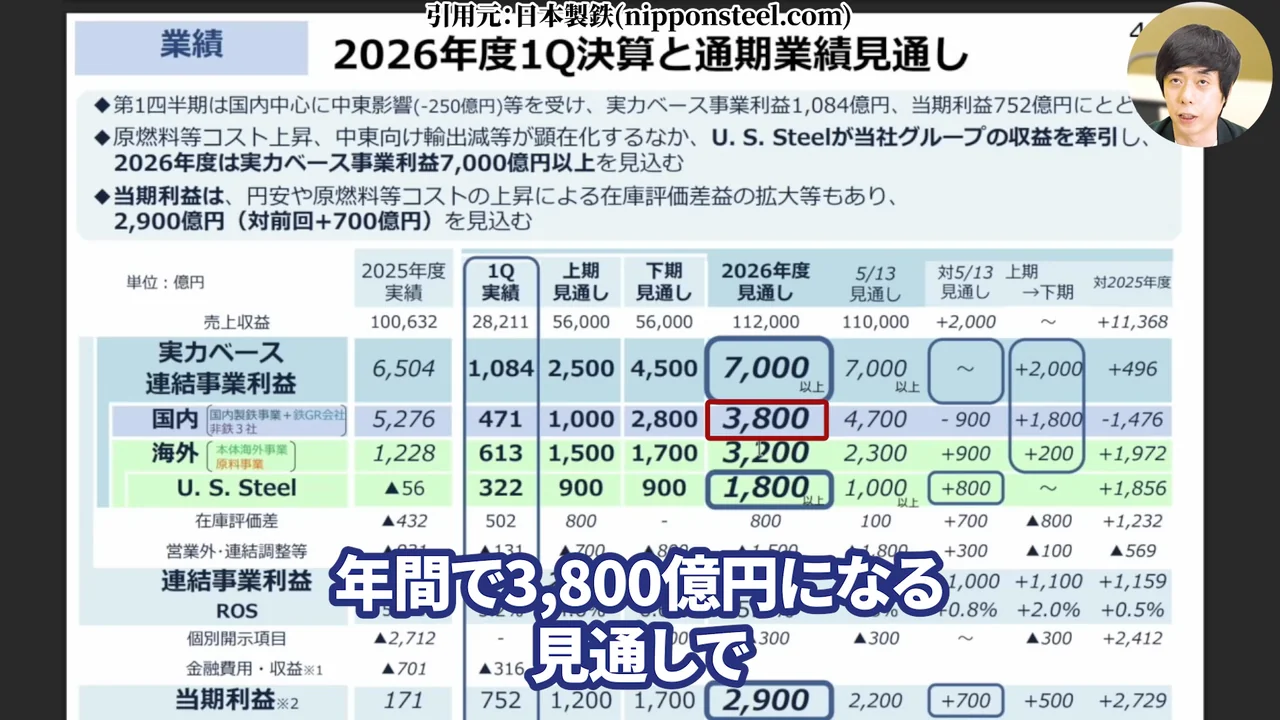
数字で見ると構造がはっきりします。2025年度の事業利益は国内が5,276億円、海外が1,228億円でした。ところが2026年度の見通しは、国内が3,800億円へ減益、海外が3,200億円へ大幅増益です。一言で言うと、国内は低迷して海外が稼ぐ構造になっています。
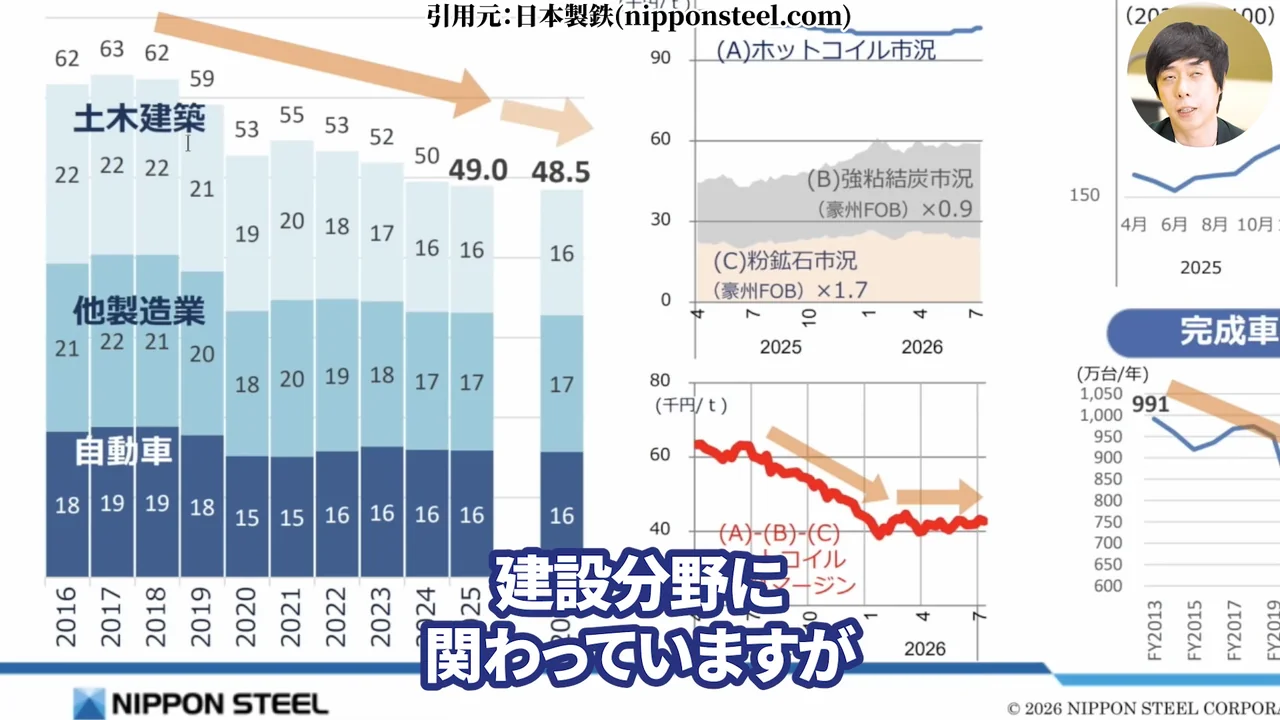
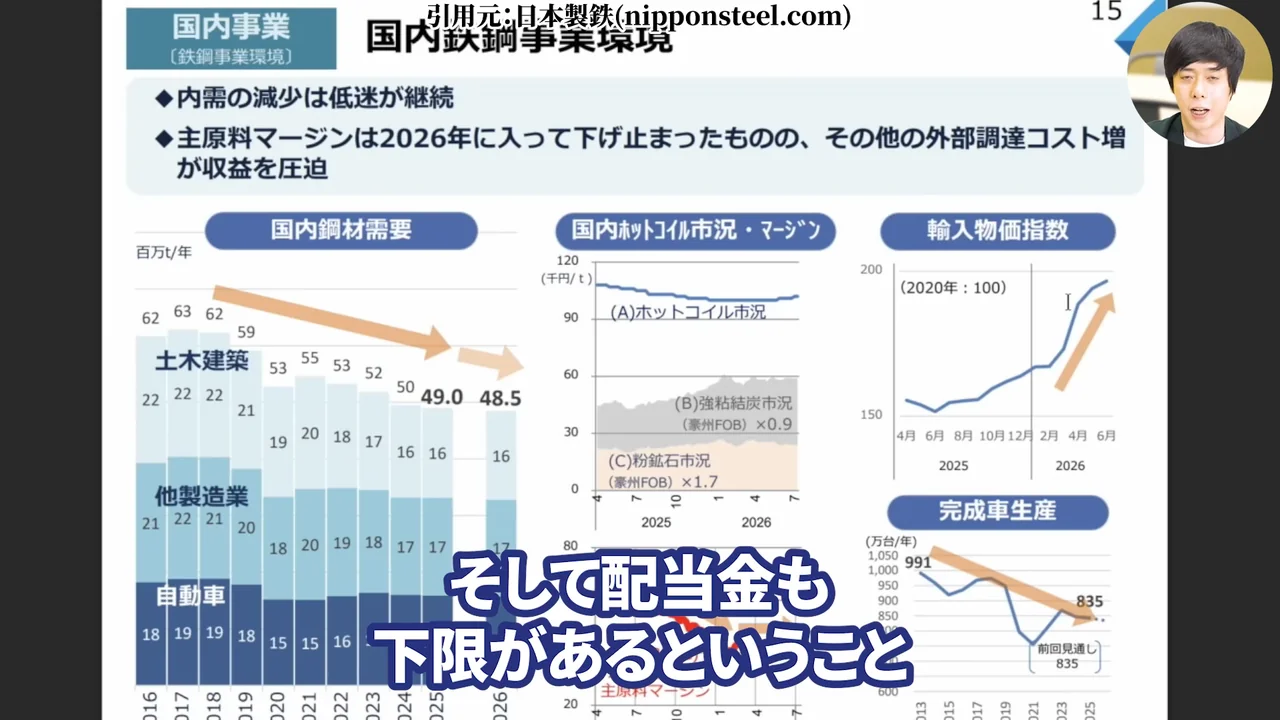
国内事業の利益は2017年のピークから右肩下がりで、なかなか回復も見込めない状況です。製鉄の需要先は自動車、製造業、土木建設ですが、自動車は横ばい、製造業はだんだん減り、特に土木建築は減少スピードが顕著です。
それに加えて輸入物価は2020年のほぼ倍。数が売れないどころか減る、高くも売れない、おまけにコストは上がる。だからこそ海外に活路を求めたわけです。
鉄鋼株はPBR0.6倍・PER12倍が”普通”なのか——低PBR体質と「実力ベース事業利益」の読み方
もう一つ知っておきたいのが、鉄鋼株そのものが低PBRで評価されにくい業種だということです。同じ日の数字で、JFEホールディングスのPBRは0.44倍、神戸製鋼所は0.64倍。
日本製鉄の0.63倍が特別に安いのではなく、業界全体が1倍割れなのです。景気敏感で利益の振れ幅が大きいため、市場がPBRやPERを切り上げにくいのが理由です。
なお、日本製鉄の決算資料には「実力ベース事業利益」という言葉が頻繁に出てきます。これは在庫評価差などの一時的な要因を除いた、本業の稼ぐ力を示す数字です。
2025年度は6,504億円、2026年度は7,000億円以上の見通しで、会計上の事業利益より一段高い水準にあります。この記事でも、会社の見通しはこの実力ベースで読んでいきます。
日本製鉄の株価はなぜ上がった?8月4日の決算と上方修正の中身
7月からの上昇の直接のきっかけは、8月4日に発表された2026年度第1四半期決算と、同時に出た通期予想の上方修正です。中身を見ていきましょう。
最終利益2,200億円→2,900億円へ上方修正——前年比17倍の意味
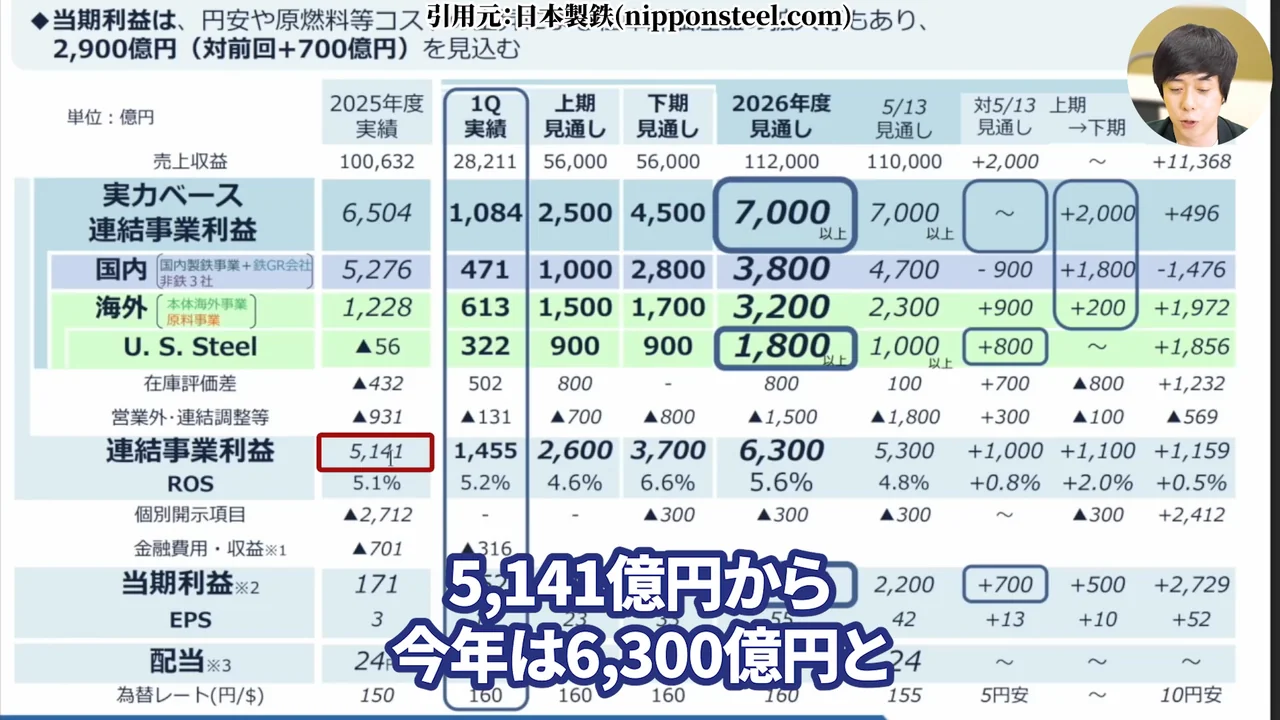
第1四半期(4〜6月)は売上収益2兆8,212億円で前年同期比40.4%増、事業利益は1,455億円で58.1%増。親会社所有者に帰属する四半期利益は752億円と、前年同期の1,958億円の赤字から黒字に転換しました。
これを受けて通期の予想は、売上収益11兆2,000億円、事業利益6,300億円、当期利益2,900億円へ引き上げられました。当期利益は5月時点の予想2,200億円から700億円の上乗せ。前年度の171億円と比べると、実に17倍です。1株当たり利益の予想は55円となります。
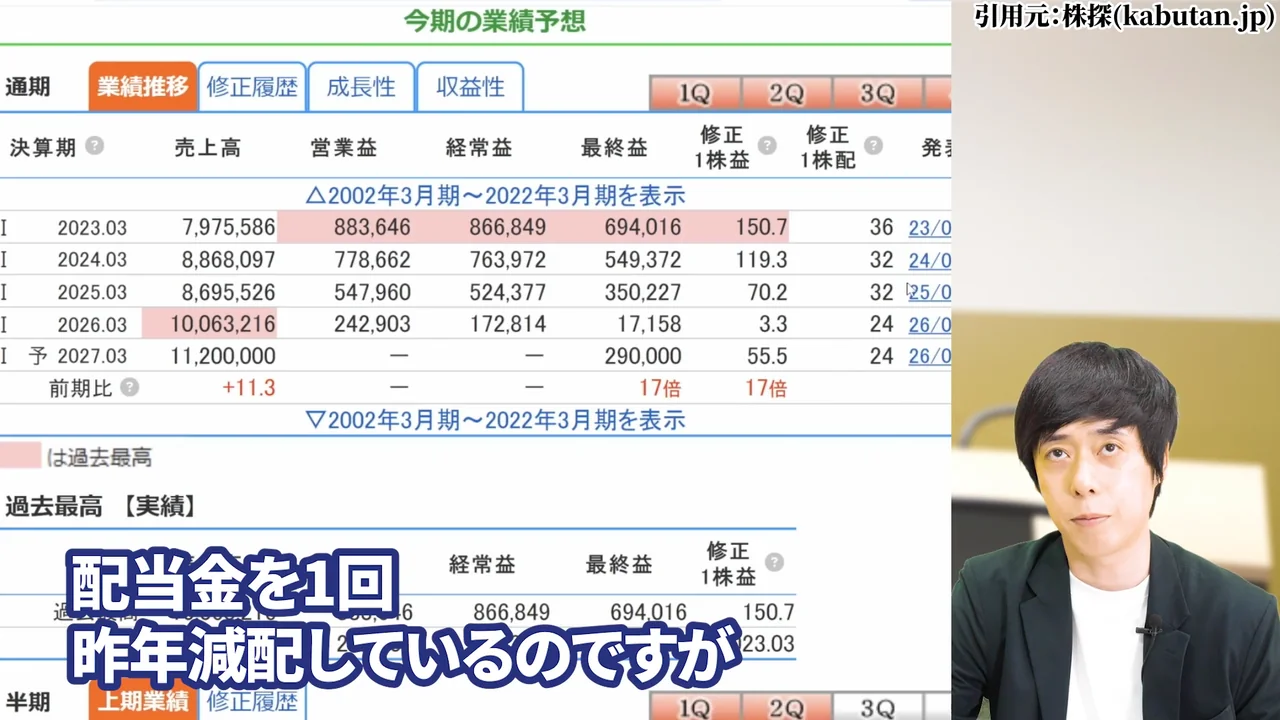
連結事業利益5,141億円→6,300億円——1,000億円上振れの内訳は海外+900億円・国内−900億円
連結事業利益は前年度の5,141億円から6,300億円へ、1,000億円以上の上振れ見込みです。ただ、内訳を見ると単純な「全部好調」ではありません。国内は5月の前回予想4,700億円から3,800億円へ900億円の下振れ、海外は2,300億円から3,200億円へ900億円の上振れです。
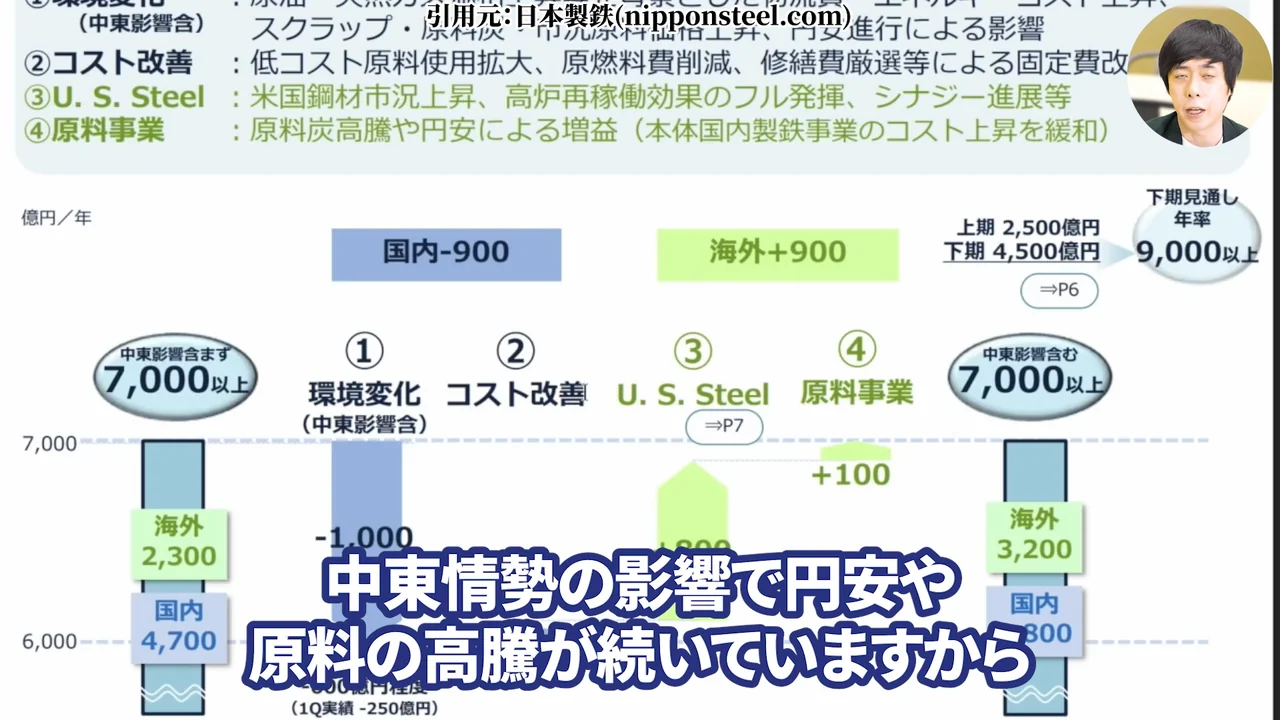
中東情勢の影響で円安と原料の高騰が続いていますから、原料を輸入して国内で製造する製鉄事業にはマイナスに効きます。第1四半期だけでも中東影響は250億円の減益要因でした。一方で海外は、USスチールの利益が上振れしたのと、原料事業において原料炭の高騰や円安が価格を押し上げ、業績の上昇に貢献しました。
USスチールの事業利益は▲56億円→1,800億円以上——買収初年度で稼ぎ頭に
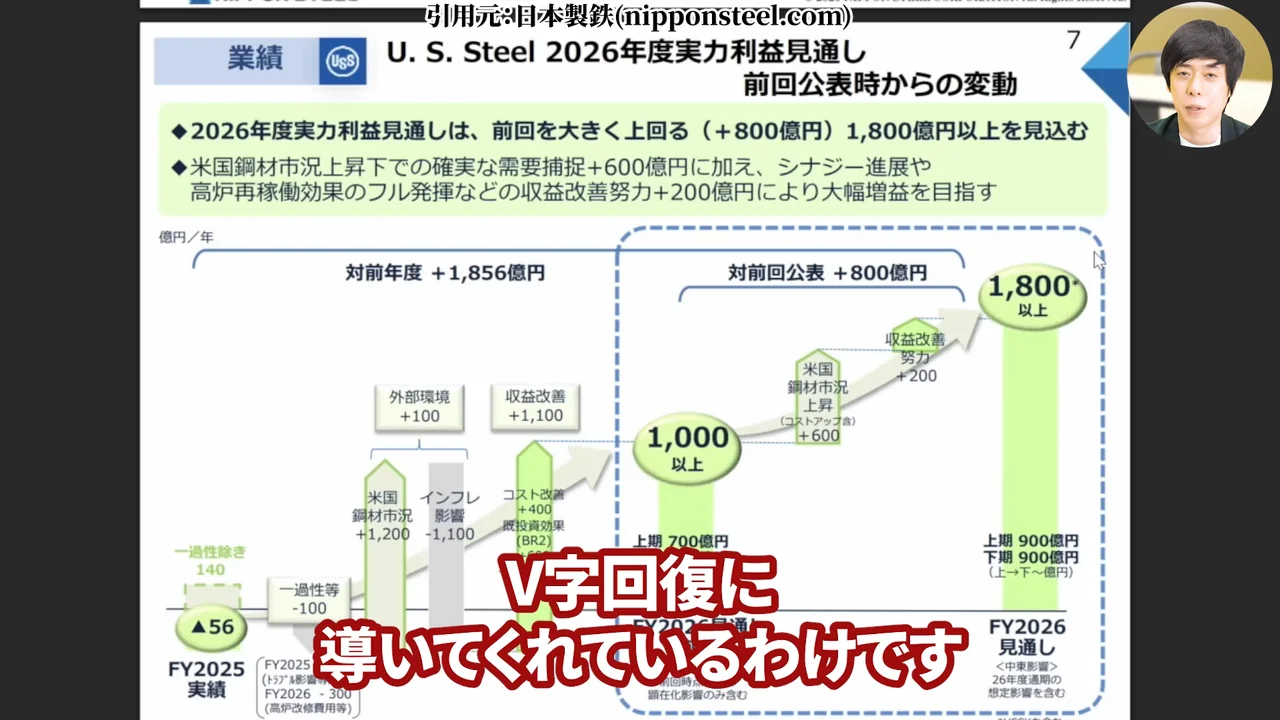
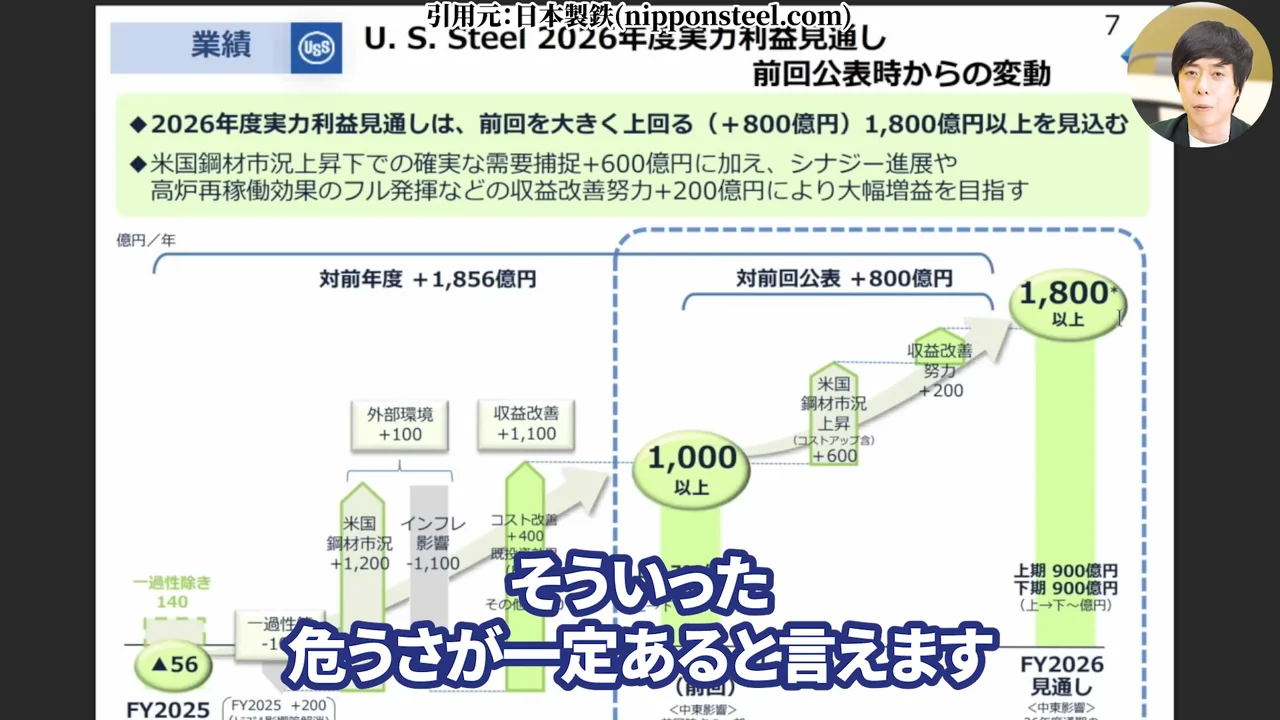
特に利益の増加を引っ張ったのが海外事業の中のUSスチールです。2025年度は56億円の赤字だったUSスチールが、2026年度は実力ベースで1,800億円以上を稼ぐ見込みへ。5月時点の予想1,000億円から800億円もの上乗せです。第1四半期だけで322億円を稼ぎました。
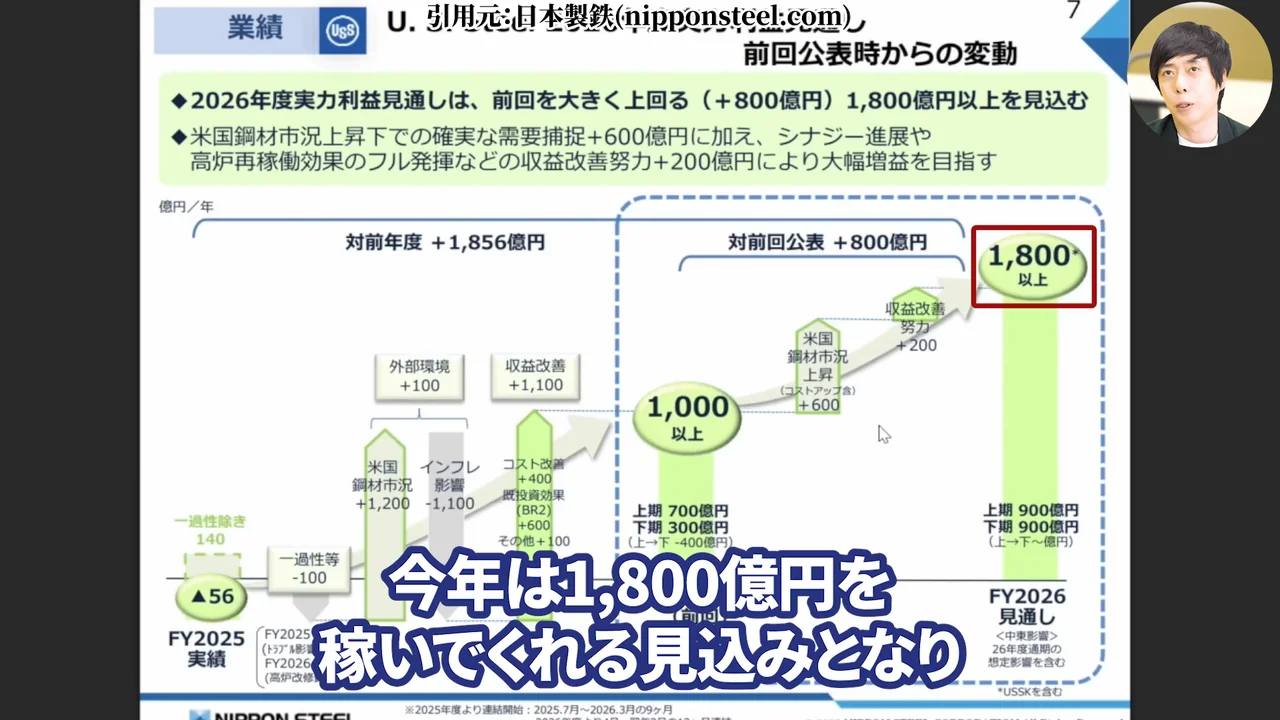
昨年の事業構造のままだったら、大きく減益どころか赤字の危機だったところを、USスチールがV字回復に導いてくれているわけです。会社側も決算資料で「USスチールが当社グループの稼ぎ頭として利益成長を牽引」と明記しています。
上方修正の翌日に株価は反発——9月3日の年初来高値718円と9月9日の675.9円
上方修正の翌日、8月5日の株価は前日比29.7円高の675.7円と反発しました。8月10日には楽天証券の窪田真之氏が投資判断を「買い」に引き上げ、9月1日には欧州系証券が目標株価を引き上げて大幅反発。9月3日には年初来高値718円をつけています。
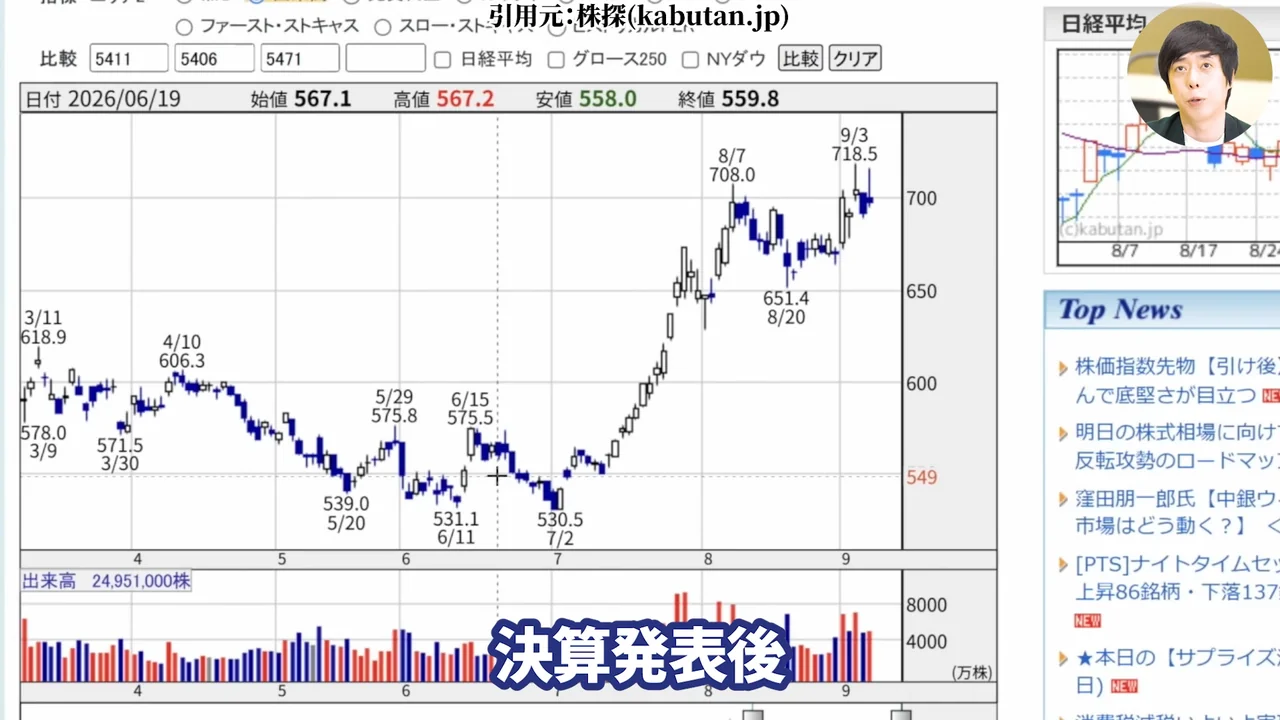
それこそ500円台で勇気を持って買ったホルダーさんは、高配当なのはもちろん、値上がりの恩恵も受けられていると思います。ただ、9月9日の終値は675.9円で、高値からは少し押しています。月足で見たら横ばいの範疇にいることは、先ほどお話しした通りです。
USスチール買収は失敗だったのか?「大正解」と言える理由と代償
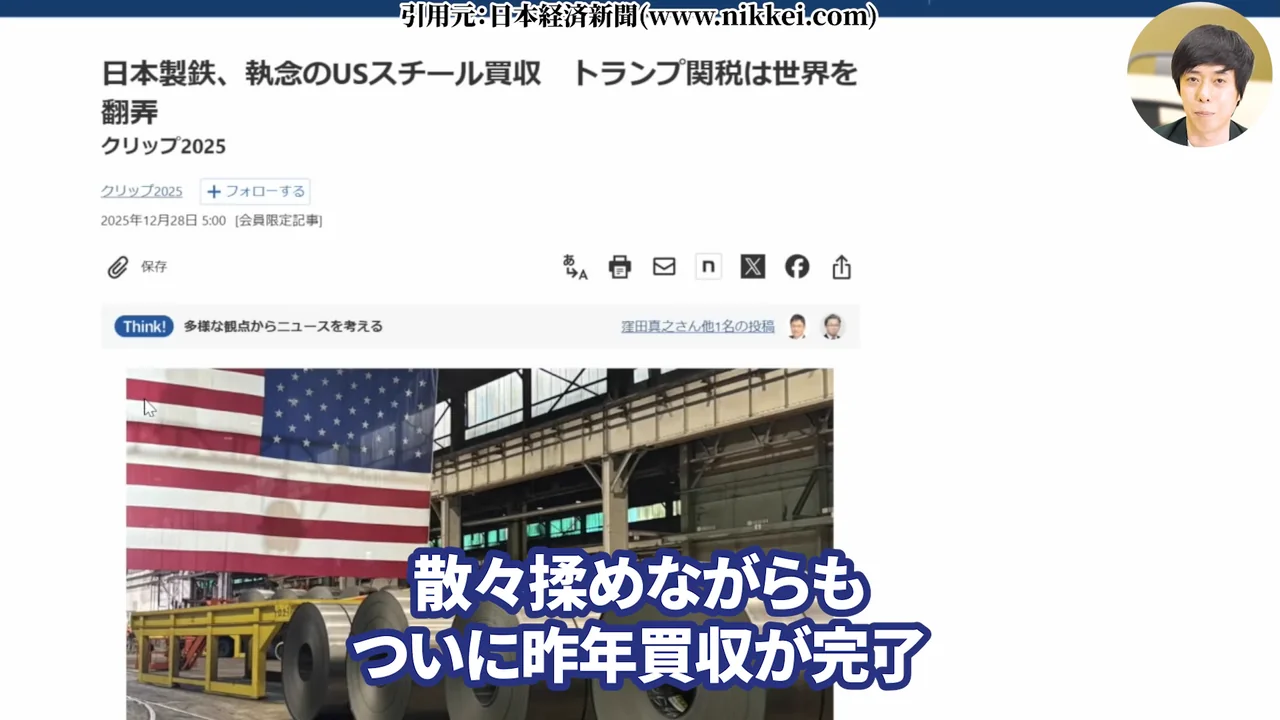
ここまで読むと「USスチールを買ったから儲かった」という単純な話に見えますが、この買収は2年半にわたって散々揉めた案件です。何を飲まされて、何を得たのかを見ておきましょう。
2人の大統領と揉めた2年半——2023年12月合意から2025年6月18日の完了まで
日本製鉄は2023年12月にUSスチールの買収で合意しました。ところが2025年1月、当時のバイデン大統領が取引を禁止する命令を出します。政権交代後の4月にトランプ大統領が再審査を指示し、6月13日に買収を認める大統領令を発表、6月18日にようやく買収が完了しました。
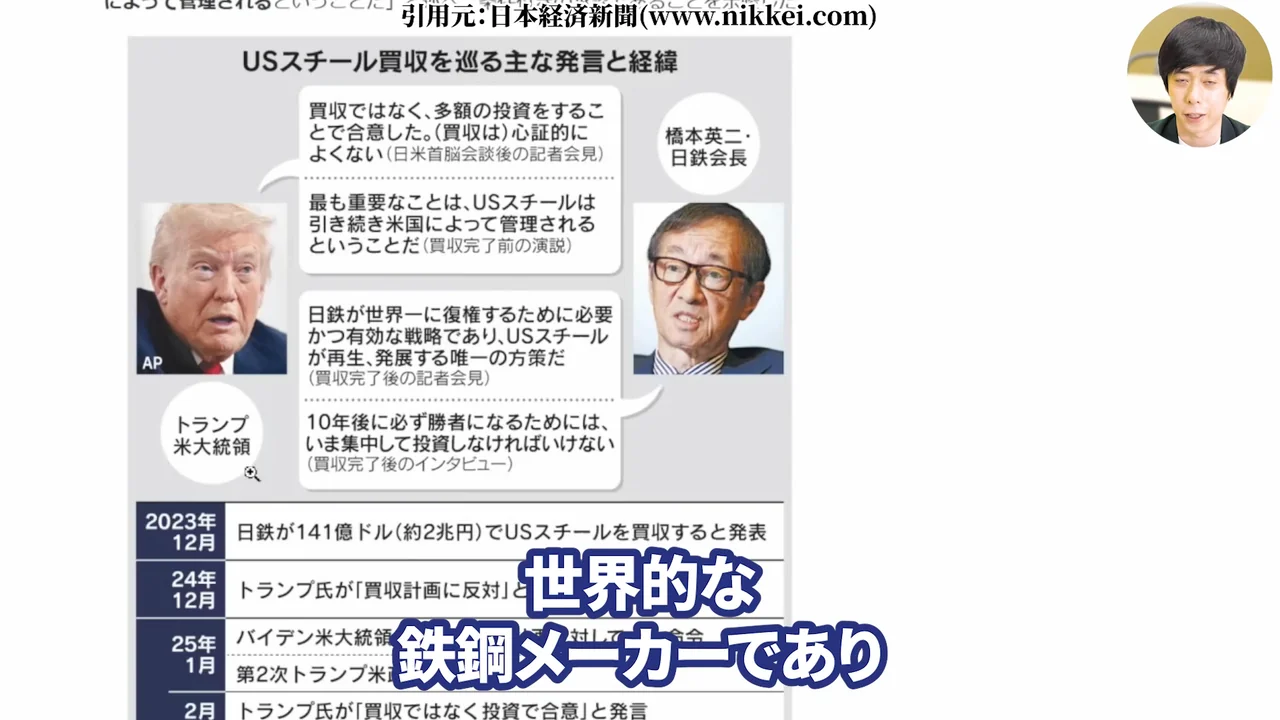
USスチールといえばアメリカの近代化を支えた世界的な鉄鋼メーカーであり、ある意味アメリカのレガシーでありプライドです。そんな企業を日本企業が買収することに対して、政府や労働組合からの反発に対応し続けなければなりませんでした。
買収額約2兆円(141億ドル)+累計140億ドルの投資約束+黄金株——飲まされた3つの条件
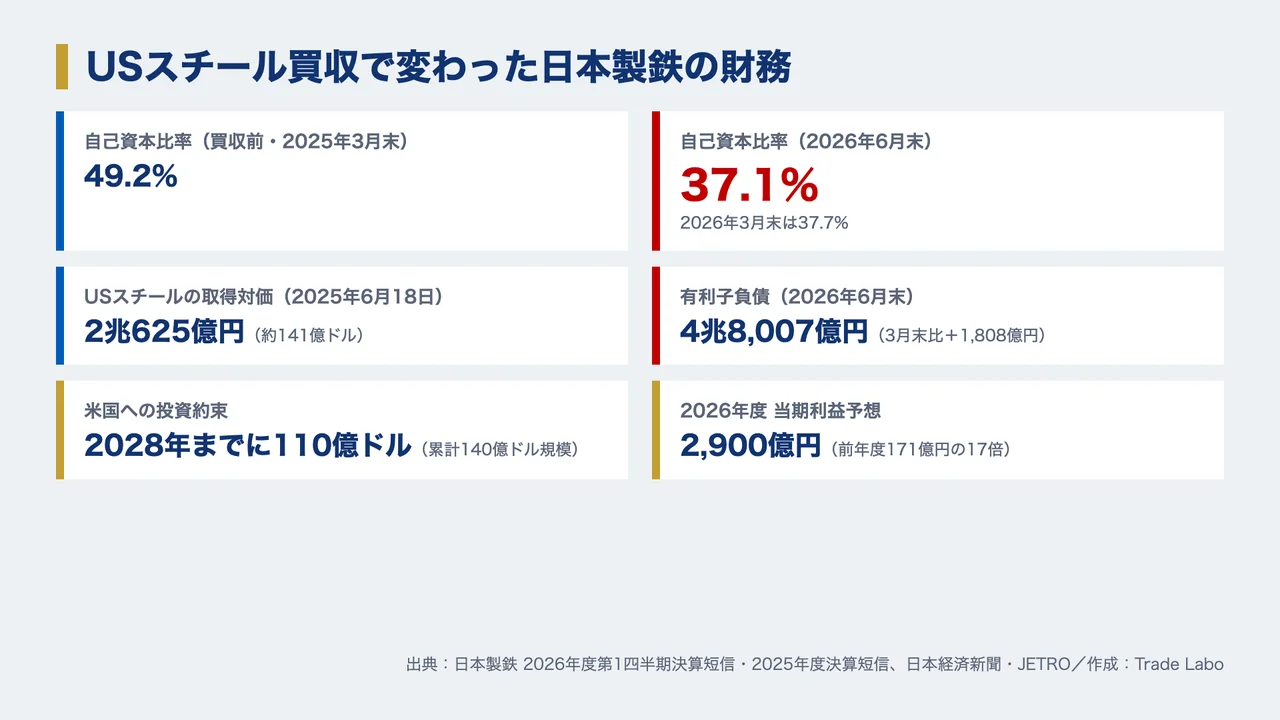
取得対価は決算短信によると2兆625億円、ドル建てでは約141億ドルです。しかも、買収した後も収益力が下がった米国内の製鉄所に、2028年までに110億ドル、累計では140億ドル規模の投資を行うことを約束させられています。円換算で約2兆円という、買収額と同じくらいの追加投資です。
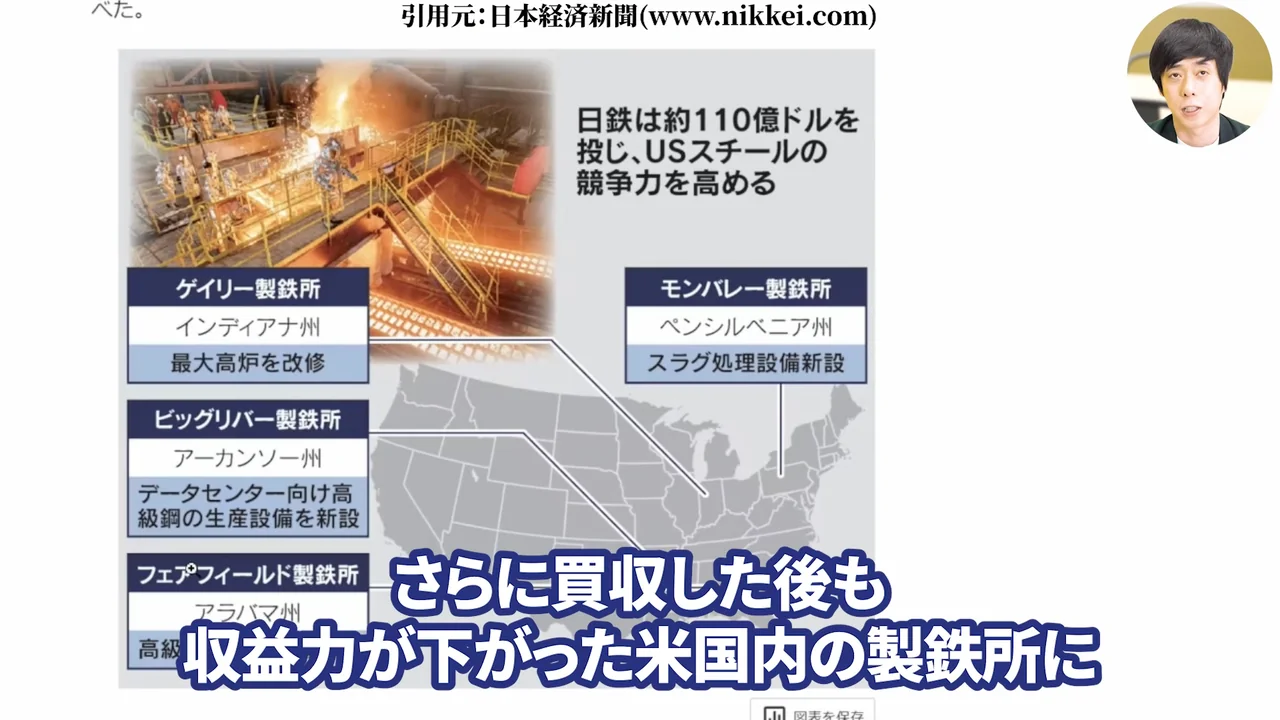
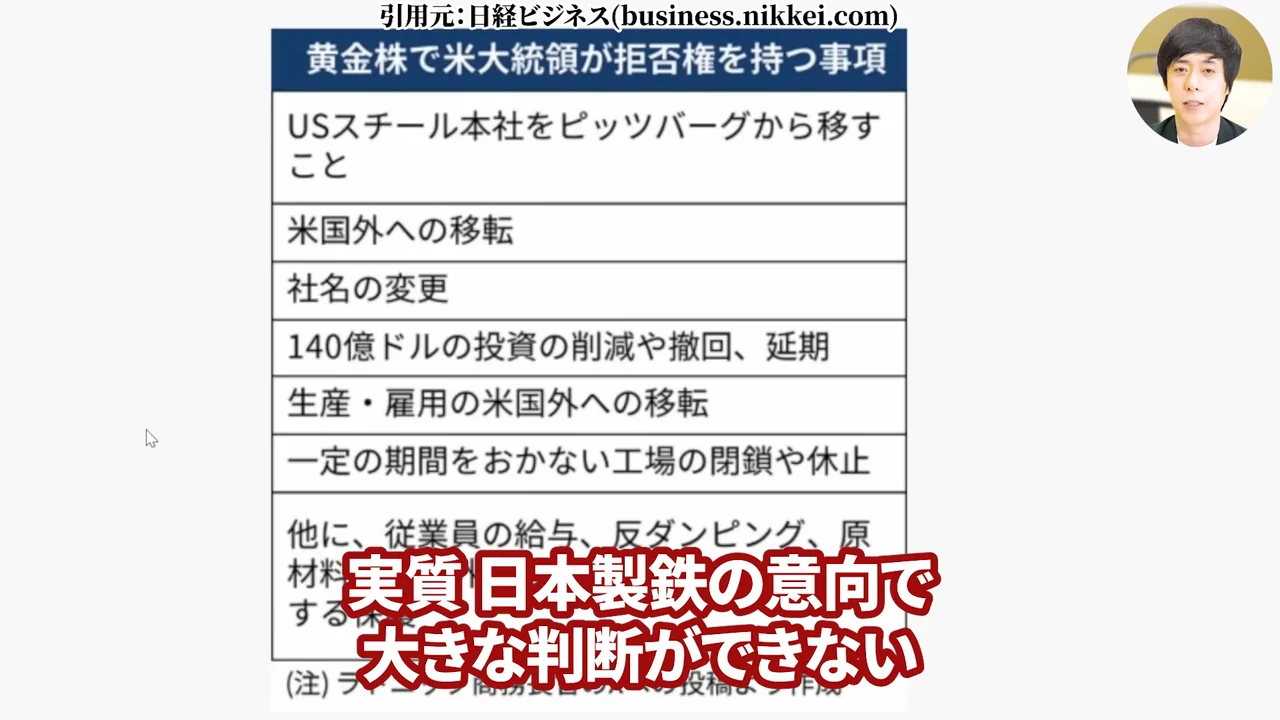
さらにアメリカの国防に関わる企業であるというところから、子会社化した後もアメリカ政府がUSスチールに関する「黄金株」を保有しています。
独立取締役1人の選任権や、一定事項への同意権を持つ株式で、実質、日本製鉄の意向だけで大きな判断ができません。特に累計140億ドルとされる投資計画は絶対に遂行しないといけない。厳しい条件を飲んで買収したわけです。
それでも「買った判断は大正解」——昨年の事業構造のままなら赤字の危機だった
それでも結果として、そのUSスチールが今年は1,800億円以上を稼いでくれる見込みです。中国や新興国の廉価な鉄鋼製品を前に稼ぐ力を失っていたUSスチールを買収して大丈夫かと言われてはいましたが、今のところ、USスチールを買った判断は大正解だったと私は考えています。
2025年の粗鋼生産量は米国8,195万トン>日本8,067万トン——44年ぶりの逆転が示すもの
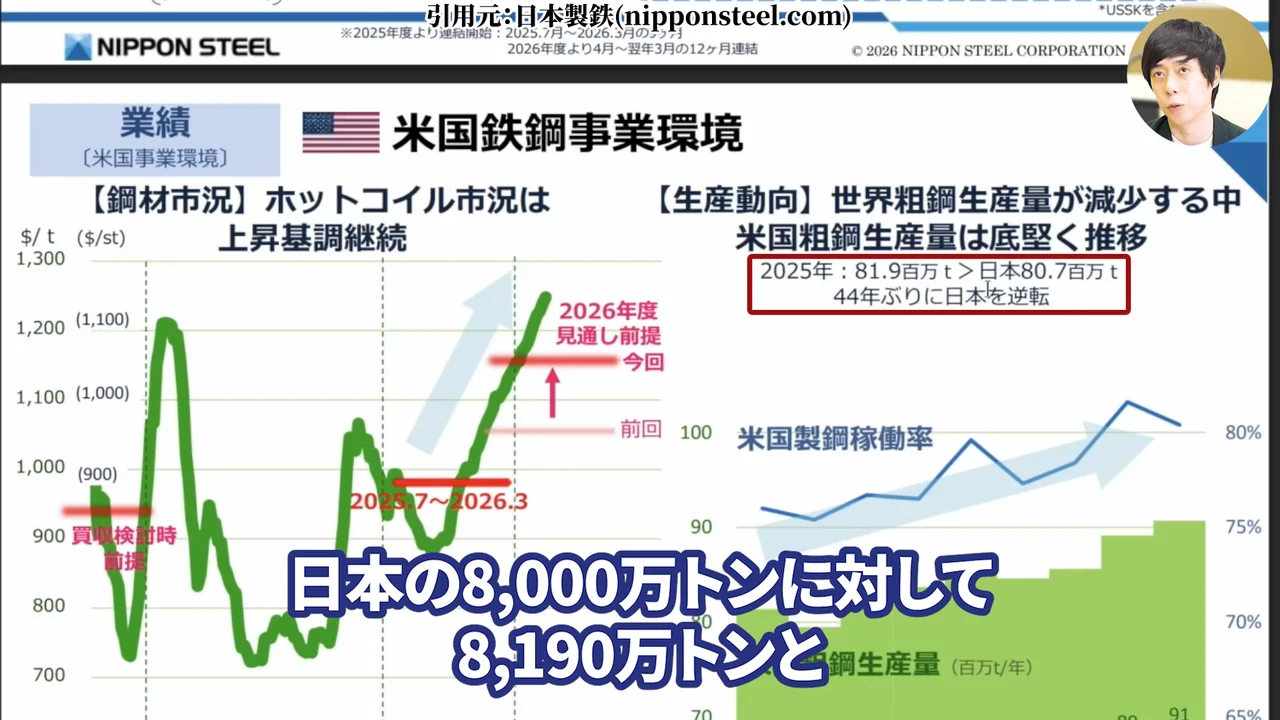
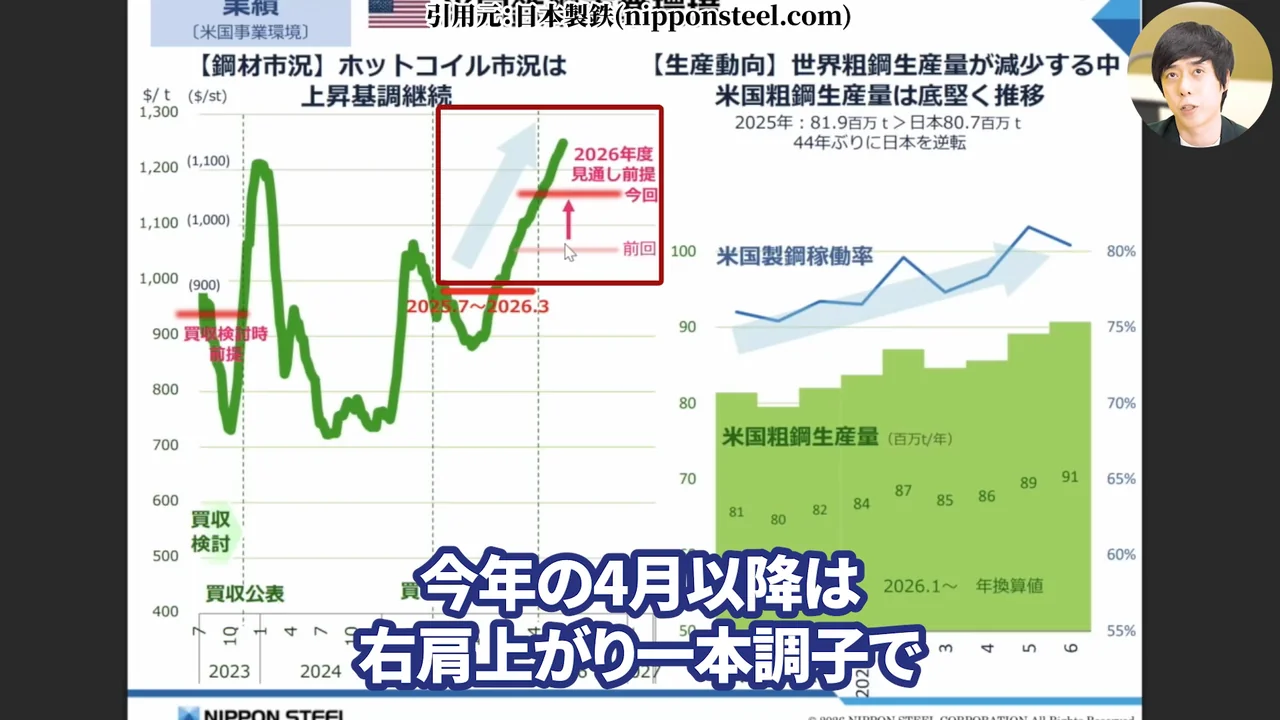
日本製鉄の決算資料に、小さく書かれていますが興味深い数字があります。2025年の粗鋼生産量は、米国が8,195万トンで前年比3.1%増、日本は8,067万トンで4.0%減。米国が日本を上回ったのは1982年以来、44年ぶりのことです。
日本は世界4位に転落し、これは1963年以来62年ぶりでした。
米国はもともと2つの大戦を通じて世界ナンバーワンの鉄鋼生産国として君臨しましたが、以降、ヨーロッパや日本、中国、インドなど海外メーカーの増産と価格競争に押されて産業は衰退し、金融とハイテクで稼ぐ国にシフトしていきました。
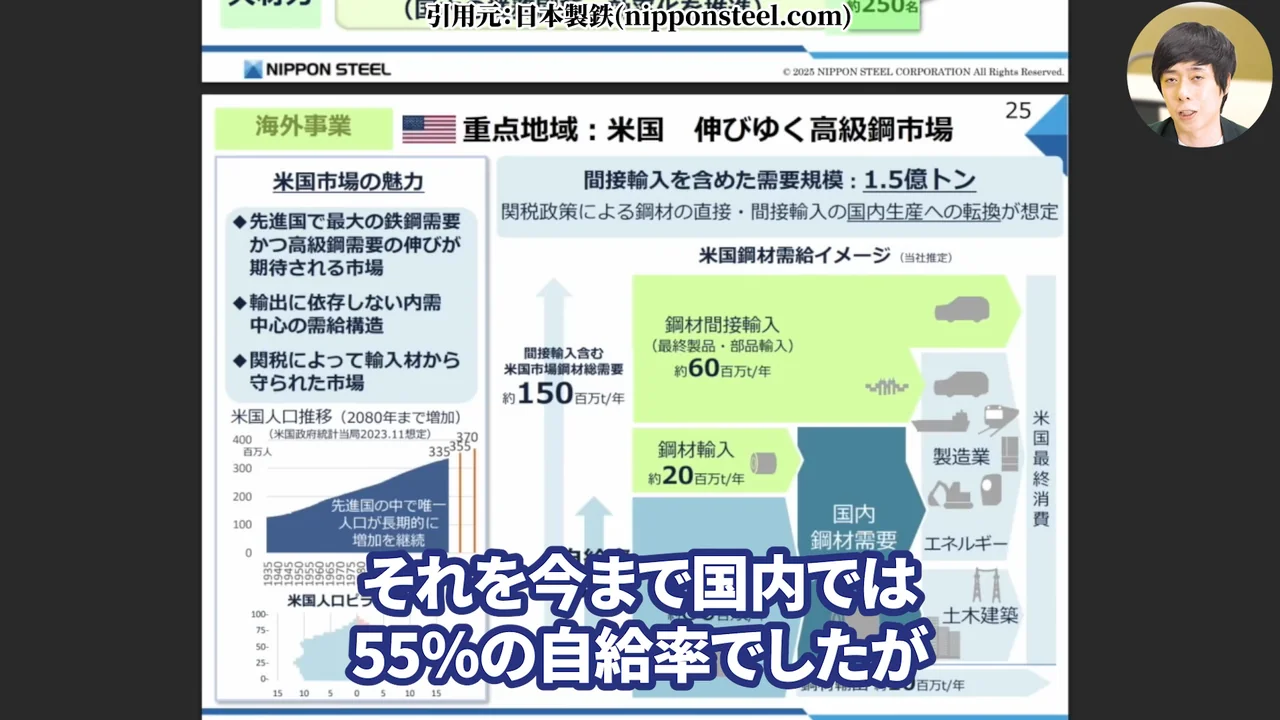
その状況はそんなに変わらないのに、なぜ今なのか。実は米国内で人口が増えているのはもちろん、自動車やエネルギー設備、さらに重工業や土木を中心に、高付加価値な高級鋼材の需要が高まってきています。
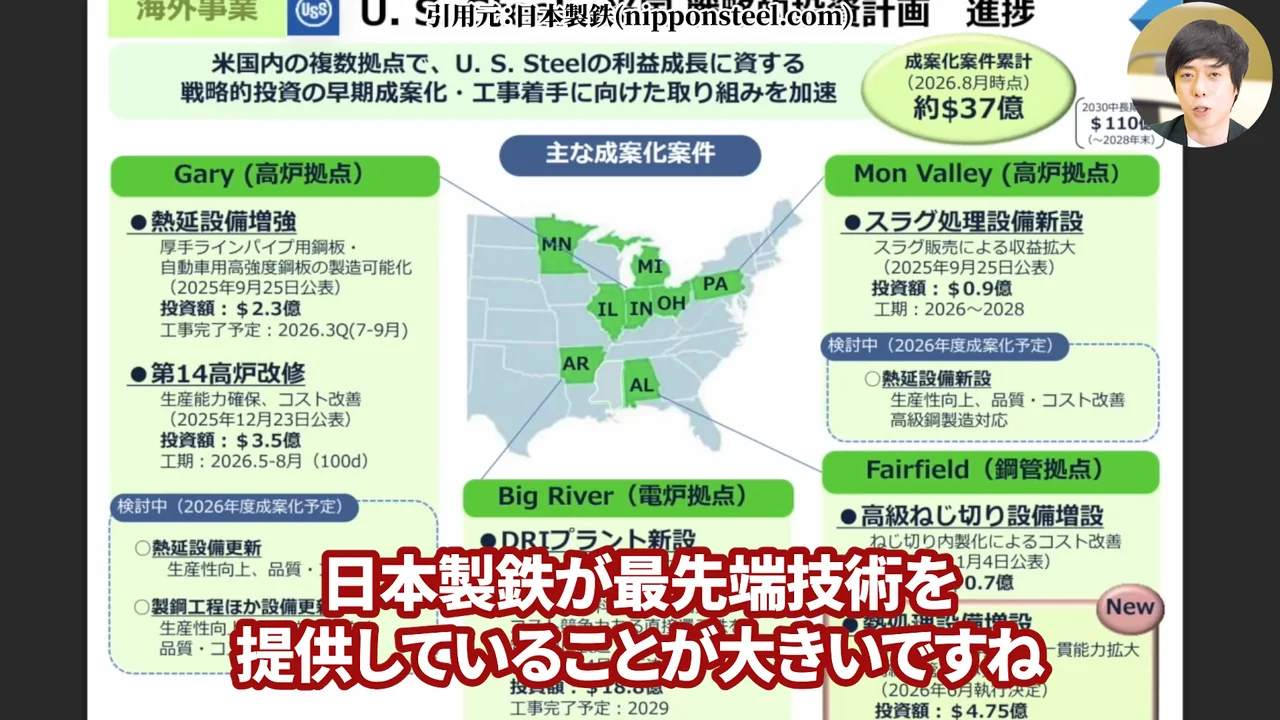
稼働率55%だった米国内の設備に日本製鉄の設備と最先端技術が入ることで、生産能力を上げてきています。長年の低迷で技術も労働者の質も遅れていたアメリカの鉄鋼生産に、日本製鉄が最先端技術を提供することが大きいです。
この好調は続くのか?USスチール好調の正体とリスク
ただ問題は、今後の株価を見るにあたって、この好調が続くのかということです。ここが今回の記事で一番お伝えしたいところなので、少し丁寧に見ていきます。
USスチール好調の正体は米国のホットコイル市況——上げているのは需要ではなく関税
USスチールの利益が上がった原因は、為替と、米国における鉄鋼市況の好調さです。世界的には粗鋼生産量が減少していますが、米国は2025年頃から生産量が上がっており、かつ製品価格の元になるホットコイルの指標も上昇トレンドです。
ちょうど買収を公表してから指標が悪化しましたが、買収完了時には同じくらいの水準に戻り、今年の4月以降は右肩上がりの一本調子です。これが見通しを上方修正する要因になっています。
では、なぜホットコイルの指標がここまで上がっているのか。探ってみると、米国の関税が効いています。
2025年に大幅に関税が引き上げられて、日本に関しては重い上乗せ関税は回避したものの、アメリカ国内で輸入される鉄鋼・アルミ製品には高い関税が課されています。
結果として、国外からの安い鋼材の流入が妨げられ、主にそれによって価格が上がっていると見られます。
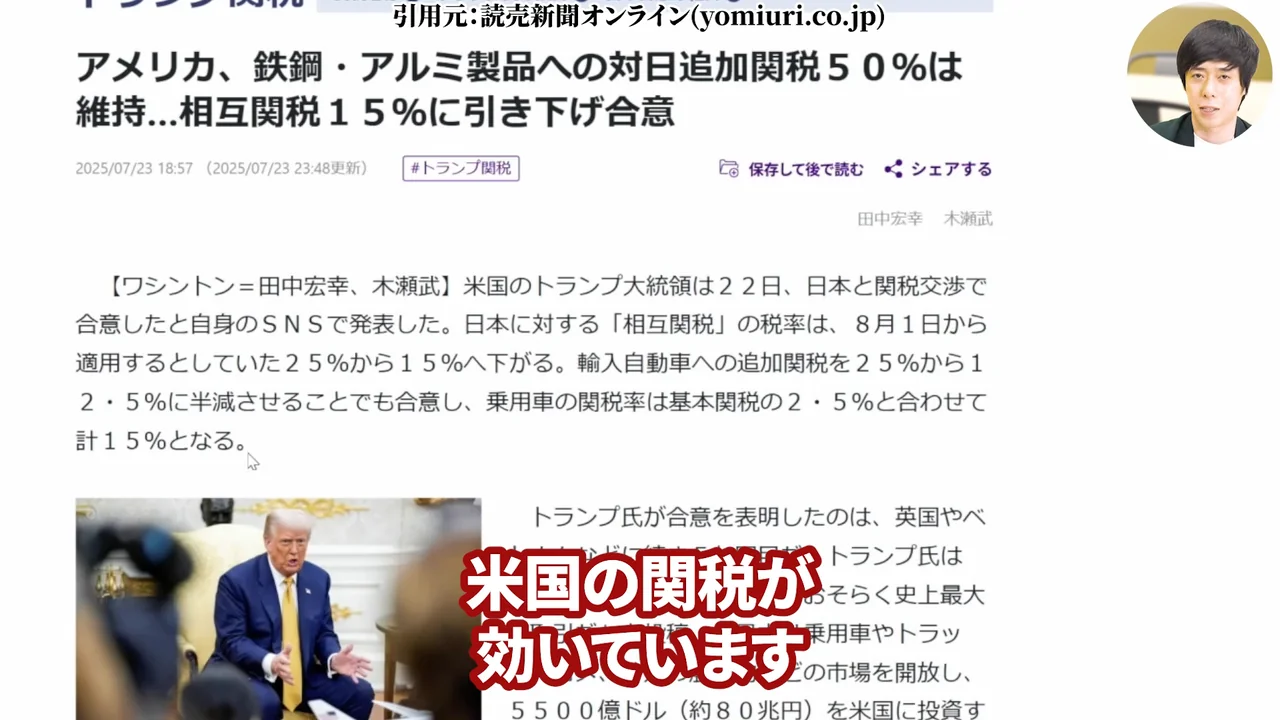
もちろん需要サイドも上がってきているので関税だけが全てではなく、派生製品に関する関税は引き下げを行ったり、隣国のカナダとは鉄鋼製品の50%関税を回避したりと、全てに高い関税をかけているわけではありません。
ただ、アメリカ政府の政策によって価格が保たれ、それにより単価が上がって、日本製鉄の投資によって生産効率も上がって、USスチールの業績が回復している。この構図は押さえておく必要があります。
「トランプの気まぐれで一過性では?」という危うさ——児玉があえて指摘するリスク
それであれば、今回の収益の改善というのは、トランプ大統領、というよりアメリカ政府の気まぐれで、一過性ではないか。そういった危うさが一定あると言えます。関税政策が変われば、ホットコイルの指標が下がり、USスチールの利益も削られる。ここは正直に認めておくべきリスクです。
それでも「この流れはしばらく変わらない」——米国の製造力回復は数十年単位の国策
ただ私は、この流れはしばらく変わらないし、しばらくUSスチール及び日本製鉄への追い風になりやすいと考えています。そもそも関税をかけた理由は、米国内の製造業者を保護しながら業績を回復させて、アメリカ国内に製造能力を取り戻すという、数年単位では完結しない壮大なプロジェクトに関わっているからです。
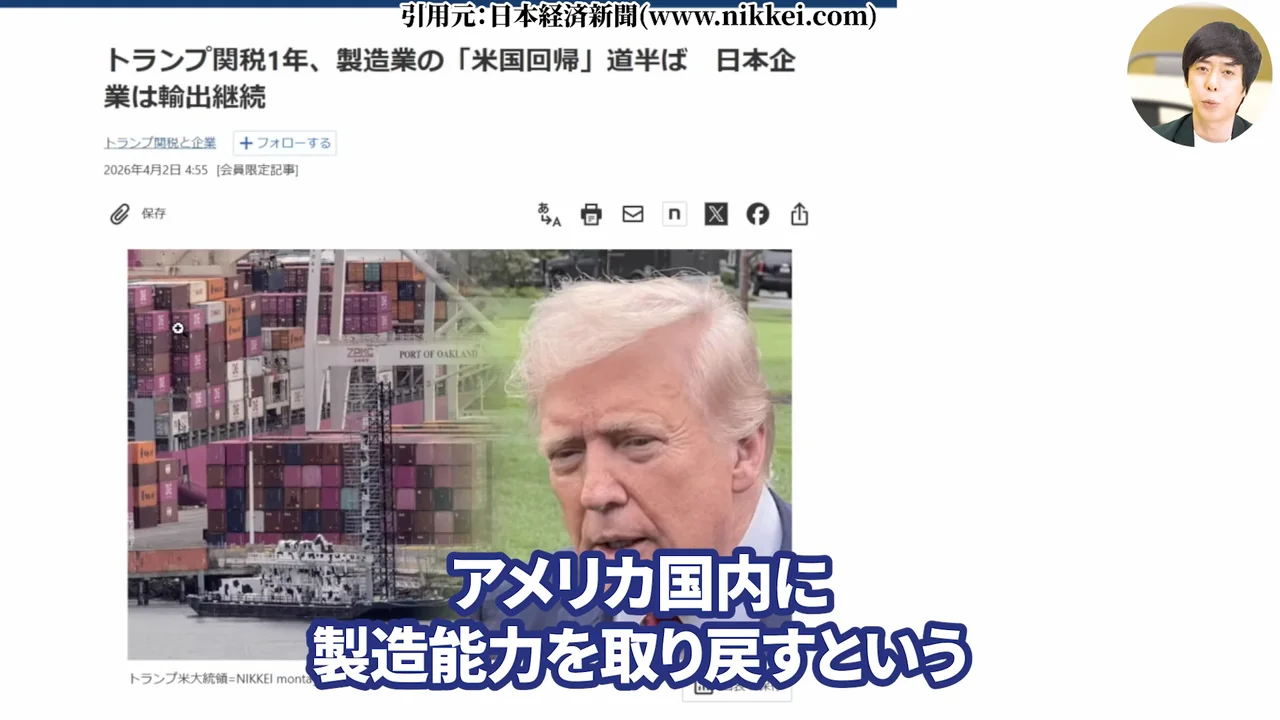
思えば約80年前の戦争において、我が国はアメリカに圧倒的な国力差で敗れましたが、その強さの根源はアメリカ国内の製造力です。弾薬も車両も船も、豊富な資源を使って作ったからこそ、物量差で負けたという経緯があります。
ところが現在はアメリカ国内に製造業が残っておらず、AIや金融など無形産業ばかり。GDP上は世界的な圧倒的お金持ちであっても、有事が起きた際に戦う実力がない。これがアメリカが抱える大問題です。
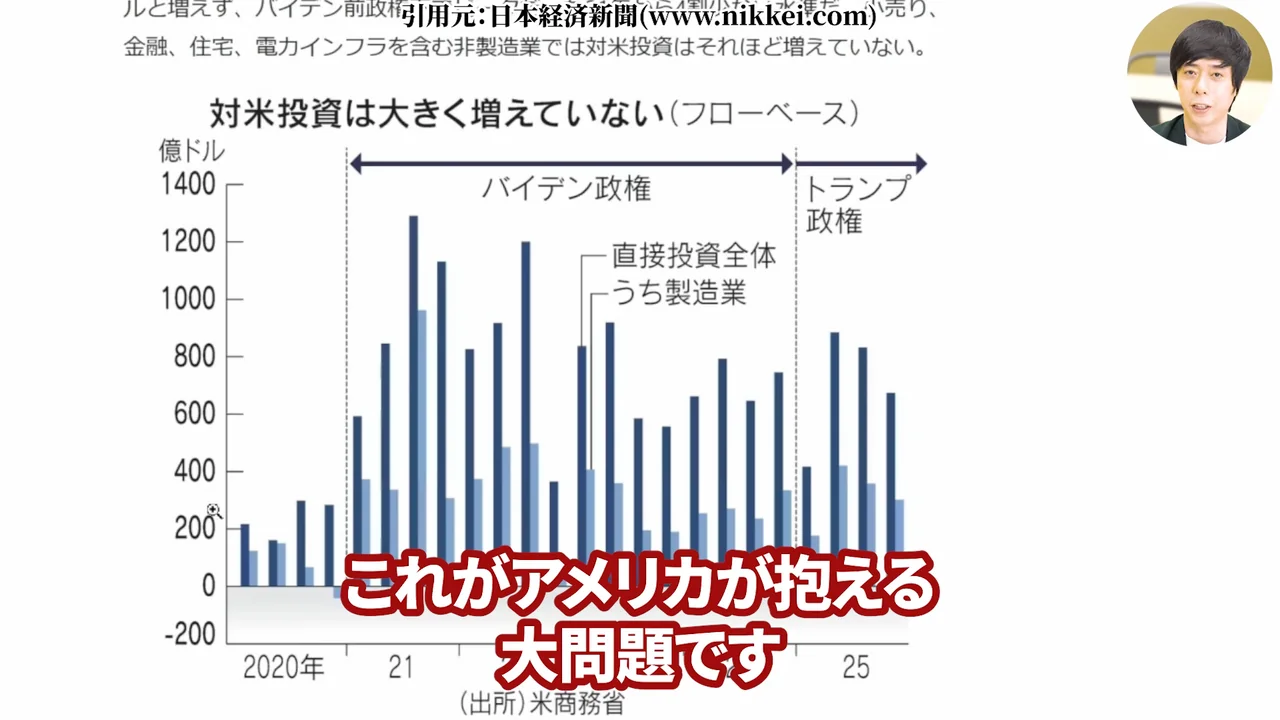
だからこそ造船など、同盟国の日本に製造力を上げるように求めていますし、かつてはアメリカの象徴的な企業であるUSスチールを日本企業に売り渡してまで、その力を借りて製造力を回復させたい意図があります。
下手したら数十年かかるプロジェクトですから、トランプ大統領が仮に退任したとしても、アメリカの関税政策は続き、鋼材指標も活況の状態が続くのではと見ています。
見ておくべき2つの警戒材料——円高・協調介入とホットコイル指標の下落
とはいえ、警戒材料はあります。特に日本製鉄は海外で稼いでいるので、直近の日米協調介入や強力な利上げ観測、そして円高は、まず心配な材料です。ただそれ以上に見ないといけないのが、USスチールが大きく利益を出すに至った米国の鋼材指標です。
米国内のホットコイル指標はかなりの上昇基調ですが、これが下落してしまうと日本製鉄にとっては悪影響です。決算ごとにこの2つは確認しておきましょう。
追い風はもう一つ——国内外のデータセンター建設ラッシュ
加えて、国内外で今、データセンターの建設が相次いでおり、当然こうした需要にも製鉄メーカーが絡んできます。伸びていないと言われる国内分野においても、エネルギー開発や造船など、国策と言われる分野で製造が続いています。そういった意味でも納得の業績回復であり、上方修正なのです。
日本製鉄の株価は今後どうなる?短期・中期・長期の見通し
ここまでの材料を踏まえて、時間軸ごとに株価の見通しを整理します。
短期: 9月28日の権利付き最終日と「兆円単位の先行投資」で株価は重くなりやすい
直近で言うと、9月末に半期の配当権利落ちが迫っています。中間配当12円の権利確定日は9月30日、権利付き最終日は9月28日(月)、権利落ち日は9月29日(火)です。配当狙いの買いが入りやすい一方、権利落ち後は売られやすいので、なんとも悩ましいところです。
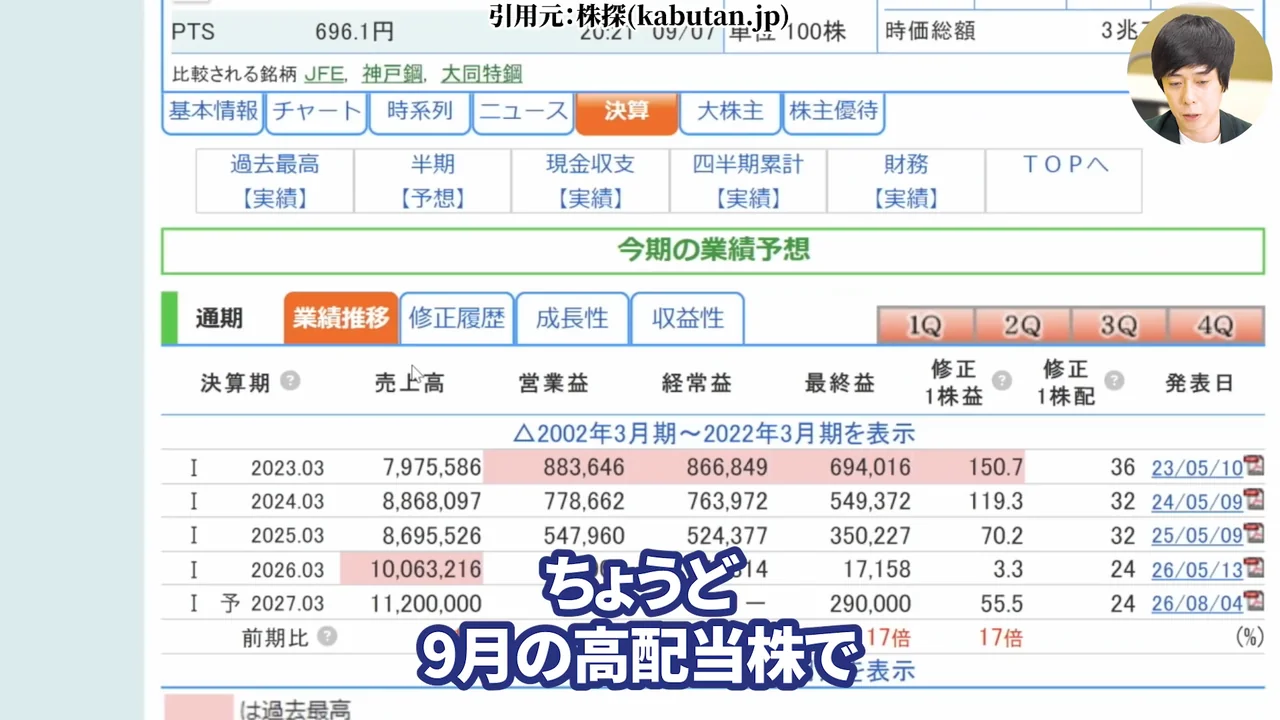
それに、業績が上がっているといっても、しばらく兆円単位の大規模な投資が続きます。基本的に先行投資を回収するまでの間は、株価としても重くなりやすいです。短期で急騰を狙う銘柄ではないと考えておいた方がいいでしょう。
中期: 世界的な金利上昇でグロースからバリュー割安大型株へ資金が流れやすい局面
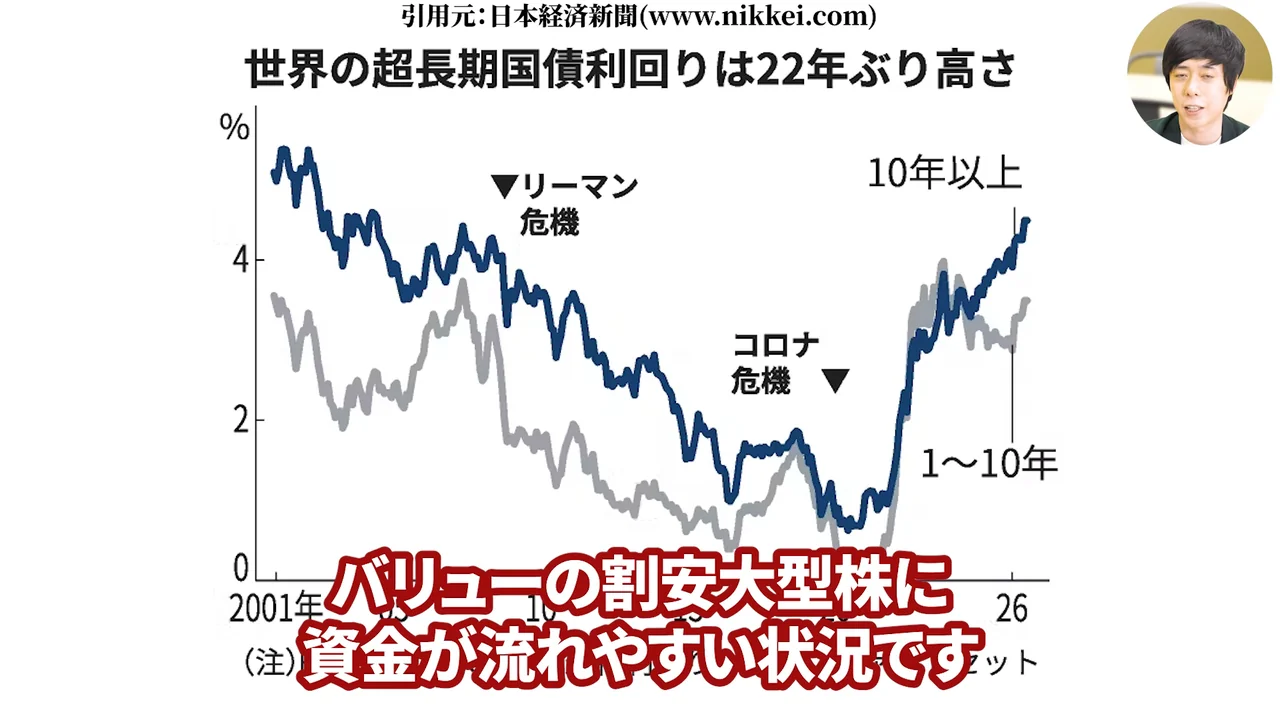
一方で、今は世界的に金利が上がってきており、これまでのようなハイテクグロース株よりも、日本製鉄のようなバリューの割安大型株に資金が流れやすい状況です。PBR0.63倍で配当利回り3.55%という数字は、金利上昇局面で機関投資家が拾いやすい水準と言えます。
長期: 2030中長期経営計画「連結実力利益1兆円以上・グローバル粗鋼1億トン」
長期の軸になるのが、2025年12月に公表された「2030中長期経営計画」です。2030年度に連結実力利益1兆円以上、グローバル粗鋼生産能力1億トン以上を掲げています。
2026年度の実力ベース事業利益が7,000億円以上ですから、あと3,000億円を積み上げる計画です。USスチールの利益成長と、次にお話しするインドの能力拡大がその中核になります。
日本製鉄の株は今買うべき?買い時はいくら?児玉の判断基準
ここが一番気になるところだと思います。先に申し上げると、今から日本製鉄を買っていいかというのは、私も断言はできません。その上で、私が見ている買値の目安と、買っていい人の条件をお伝えします。
配当利回り4%ラインは株価600円——下限配当24円が「減配懸念を払拭しに来ている」
日本製鉄は2030年度までの中長期経営計画において、1株当たり年24円の下限配当を設定しています。以前は単純に配当性向30%という方針でしたので、株主還元の水準が引き上がっています。業績によっては減配するかもしれないという投資家の懸念を、払拭しに来ています。
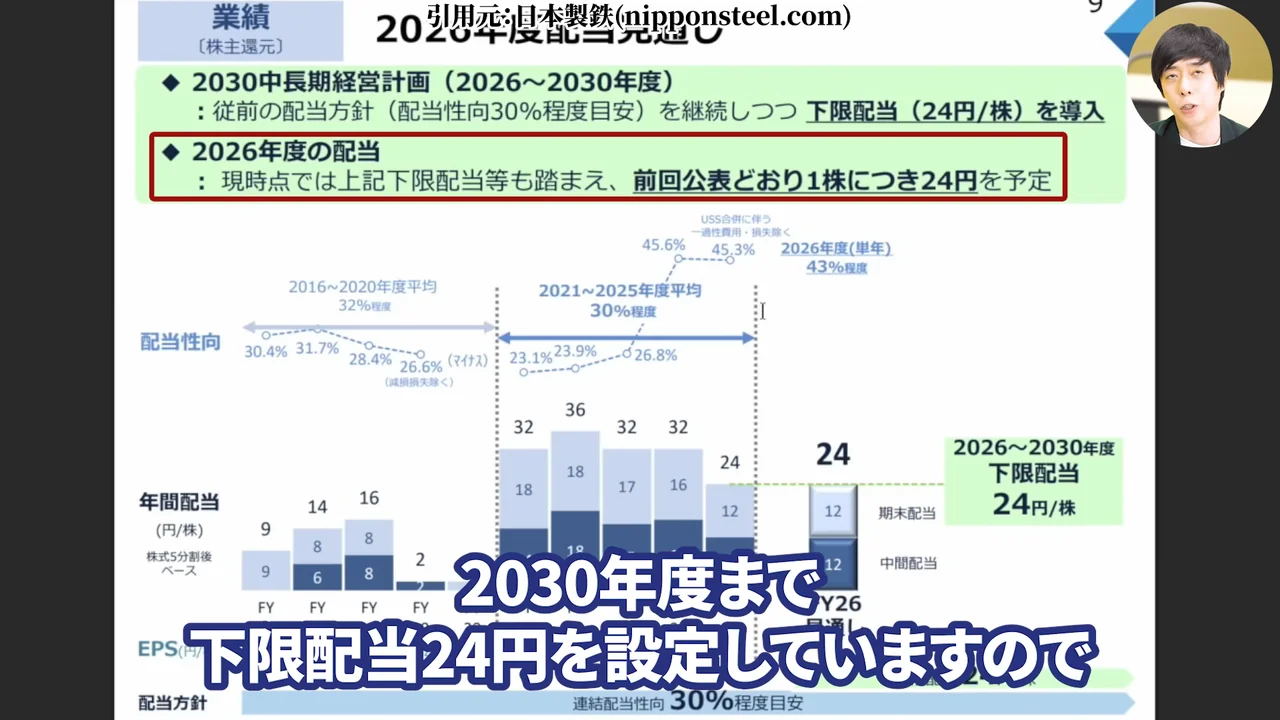
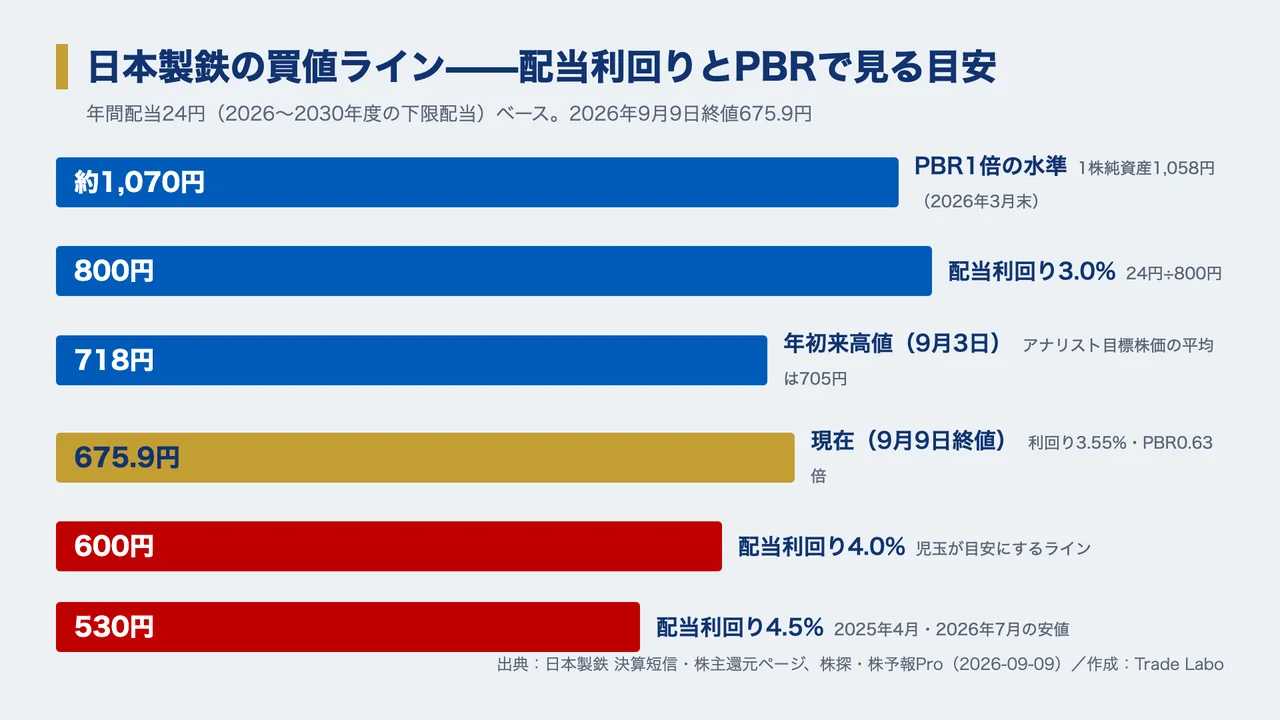
この24円を前提にすると、株価600円で買えれば配当利回りは4%です。これはかなり強力です。9月9日終値の675.9円だと3.55%、686円で3.5%、800円まで上がると3.0%になります。利回り4%=600円を一つの目安として持っておくと、押し目で慌てずに済みます。
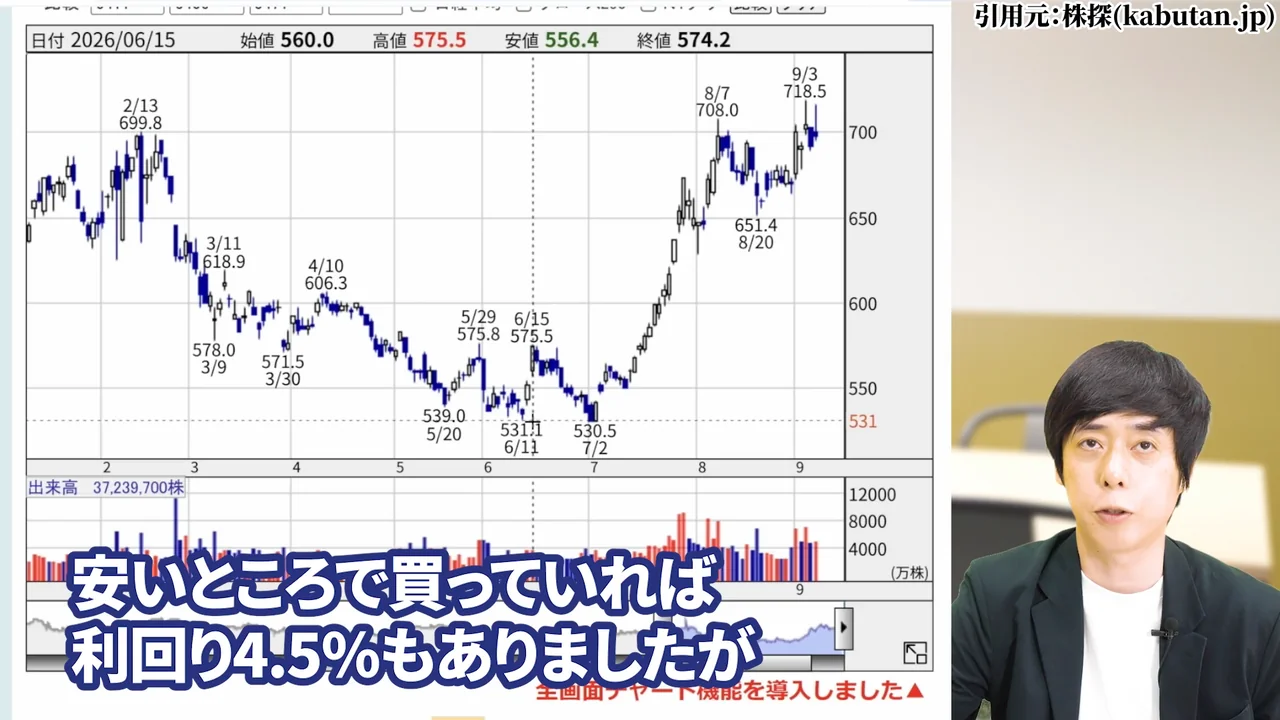
安値530円で買えていれば利回り4.5%——過去3年の押し目はどこだったか
実際、安いところで買っていれば利回り4.5%もありました。2025年4月の530円、2026年7月の530.5円が直近3年の安値で、24円の配当なら利回り4.53%。この水準は2回とも数ヶ月で切り返しています。
逆に言えば、530円台まで押す局面は「やばい」のではなく、過去のパターンでは仕込み場だったということです。
「私も断言はできません」——日本製鉄を買っていい人の2つの条件
今の状況で日本製鉄を買うことを検討してもいい人は、2つのタイプだと考えています。一つは、表面的な配当利回りではなく、将来の増配に期待して買うことができる方。下限配当24円は「最低ライン」であって、実力利益1兆円が見えてくれば配当性向30%で上乗せが期待できます。
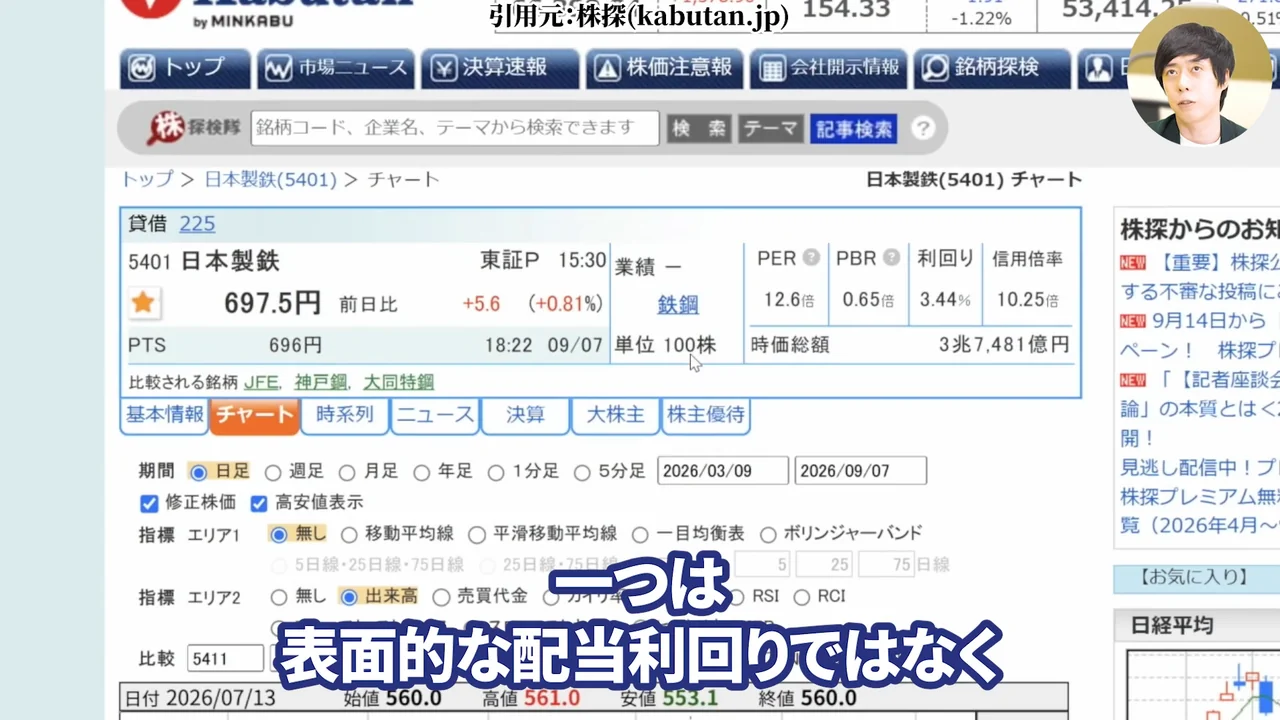
もう一つは、高配当株というよりも、バリュー株から上昇することを見込んでキャピタルゲインを取っていく、それくらいのスタンスの方です。利回り3.55%を目当てに買うだけなら、JFEの4.37%や神戸製鋼の3.93%の方が高い。
日本製鉄を選ぶ理由は、あくまで「USスチールで稼ぐ力が変わった会社を、PBR0.6倍台で拾える」という点にあります。
アナリスト目標株価は平均705円——プロの見立てと児玉の見立ての違い
参考までに、2026年9月時点のアナリスト目標株価は10人の平均で705円、評価は「やや強気」です。現在の株価からの上昇余地は4%程度と、プロの見立ては控えめです。理論株価もPBR基準で615円、PER基準で621円と、むしろ現在値より下です。
私の見立ては少し違います。目先の目標株価ではなく、次にお話しする「PBR1倍=約1,070円」を伸びしろとして見ています。そう単純にはいかないと思いますが、鉄鋼株の評価そのものが変わる可能性を織り込むかどうかで、見え方が変わる銘柄です。
日本製鉄の株式分割で株価はどうなった?1000円に戻るシナリオ
「日本製鉄の株価は昔3,000円台だったのに、なぜ今600円台なのか」と戸惑う方も多いと思います。2025年10月の株式分割の話と、そこから「1000円」をどう見るかを整理します。
2025年10月の1→5分割で3,000円台が600円台に——最低投資額は約30万円から約6.8万円へ
日本製鉄は2025年10月1日を効力発生日として、1株を5株に分割しました。分割前に3,000円台だった株価は、分割後は600円台に。9月9日終値675.9円は、分割前換算で約3,380円に相当します。最低投資額は約30万円から67,590円まで下がり、個人株主の比率は約3割に達しています。
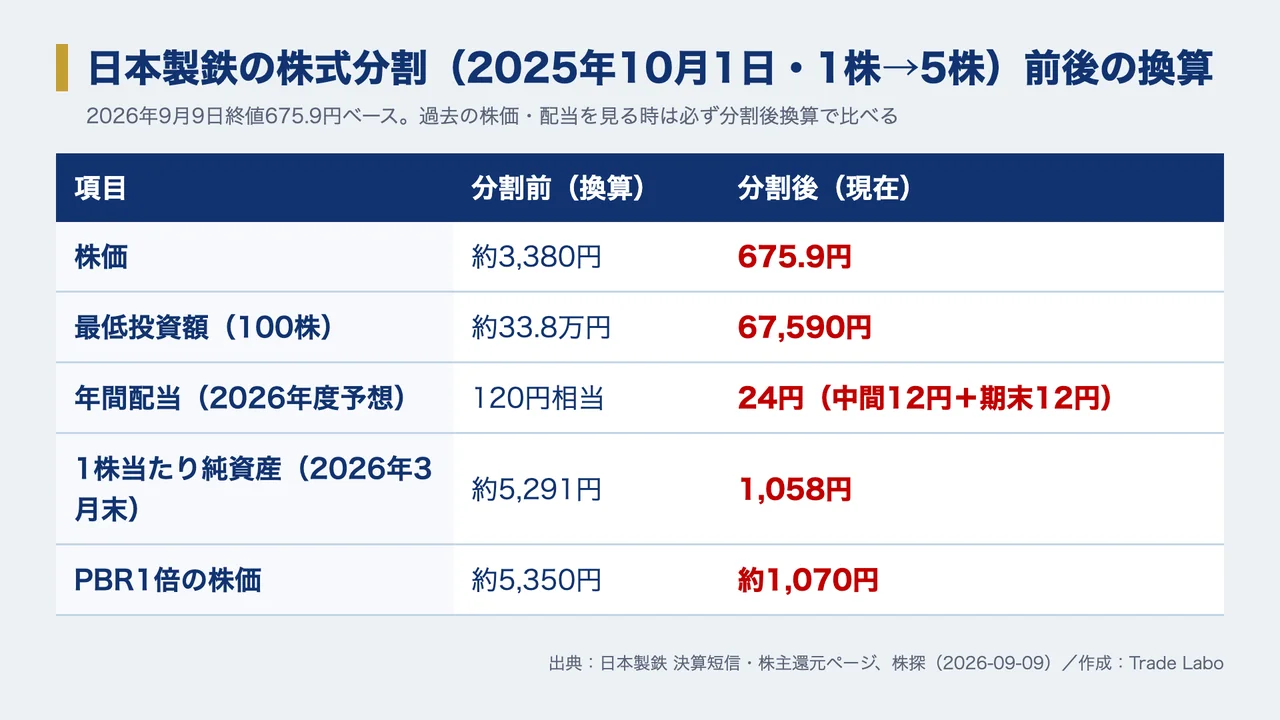
分割後に何が変わり、何が変わらないか——優待条件5,000株・配当24円の換算
変わったのは1株の値段と株数だけで、会社の価値は変わりません。配当も分割換算で読む必要があります。2025年3月期の年160円は分割後換算で32円、2026年3月期は中間60円(分割前基準)と期末12円で年24円換算です。
株主優待の条件は5,000株以上で、分割後も実質的に変更ありません。過去の株価チャートや配当推移を見る時は、必ず分割換算後の数字で比べてください。
PBR0.63倍→1倍なら株価は約1,070円——2024年の急騰でもPBRは最高0.8倍だった
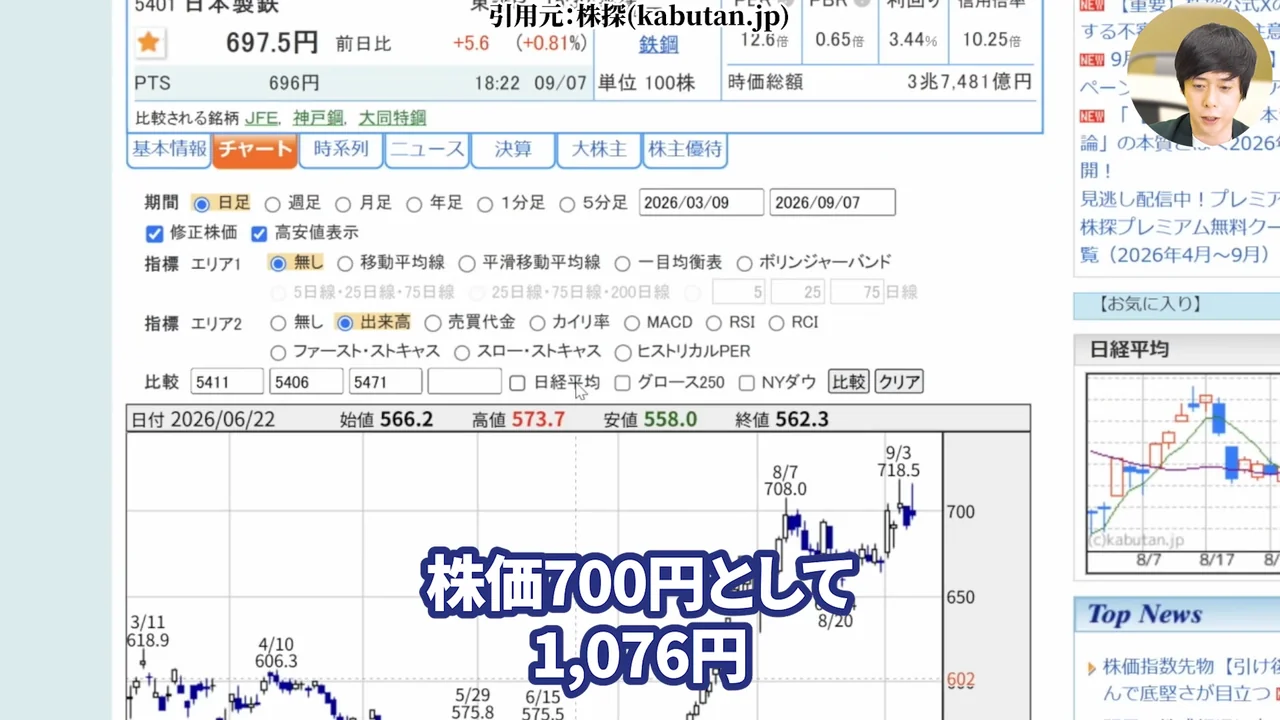
さて、本題の「1000円」です。2026年3月末の1株当たり純資産は1,058円。PBR0.63倍の現在の株価675.9円が、仮にPBR1倍まで是正されれば、株価は約1,070円。そうです、4桁が狙えてしまいます。
直近大きく上昇した後のように見えますが、PER12倍台、PBR0.6倍台という水準から見ても、日本製鉄は大きな伸びしろを秘めているように思います。
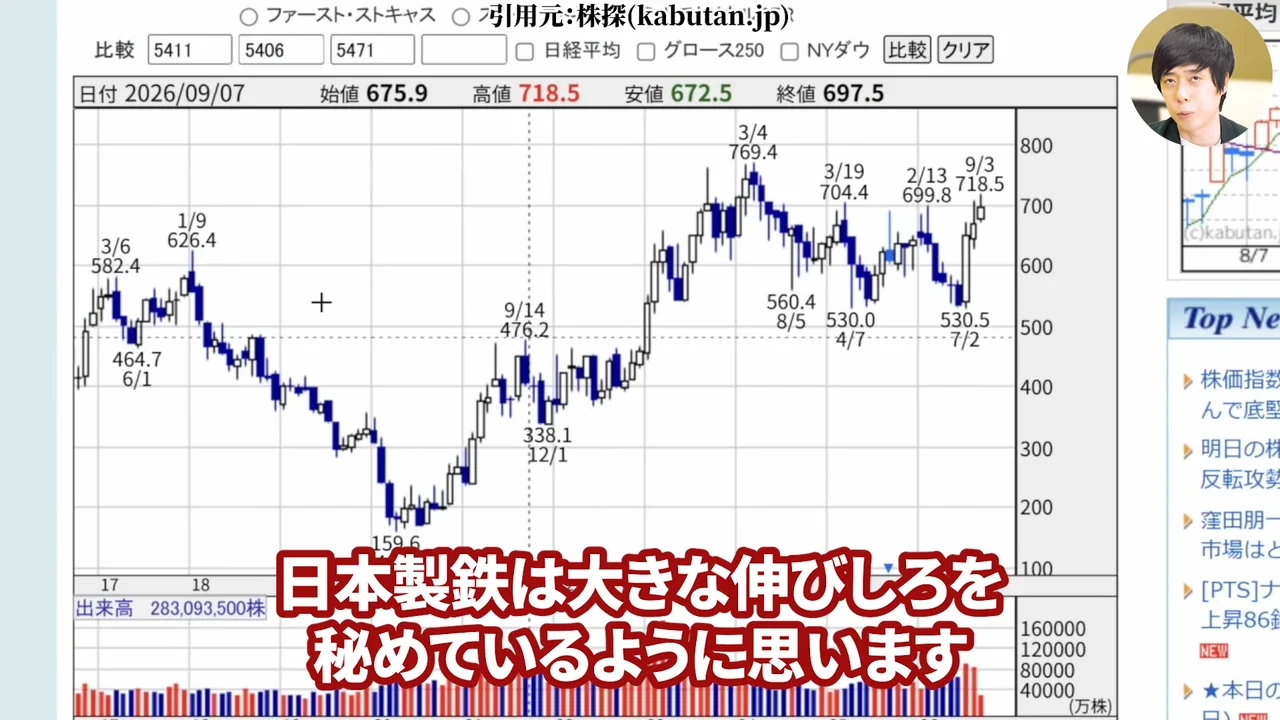
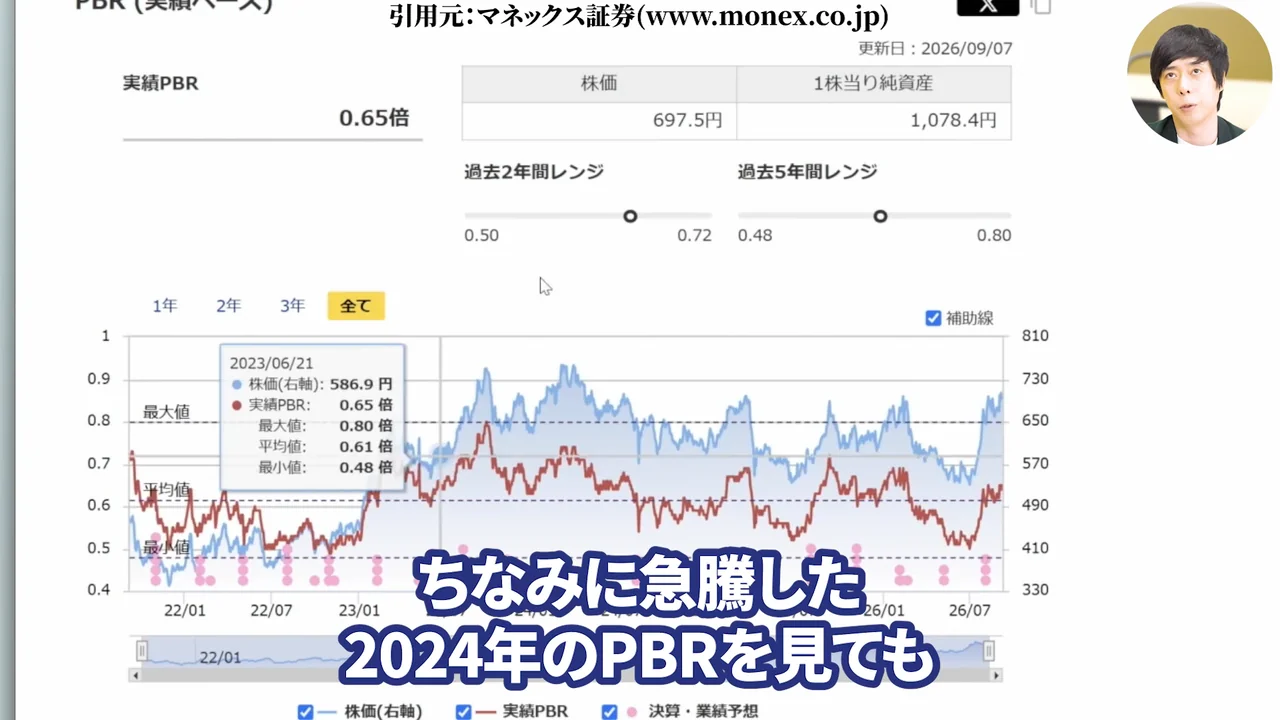
なお、株価が急騰した2024年のPBRを見ても、最高で0.8倍でした。
つまり、まだ1倍に届いていません。2024年4月の高値749円でもPBR1倍には遠かったわけで、「1000円に戻る」には、鉄鋼株の評価そのものが変わる必要があります。
異常なPBRは是正されやすい——近年の日本株の傾向と「そう単純にはいかない」条件
ただ、近年の日本株の傾向を見るに、こういった明らかに異常なPBRがついている株は、その後1倍以上に是正されやすいです。東証がPBR1倍割れ企業に改善を求めていることもあり、資本効率を意識した経営が株価に反映される流れは続いています。
もちろん、そう単純にはいかないと思います。PBR1倍に近づく条件は3つです。USスチールの利益が一過性でないと市場が確信すること、国内事業の減益が止まること、そして買収で膨らんだ財務(有利子負債4兆8,007億円)の改善が見えること。
この3つが揃えば、1000円は「戻る」のではなく「到達する」水準になります。
日本製鉄の配当と株主優待はどうなる?下限配当24円と減配の経緯
高配当株として日本製鉄を見ている方に向けて、配当の仕組みを整理します。
2026年度は中間12円+期末12円=24円——配当性向30%目安と5年間の下限配当
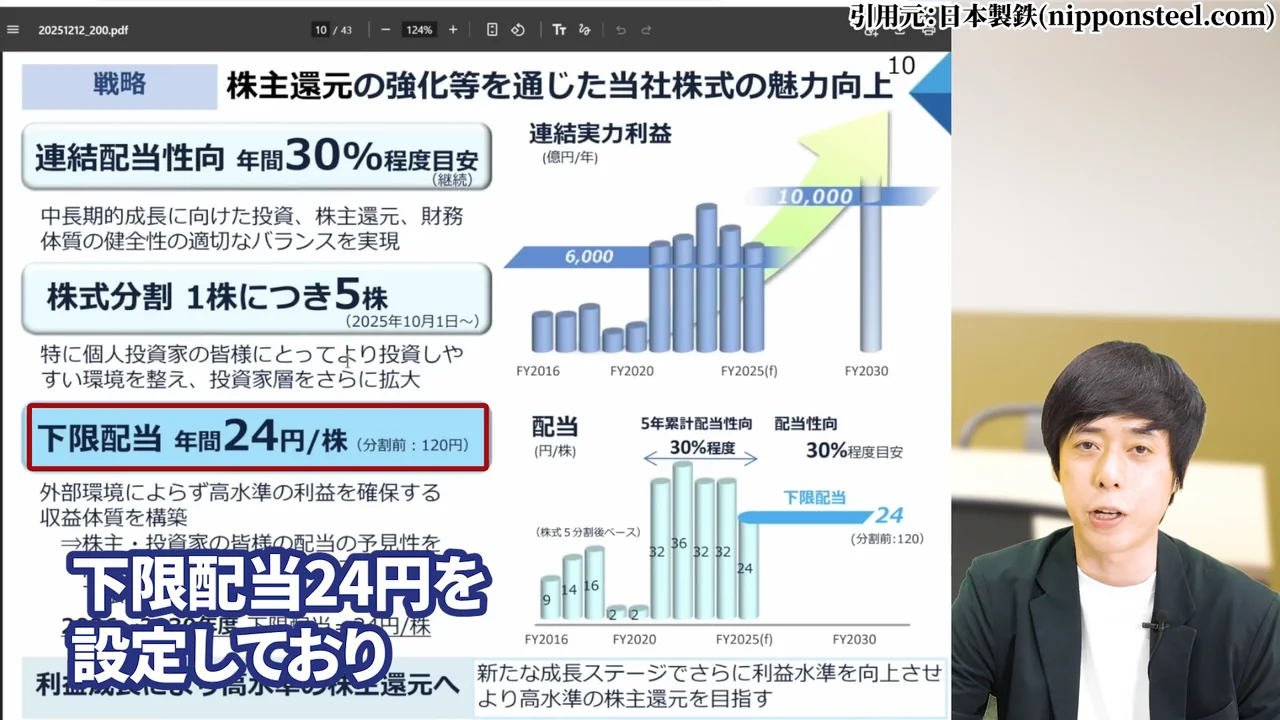
2026年度(2027年3月期)の配当予想は、中間12円、期末12円の年24円です。配当方針は「連結配当性向年間30%程度を目安」を継続しつつ、2026年度から2030年度までの5年間、1株当たり年24円の下限配当を導入しました。
1株利益55円の予想に対して24円ですから、配当性向は約44%と目安の30%を上回っています。つまり、今の24円は業績が悪くても守られる「床」であって、業績が伸びれば上乗せ余地があるということです。
なぜ昨年減配したのか——配当性向731%の異常値が示すこと
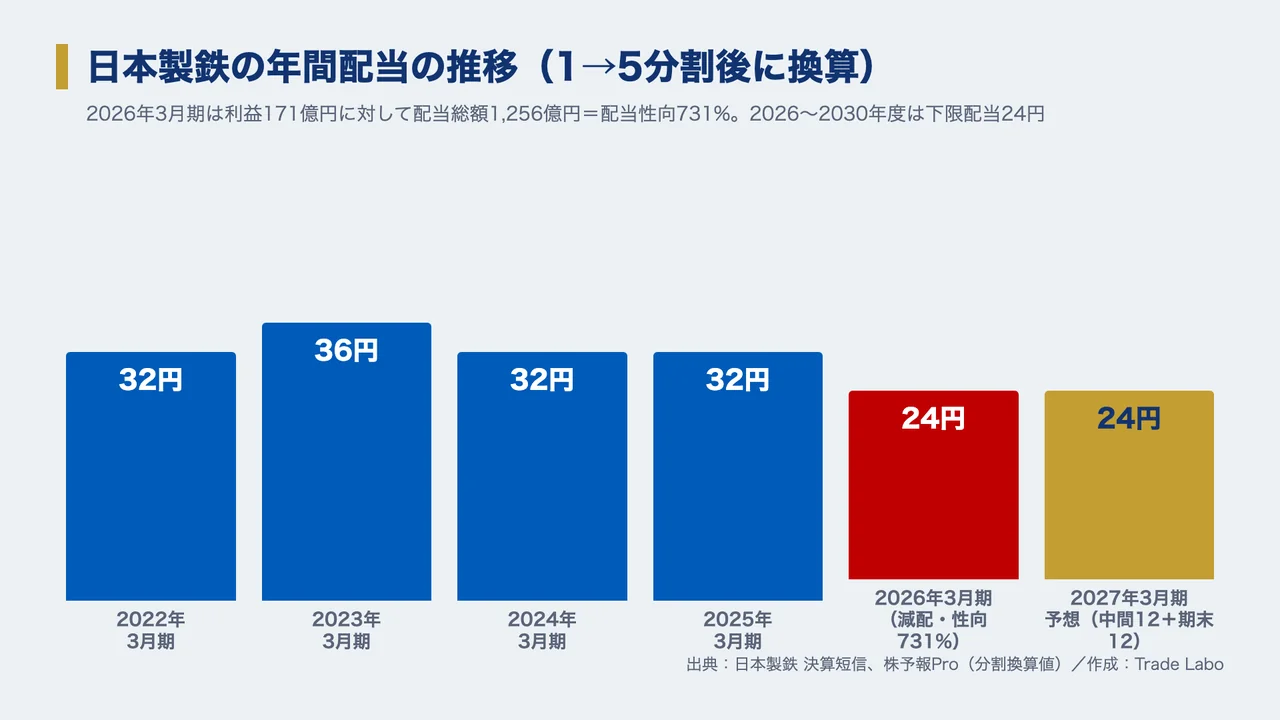
2026年3月期は分割換算で年24円と、前期の32円から減配しました。ただ、この年の当期利益は171億円しかなく、配当総額1,256億円に対する配当性向は731%。利益の7倍以上を配当に回した計算です。
減配したとはいえ、利益がほぼ消えた年に24円を守ったことが、逆に下限配当の実効性を示しているとも言えます。
配当の推移は分割換算で、2022年3月期32円、2023年3月期36円、2024年3月期32円、2025年3月期32円、2026年3月期24円、2027年3月期予想24円です。
株主優待は5,000株以上——100株では工場見学の対象外
日本製鉄には株主優待もありますが、対象は3月末・9月末時点で5,000株以上を保有する株主で、内容は製鉄所の工場見学会への招待です。100株では対象になりません。
なお、経営概況説明会や鹿島アントラーズの観戦招待などは、2026年3月末基準から廃止予定と案内されています。優待目当てで買う銘柄ではないと考えておきましょう。
日本製鉄の株価10年後を見据えた展望
10年という時間軸で日本製鉄を見る時の材料を3つ挙げます。
USスチール統合の10年——年3億ドルのシナジーと米国戦略投資
USスチールは2025年11月に中長期計画を公表し、日本製鉄の技術を入れた製造実力の強化とシナジーの先行発揮に取り組んでいます。決算短信によると、統合シナジーは2026年に年3億ドルまで拡大する見込みです。
2028年までの110億ドル投資には、USスチールで最大規模となる高炉の改修も含まれます。米国の鋼材市況が政策で支えられる間に、設備を最新化して稼ぐ力そのものを上げる。これが10年の主戦場です。
インド・AM/NSと海外粗鋼能力の拡大
もう一つの柱がインドです。合弁のAM/NSインディアでは、粗鋼生産能力を年約900万トンから1,500万トンへ、約600万トン拡大する計画が進んでいます。
2030年に向けたグローバル粗鋼1億トン体制の中で、米国とインドが成長の両輪になります。国内は低迷して海外が稼ぐ構造は、10年後にはさらにはっきりするでしょう。
JFE・神戸製鋼との比較——PBR・配当利回り・PER
最後に、鉄鋼3社を同じ日の数字で並べておきます。2026年9月9日終値ベースです。
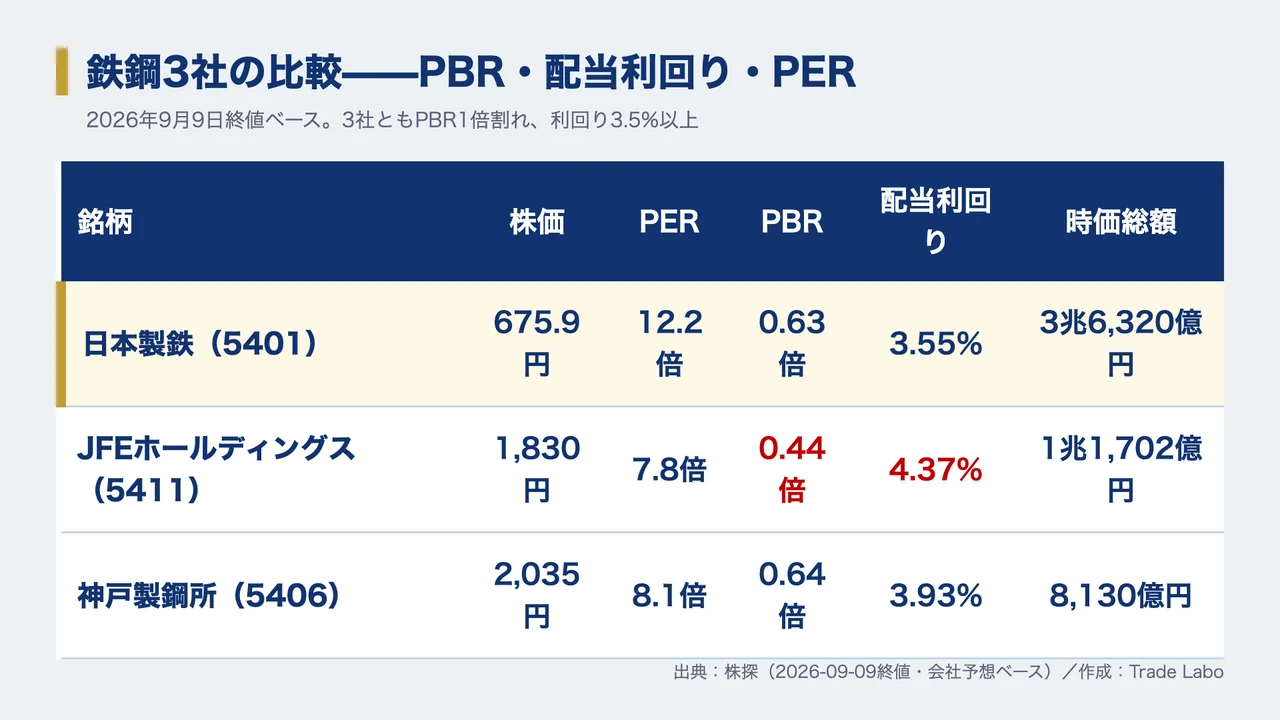
3社ともPBR1倍割れで、利回りも3.5%以上。数字だけ見ればJFEが一番割安に見えます。ただ、日本製鉄だけPERが12倍台と高いのは、市場が「利益が回復途上で、USスチールの成長期待込み」で見ているからです。
利回りと割安さで選ぶならJFE、成長ストーリーと下限配当で選ぶなら日本製鉄。同じ鉄鋼株でも買う理由が違う、という点は押さえておきたいところです。
日本製鉄の株価は暴落する?やばい?リスクと「仕込み」の切り分け
「日本製鉄 やばい」「日本製鉄 株価 暴落」で検索される方も多いので、何が本当のリスクで、何が仕込み場なのかを切り分けておきます。
過去の暴落実績——2025年4月と2026年7月の530円は高値から約30%安。それでも「やばい」ではなく仕込み場だった
直近3年で「暴落」と呼べる下げは2回あります。2024年4月の高値749円から2025年4月の530円まで約29%安、2026年2月の699.8円から7月の530.5円まで約24%安です。
いずれも数ヶ月かけて切り返し、後者は2ヶ月で年初来高値718円まで戻しました。市況株ですから、この規模の下げは今後も起こると想定しておくべきですが、下限配当24円がある以上、530円台は利回り4.5%の仕込み場として機能してきました。
有利子負債4兆8,007億円・自己資本比率37%——買収で膨らんだ財務
本当のリスクは財務です。USスチール買収で有利子負債は2026年6月末時点で4兆8,007億円、自己資本比率は37.1%まで低下しています。買収前の2025年3月期には49.2%ありましたから、大きく借り入れを増やしたことが分かります。
金利上昇局面では利払いの負担が重くなりますし、投資計画の遂行義務もあるため、財務の改善ペースは決算ごとに確認が必要です。
市況株の宿命——大きく下げる局面もあるので我慢も必要
日本製鉄は鋼材市況、原料価格、為替に左右される市況株です。予想するのは難しく、大きく下げる局面もあるので我慢も必要です。そんな時の過ごし方として、株が上がるまで待つ間、配当金をもらっておくということが言えます。下限配当24円は、その「待つ時間」を支える仕組みでもあるわけです。
米政治リスク——黄金株と関税は両刃の剣
最後に、USスチールの利益が米国の関税政策に支えられている以上、政策の転換はそのまま業績のリスクです。黄金株によって、日本製鉄が単独で撤退や大きな再編を決められない点も忘れてはいけません。
私は国策としてしばらく続くと見ていますが、「アメリカ政府次第」という構造は、この銘柄と付き合う限りついて回ります。
まとめ:日本製鉄の株価は今後どうなる?
「株価が3桁の今のうちに注目」——短期・中期・長期の総括
ここまでの内容を、時間軸ごとにまとめます。
- 短期:9月28日の権利付き最終日を過ぎると権利落ちで売られやすく、兆円単位の先行投資が続く間は株価が重くなりやすい局面です
- 中期:世界的な金利上昇でバリュー割安大型株に資金が流れやすく、PBR0.63倍・下限配当24円の日本製鉄は拾われやすい水準にあります
- 長期:2030年度に実力利益1兆円以上を掲げ、USスチールの利益成長とインドの能力拡大が軸。PBR1倍=約1,070円が伸びしろの目安です
低成長と見られていた鉄鋼メーカーが、USスチール買収によって業績のV字回復を遂げていること。そのV字回復のバックにアメリカの国策があること。そして配当に下限があること。そういったことを考えると、目先のチャートは上がっていますが、日本製鉄は以前よりも高配当・増配株として面白みが出ています。
株価が3桁の今のうちに注目してみるといいと思います。ただし、買うなら利回り4%の600円を目安に段階的に、そして「将来の増配」か「バリュー株の上昇」のどちらを取りに行くのか、自分のスタンスを決めてからにしてください。
日本製鉄 100株の配当金はいくら?いつもらえる?【2026年版】
最後に、これから日本製鉄を少額で買ってみたい方向けに、100株保有した場合の配当金と受け取り時期をまとめておきます。
日本製鉄の配当金額と利回り(年24円・利回り3.55%・100株で年2,400円)
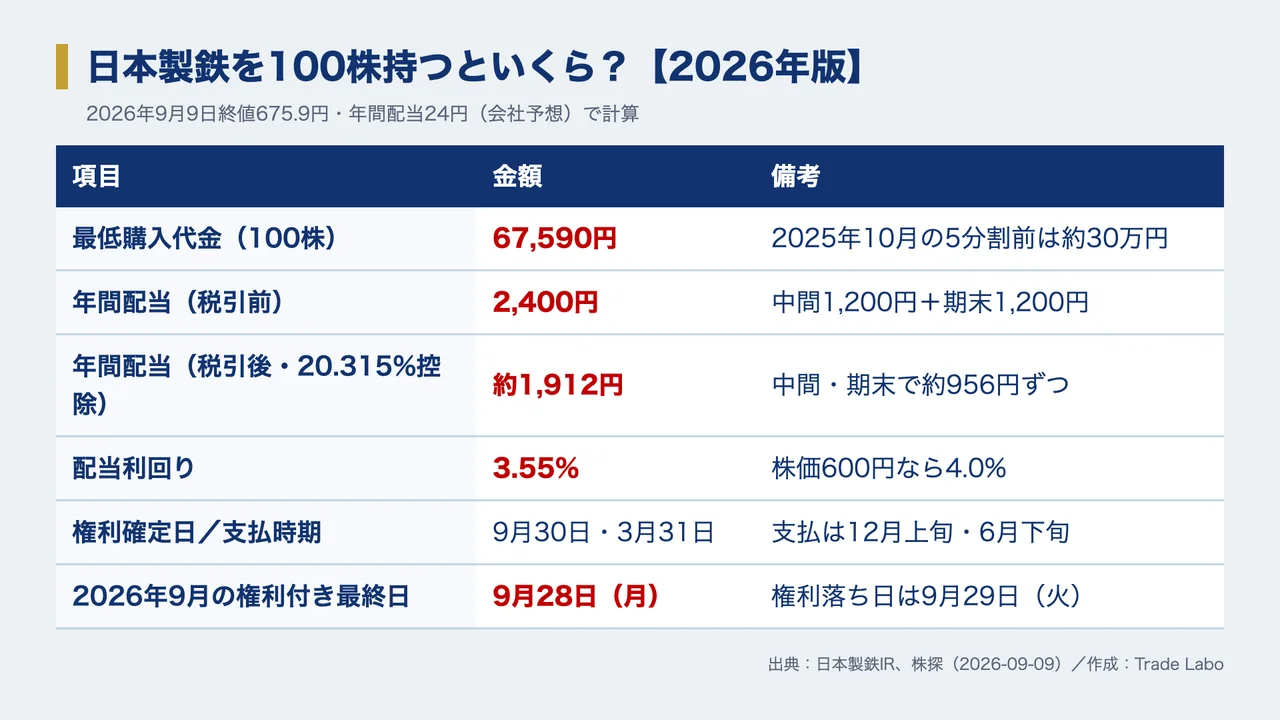
2027年3月期の配当予想は年24円(中間12円+期末12円)です。2026年9月9日終値675.9円に対する配当利回りは3.55%。100株保有なら年間2,400円の配当金(税引前)を受け取れます。
2030年度まで下限配当24円が設定されているため、この2,400円は当面の「最低ライン」と考えられます。
配当金の受取時期(権利確定日9月30日・3月31日/支払12月上旬・6月下旬/権利付き最終日9月28日)
日本製鉄の配当は年2回です。中間配当は9月30日が権利確定日で、支払いは12月上旬。2025年度の中間配当は12月4日に支払われました。期末配当は3月31日が権利確定日で、支払いは6月下旬、2026年は6月24日でした。
配当を受け取るには権利確定日の2営業日前、つまり権利付き最終日までに株を買っておく必要があります。2026年9月の権利付き最終日は9月28日(月)、権利落ち日は9月29日(火)です。
100株保有シミュレーション(年2,400円→税引後約1,912円・最低購入代金67,590円)
100株の年間配当2,400円から、税金20.315%を差し引いた手取りは約1,912円です。中間と期末で約956円ずつ受け取る計算になります。必要な資金は675.9円×100株=67,590円。
2025年10月の株式分割前は約30万円必要でしたから、かなり手が届きやすくなりました。1単元約6.8万円から、USスチールを抱えた日本の鉄鋼ナンバーワン企業の株主になれるわけです。
まずは100株だけ持ってみて、決算ごとに数字を追いかけるところから始めるのも一つの手だと思います。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資には元本割れのリスクが伴います。投資判断は読者ご自身の責任で行ってください。
株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 のメディア出演情報
児玉一希のメディア出演情報 日経CNBC「昼エクスプレス」
 2025年7月24日(木)放送の日経CNBC「昼エクスプレス」に、。
下記リンクより視聴が可能です。
https://online.nikkei-cnbc.co.jp/vod/59915
児玉一希のメディア出演情報 ビジネス映像メディア PIVOT「マーケット超分析」
児玉一希のメディア出演情報 松井証券YouTube公式チャンネル
児玉一希のメディア出演情報 「Live News イット!」県内ニュース(テレビ静岡)
2024年9月14日(土)に放送された「Live News イット!」の県内ニュース(テレビ静岡)にて、株式会社RES代表 児玉一希が講師として登壇した講座「投資YouTuberから学ぶ 女性向け投資のキホン講座」(企画協力:テレビ静岡)についてご紹介いただきました。当記事管理者・著者情報 株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 プロフィール
東京都立大学(旧・首都大学東京)卒業後、2014年に新卒でリクルートグループへ入社。営業職としてキャリアをスタートするも、当初は思うような成果を上げることができず、2年後に転職を決意。
2016年、金融教育を手がける企業に転職し、投資家の講演運営に携わる中で、株式投資をはじめとする各種投資について学ぶ機会を得る。
その過程で、投資と教育の分野に対する関心が高まり、自らも教育事業に携わるようになる。これまでに直接指導を行った受講者は累計2万人を超える。
2020年には、株式会社RESの代表に就任し、お金や投資を学ぶための学校(現:「マネバ」)を創設。
さらに、2022年にはYouTubeチャンネル「Trade Labo」を開設し、株式市場や個別株の分析に関する情報発信を開始。投資に関心を持つきっかけとなる場を提供している。