
「信越化学の株価はなぜ急落したの?決算は良かったのに」
「信越化学の株価は今後どうなるの?やばいの?」
「信越化学の株は今買うべき?買い時はいくらなの?」
「中国の反ダンピング措置で信越化学はどうなるの?」
YouTube登録者数31.5万人以上(2026年9月現在)の私、Trade Labo 児玉一希が詳しく解説していきます。
私自身もNISA口座で保有している銘柄です。資産が減ったのはもちろん、このチャンネルの視聴者の中にも中長期で持っている方が多いはずです。
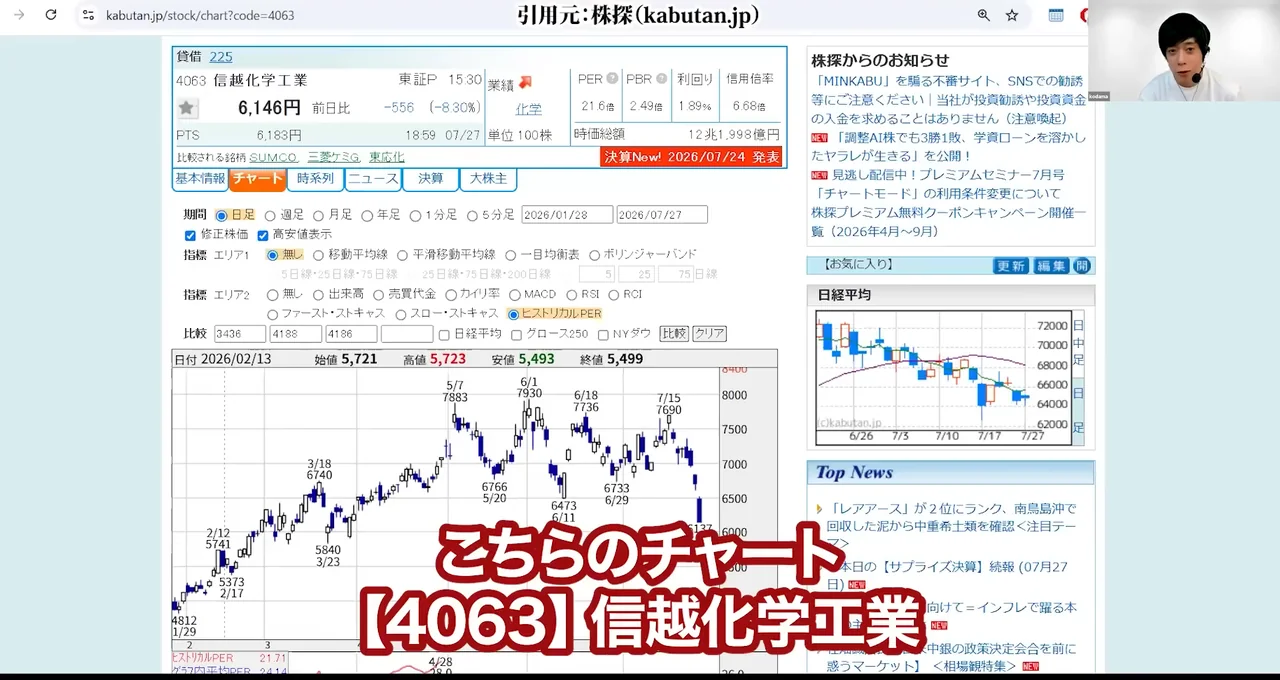
不思議なのは、決算は良かったということです。7月24日の第1四半期決算は増収増益、配当も10円の増配。普通に好感されるはずの内容でした。それなのに翌営業日は8%を超える急落。一体何が起きているのか。
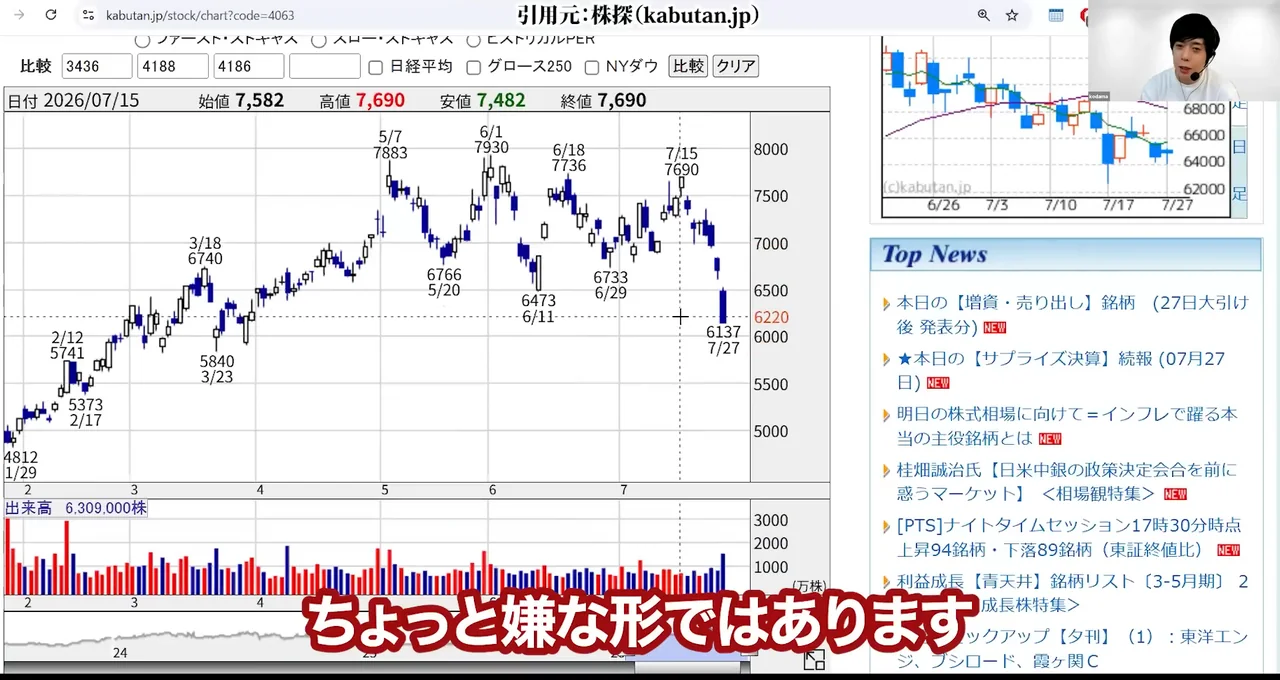
結論から言うと、この下げですぐにダメとは言い難いですが、ちょっと嫌な形ではあります。好決算の裏に隠れた懸念材料があり、そもそもここまで上がってきた株価にも下落の要因があった。この二重構造を理解しないと、値頃感だけで飛びついてしまいます。
本記事では、1年で4回起きた急落を時系列で整理した上で、下げの理由、今後の見通し、そして私が買い増しを検討する株価ラインまでお話しします。なお、動画は7月27日に収録したもので、その後の9月7日に中国の反ダンピング措置が発動しました。この記事では収録後の動きも含めて更新しています。
【Trade Labo 動画本編】あの世界シェアNo.1株がヤバめの暴落…逃げるべきか?
ここからの解説は、決算直後の7月27日に収録した動画でも取り上げています。喉を痛めていて聞き取りづらい箇所があるかもしれませんが、文章と合わせてご覧ください。
信越化学の株価はなぜ急落した?1年で4回の下落を時系列で
信越化学の株価は、2026年に入ってから4回の大きな下げを経験しています。それぞれ理由が違うので、まず時系列で押さえておきましょう。
| 時期 | 出来事 | 株価の反応 |
|---|---|---|
| 1月8日 | 中国商務省がジクロロシランの反ダンピング調査を開始 | 一時4.4%安の5,014円 |
| 1月27日 | 第3四半期決算と同時に大株主の株式売出し(2,723万株)を発表 | 翌28日に11.2%安、29日に年初来安値4,812円 |
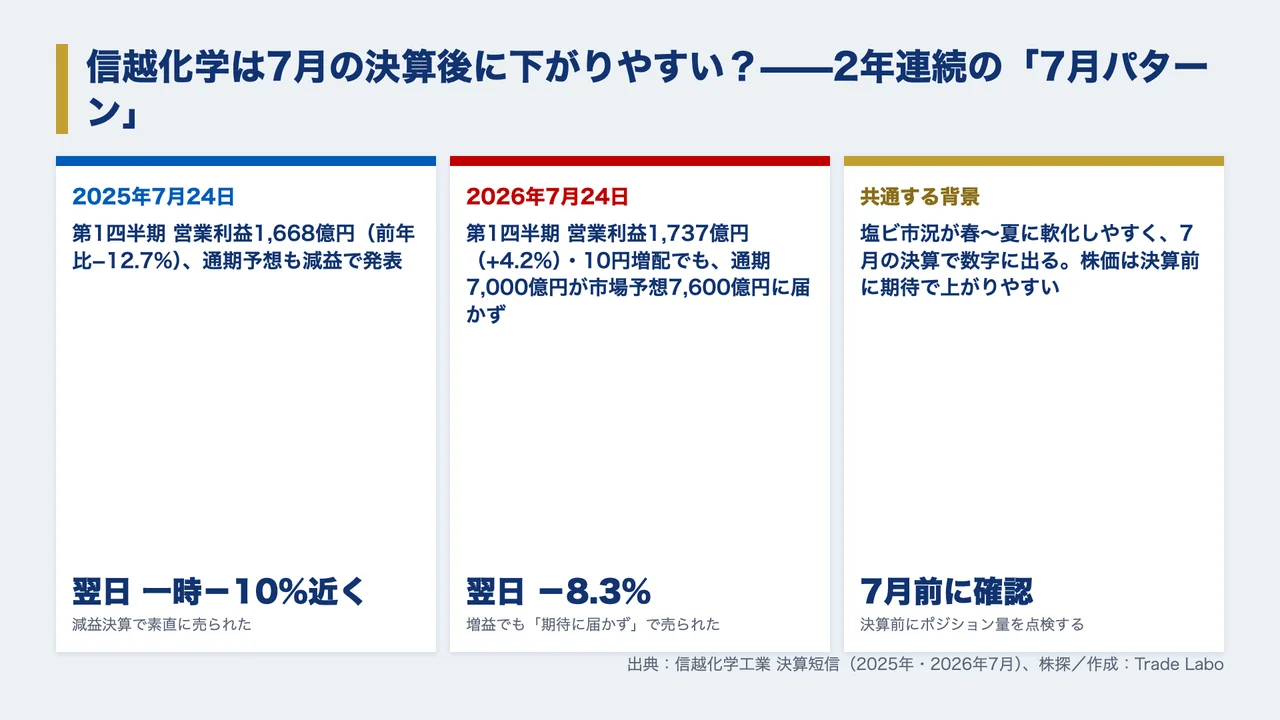
| 7月24日 | 第1四半期決算(増収増益・10円増配)と通期予想の据え置き | 翌27日に8.3%安の6,146円 |
| 9月7日 | 中国が反ダンピング措置を発動(保証金率99.2%・8日から実施) | 8日に116円安の5,702円 |
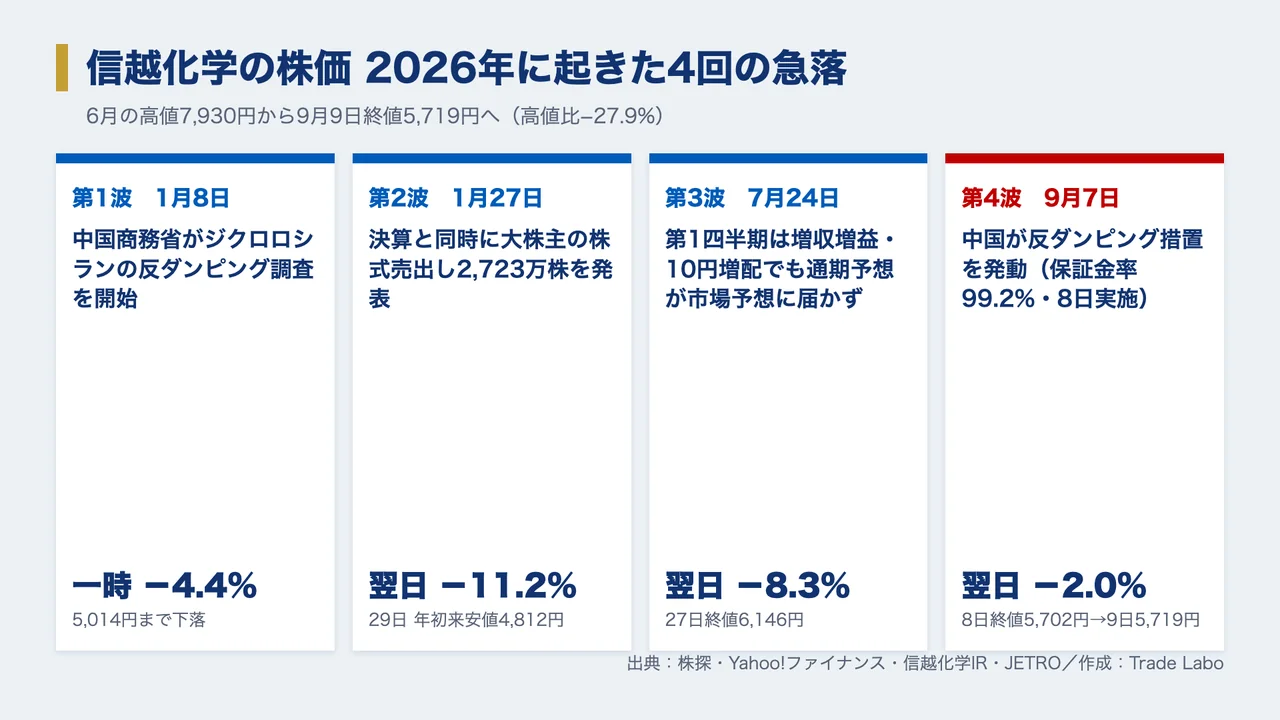
第1波 1月8日: 中国がジクロロシランの反ダンピング調査を開始——一時4.4%安
最初の下げは年明けすぐでした。中国商務省が、日本産の半導体用特殊ガス「ジクロロシラン」について不当廉売の調査を始めると発表。信越化学は主要な生産者の一つで、株価は一時230円安の5,014円まで売られました。この時点では調査開始に過ぎず、市場も「様子見」でした。
第2波 1月27日: 大株主の株式売出し2,723万株で翌日11%安——年初来安値4,812円
1月27日、第3四半期決算の発表と同時に、大株主による株式の売出しが公表されました。売出株数はオーバーアロットメントを含めて2,723万株、発行済株式の約1.4%です。売出人は三菱UFJ銀行(804万株)や損害保険ジャパン(376万株)などの金融機関で、政策保有株の解消が目的でした。
「市場に株があふれる」という需給悪化の懸念に、営業利益14.8%減の決算が重なり、翌28日の株価は11.16%の急落。29日には年初来安値の4,812円をつけました。売出価格は2月4日に5,062円で決まっています。
第3波 7月27日: 好決算なのに8%超の急落——高値7,930円からの折り返し
そこから株価は見事に切り返し、6月には7,930円の高値をつけました。
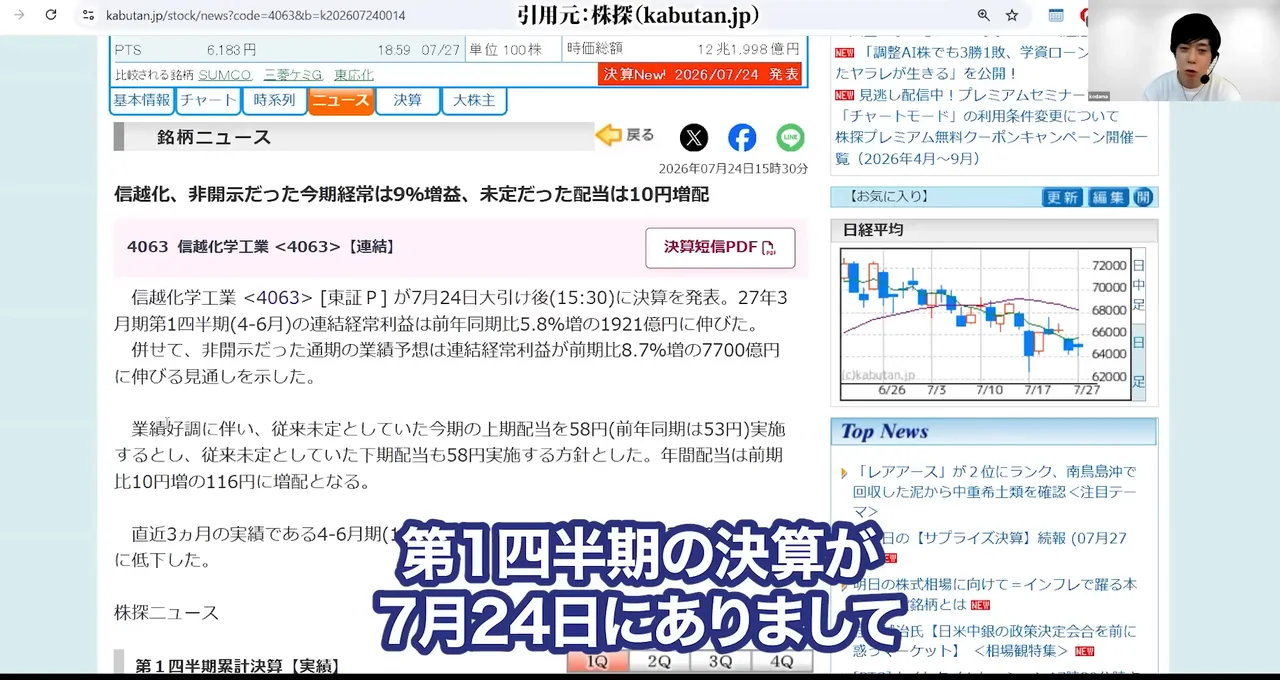
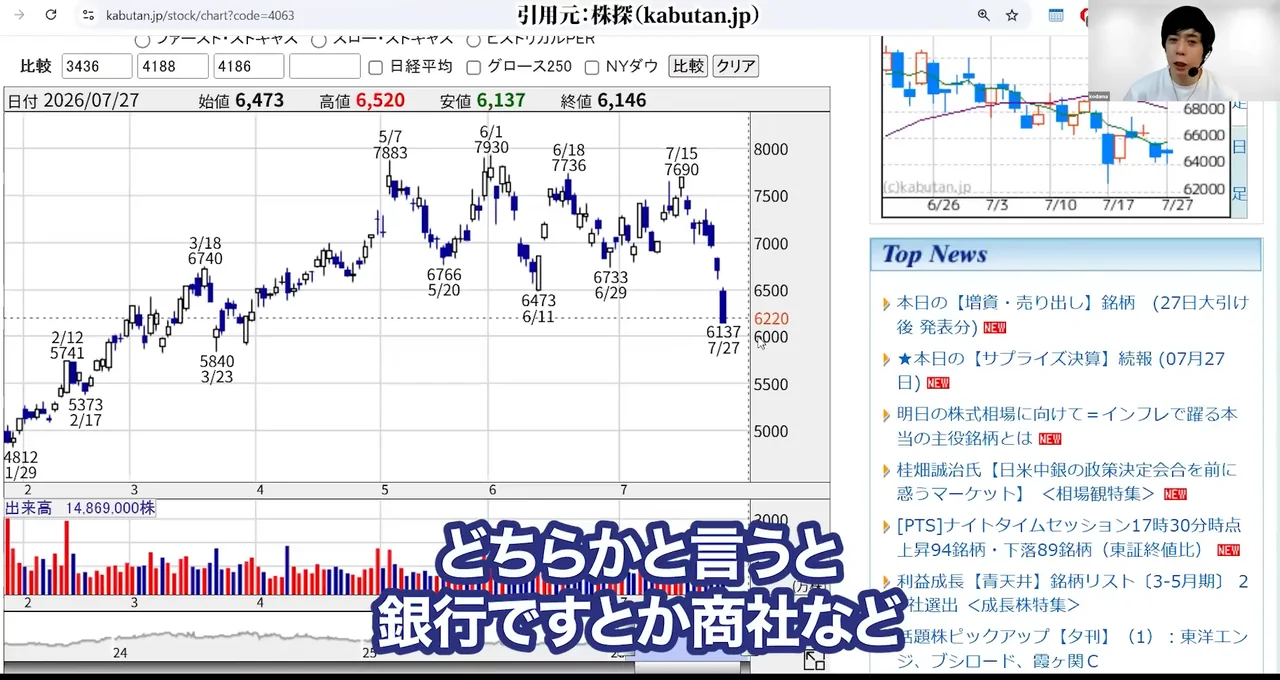
ところが7月24日の第1四半期決算を受けて、翌27日は8%超の急落。
この決算後の下げこそが、動画を撮った理由です。
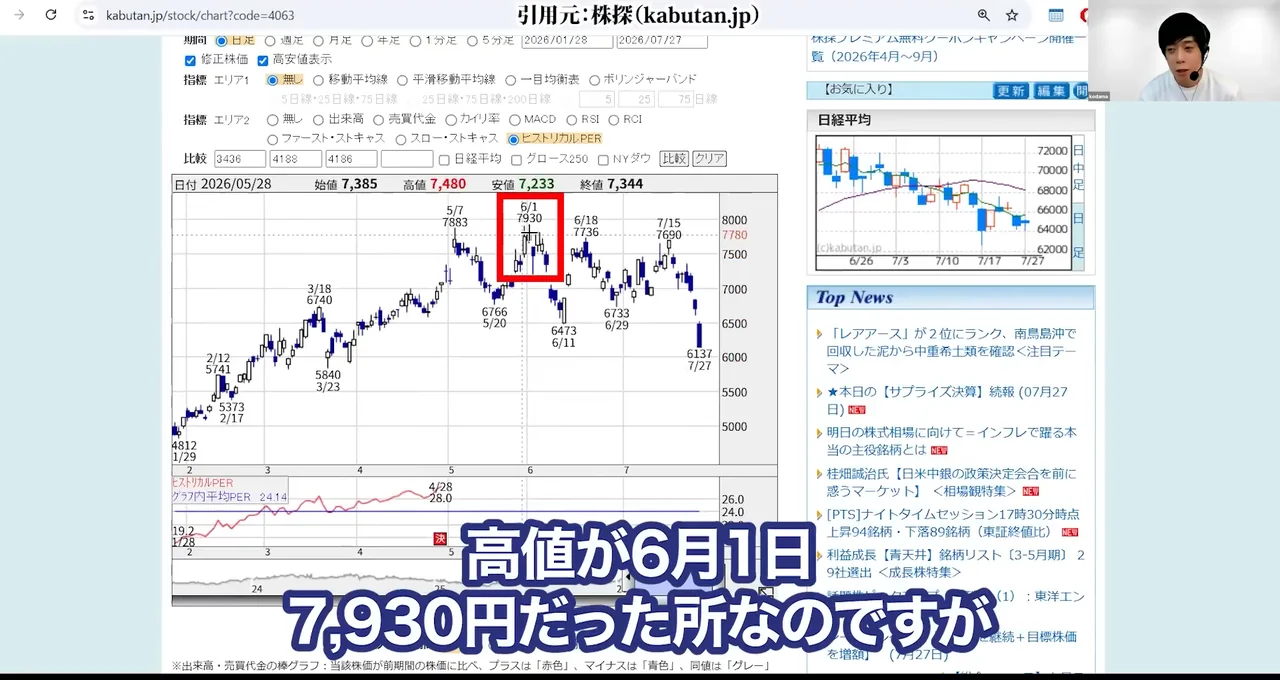
高値7,930円から2ヶ月で22%、記憶に新しい急落でした。中身は次の章で詳しく見ます。
第4波 9月7日: 反ダンピング措置が発動、保証金率99.2%——9月9日終値5,719円は高値から28%安
そして収録後の9月7日、中国商務省は1月から続けていた調査の仮決定として、日本産ジクロロシランに最大99.2%の保証金を課す反ダンピング措置を発表しました。信越化学の保証金率は99.2%、実施は9月8日からです。
8日の株価は116円安の5,702円、9日の終値は5,719円。6月高値からの下落率は27.9%に達しています。
前年も同じだった——2025年7月も決算後に約10%安の「7月パターン」
実は前年の2025年7月にも同じことが起きています。第1四半期の営業利益が12.7%減、通期予想も減益で出た決算の翌日、株価は一時10%近く下げました。信越化学は7月の決算後に売られやすい、というパターンを2年連続で見せたことになります。
信越化学の株価はなぜ下がる?理由①7月24日の決算——好決算の裏で、会社側の塩ビの見立てが外れた
では、7月の急落から見ていきます。決算そのものは悪くなかった。それなのに売られた理由は、4つのセグメントのうち2番目に大きい事業の中身にあります。
電子材料は営業利益23%増、生活環境基盤材料は34%減——二本柱の相殺構造
信越化学は主に4つのセグメントで構成されています。半導体の基板になるシリコンウエハーなどの電子材料、住宅の塩ビ管などに使われる生活環境基盤材料、シリコーンなどの機能材料、そして加工・商事・技術サービスです。大きいのは電子材料と生活環境基盤材料の2つです。
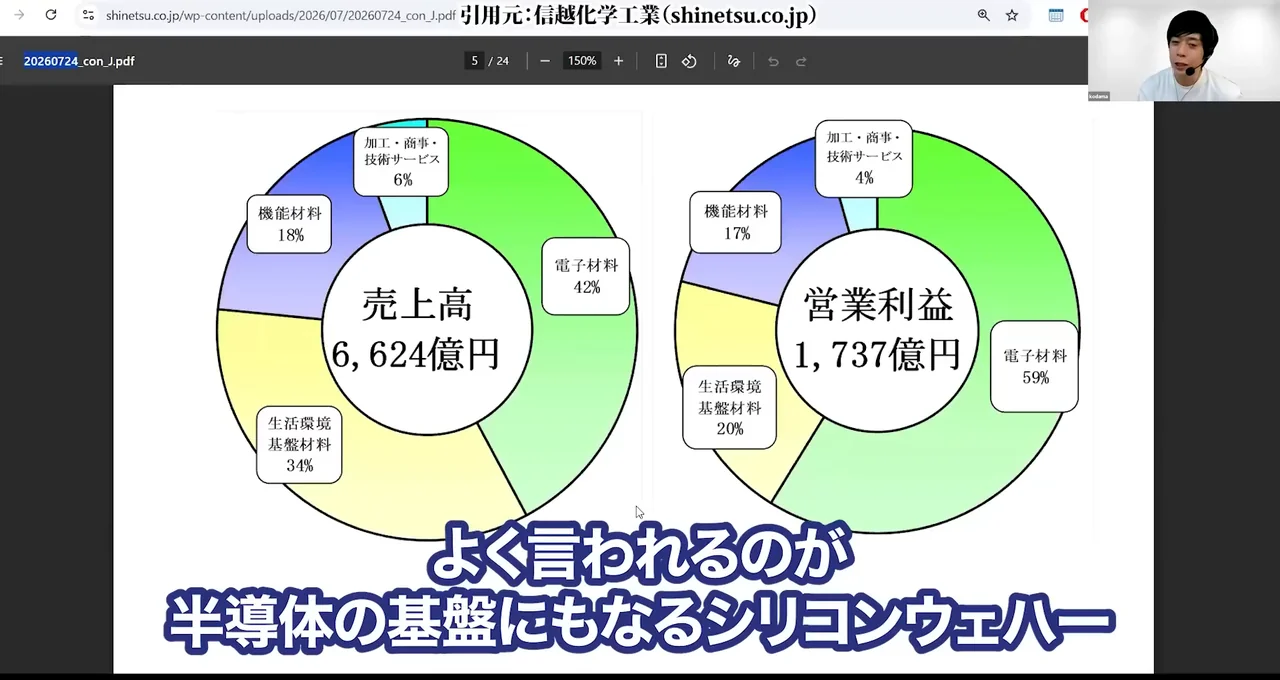
第1四半期の全社業績は、売上高6,624億円で5.4%増、営業利益1,737億円で4.2%増、純利益1,308億円で3.5%増でした。数字だけ見れば増収増益です。
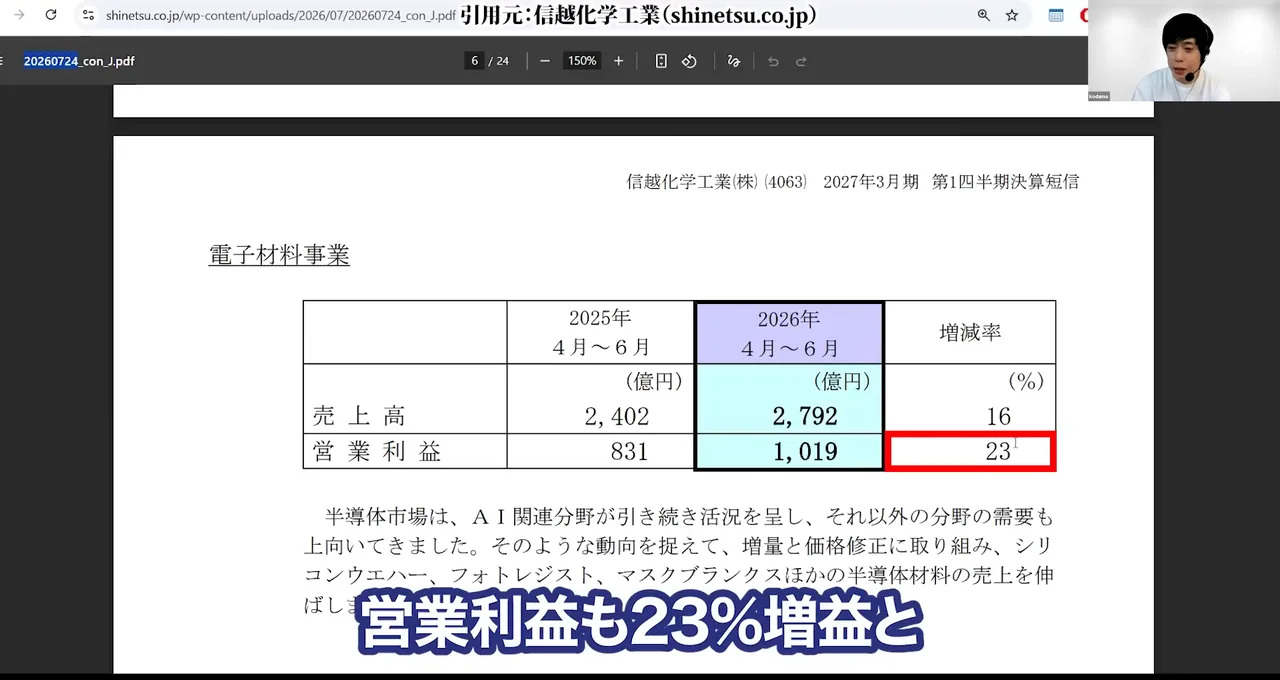
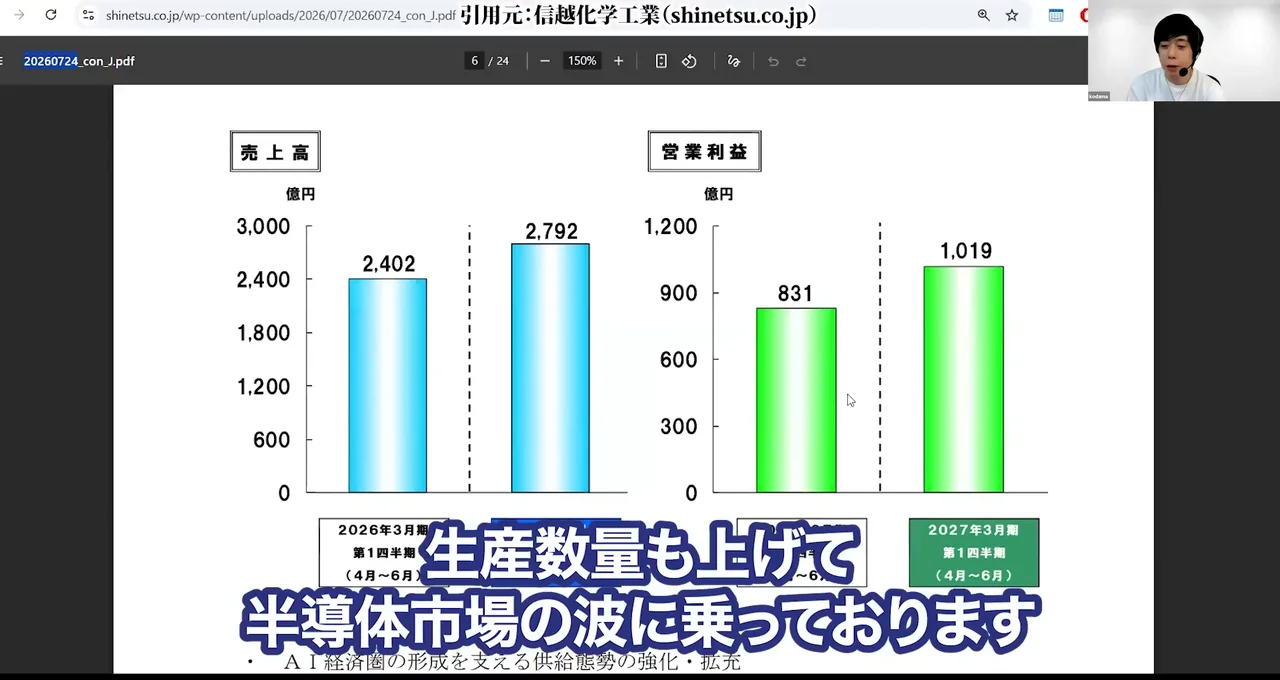
ところがセグメント別に見ると、まったく違う景色になります。電子材料はAI関連分野の引き合いが強く、売上が16%増の2,792億円、営業利益は23%増の1,019億円と素晴らしい増益。
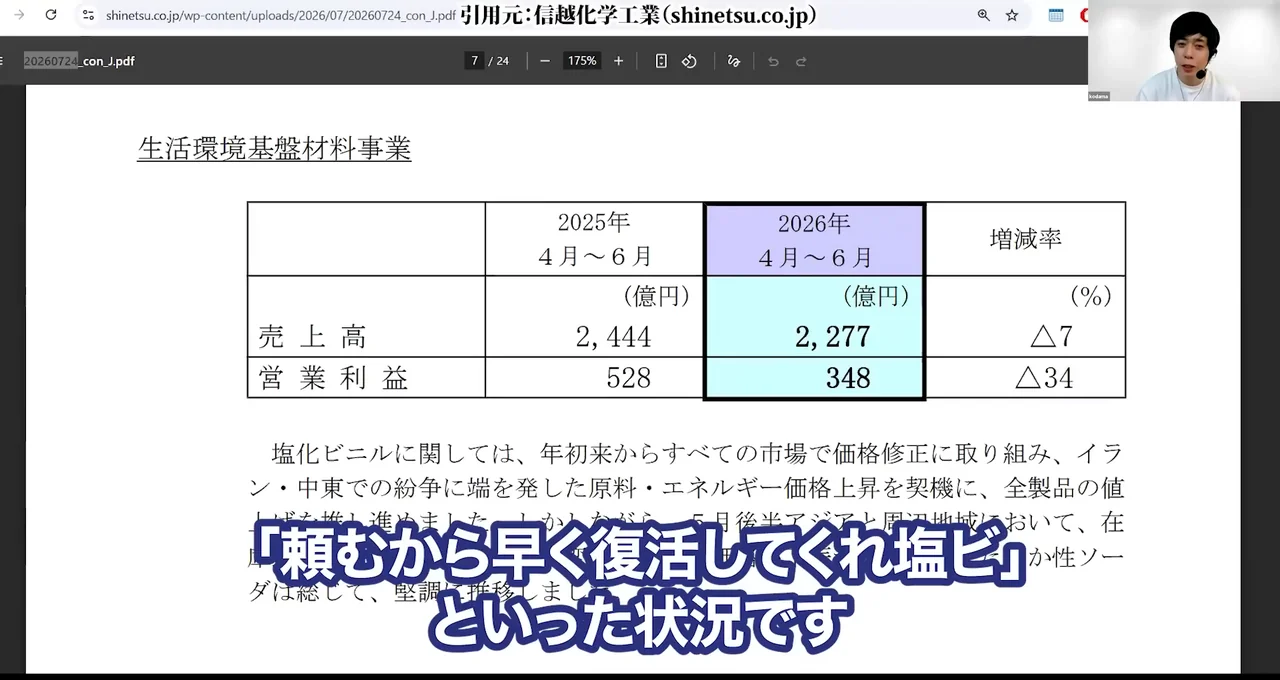
一方の生活環境基盤材料は、売上が7%減の2,277億円、営業利益はなんと34%減の348億円です。
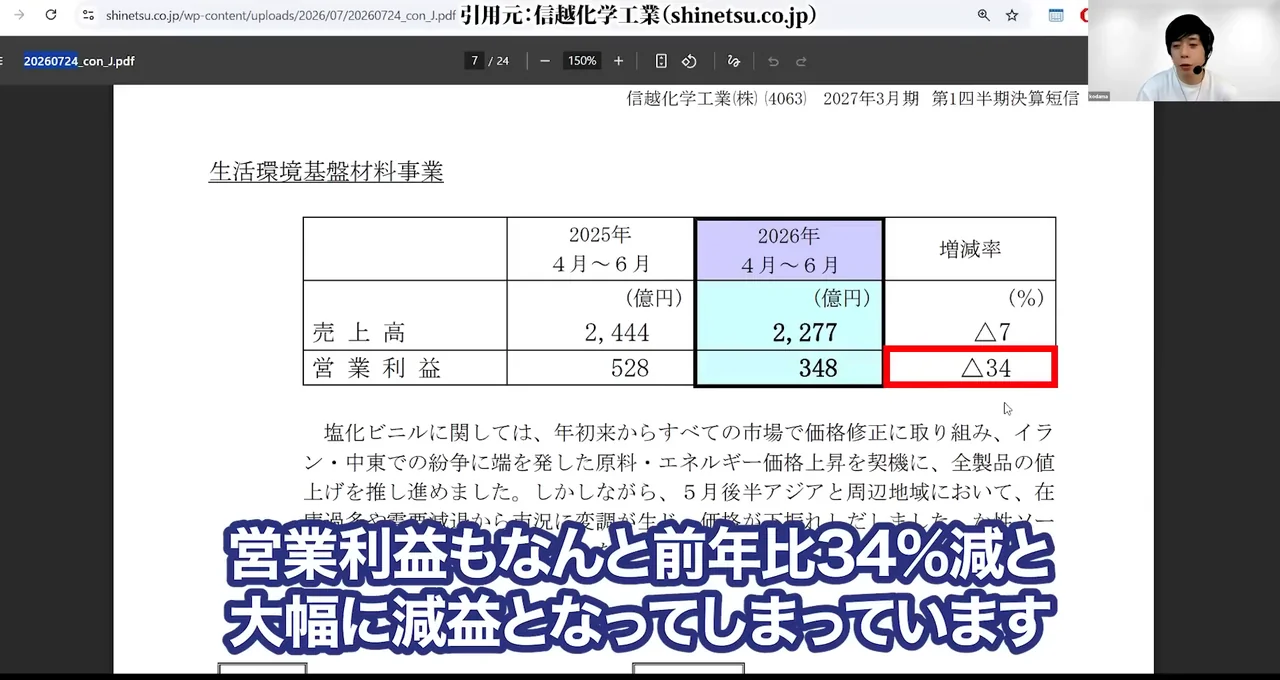
電子材料が稼いだ増益分を、塩ビの減益がほぼ食いつぶした。これが「増収増益なのに小幅」の正体です。
「5月後半アジアで市況に変調」——決算短信の原文が語る塩ビの現実
会社の決算短信には、こう書かれています。「塩化ビニルに関しては、年初来からすべての市場で価格修正に取り組み、イラン・中東での紛争に端を発した原料・エネルギー価格上昇を契機に、全製品の値上げを推し進めました。
しかしながら、5月後半アジアと周辺地域において、在庫過多や需要減退から市況に変調が生じ、価格が下振れしだしました」。
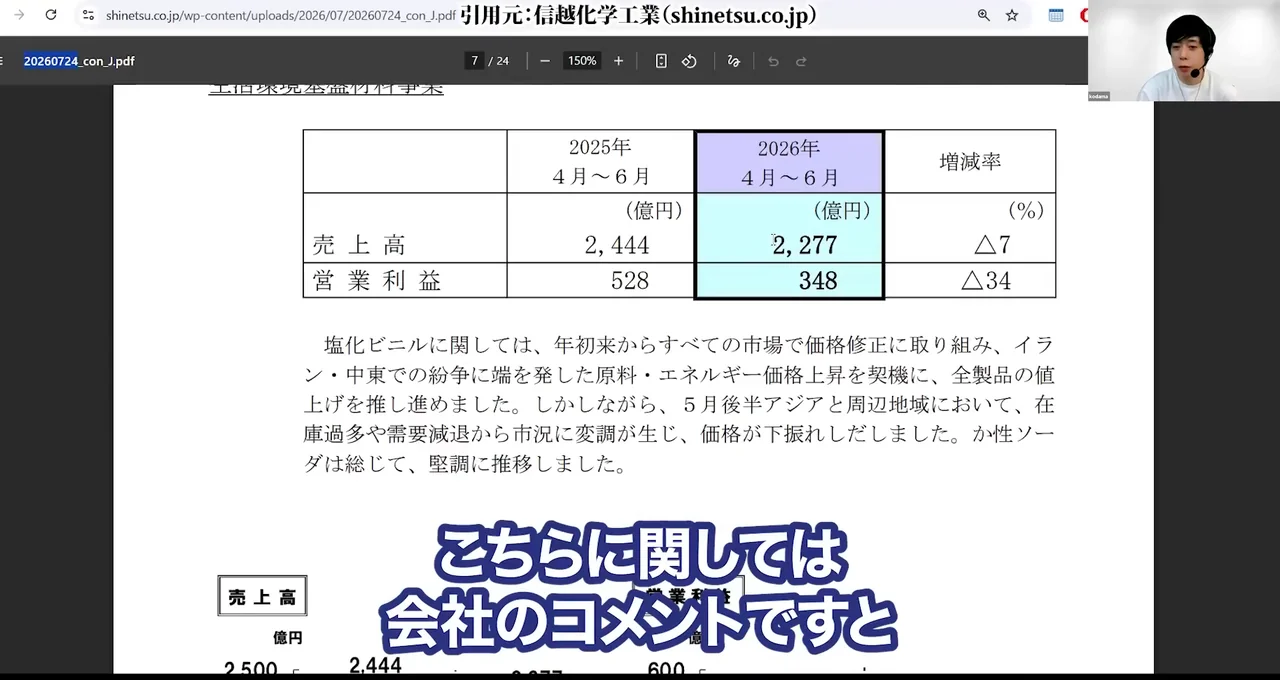
つまり、原料のエチレンなど資源価格の上昇を全て価格転嫁できていたものの、5月後半に需要が減退して価格が下振れしました。ここが痛いところです。
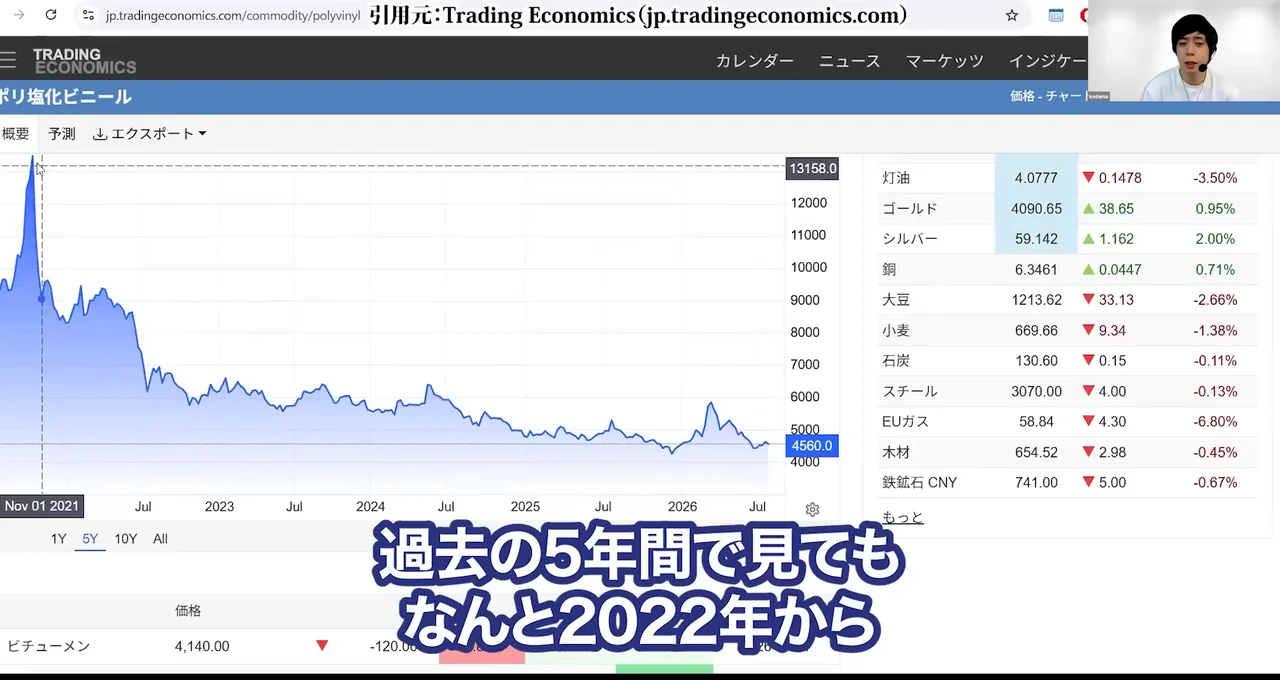
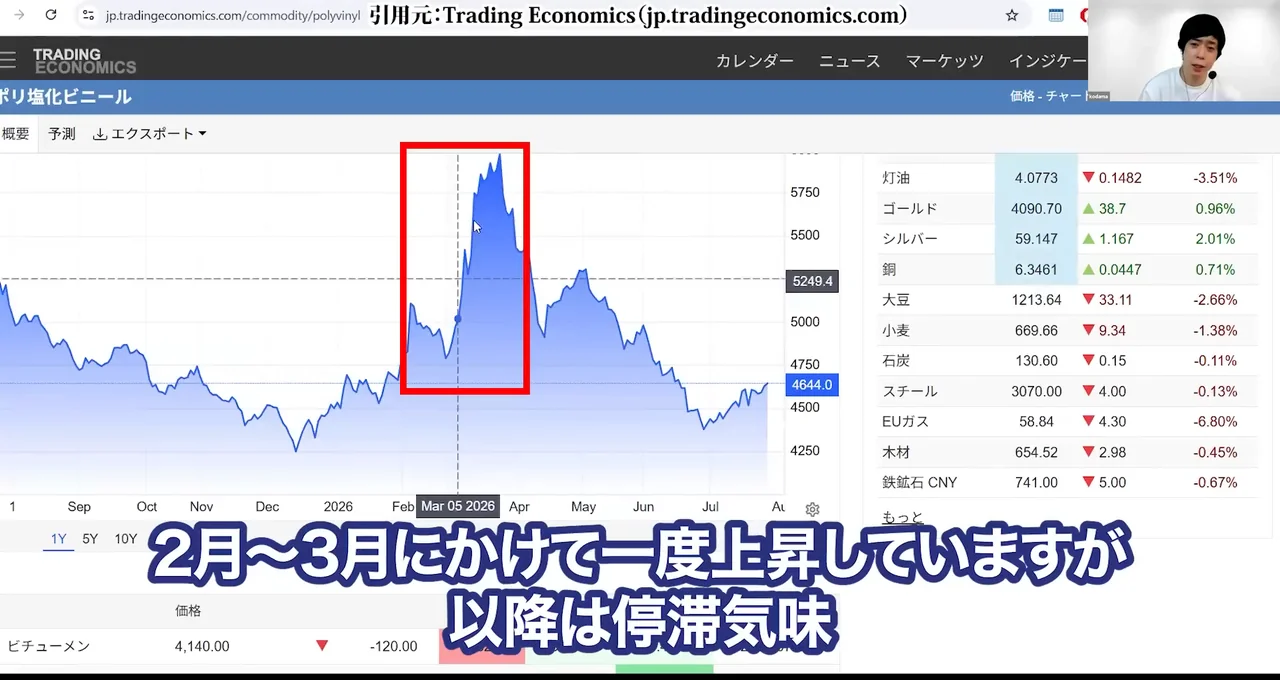
もともと塩化ビニル製品は中国メーカーとの競争が激しく、過剰生産で価格に下落圧力がかかりやすい状況でした。私が見ている限り、ポリ塩化ビニルの価格は2022年から3分の1ほどになっています。
4月に「一時的な揺り戻し」と見ていた経営陣——「頼むから早く復活してくれ、塩ビ」
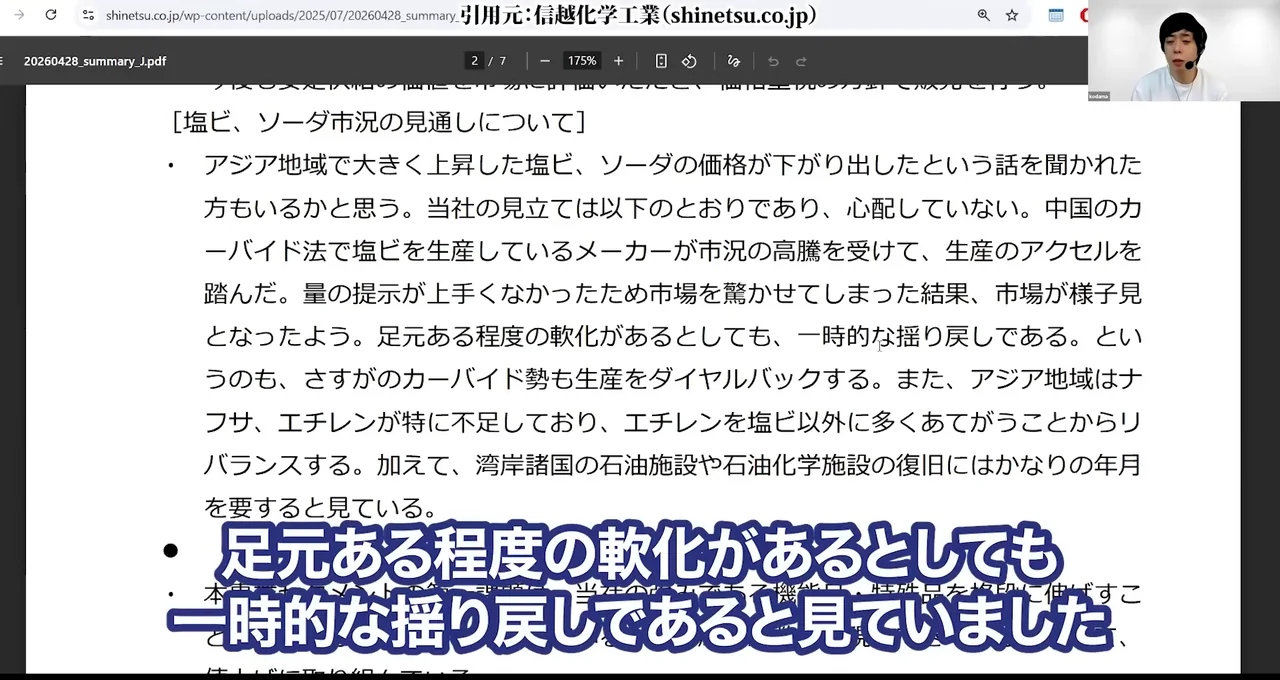
4月の本決算の段階では、経営陣は塩ビの軟化を「一時的な揺り戻し」と見ていました。中国のカーバイド法メーカーが市況好転を受けて増産のアクセルを踏み、市場が様子見になっただけで、価格はキープできるという見立てです。
ところが実際は、さらに下落に下落を重ねた。もともと高かったところに値上げをしたことで需要が減退し、最大市場である米国の住宅も売れ行きがいまいちで、価格が上がらない。結果として、現段階では会社側の見立てが外れてしまっているということです。
7月の決算説明会でも、会社側は「海外市場で年初来通してきた値上げは5月後半から巻き戻しを被っている」「アジア地域で予想を上回る在庫積み増しがあり、その後、需要の減退が起きた」と認めています。頼むから早く復活してくれ、塩ビ、といった状況です。
通期営業利益7,000億円 vs コンセンサス7,600億円——増収増益でも売られた理由
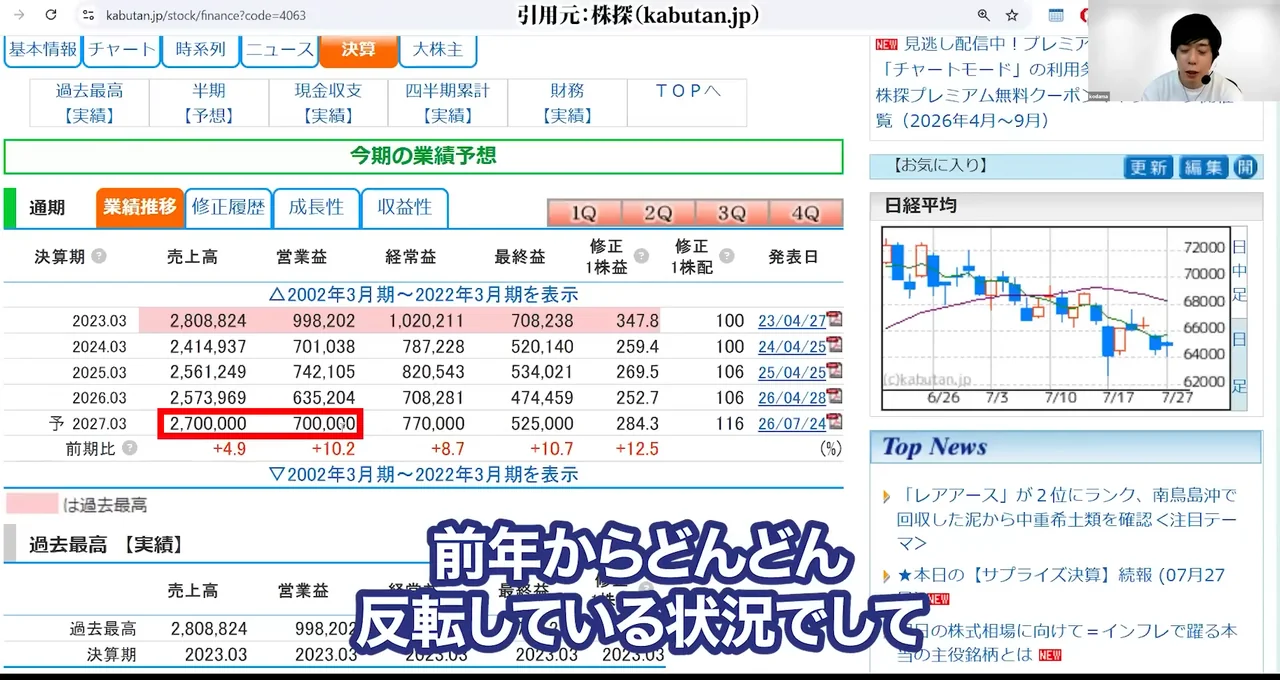
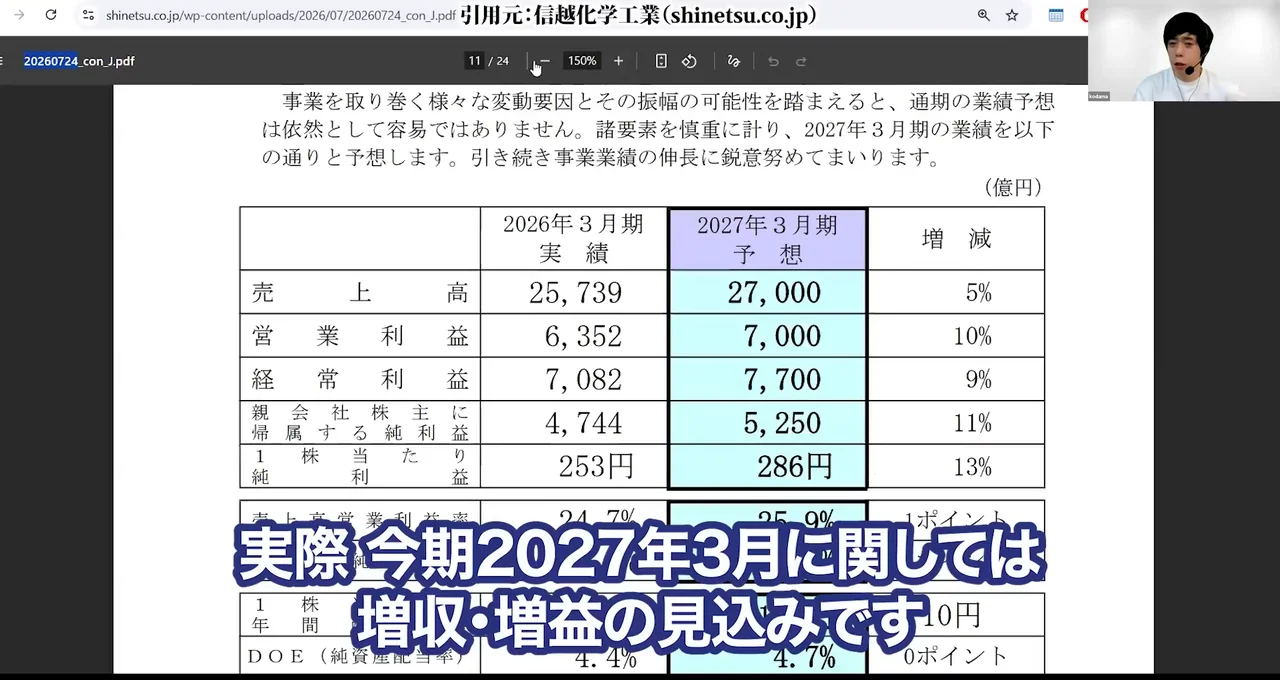
もう一つ、株価にとって決定的だったのが通期予想です。会社は2027年3月期の営業利益を7,000億円(前期比10.2%増)と予想しました。これ自体は前期比で2桁の増益ですが、アナリストのコンセンサスは7,600億円前後でした。会社予想は市場の期待を600億円以上、率にして8%ほど下回りました。
社長自身も説明会で「この業績予想がアナリストの予想を下回るものであることは認識しており、その差は生活環境基盤材料セグメントで生じている」と述べています。半導体が好調なのは予想通り、塩ビの回復が思った水準で起こらなかった。
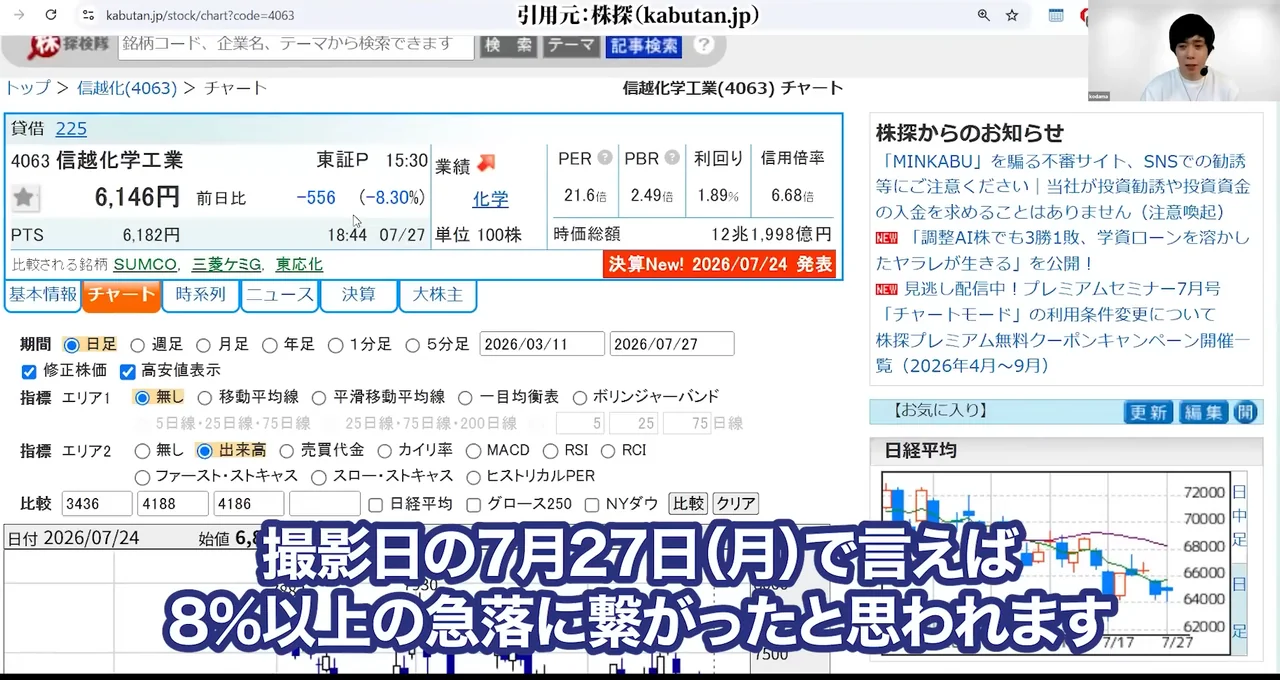
その期待の剥落が、撮影日の7月27日で言えば8%以上の急落につながったと思われます。
米国の高金利と住宅——塩ビ最大市場の需要が伸びない構造
塩ビの最大市場は米国の住宅です。ただ、米国も日本も高インフレに対して高い金利で対応する姿勢が鮮明ですから、当然、住宅の需要には悪影響です。
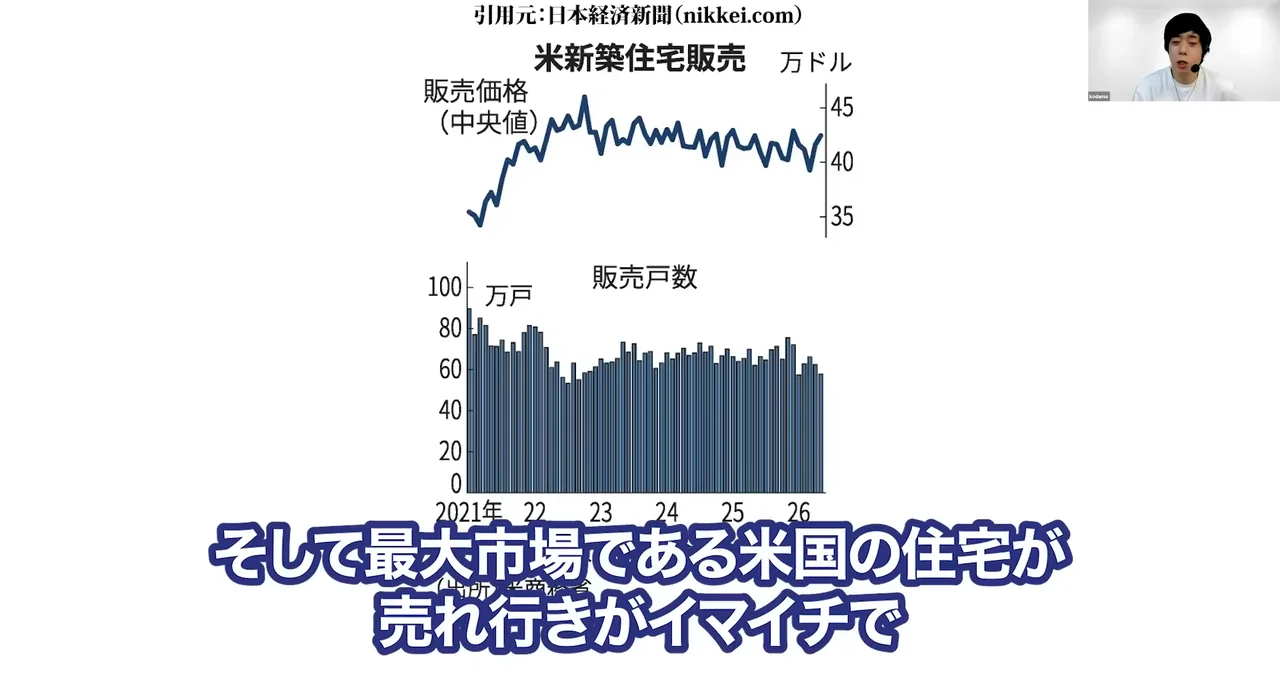
実際、アメリカの住宅着工件数を見ても、高金利がキープされた2023年以降は横ばいで推移していて、この辺が心配ですよね。
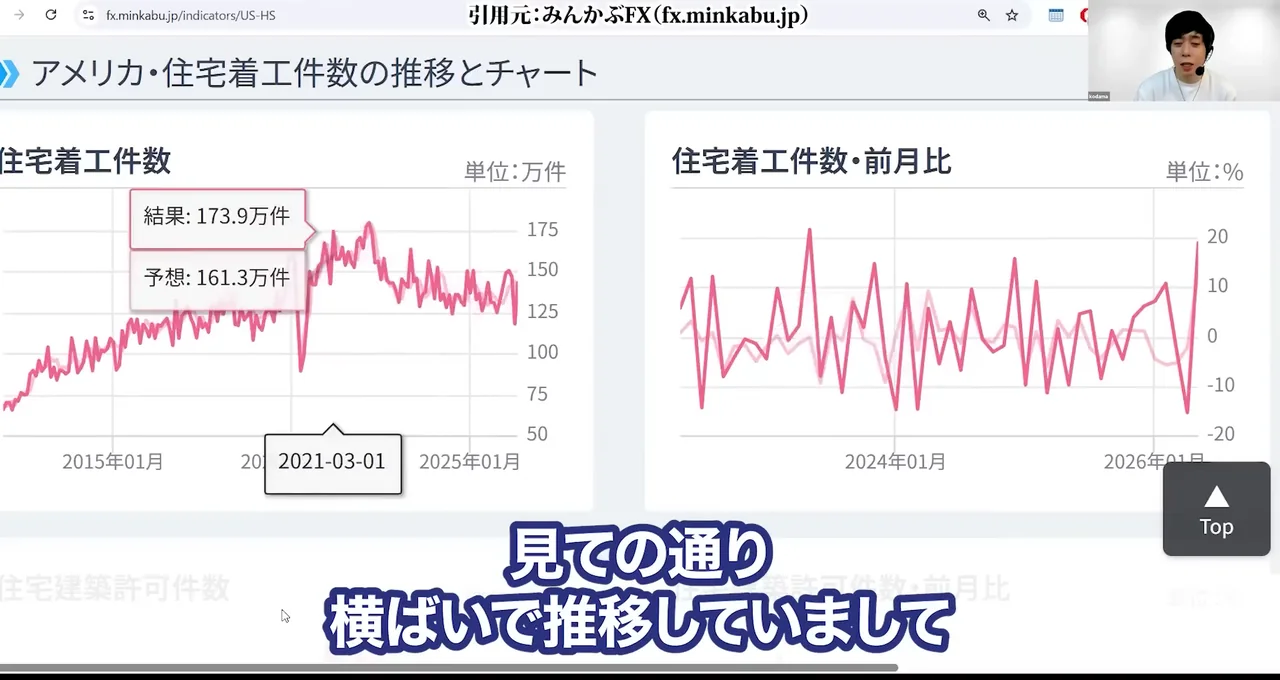
会社側は「住宅市場は決して芳しくないが、需要は比較的安定している。
産業投資、データセンター、インフラ全般の投資が下支えになっている」と説明しています。
塩ビは住宅だけでなく、AIやデータセンターのインフラにも大量に使われる素材です。中長期の需要は伸びるという見方は、私も同じです。
信越化学の株価はなぜ下がる?理由②そもそも上がりすぎていた
ここからが、この記事で一番お伝えしたい部分です。ファンダメンタルズの懸念だけでは、8%の急落は説明しきれません。そもそも株価が、かなり高いところまで上がってきていたという背景があります。
「値頃感だけで投資をしてはいけません」——ファンダメンタルズ以外の下落要因
世界シェアが高くて利益率も高い信越化学だからこそ、株価が安いところはチャンスではあります。ただし、値頃感だけで投資をしてはいけません。「高値から28%も下がったから安い」というのは、どこが天井だったのかを見ないと判断できないからです。
信越化学の株価サイクル——1年半〜2年上昇して1年下落を繰り返す
信越化学は長期で見れば上昇トレンドにありますが、1年半から2年ほど上昇して、また1年ほど下落し、そして上昇するというサイクルを繰り返しています。今の株価推移は、ちょうどそのサイクルに当たります。
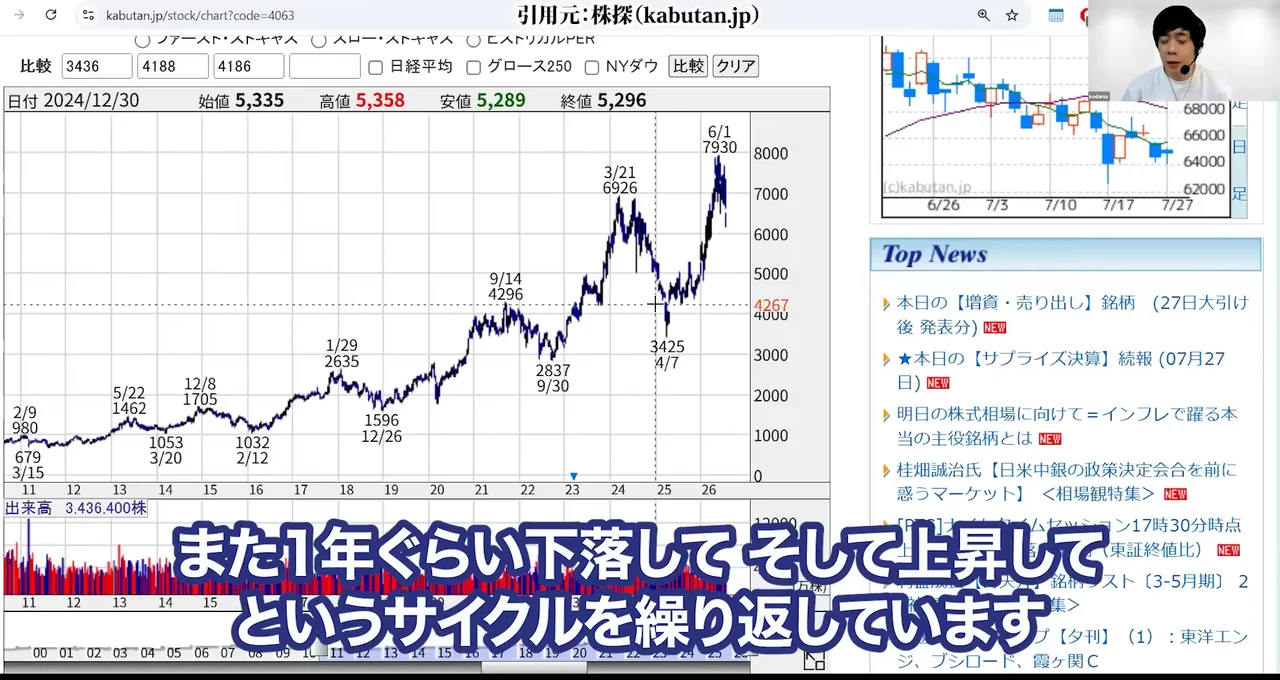
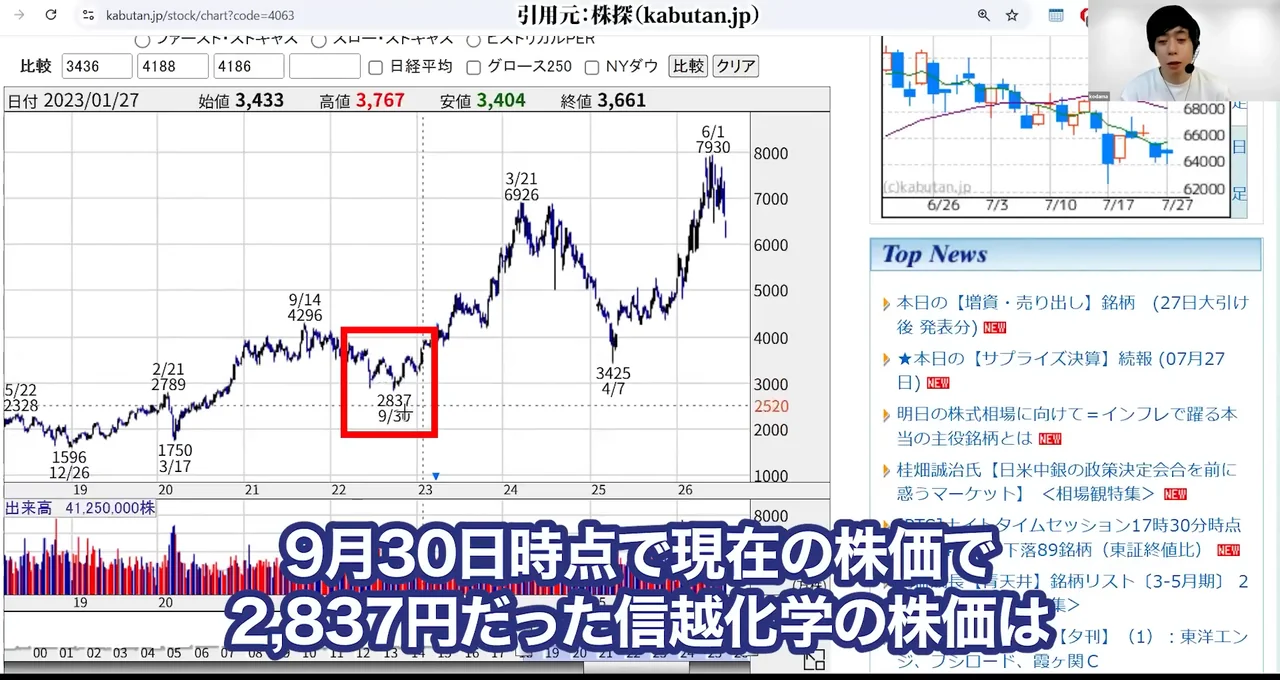
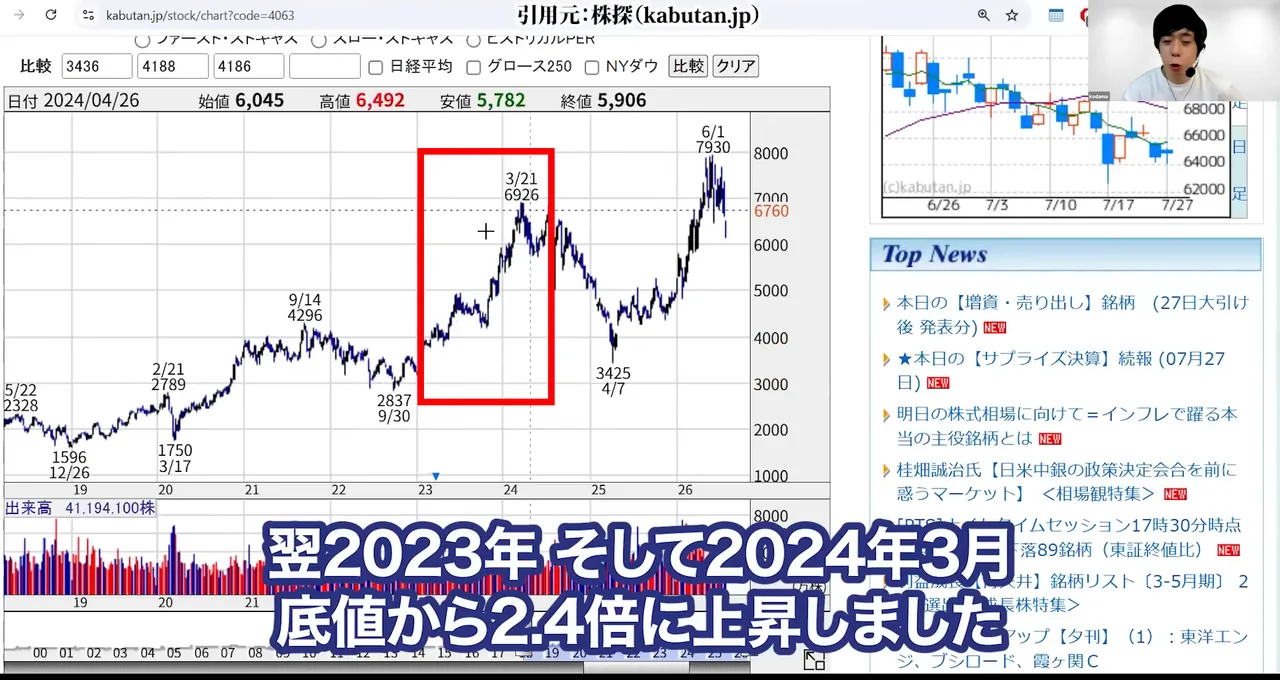
具体的に見ましょう。高金利相場でハイテク株が下落した2022年、9月30日の安値は分割調整後で2,837円でした。そこから2024年3月の高値6,926円まで、約2.4倍に上昇しています。
かと思いきや、2024年はその後、日本株の不調とともに下落し、2025年4月には安値3,425円と、高値から半値になりました。
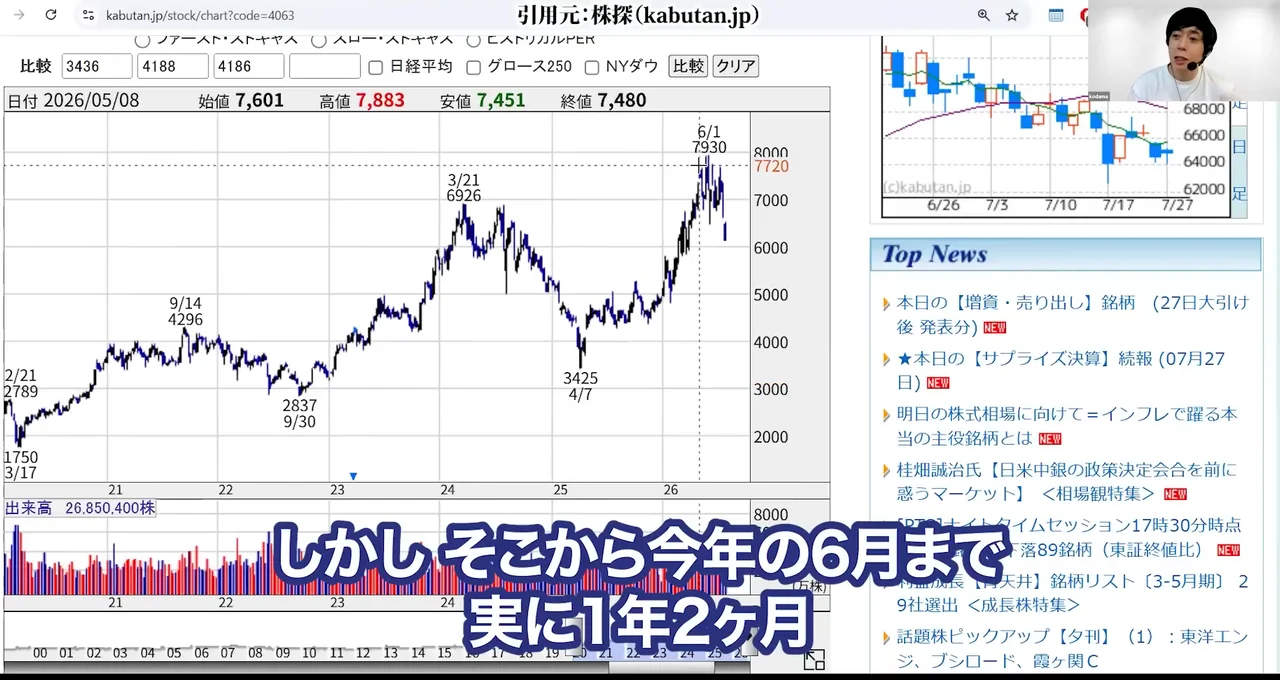
しかしそこから2026年6月の7,930円まで、1年2ヶ月で2.3倍まで上昇を続けました。2022年から2024年の上昇と、2025年から2026年の上昇は、幅がほぼ同じです。
もちろん、過去のパターンが株価にそのまま当てはまるということは、そうそうありません。とはいえ、時価総額11兆円を超えるような大型株であれば、ある程度、値動きには傾向が出ます。
PBR3.2倍は過去2回の天井——2024年3月と2026年6月で同じ水準から折り返した
さらに決定的なのがPBRです。信越化学の5年間のPBRの推移を見ると、2024年3月に高値をつけた時と、2026年6月に高値をつけた時のPBRは、どちらも約3.2倍。ちょうどそこで高値をつけて、今折り返しています。
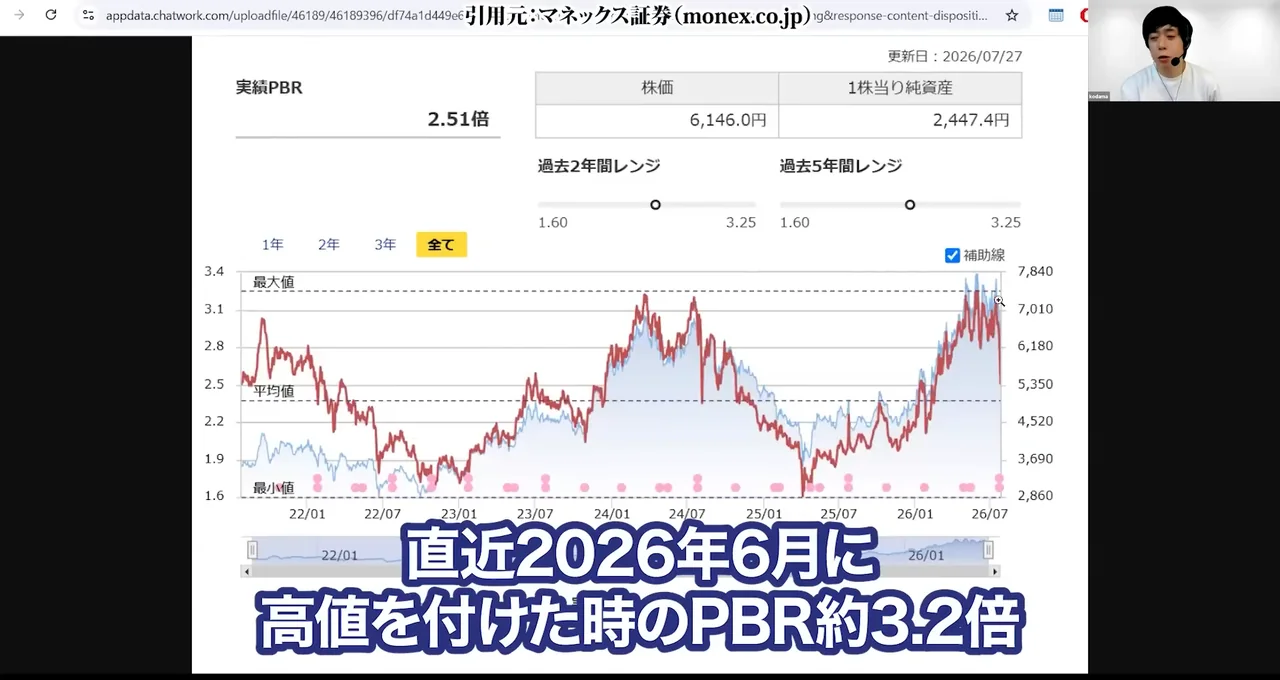
実際に計算すると、第1四半期末の1株当たり純資産2,447円に対して高値7,930円はPBR3.24倍。化学の中では、この6月の時点で割高な株価水準に達していたということです。9月9日時点のPBRは2.28倍まで下がりましたが、これでも化学株としては高い部類です。
「上げるところまで上げた」——期待とのギャップが急落を生む仕組み
株価が割高でも、その期待やハードルを上回るような素晴らしい業績や見通しを出せれば、株価は一段も二段も上がります。ところが今回は増収増益とはいえ小幅な上がり方で、ある意味、期待通りというか、それ以上ではなかった。むしろ半導体材料以外の指標は悪化している。
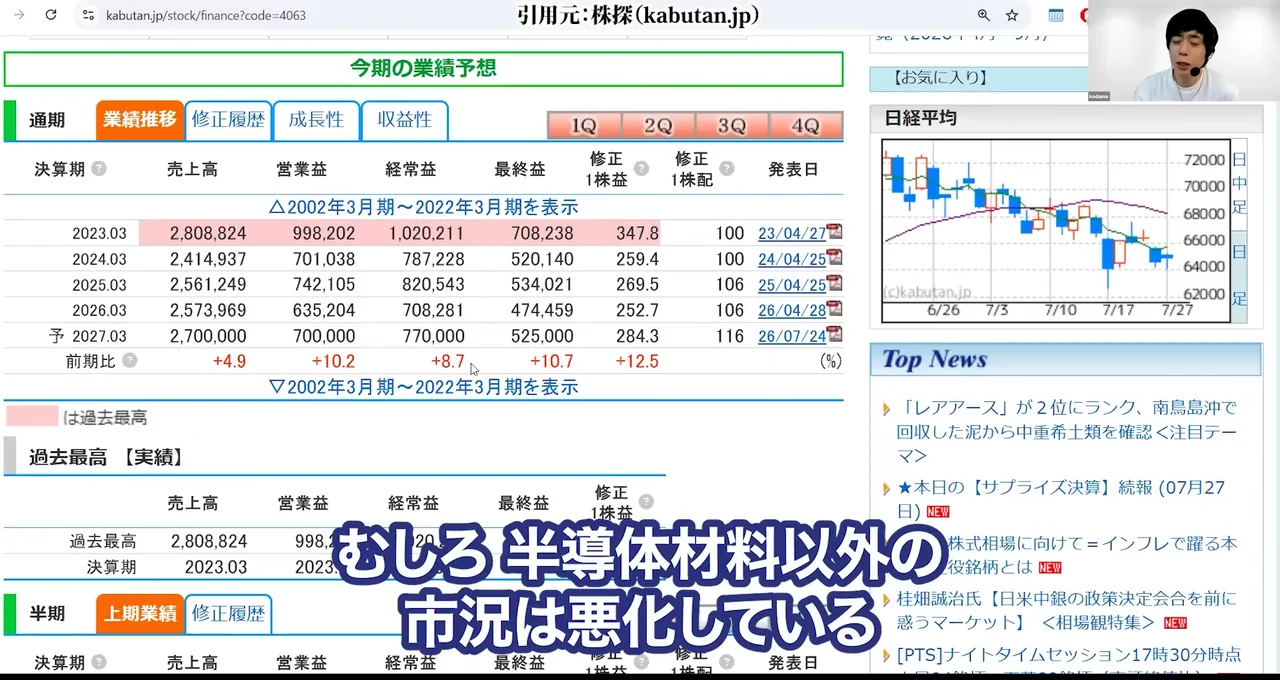
そんな期待とのギャップが、今回の株価下落にもつながっていると私は考えています。ファンダメンタルズの懸念点はもちろん、株価自体がかなり高いところまで上がってきていた。信越化学の長期のサイクルから見ても、ちょうど上げるところまで上げた、というのが私の見解です。
中国の反ダンピング措置で信越化学はやばい?影響の大きさを測る
収録後に起きた9月7日の中国の措置について、「信越化学はやばいのか」という声が増えています。事実を確認した上で、影響の大きさを測ってみましょう。
保証金率99.2%の対象はジクロロシラン——9月8日から何が起きているか
中国商務省が9月7日に仮決定したのは、日本産ジクロロシラン(DCS)に対する反ダンピング措置です。ジクロロシランは半導体の製造工程で薄膜を形成するために使われる特殊ガスで、ロジックやメモリーなど幅広い半導体に用いられます。
保証金率は信越化学が99.2%、デンカ子会社のデナールシランが80.8%。9月8日から、中国の輸入業者は税関に保証金を納める必要があります。
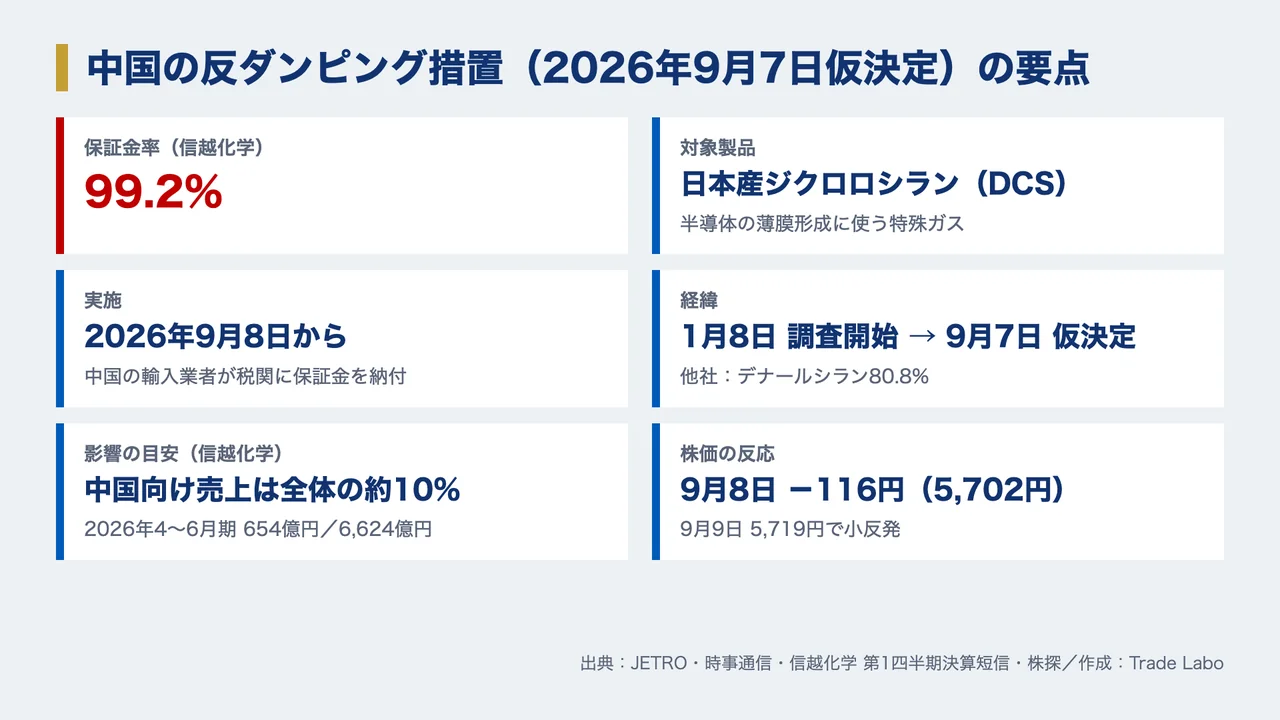
実質的に、中国向けのジクロロシランの価格が2倍近くになるということです。8日の株価は116円安と、市場は素直に嫌気しました。
中国向け売上は全体の10%(654億円)——「直接的影響は限定的」の根拠と限界
影響の大きさを測る材料は、決算短信にあります。第1四半期の市場別売上は、日本24%、米国24%、アジア35%、欧州10%で、アジアのうち中国向けは10%、金額にして654億円です。
しかもジクロロシランは信越化学の製品群の中では一部門の一製品に過ぎません。報道でも「当該製品の割合は小さく、直接的影響は限定的」と伝えられています。
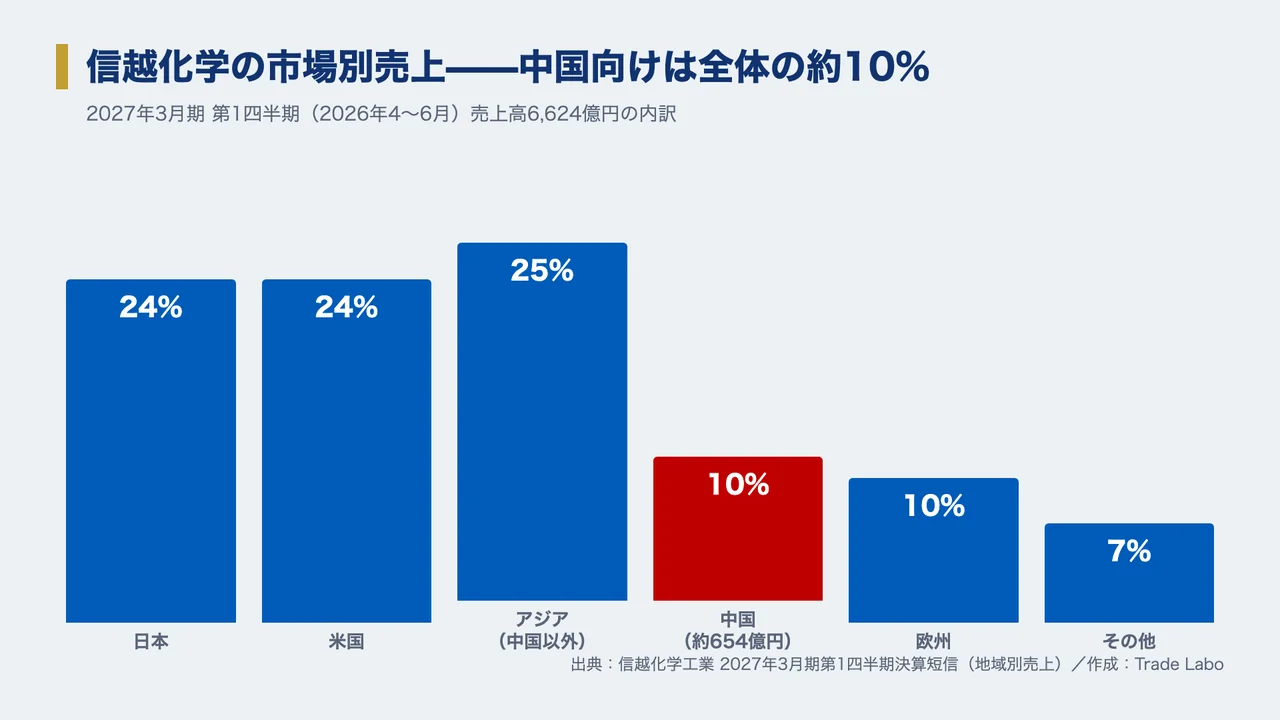
そのため、この措置だけで信越化学の業績が傾くことは考えにくいです。ただし、懸念材料がないわけではありません。今回の対象がジクロロシランで済むのか、他の半導体材料に広がるのか。ここは中国の判断次第で、会社の努力で変えられる領域ではありません。
1月の調査開始から9月の発動まで——対日圧力の一本線として見る
今回の措置は突然出てきたものではなく、1月8日の調査開始から続く一本の線です。背景には、高市首相の台湾有事に関する発言に中国が反発し、1月から軍民両用品目の対日輸出規制を強化した経緯があります。その直後に商務省が調査を始めており、対日圧力の一環とみられています。
つまり、これは信越化学の事業の問題というより、日中関係の問題です。1月の下げも、9月の下げも、同じ地政学リスクが形を変えて出てきたもの。今後も政治的な材料で株価が振れる可能性は、頭に入れておく必要があります。
信越化学の株価は今後どうなる?児玉の見通しと会社の強み
では、信越化学は長期投資の対象としてもうダメなのか。私の見通しを時間軸で分けてお話しします。
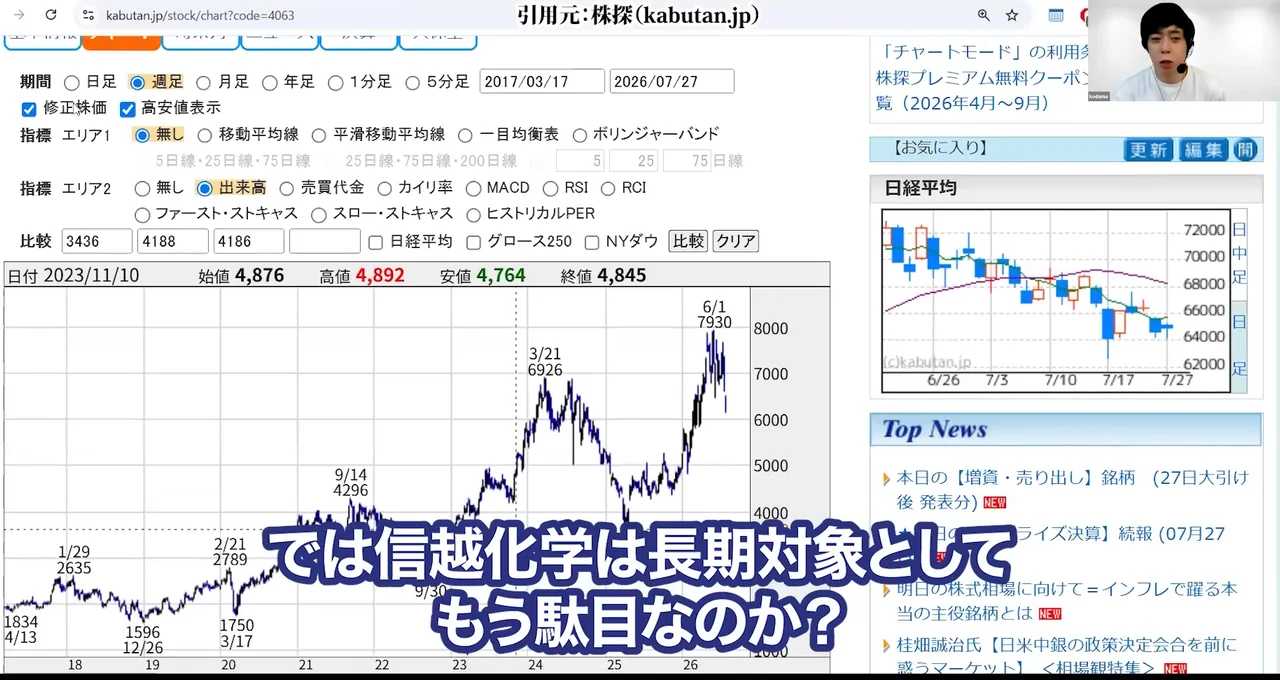
短期は「嫌な形」——半導体・AI株の上値が重く、資金はバリューへ
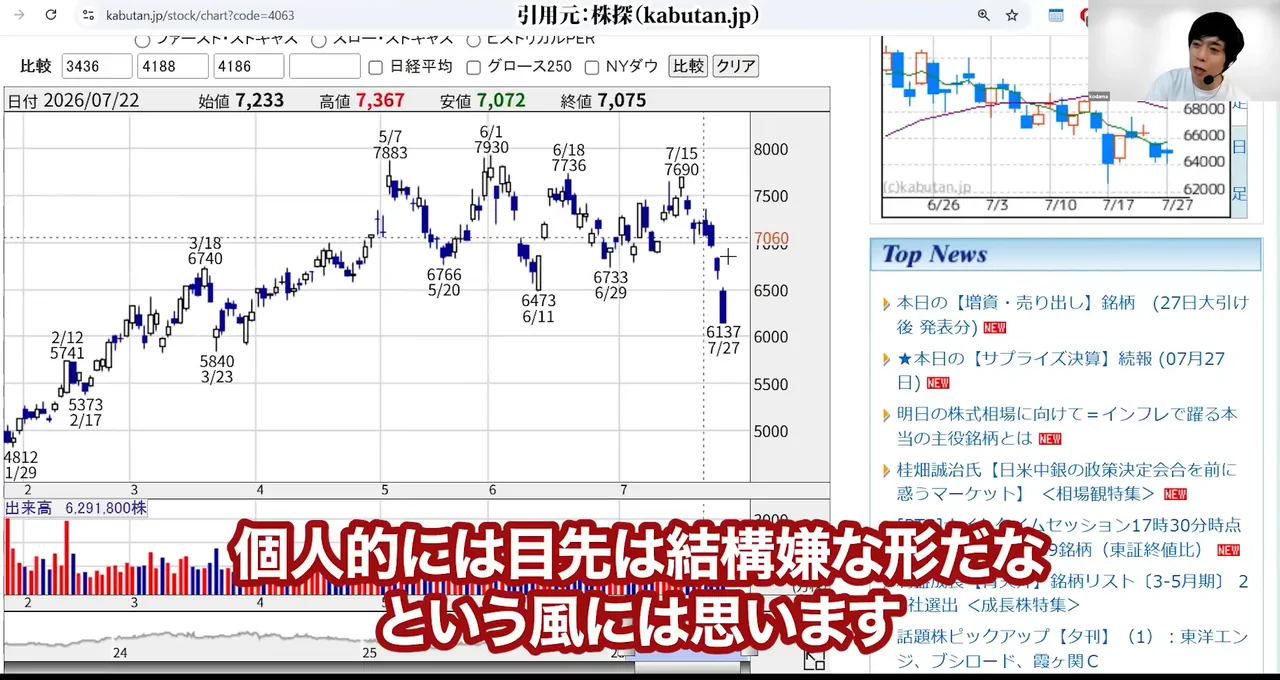
個人的には、目先は嫌な形だと見ています。
そもそも半導体やAI株の上値が重く、どちらかというと銀行や商社、海運、自動車のようなバリューセクターに資金が移っている節もあり、短期的にはおそらく不利な状況でしょう。
中長期の強み: 自己資本比率79%・現預金1兆6,542億円・ほぼ無借金
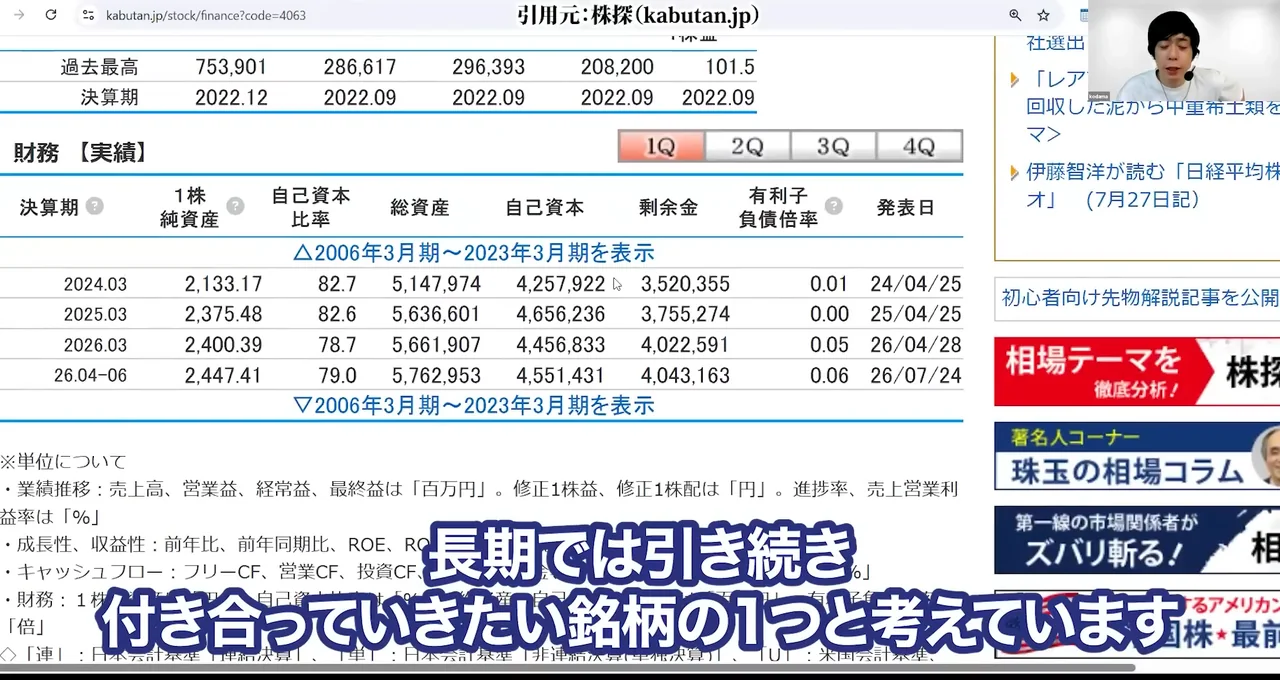
ただし、私もNISA口座で保有しながら、今回の下落にがっかりしつつも、長期では引き続き付き合っていきたい銘柄の一つと考えています。信越化学の強みは何と言っても、この潤沢なキャッシュです。
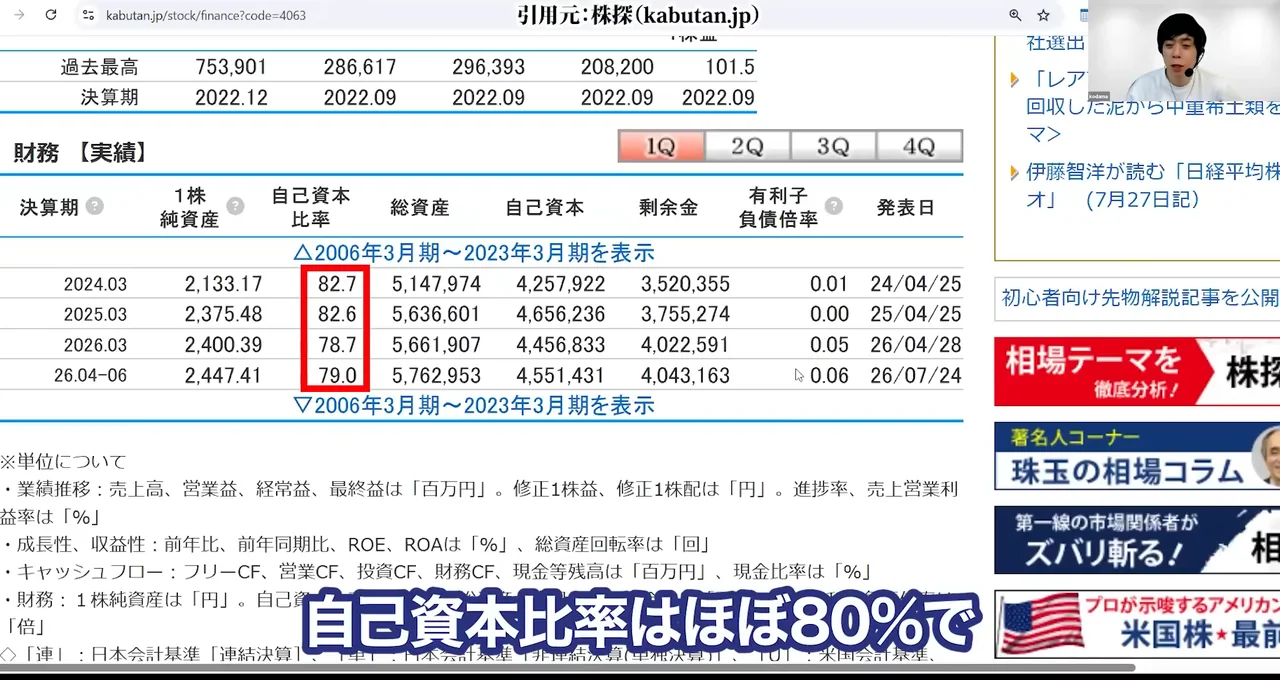
第1四半期末の自己資本比率は79.0%。現預金は1兆6,542億円あるのに対して有利子負債は2,603億円と、実質的に無借金です。塩ビの市況が悪い時期を、財務の心配なく耐えられる会社だということです。
成長投資が続く: 米国の塩ビ原料増産に5,300億円、群馬の新工場でAI半導体材料を増産
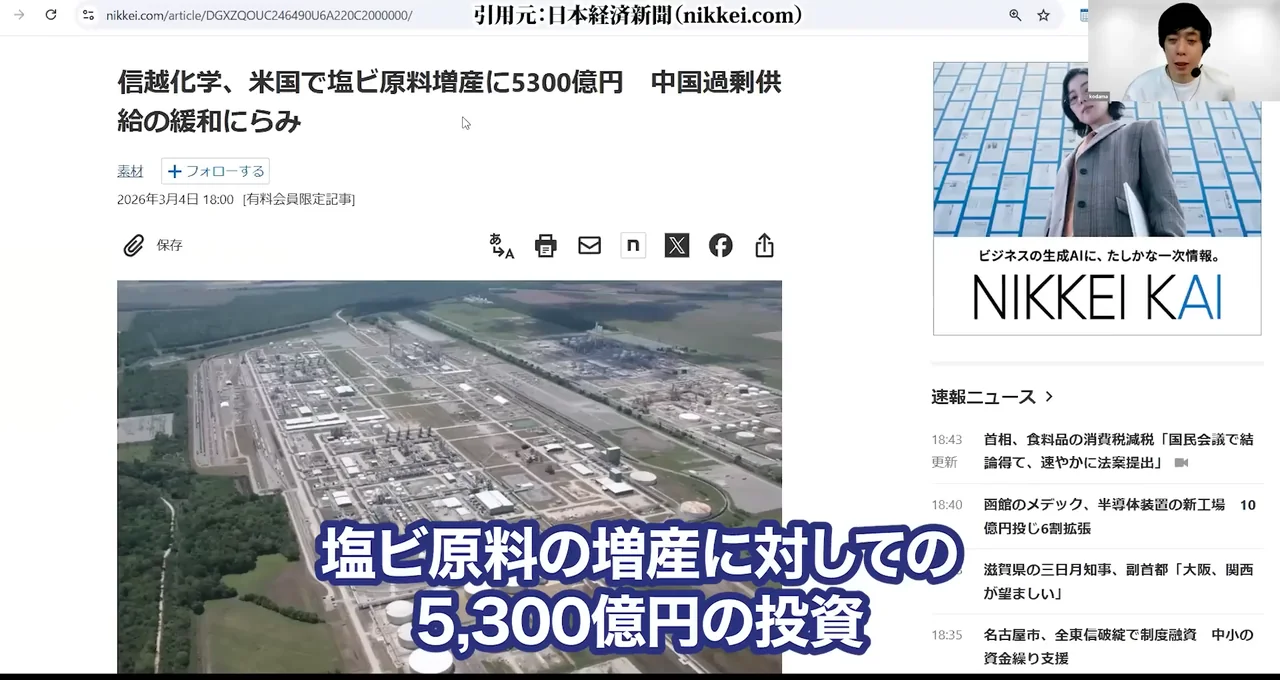
そして、将来の業績につなげる取り組みを止めていません。2026年3月には、米国ルイジアナ州で塩ビ原料の増産に約5,300億円(34億ドル)を投じると発表しました。
エチレン工場と電解・塩化ビニルモノマー工場を新設し、2030年末の完工を予定しています。塩ビが苦しい今のタイミングで、あえて原料から押さえにいく投資です。
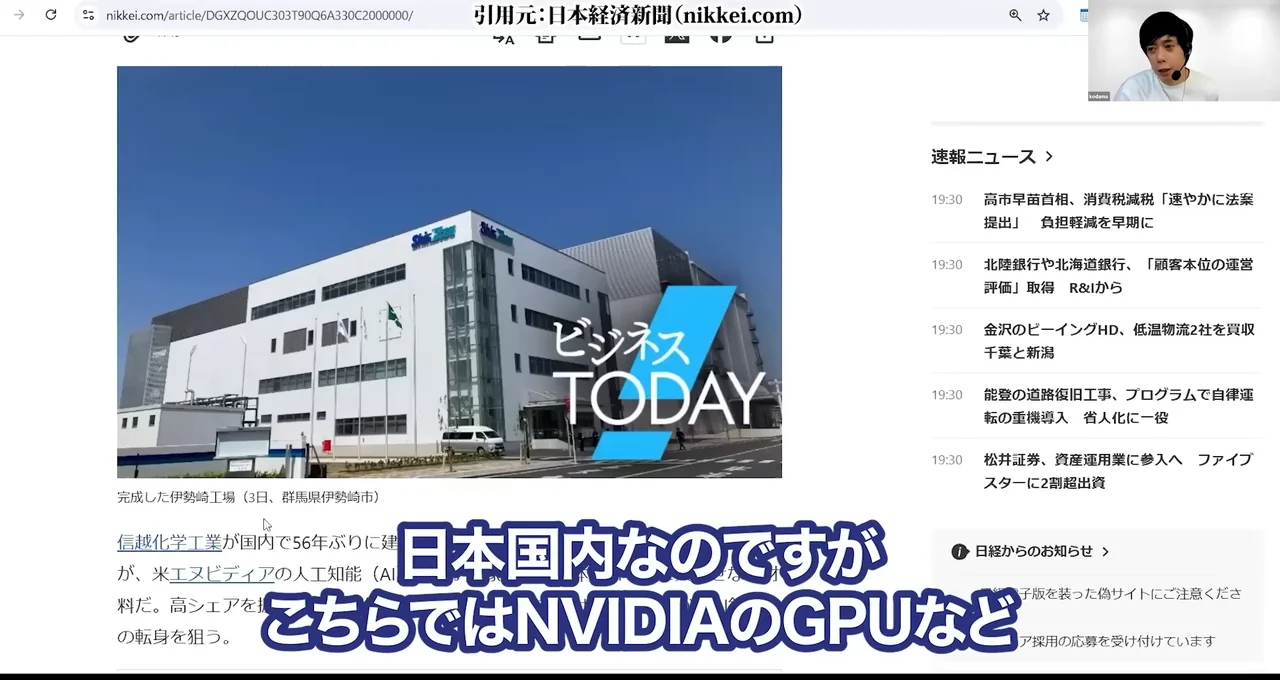
さらに今年、群馬県伊勢崎市に新工場が稼働しました。
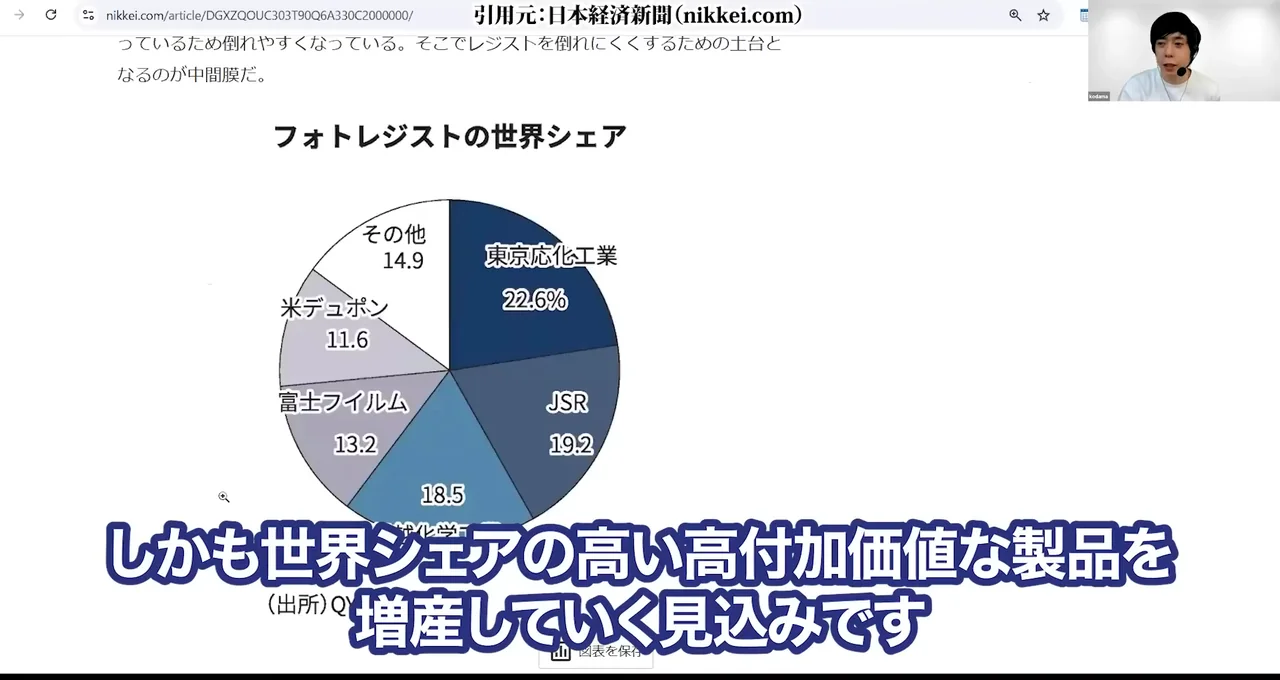
フォトマスクブランクスやEUVレジストなど、AI向けGPUに欠かせない半導体材料を増産する拠点で、第1期の投資額は約830億円。世界シェアの高い高付加価値品を増産していく見込みです。
だからこそ業績の見通しには強気ですし、個人的にはこの成長投資の姿勢を見る限り、中長期では、まだまだ有望な、そして世界的にも必要とされる銘柄だと考えています。
塩ビは反転するか——中国の投資規制と経営陣の見立てに「概ね賛成」
塩ビ価格を決める中国の過剰生産に関しては、中国政府が2025年に「石油化学工業の成長安定化計画」を出して、実質的な投資規制を行っています。安易に化学製品を大量増産して市場価格を壊すことを防ぐ動きで、時間が経つほど効果は後から現れてきます。
7月の説明会でも、会社側は「先週、中国勢が値上げに転じている」「今週に入り原油価格が顕著に上がっている」と価格反転の兆しに触れています。経営陣は塩ビ価格の反転を見込んでいるのでしょう。私も、概ねその見立てには賛成です。
ただ、株価に関しては大きく売られており、単純に言えば期待に届かなかった、ということです。
プロは強気(目標株価平均7,991円)なのに株価は弱気——このねじれをどう読むか
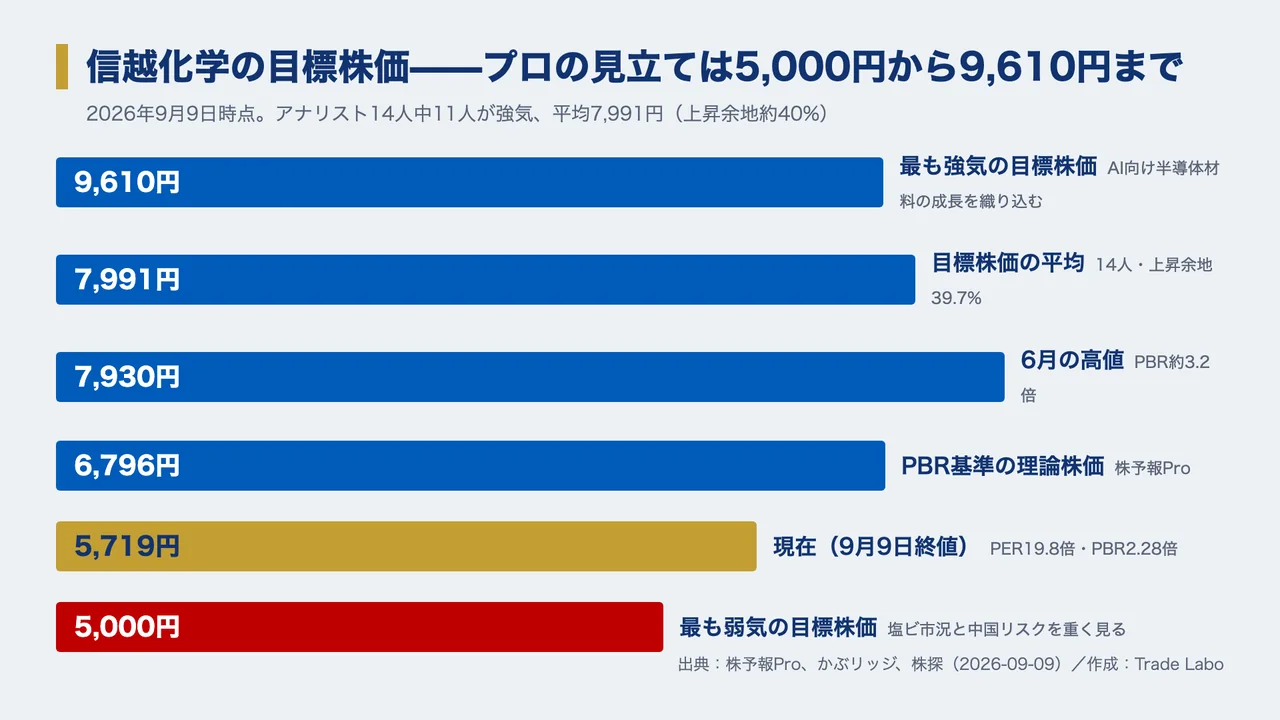
面白いのは、アナリストの見方です。2026年9月時点で14人のアナリストのうち11人が強気、目標株価の平均は7,991円で、現在の株価から約40%の上昇余地を見ています。プロは強気なのに、株価は高値から28%下がっている。
このねじれをどう読むか。私は「業績の方向はプロの言う通り、ただし株価のサイクルとPBRの天井は別問題」と整理しています。会社の中身が良いことと、今の株価で買うべきかは、分けて考える必要があるということです。
信越化学の株は今買うべき?買い時はいくら?児玉の判断基準
その上で、私自身がどう動くのか、どこまで下がったら買い増しを考えるのかをお伝えします。
「今は様子見。買いも売りもしていない」——NISAで保有する当事者の判断
まず私の現状ですが、今は様子見です。
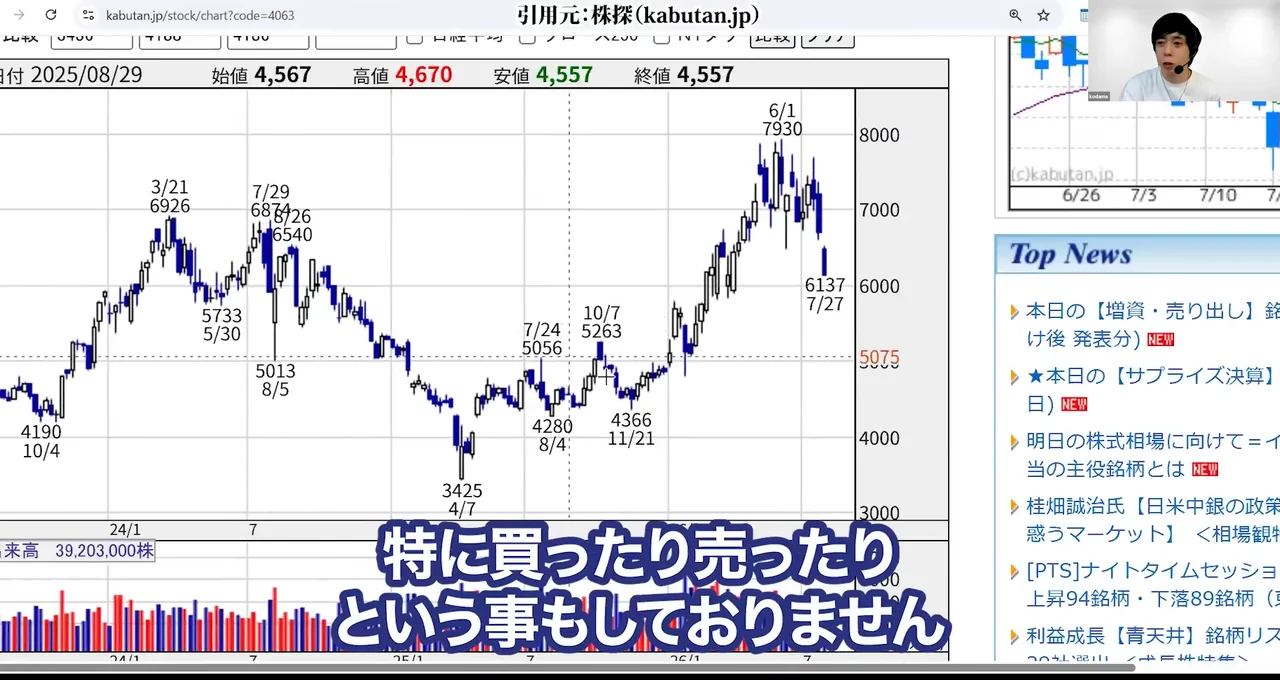
特に買ったり売ったりということもしておりません。長期で付き合う銘柄だと考えている一方で、目先は嫌な形で、バリューに資金が流れる局面。ここで慌てて買い増す理由も、慌てて売る理由もない、というのが正直なところです。
33%下落なら5,313円——2022年型の調整を想定した買い増し検討ライン
では、どこまで下がったら動くのか。信越化学は株価が2倍以上に上がる時は上がりますけども、下がる時も半値です。半値と言わずに、2022年のように高値から33%下落したとすれば、7,930円の3分の2で5,313円。
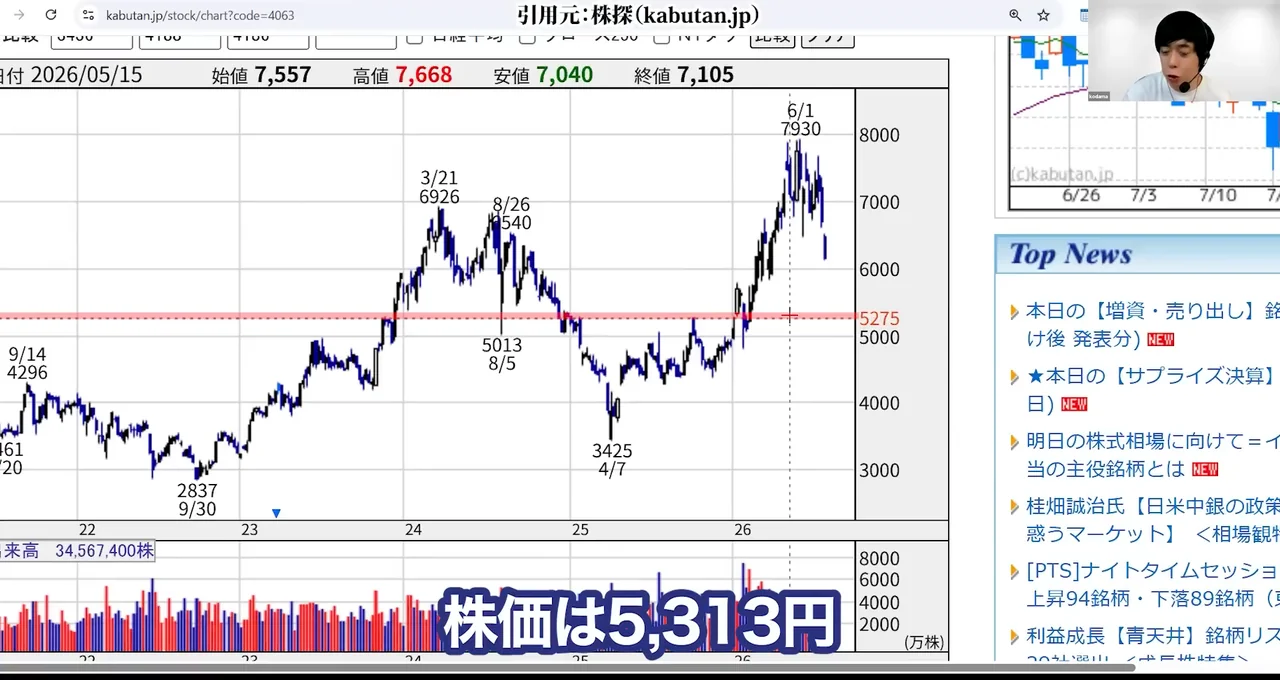
そのくらいのボラティリティは、全然想定してもおかしくないと思います。
9月9日の終値5,719円は、この5,313円まであと約7%のところにいます。動画を撮った7月末の時点では「そのくらいまで下がってくるなら」という仮定の話でしたが、収録後の反ダンピング措置で、現実の射程に入ってきました。
半値なら約4,000円——「上がる時は上がるが、下がる時も半値」
もう一段深いラインが半値です。今回で言うと高値が7,930円ですから、その半額というと、ほぼ4,000円。2025年4月の安値3,425円は2024年高値のちょうど半値でしたから、信越化学にとって「半値」は過去に実際に起きた調整幅です。
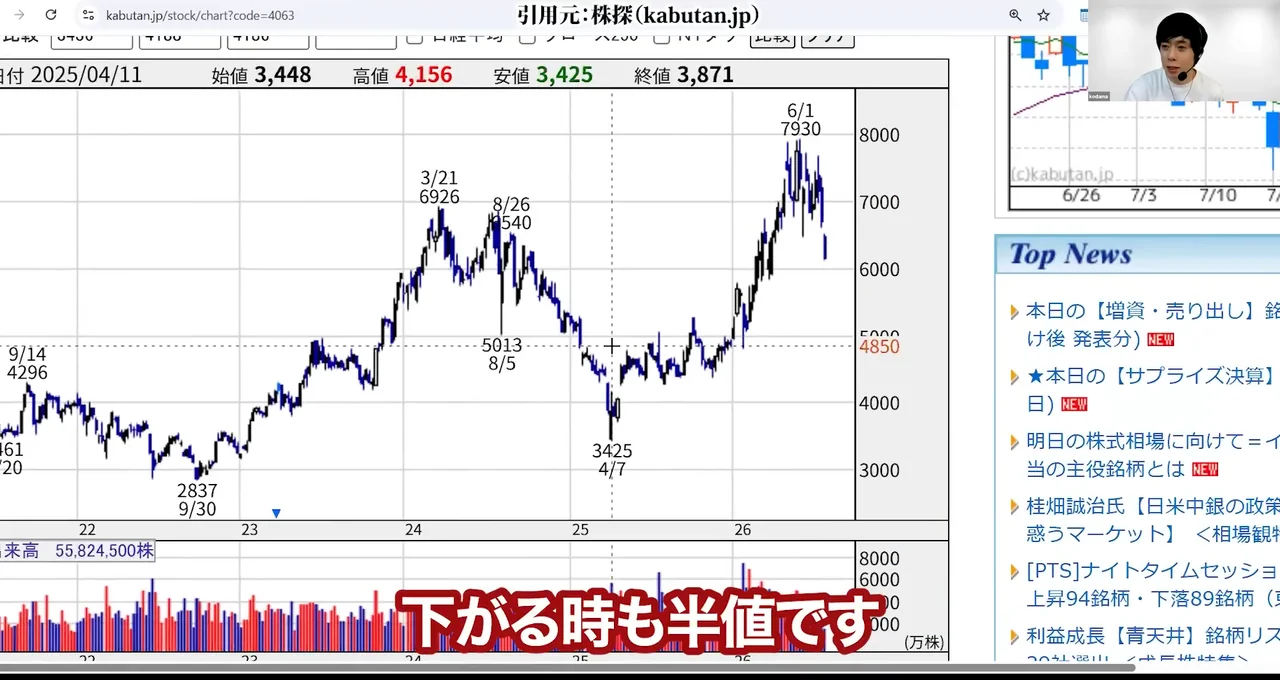
個人的には、そこまで下がってくるのであれば、買い増しも検討したいところです。5,313円で打診買い、4,000円台なら本格的に買い下がる。そういう段階的な設計が、この銘柄には合っていると思います。
押し目の階段: 利回り2%=5,800円/売出価格5,062円/年初来安値4,812円
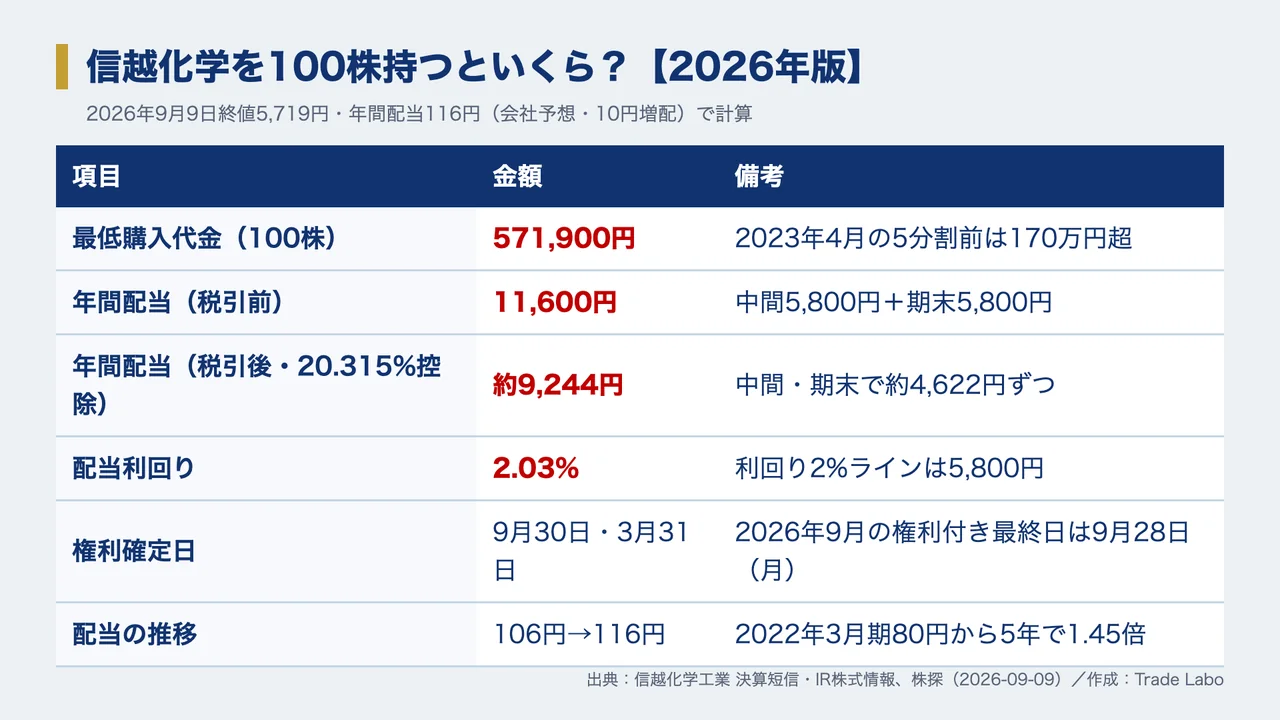
私のラインの他にも、市場が意識しやすい節目を並べておきます。まず配当利回り2%のラインは、年間配当116円に対して5,800円。現在の5,719円は、すでにこの水準を割り込んでいます。次に、1〜2月の売出しで機関投資家が買った売出価格5,062円。そして1月29日の年初来安値4,812円です。
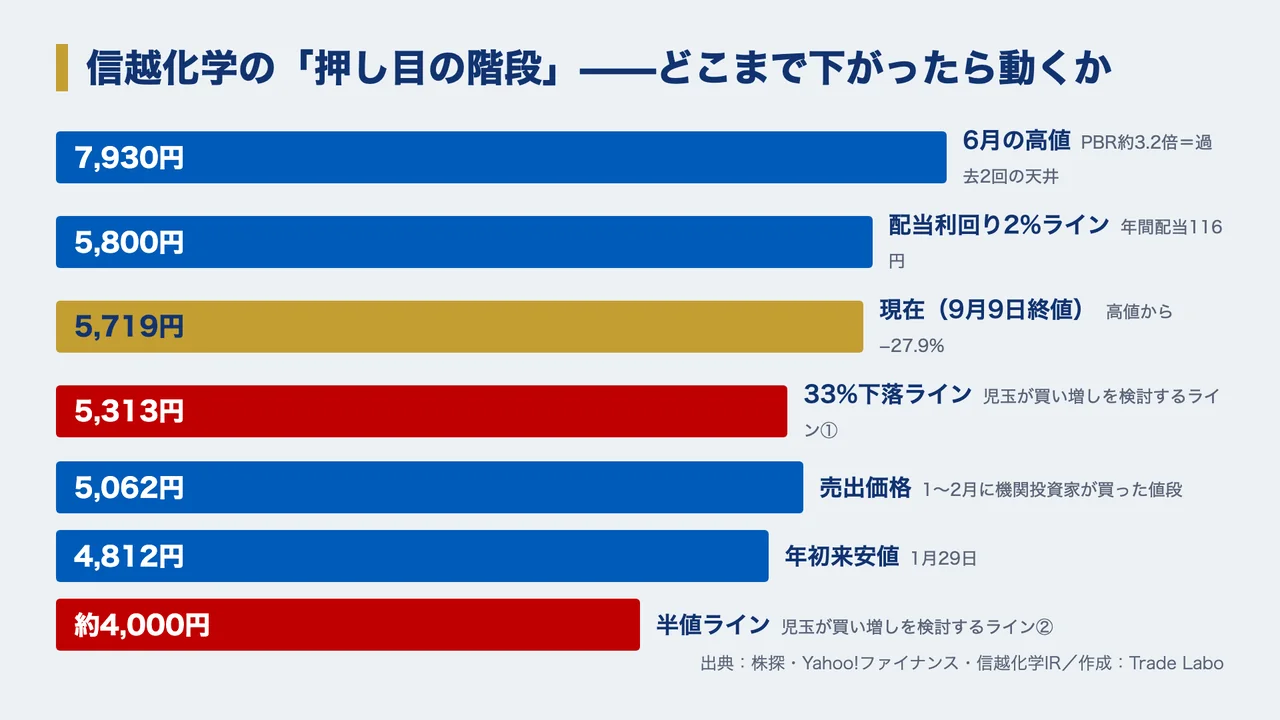
5,800円、5,313円、5,062円、4,812円、そして4,000円。この階段を頭に入れておけば、下げの途中で「どこまで落ちるのか」と不安になった時に、自分がどの段にいるのかが分かります。
短期・スイングの人へ——週足の大陰線と「絶対に負けられない」ならポジション調整
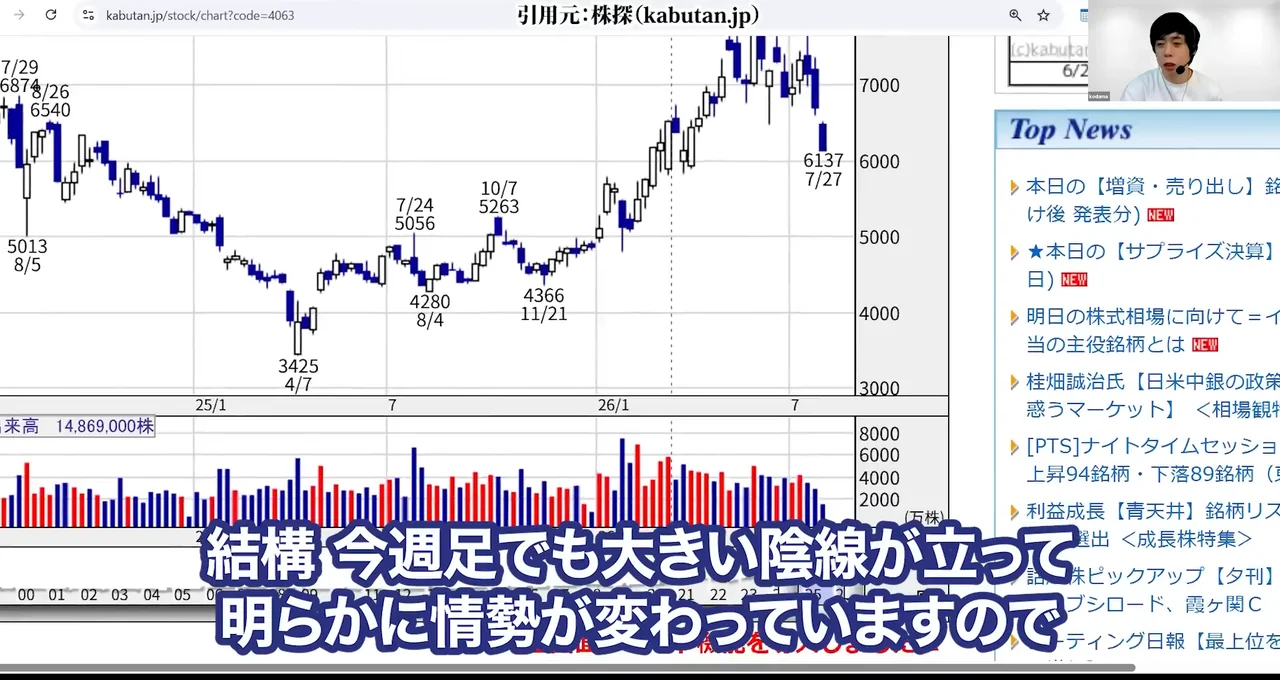
一方で、短期トレードやスイングトレードをしている方は注意が必要です。今、週足でも大きな陰線が立っており、明らかに調整がかかっています。あまり断定的なことは言いませんが、これは注意した方がいいかもしれません。
足元は金利も高い状況ですし、成長期待の銘柄には逆風が吹いています。
資金に余裕があれば持ち続けてもよいかもしれませんが、すでに余力なく投資していて、特に「絶対に負けられない」という状況に近いのであれば、ポジション量を調整するということも考えましょう。
信越化学の株価はどこまで上がる?割高・割安の判断
買い時の裏返しとして、上値の目安も見ておきます。
PER19.8倍・PBR2.28倍——高値時のPBR3.2倍と比べて割高感はどれだけ解消したか
9月9日時点のPERは19.8倍、PBRは2.28倍です。高値の7,930円ではPBR3.2倍でしたから、割高感はかなり解消されました。ただ、化学セクターでPBR2倍超は依然として高い評価です。それだけ市場が「半導体材料の世界ナンバーワン」に成長プレミアムを払っているということでもあります。
会社予想の1株利益286円に対して、PER20倍なら株価は5,720円。奇しくも今の株価とほぼ同じです。ここから上に行くには、塩ビの反転で利益予想が上振れするか、PERの評価が上がるかのどちらかが必要になります。
アナリスト目標株価の幅5,000〜9,610円——なぜこれほど割れるのか
アナリストの目標株価は平均7,991円ですが、幅を見ると5,000円から9,610円まで大きく割れています。強気側はAI向け半導体材料の成長を織り込み、弱気側は塩ビの市況悪化と中国リスクを重く見ている。同じ会社を見ているのに、どのセグメントに目を置くかで倍近く違う。これが信越化学の評価の難しさです。
株式分割の履歴と次回の条件——2023年4月の5分割と東証の50万円ガイドライン
なお、信越化学は2023年4月1日に1株を5株に分割しています。分割前は1万7,000円を超えていた株価が、分割後は3,000円台になりました。本記事の過去の株価は、すべて分割調整後の数字です。次の分割については現時点で発表はありません。
東証は最低投資額50万円未満を望ましいとしていますが、現在は100株で571,900円と、わずかに超えている状況です。
信越化学の株価10年後・将来性
最後に、10年という時間軸で信越化学を見る材料を3つ挙げます。
AI経済圏の材料供給——300mmウエハーはフル稼働、10年契約の動き
7月の説明会で会社側は、300mmウエハーの市場が6月頃から急速に回復し、6月の出荷数量は単月として過去最高になったと説明しています。ウエハーメーカー各社はすでにフル稼働で、今後は能力律速の状況になりつつあるとのこと。海外では10年もの長期契約を結ぶ動きも出てきました。
会社は「AIはインフラ的な要素を持ち、従来とは全く異質」と捉え、契約に基づく事業運営と、必要な投資を支える価格設定に取り組むとしています。半導体材料で世界シェアが高い信越化学にとって、AI経済圏の形成は10年単位の追い風です。
石油に依存しない製品構造——原油高の3月に化学株の中で横ばいを保った理由
化学製品といえば石油ですけども、信越化学のシリコーンは、石油由来の成分を大幅に減らした生産法を確立しています。半導体の保護材料や放熱材料に使われるなど、石油に依存しない製品構造も強みです。
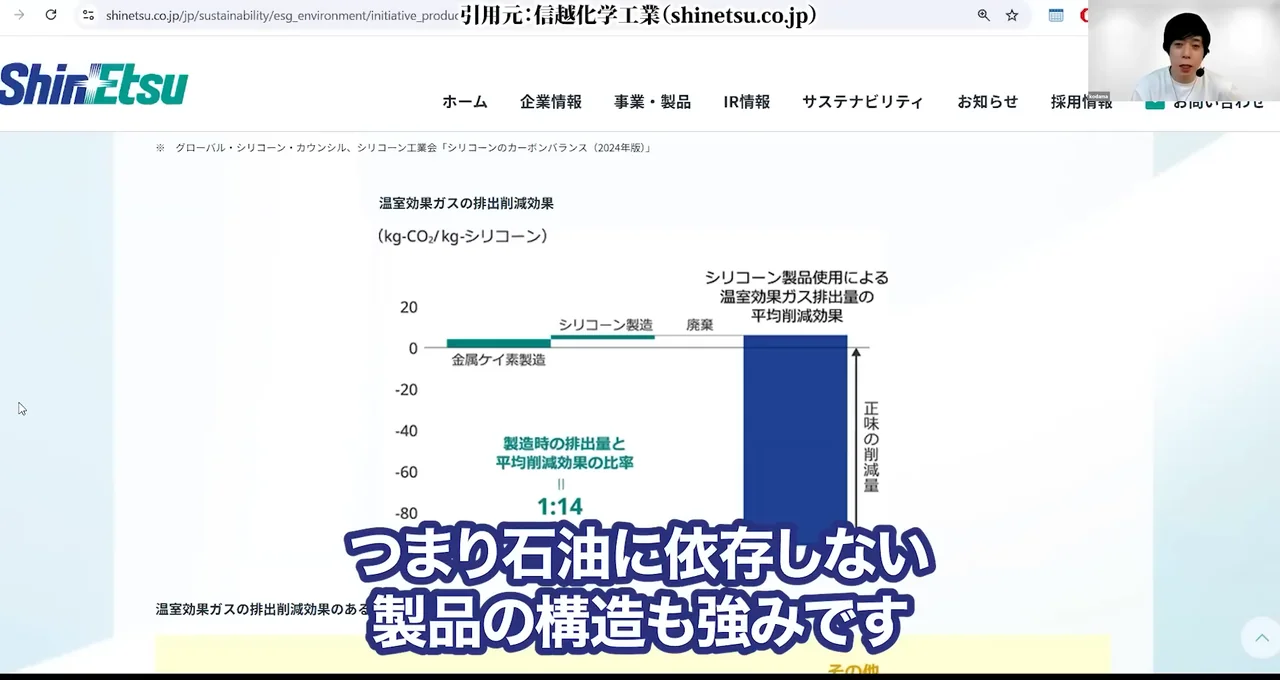
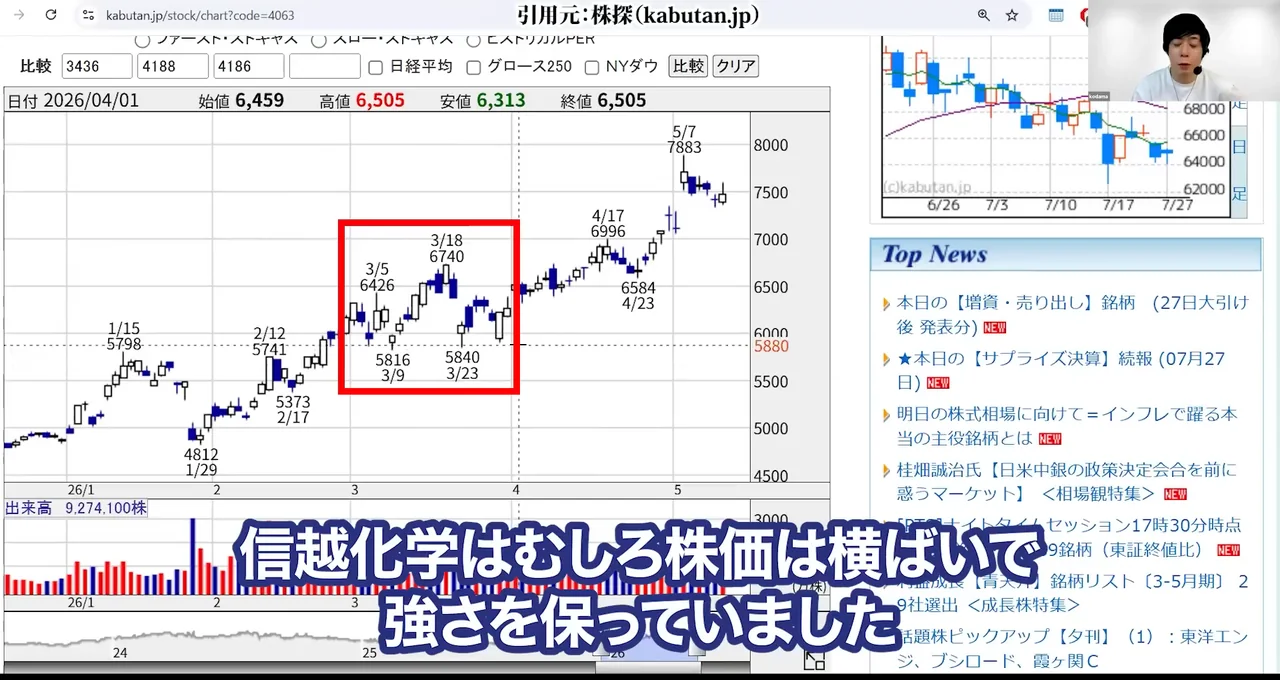
だからこそ、この3月に中東情勢の悪化で原油価格が上がって化学メーカーが大暴落した時も、信越化学はむしろ株価は横ばいで強さを保っていました。資源価格に振り回されにくい体質は、10年持つなら大きな安心材料です。
塩ビの10年——米国の住宅不足とデータセンター需要
足元で業績が悪かったとしても、塩ビ製品は中長期で見れば、住宅不足が続くアメリカで需要が伸びていくと言われていますし、AIやデータセンターのインフラにも大量に使われます。
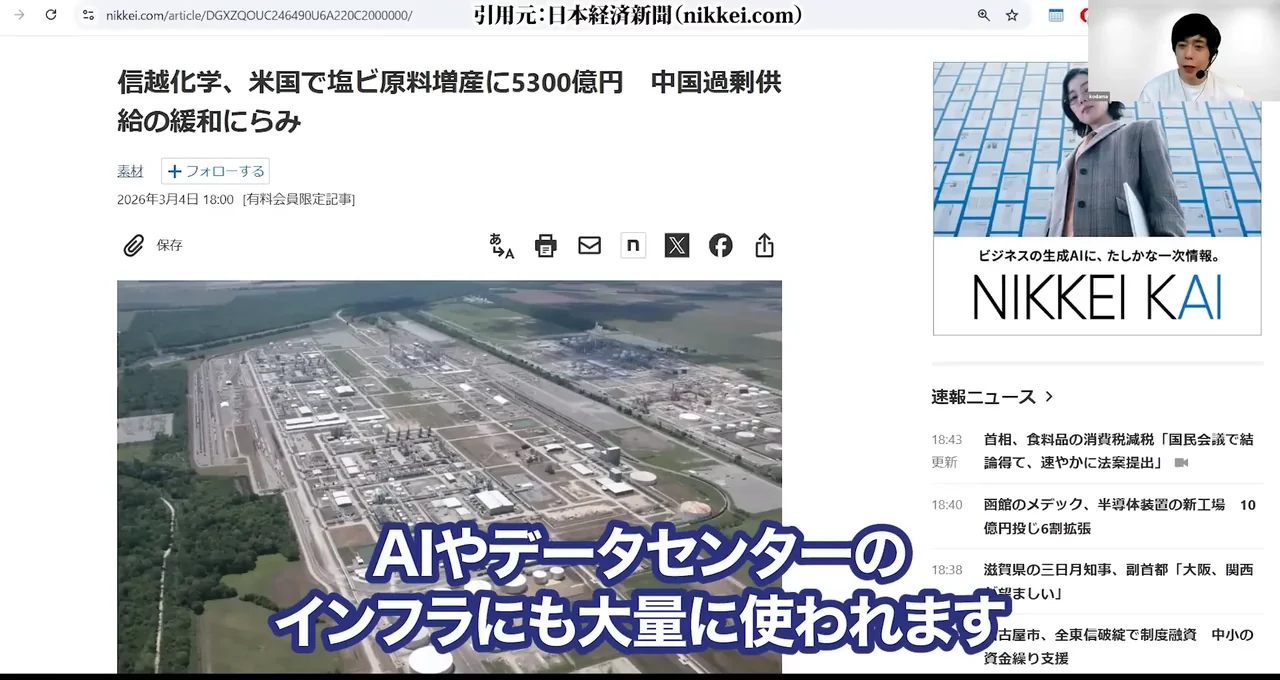
5,300億円の米国投資は、まさにこの10年の需要を取りに行くものです。
塩ビが復活した時、信越化学は二本柱が両方とも稼ぐ会社に戻ります。
まとめ:信越化学の株価は今後どうなる?
「がっかりしつつも、長期では付き合っていきたい銘柄」——短期・中期・長期の総括
ここまでの内容を、時間軸ごとにまとめます。
- 短期:週足の大陰線と反ダンピング措置で調整が続きやすく、バリューへ資金が流れる局面。「嫌な形」で、様子見が基本です
- 中期:塩ビ市況の反転が鍵。中国の投資規制と中国勢の値上げが効いてくれば、通期予想7,000億円の上振れが期待できます
- 長期:AI半導体材料の世界シェアと5,300億円の米国投資、自己資本比率79%の財務を考えれば、まだまだ有望で世界的にも必要とされる銘柄です
今回の急落は、好決算の裏で会社側の塩ビの見立てが外れたこと、そしてそもそもPBR3.2倍という過去の天井まで上がっていたこと、この二重構造で起きています。
値頃感だけで飛びつくのではなく、33%下落の5,313円、半値の4,000円というラインを持って、段階的に向き合うのがこの銘柄との付き合い方だと考えています。
信越化学の急落についてよくある疑問【2026年版】
最後に、検索でよく見かける疑問に短く答えておきます。
大株主はなぜ売ったのか?——三菱UFJ銀行など金融機関の政策保有株解消は一巡したのか
1月の売出しで株を手放したのは、事業会社ではなく、政策保有株を持っていた金融機関です。ガバナンス改革で持ち合い株の「保有する合理性」が問われる中、役割を終えた株式を整理した形です。信越化学の事業に不安があって売ったわけではありません。
3月末の大株主上位10位から三菱UFJ銀行の名前は消えており、主要金融機関の売却は一巡したと見てよいでしょう。同時に会社側は約1,000億円の自社株買いを発表し、需給を支えています。
塩ビはなぜ悪いのか?——中国の過剰生産と価格が「2022年から3分の1」の現実
塩化ビニルは中国メーカーの過剰生産で慢性的に価格の下落圧力がかかっており、私が見ている限り価格は2022年から3分の1ほどになっています。2026年は値上げの巻き戻しと米国住宅の低迷が重なりました。ただし会社側は「供給側の過剰反応があった。
供給側次第で直せる」と見ており、中国の投資規制と中国勢の値上げが反転の材料です。
信越化学は7月の決算後に下がりやすい?——2年連続のパターンをどう扱うか
2025年7月は減益決算で一時10%近い下げ、2026年7月は増益決算でも8%超の下げと、2年連続で第1四半期決算の直後に売られています。塩ビの市況が春から夏にかけて軟化しやすく、それが7月の決算で数字に出るためです。
この銘柄を持つなら、7月の決算前にポジション量を確認しておく、という付き合い方が現実的です。
信越化学 100株はいくら?(571,900円・年間配当116円予想で11,600円)
9月9日終値5,719円で、100株の購入代金は571,900円です。2027年3月期の配当予想は年116円(中間58円+期末58円)で、100株なら年間11,600円(税引前)。権利確定日は9月30日と3月31日です。
配当の推移や新NISAでの活用については、別記事「信越化学工業(4063)の配当はすごい?株主還元方針と新NISAでおすすめ」で詳しく解説しています。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資には元本割れのリスクが伴います。投資判断は読者ご自身の責任で行ってください。
株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 のメディア出演情報
児玉一希のメディア出演情報 日経CNBC「昼エクスプレス」
 2025年7月24日(木)放送の日経CNBC「昼エクスプレス」に、。
下記リンクより視聴が可能です。
https://online.nikkei-cnbc.co.jp/vod/59915
児玉一希のメディア出演情報 ビジネス映像メディア PIVOT「マーケット超分析」
児玉一希のメディア出演情報 松井証券YouTube公式チャンネル
児玉一希のメディア出演情報 「Live News イット!」県内ニュース(テレビ静岡)
2024年9月14日(土)に放送された「Live News イット!」の県内ニュース(テレビ静岡)にて、株式会社RES代表 児玉一希が講師として登壇した講座「投資YouTuberから学ぶ 女性向け投資のキホン講座」(企画協力:テレビ静岡)についてご紹介いただきました。当記事管理者・著者情報 株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 プロフィール
東京都立大学(旧・首都大学東京)卒業後、2014年に新卒でリクルートグループへ入社。営業職としてキャリアをスタートするも、当初は思うような成果を上げることができず、2年後に転職を決意。
2016年、金融教育を手がける企業に転職し、投資家の講演運営に携わる中で、株式投資をはじめとする各種投資について学ぶ機会を得る。
その過程で、投資と教育の分野に対する関心が高まり、自らも教育事業に携わるようになる。これまでに直接指導を行った受講者は累計2万人を超える。
2020年には、株式会社RESの代表に就任し、お金や投資を学ぶための学校(現:「マネバ」)を創設。
さらに、2022年にはYouTubeチャンネル「Trade Labo」を開設し、株式市場や個別株の分析に関する情報発信を開始。投資に関心を持つきっかけとなる場を提供している。