
「ヤマハ発動機の株価はなぜ急に上がったの?」
「ヤマハ発動機の配当金はいくら?いつもらえるの?」
「ヤマハ発動機に将来性はないって本当?」
「ヤマハ発動機に株主優待はあるの?」
とお考えではないですか?
今回は、バイクと船外機で世界トップシェアを誇る7272ヤマハ発動機について、2026年8月の決算で最終利益を70%上方修正し株価が急騰した背景と、配当・株主優待、そして今後の見通しを、YouTube登録者数31.5万人以上(2026年8月現在)の私、Trade Labo 児玉一希が詳しく解説していきます。
先に、いちばん聞かれることだけ答えておきます。
ヤマハ発動機の年間配当は50円の据え置きで、100株保有なら年5,000円(税引前)。権利確定は6月末と12月末の年2回です。ただし今回の株価急騰によって、配当利回りは4%超から約2.7%まで下がりました。
株主優待は「あります」が、2026年から制度が変わりました。今から買うと、最初に優待を受け取れるのは2027年12月期分になる見込みです。
このあたりの詳しい中身と、そもそもなぜ株価がここまで急騰したのかを、順番に解説していきます。
【Trade Labo 26年8月期(26年最新)】【覚醒】売る?ガチホ?ヤマハ発動機の株価がとんでもない事態に…
ヤマハ発動機の株価はなぜ急騰した?70%上方修正の中身を分解【2026年下半期(26年最新)】
結論から先にお伝えします。今回のヤマハ発動機の急騰は、好業績だけでは説明がつきません。
上方修正された営業利益800億円のうち、約6割にあたる480億円は、関税と為替という外部環境の変化が作ったものです。
ここを分けて見ておかないと、この先の判断を間違えます。順番に見ていきましょう。
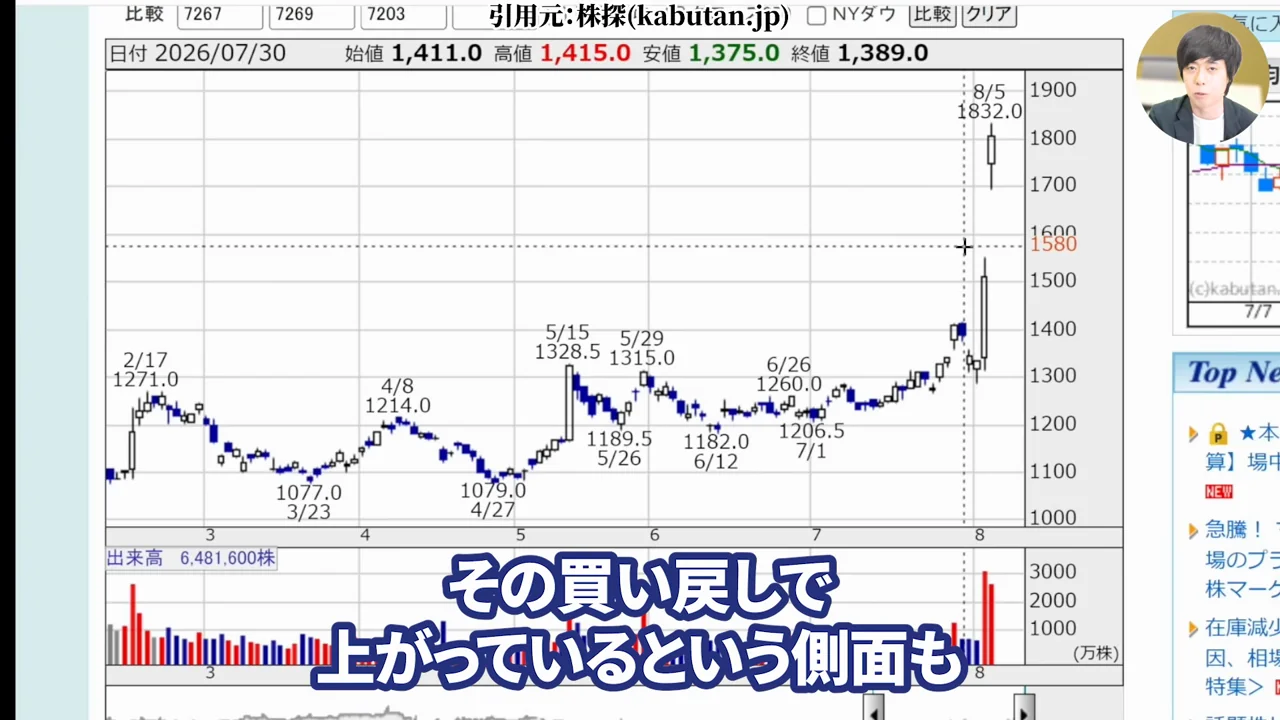
ヤマハ発動機の株価は決算前日1,330円→1,830円へ。2日間で37%上昇し上場来高値を更新
2026年8月4日、ヤマハ発動機が2026年12月期の第2四半期決算を発表しました。
その反応がすさまじく、決算前日に1,330円だった株価は、わずか2日間で1,830円まで上昇しています。率にして37%です。
2年前につけた上場来高値も、あっさり更新しました。

しばらく1,000円台で横ばいが続いたあと、好業績の裏付けを得て一気に窓を開けて上昇した形ですね。チャートの形としては、非常に強いと言えます。
ちなみに私自身も、1,000円台のヤマハ発動機を保有しています。粘り強く持ち続けていた方は、おめでとうございます。
ただ、問題はこの後もこの勢いが続くのか、というところです。
ヤマハ発動機の最終利益は1,000億円→1,700億円(+70%)へ。上方修正の全体像
まず、発表された上方修正の全体像を押さえておきます。
| 2026年12月期 通期予想 | 従来(2026年2月) | 修正後(2026年8月) | 修正率 |
|---|---|---|---|
| 売上収益 | 2兆7,000億円 | 2兆9,000億円 | +7.4% |
| 営業利益 | 1,800億円 | 2,600億円 | +44.4% |
| 当期利益 | 1,000億円 | 1,700億円 | +70.0% |
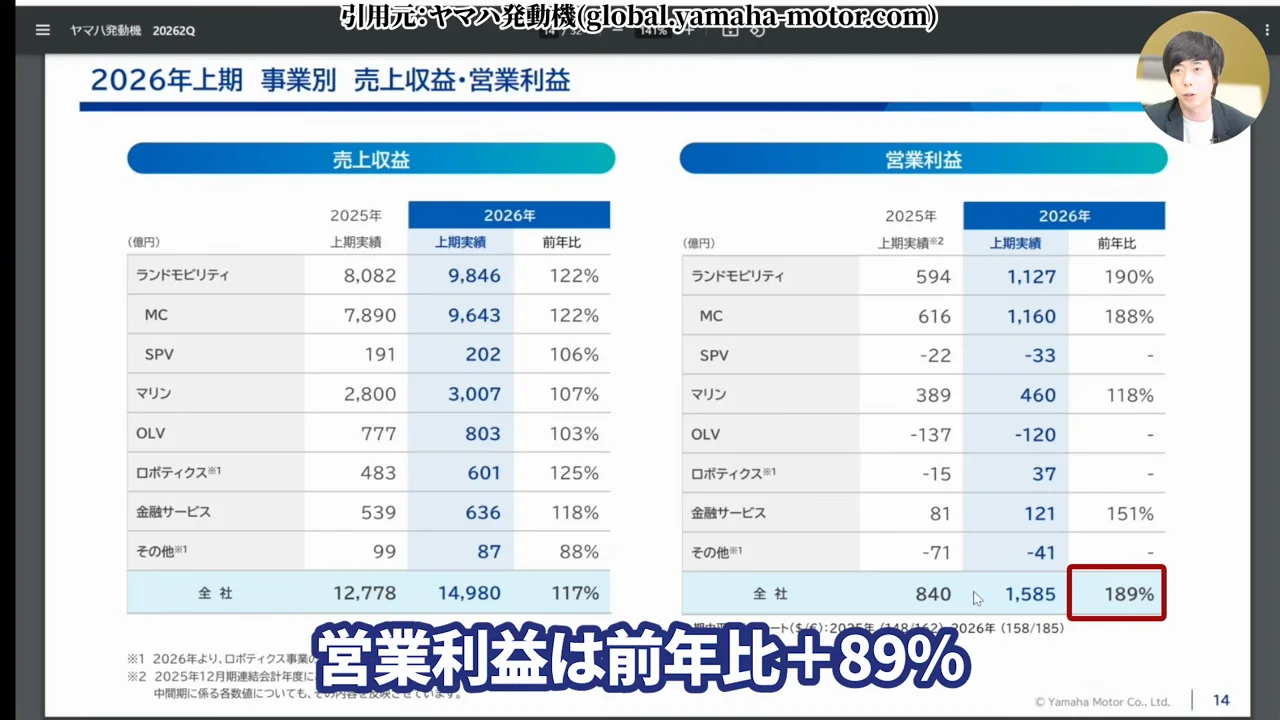
中間期の実績も好調で、売上収益は1兆4,980億円(前年同期比+17.2%)、営業利益は1,585億円(同+88.6%)。中間期としては過去最高を記録しています。

ここで思い出してほしいのが、昨年のヤマハ発動機です。
販売数量は減る、原価は上がる、研究開発費もかさむ、販管費も増える、そこに円高と関税まで重なって、最終的には減配まで発表しました。決算後の株価は急落しています。
今にして思えば、あの近辺がほぼ最安値ラインでした。
学校のテストで言えば、一時的に赤点だったところから、いきなり100点満点近い答案を出してきたようなものですね。このギャップの大きさが、株価の急騰を生んだ一因と考えられます。
ヤマハ発動機の増益800億円のうち約480億円(6割)は関税と為替
ここからが本題です。営業利益は1,800億円から2,600億円へ、800億円の上方修正となりました。
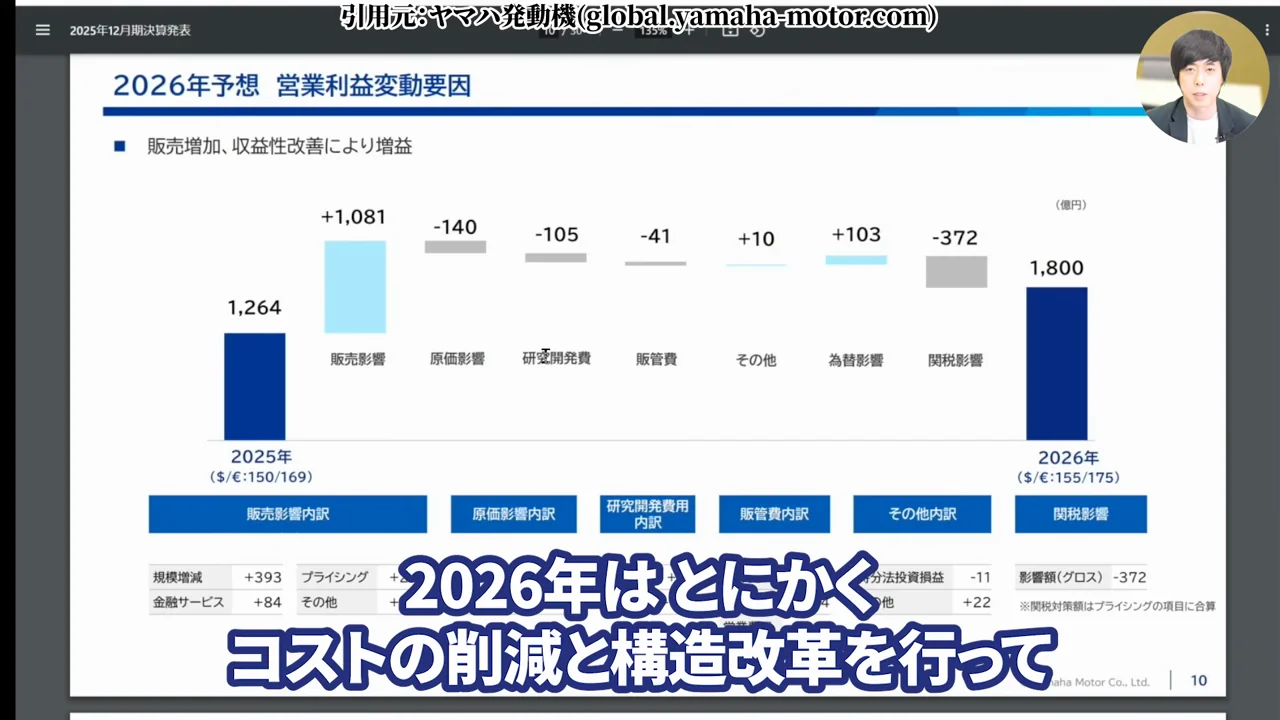
この800億円の中身を、会社が公表している資料から分解してみます。
2025年実績の営業利益1,264億円を起点に、販売影響が+1,339億円、原価影響が-559億円、研究開発費が-18億円、販管費が+144億円、その他が+83億円。そして為替影響が+459億円、関税影響が-112億円で、2,600億円に着地する計算です。
注目してほしいのは、この為替と関税の2つです。
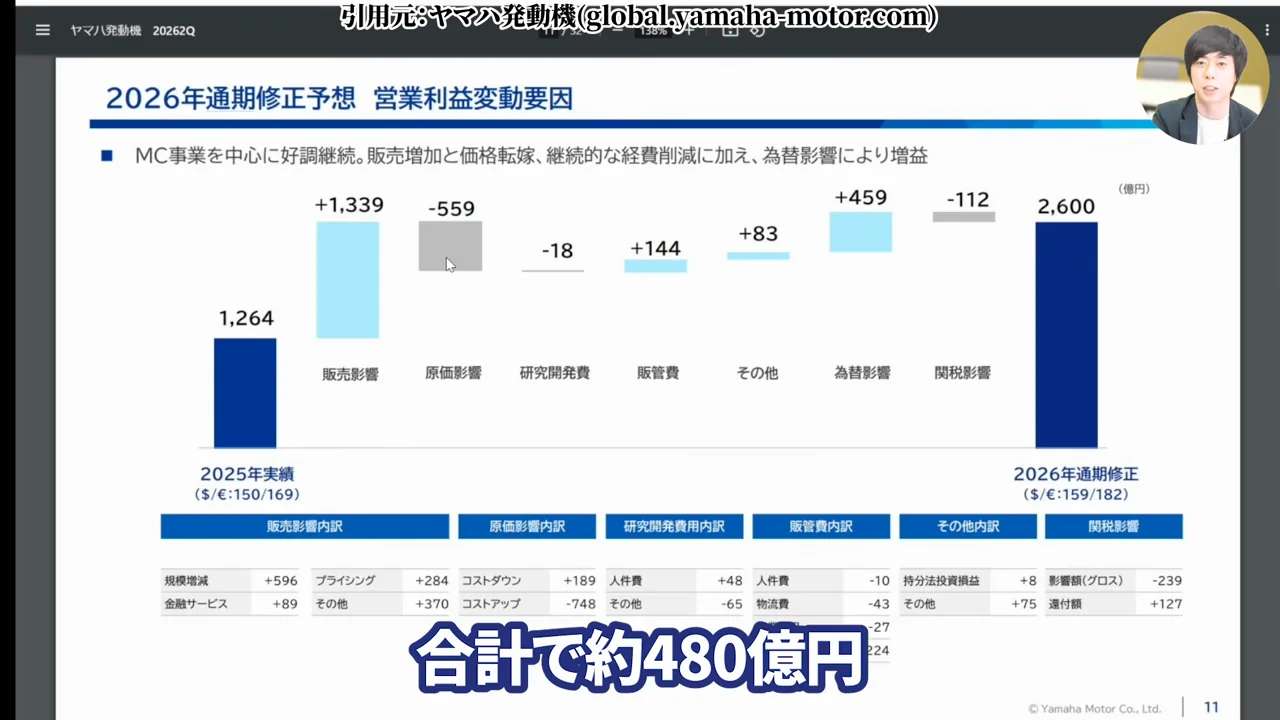
2月時点の当初計画から、この2つがどれだけ動いたのか。ここに今回の急騰の答えがあります。
ヤマハ発動機の関税影響は-372億円→-112億円へ改善。うち還付額127億円
まず関税から見ていきます。
2026年2月時点の計画では、関税の影響は-372億円と見込まれていました。まるまる利益を押し下げる前提だったわけです。
ところが最新の見通しでは、関税影響は-112億円まで改善しています。差し引き260億円の改善ですね。
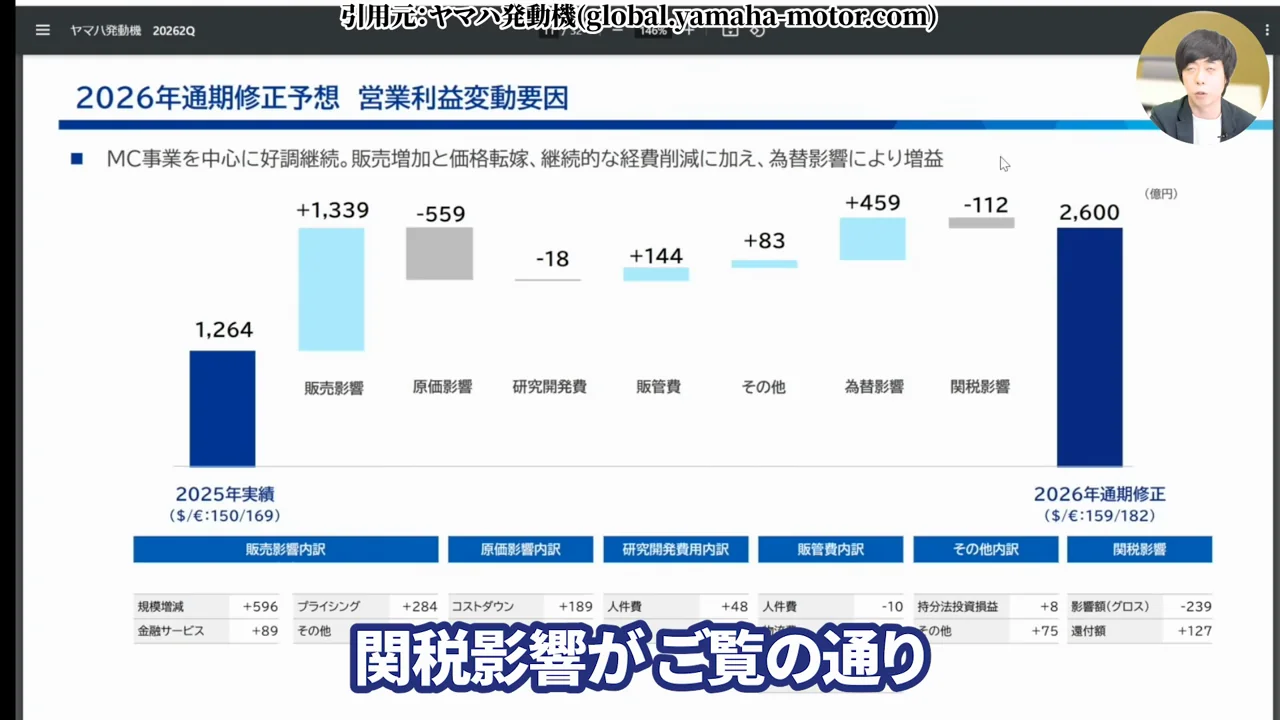
内訳を見ると、もう少し構造がはっきりします。関税の影響額(グロス)が-239億円、そこに還付額として+127億円が乗って、ネットで-112億円になっている。
この127億円という金額は、2025年の営業利益1,264億円のちょうど10%にあたります。関税の還付だけで、前年の営業利益の1割が上乗せされた計算です。
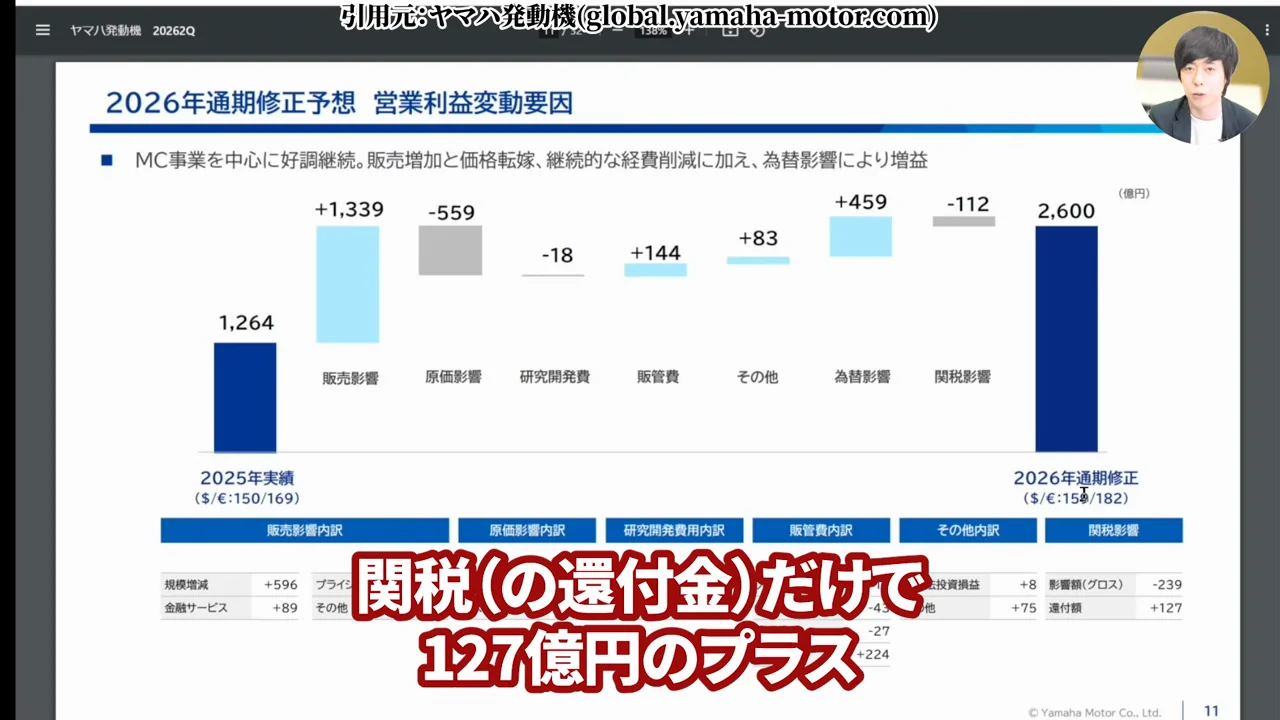
背景にあるのは、米国の追加関税(IEEPA関税)をめぐる司法判断です。これによって、支払い済みだった関税が還付される流れになりました。
なお、日本に対する税率そのものがどう変わったかについては、会社のIR資料に具体的な記載がありません。ここでは断定を避けておきます。
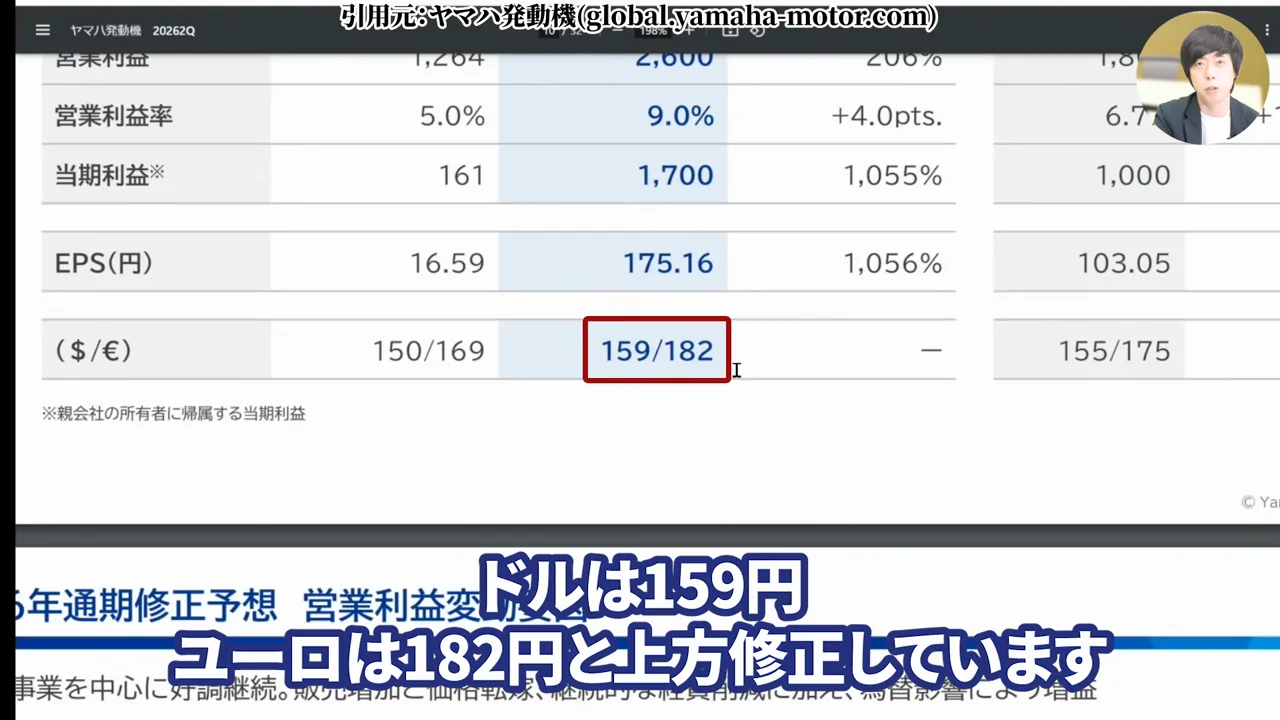
ヤマハ発動機の為替影響は+103億円→+459億円。想定はドル159円・ユーロ182円
為替は、関税よりもさらに大きく動いています。
2月時点の想定為替レートはドル155円・ユーロ175円で、為替影響は+103億円の見込みでした。
これが最新の修正予想では、想定レートがドル159円・ユーロ182円となり、為替影響は+459億円まで拡大しています。356億円の上乗せです。

関税の改善260億円と合わせると、外部環境だけで約480億円。上方修正800億円の、ちょうど6割にあたります。
つまり実力で稼いだ分よりも、円安と関税還付という追い風のほうが大きかった。これが今回の決算の実像です。
もちろん、実力面が伸びていないわけではありません。

二輪車の出荷台数は、上期実績でインドが前年比141%、ベトナムが210%と大きく伸びました。主力のランドモビリティ事業は、営業利益率が上期で7.8%から12.0%へ、通期でも7.8%から10.3%へ改善する見込みです。
マリン事業も中南米での販売が伸び、営業利益率は15.3%まで改善しています。ロボティクス事業は半導体製造装置の好調もあって、ついに黒字化しました。
一方で、原価影響は-559億円と悪化しています。中東情勢による材料価格の上昇は、むしろ加速している。それを打ち消してあまりある決算だった、とも言えますね。
ヤマハ発動機の急騰は好業績だけでは説明できない──空売り買い戻しという需給の歪み
とはいえ、2日間で37%というのは、さすがに異常な値動きです。
私の見立てでは、業績以外の要因も大きかったと考えています。主に2つあります。
1つ目が、OLV(アウトドアランドビークル)事業の構造改革です。

8月4日、ヤマハ発動機はROV(レクリエーショナル・オフハイウェイ・ビークル)の自社生産を終了すると発表しました。米国拠点などで、正社員と派遣を含めて約300人の人員削減を行います。
経営資源は、市場規模の大きいATV(四輪バギー)やゴルフカーへ集中させる方針です。構造改革にかかる一過性費用として約120億円を通期予想に織り込み、2028年の単年度黒字化を目指すとしています。
OLV事業は、上期だけで120億円の営業損失を出していた部門でした。
自社でどうにもできない事業を切り離す判断は、基本的に株価にはプラスに働きます。最近で言えば住友化学なんかもそうでしたが、赤字の企業であっても、大規模なリストラや事業の切り離しに乗り出すと利益は残りやすくなりますからね。
そして2つ目が、需給の歪みです。
7月にかけて株価が少し上がってきたところで、空売りが仕掛けられていました。それが決算後の急騰でロスカットを迫られ、その買い戻しが上昇を増幅させた──そういう側面も考えられます。
空売りは急上昇に遭うと損切りせざるを得ませんから、それがそのまま上昇の燃料になる。窓を開けて上がっていったのは、その表れかもしれません。
実際、二輪車の在庫は欧米・日本・アジアでまだ残っています。「ものすごく好調」というわけではないんですね。

こうした不規則な値動きをしているということは、理解しておいたほうがいいと思います。
今のヤマハ発動機株は買い?売り?ガチホ?投資スタイル別の判断【2026年下半期(26年最新)】
ここまでの内容を踏まえて、では今どう動くべきか。
結論から言うと、ここから一気に急落するとは考えにくい形です。ただし、この後も順調に上昇が続くかというと、それは正直なところ分かりません。
投資スタイル別に分けて見ていきます。
ヤマハ発動機を高配当ラインで仕込んでいた人──インカムを受け取りつつ経過を見守る
まず、この2年ほど1,000円台の高配当ラインで仕込んでいた方。
上場来高値を更新し、これまでとは別の性格の銘柄になりつつあります。新しいステージに突入しつつある、と言ってもいいかもしれません。
ではここで利益確定すべきかというと、私はそうは思いません。
今の形から、いきなり真っ逆さまに急落するというのは考えにくいですし、半導体製造装置の好調やロボティクス事業の黒字化など、先に期待できる材料もそろってきています。

それに、取得単価の差は大きいです。
1,000円で買っていれば、年間配当50円に対する取得単価ベースの利回りは5.0%。今の株価で買う人の約2.7%とは、まったく違う条件で保有していることになります。この差は、一度手放したら二度と戻ってきません。
一旦は低い取得単価のままインカム(配当)を受け取りつつ、経過を見守っていく。それでいいのではないかと思います。
これからヤマハ発動機を買う人が見るべき2つの数字──米国関税と為替レート
一方、これから新規に買う場合はどうか。
見ておくべき数字は2つです。米国の関税と、為替レート。
先ほど説明した通り、今回の増益の約6割はこの2つが作っています。裏を返せば、この2つが逆に振れれば、同じだけ利益が削られるということです。
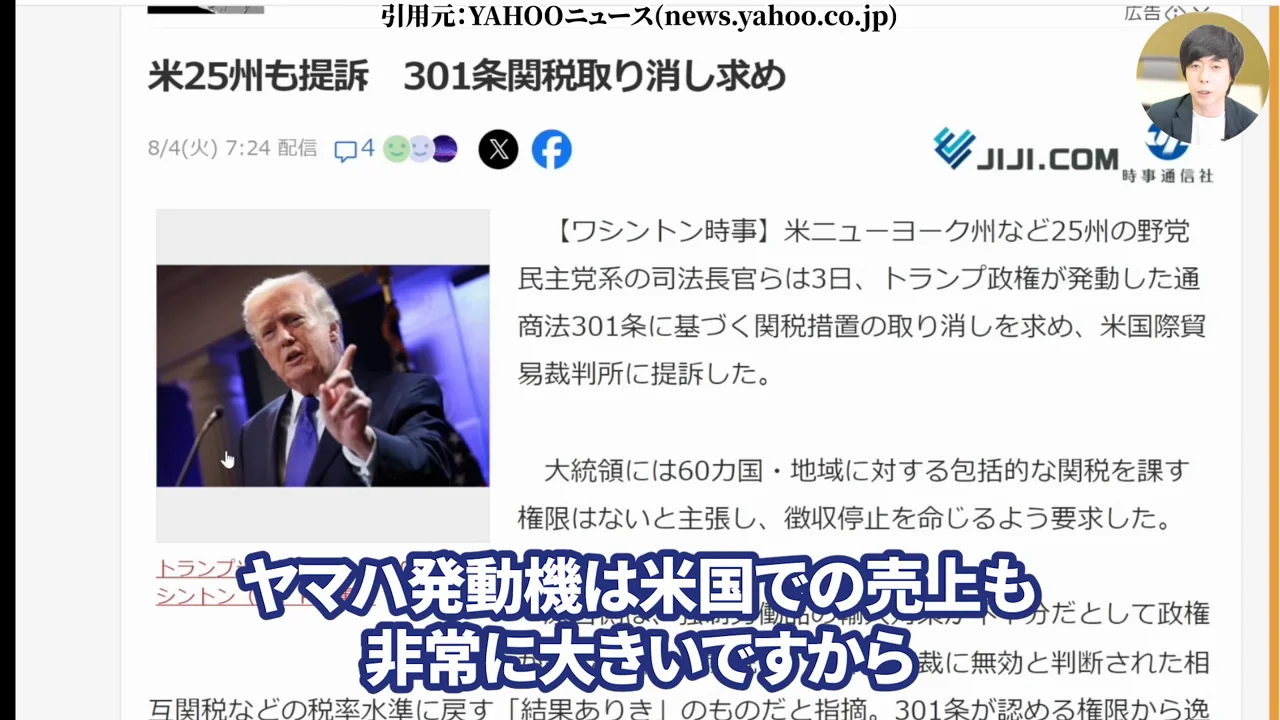
関税については、情勢がまだ変わる可能性があります。ヤマハ発動機は米国での売上が大きい会社ですから、関税に関するニュースは横目でウォッチしておくと判断しやすくなります。
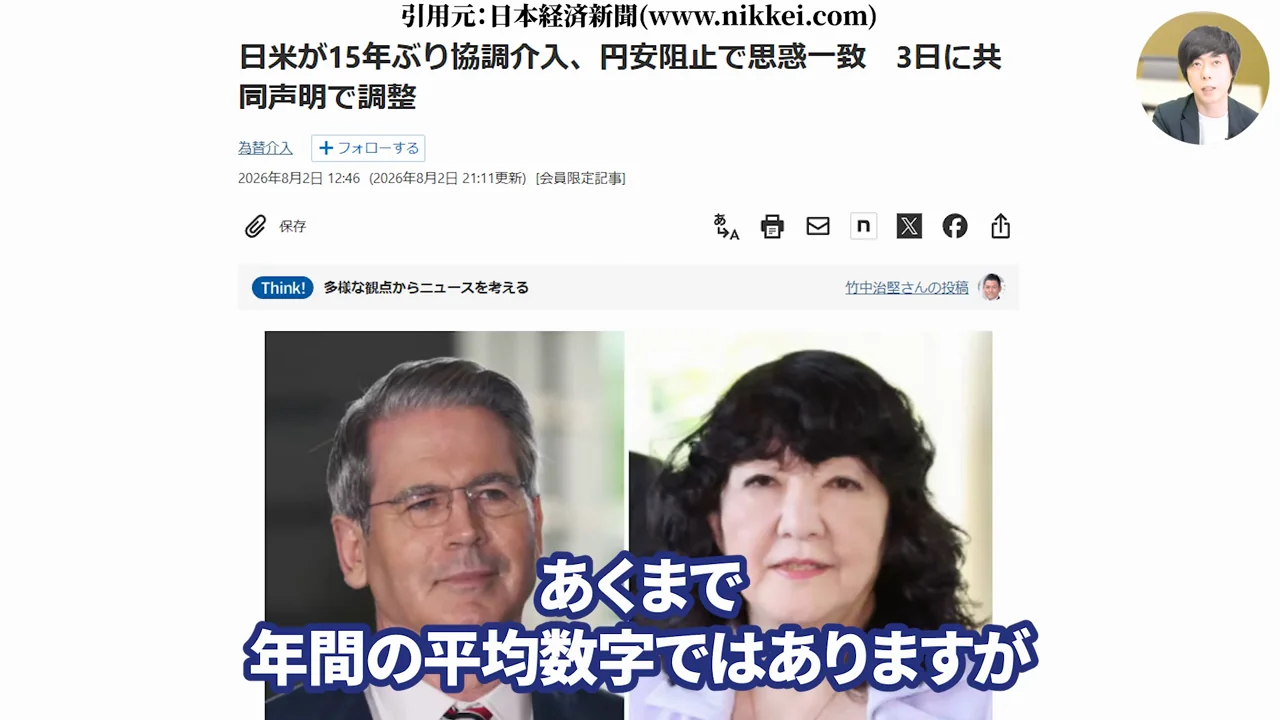
為替については、会社が通期の想定をドル159円・ユーロ182円に置いています。ただしこれは、あくまで年間の平均値です。
下半期に円高方向へ長く振れた場合、為替に関する営業利益は多少の下方修正も想定しておいたほうがいいかもしれません。
ヤマハ発動機の上値のハードル──中期計画のROE14%・営業利益率9%以上をほぼ達成
もう1つ、頭に入れておきたいことがあります。
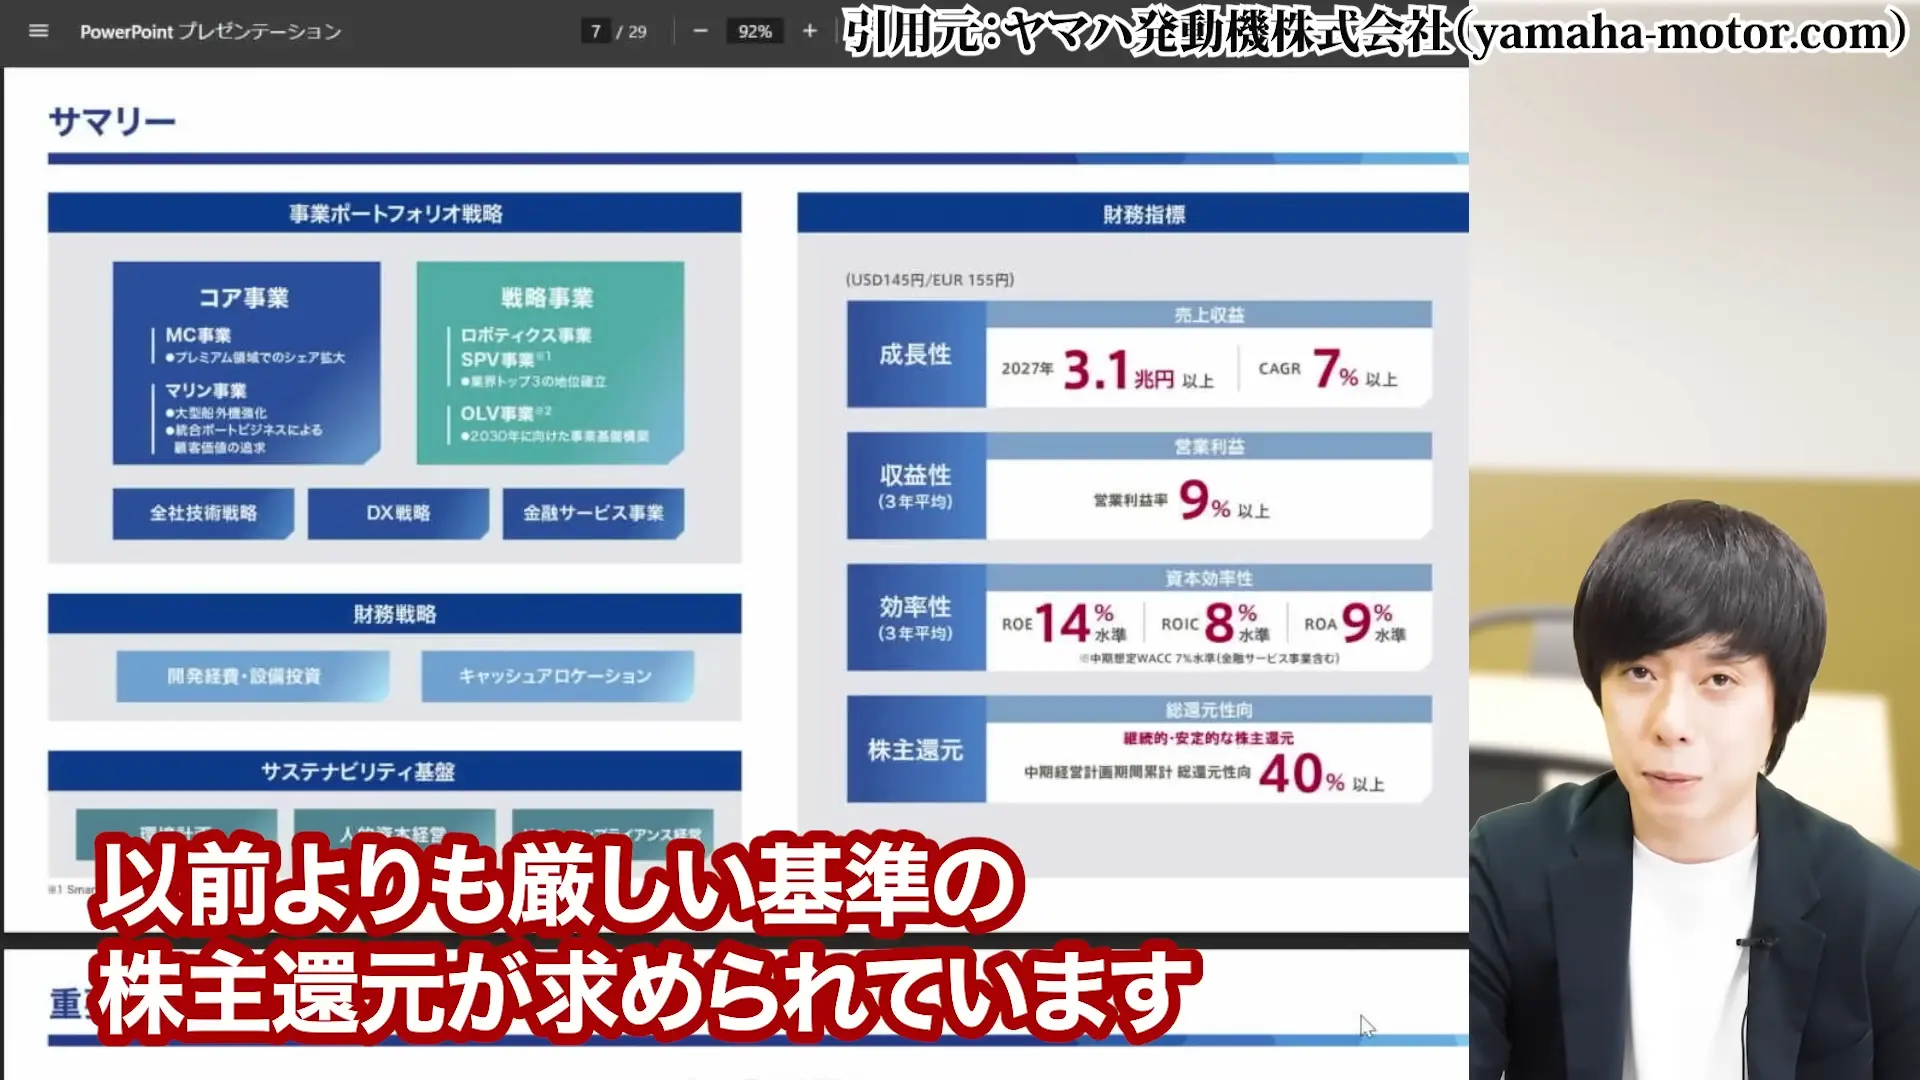
ヤマハ発動機は2025年から2027年の中期経営計画で、営業利益率9%以上、ROE14%水準という目標を掲げています。
今回の修正予想では、営業利益率が9.0%、ROEが13.9%。つまり、中期経営計画の目標をほぼ達成してしまう水準なんですね。
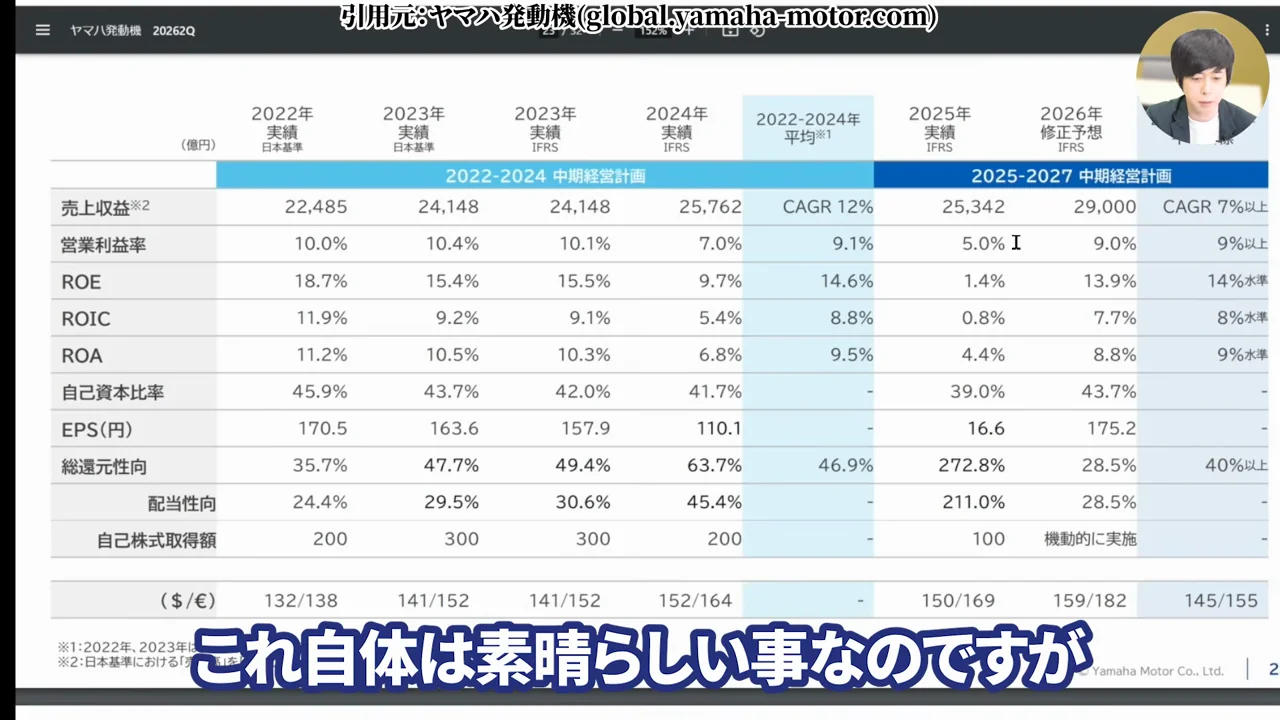
これ自体は素晴らしいことなのですが、逆に言えば、ここから先は市場の期待を上回っていくハードルが上がる、ということでもあります。
配当が50円で据え置かれたことも、同じ方向を示しているように見えます。会社側も、今回の増益には一時的な要因が多分に含まれていると認識している可能性があるわけです。
株価としては強い形ですし、私はこのままマッサカサマに急落するとは考えにくいと見ています。ただ、ここから順調な上昇を取れるかどうかは、正直なところ分かりません。
投資判断は読者ご自身の責任で行ってください。
ヤマハ発動機の配当金はいくら?いつもらえる?配当利回りは【2026年下半期(26年最新)】
ここからは配当の話です。今回の急騰で、いちばん条件が変わったところでもあります。
ヤマハ発動機の年間配当50円は据え置き。100株保有で年5,000円(税引前)
ヤマハ発動機の2026年12月期の配当予想は、1株あたり年間50円です。
今回の上方修正でも、この50円は据え置かれました。中間25円・期末25円の年2回に分けて支払われます。

保有株数ごとの年間配当は、こうなります。
| 保有株数 | 年間配当(税引前) |
|---|---|
| 100株 | 5,000円 |
| 300株 | 15,000円 |
| 500株 | 25,000円 |
| 1,000株 | 50,000円 |
※配当は業績や方針の変更によって変動する場合があります。最新の情報は会社の公式発表でご確認ください。
ヤマハ発動機の配当の権利確定は6月末と12月末。支払いは約2〜3ヶ月後
配当を受け取るには、権利確定日に株主名簿へ載っている必要があります。
ヤマハ発動機の権利確定日は6月末と12月末の年2回。実際に買っておく必要があるのは、権利付最終日(権利確定日の2営業日前)までです。
配当金の支払いは、権利確定からおおよそ2〜3ヶ月後になります。6月末の権利分は9月頃、12月末の権利分は翌年3月頃が目安ですね。
なお、権利落ち日には配当分だけ株価が下がりやすい傾向があります。配当目的で権利付最終日に飛びつくのは、あまり得策とは言えません。
ヤマハ発動機の配当利回りは株価急騰で4%超→約2.7%へ低下(1,830円時点)
ここが今回、いちばん大きく変わったところです。
株価が1,000円台だった頃、年間配当50円に対する配当利回りは4%を超えていました。1,250円なら4.0%、1,000円なら5.0%という計算になります。
それが株価1,830円まで上昇したことで、配当利回りは約2.7%(50円 ÷ 1,830円)まで下がりました。
つまり、ヤマハ発動機はもう「高配当株」と呼べる水準ではなくなった、ということです。
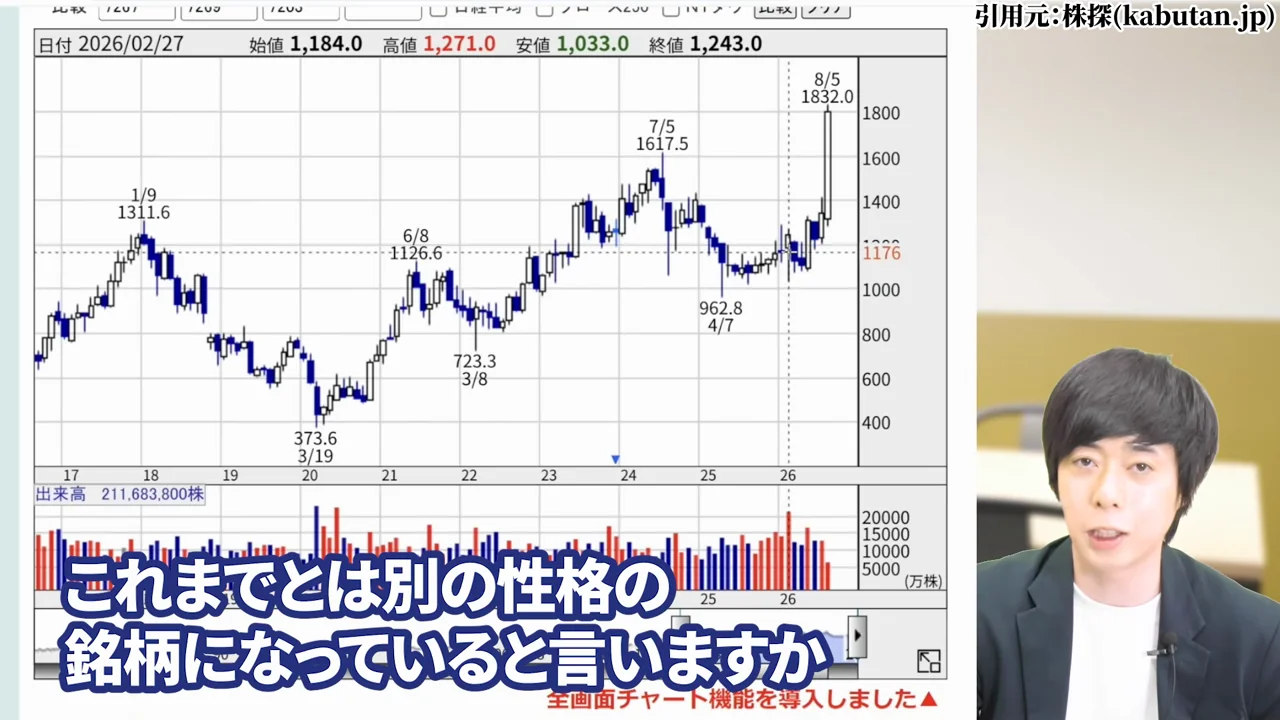
すでに1,000円台で仕込んでいた方にとっては、取得単価ベースの利回りは5%前後のまま変わりません。ですが、これから高い利回りを狙って買う銘柄としては、条件がだいぶ変わってしまった。
ここは正直にお伝えしておきます。
ヤマハ発動機が上方修正でも増配しなかった理由──会社も一時的要因と見ている可能性
最終利益を70%も上方修正しながら、配当は50円のまま。ここに違和感を持った方もいるかもしれません。
私の見立てでは、会社側も今回の増益が一時的な要因によるところが大きい、と認識している可能性があります。
先ほど見た通り、増益800億円のうち約480億円は関税と為替です。この2つが来年も同じように効いてくれるとは限りません。
一度上げた配当を下げるのは、会社にとって大きな負担になります。持続的に稼げる裏付けができるまでは慎重に、という判断は、むしろ健全とも言えるのではないでしょうか。
ヤマハ発動機の配当性向・累進配当・総還元性向40%以上の株主還元方針
ヤマハ発動機は、2027年度まで総還元性向40%以上という方針を掲げています。
総還元性向とは、配当と自社株買いを合わせて、利益のうちどれだけを株主に還元するかを示す数字です。40%以上という水準は、日本企業の中では比較的高い部類に入ります。
配当そのものが据え置かれても、自社株買いという形で還元が行われる可能性はあるわけですね。
一方で注意しておきたいのが、ヤマハ発動機は累進配当(配当を減らさず、維持または増配し続けること)のような固定的な約束をしていない、という点です。
景気に左右されやすい事業構造を考えれば当然ではありますが、状況が大きく悪化すれば減配の可能性もゼロではない。ここは頭に入れておきたいところです。
ヤマハ発動機に株主優待はある?「復活」「廃止」の検索が多い理由【2026年下半期(26年最新)】
結論から言うと、ヤマハ発動機に株主優待はあります。
ただし、2026年から制度が変わりました。ここを知らずに買うと、想定していたタイミングで優待が届かない、ということが起こり得ます。
ヤマハ発動機の株主優待は100株から。ポイント制で名産品やグッズと交換できる
ヤマハ発動機の株主優待は、ポイント制です。
毎年12月末時点で100株以上を保有している株主を対象に、保有株数と保有年数に応じてポイントが付与され、そのポイント数の範囲内で優待品を選ぶ仕組みになっています。
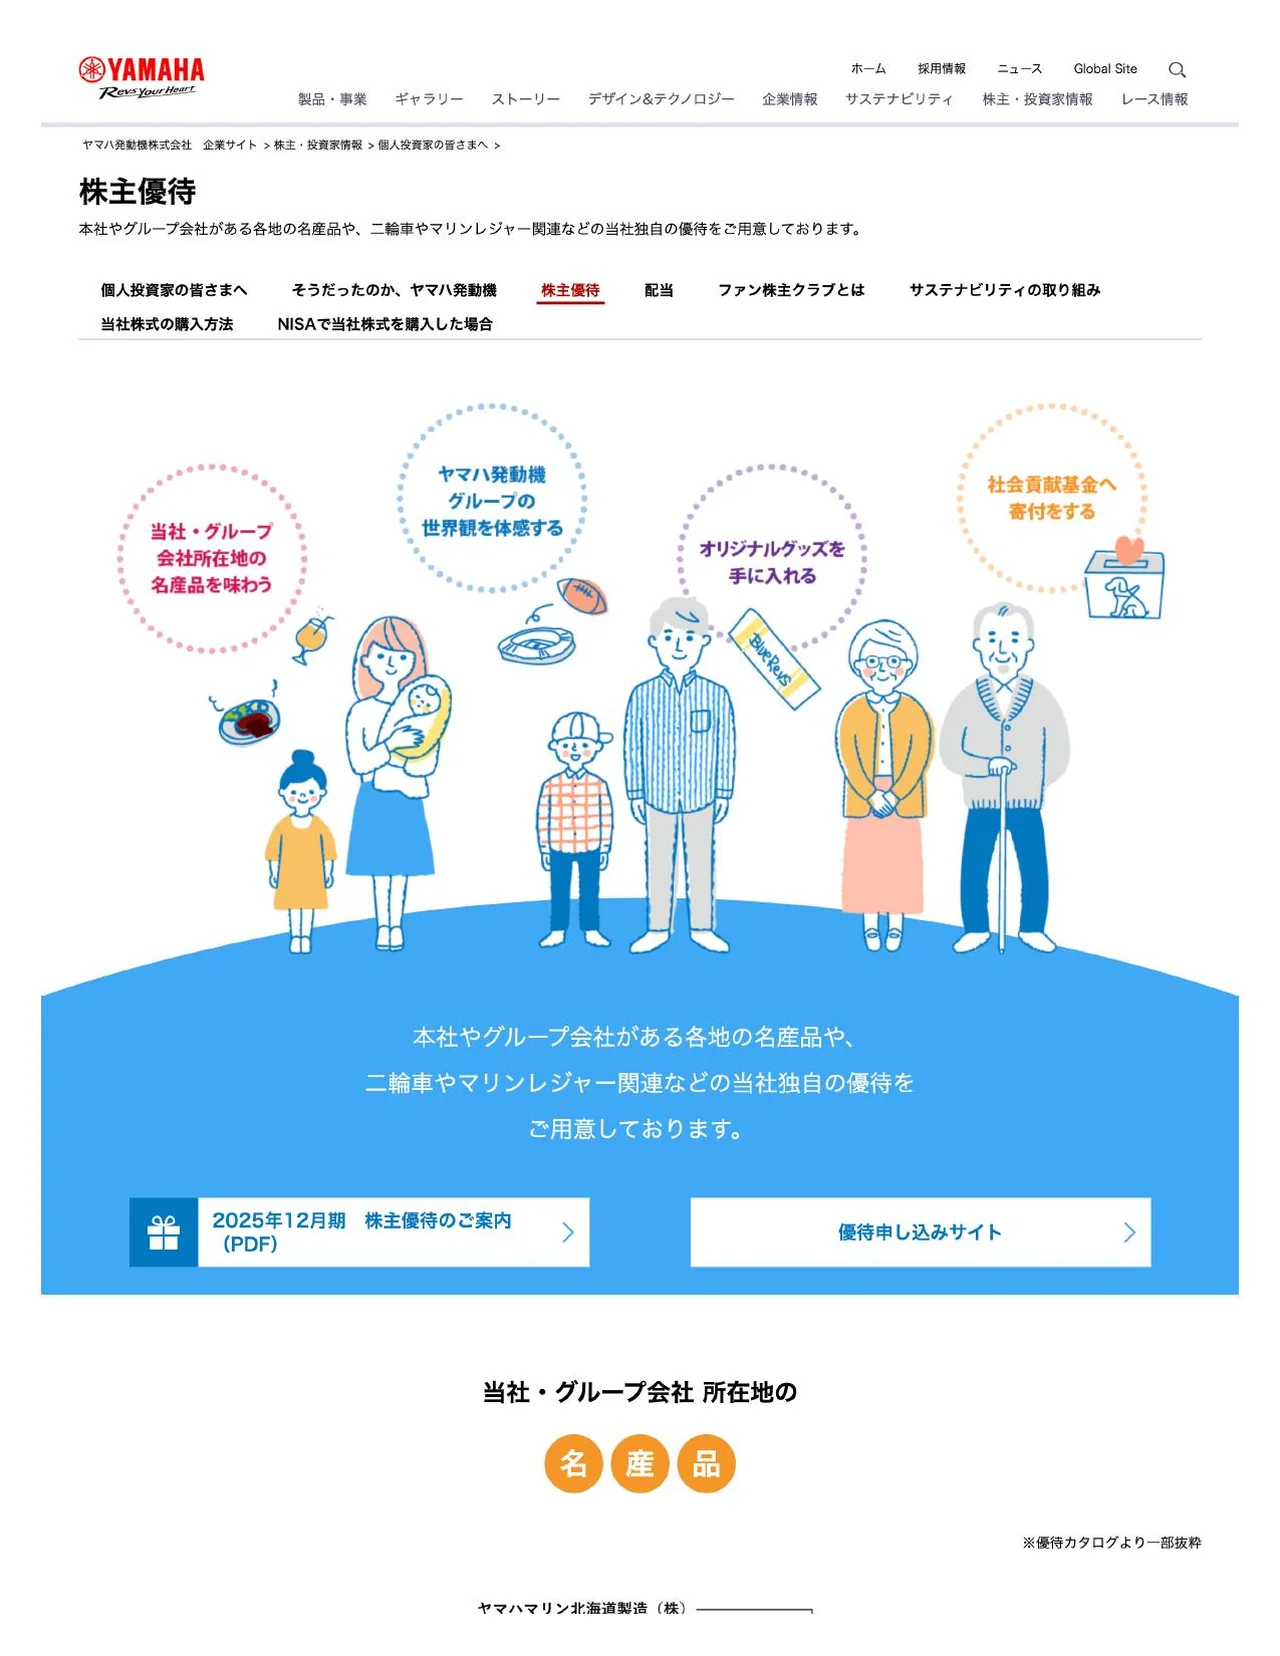
交換できるのは、本社やグループ会社の所在地の名産品、二輪車やマリンレジャー関連の自社独自の優待、オリジナルグッズ、そして社会貢献基金への寄付など。
ジュビロ磐田や静岡ブルーレヴズ関連のグッズ、ヤマハマリンクラブの割引クーポンといった、この会社らしい選択肢が並んでいます。
ヤマハ発動機の中間優待(カレンダー)は2026年6月期で廃止された
まず押さえておきたいのが、優待制度が変わったという事実です。
これまでは6月末時点で3,000株以上を保有する株主に、自社カレンダーが贈られていました。
この中間優待が、2026年6月期をもって廃止されています。
「ヤマハ発動機 株主優待 廃止」と検索されている背景には、おそらくこの変更があります。
ヤマハ発動機の株主優待は2026年12月期から「1年以上の継続保有」が条件になる
そしてもう1つ、こちらのほうが影響は大きいです。
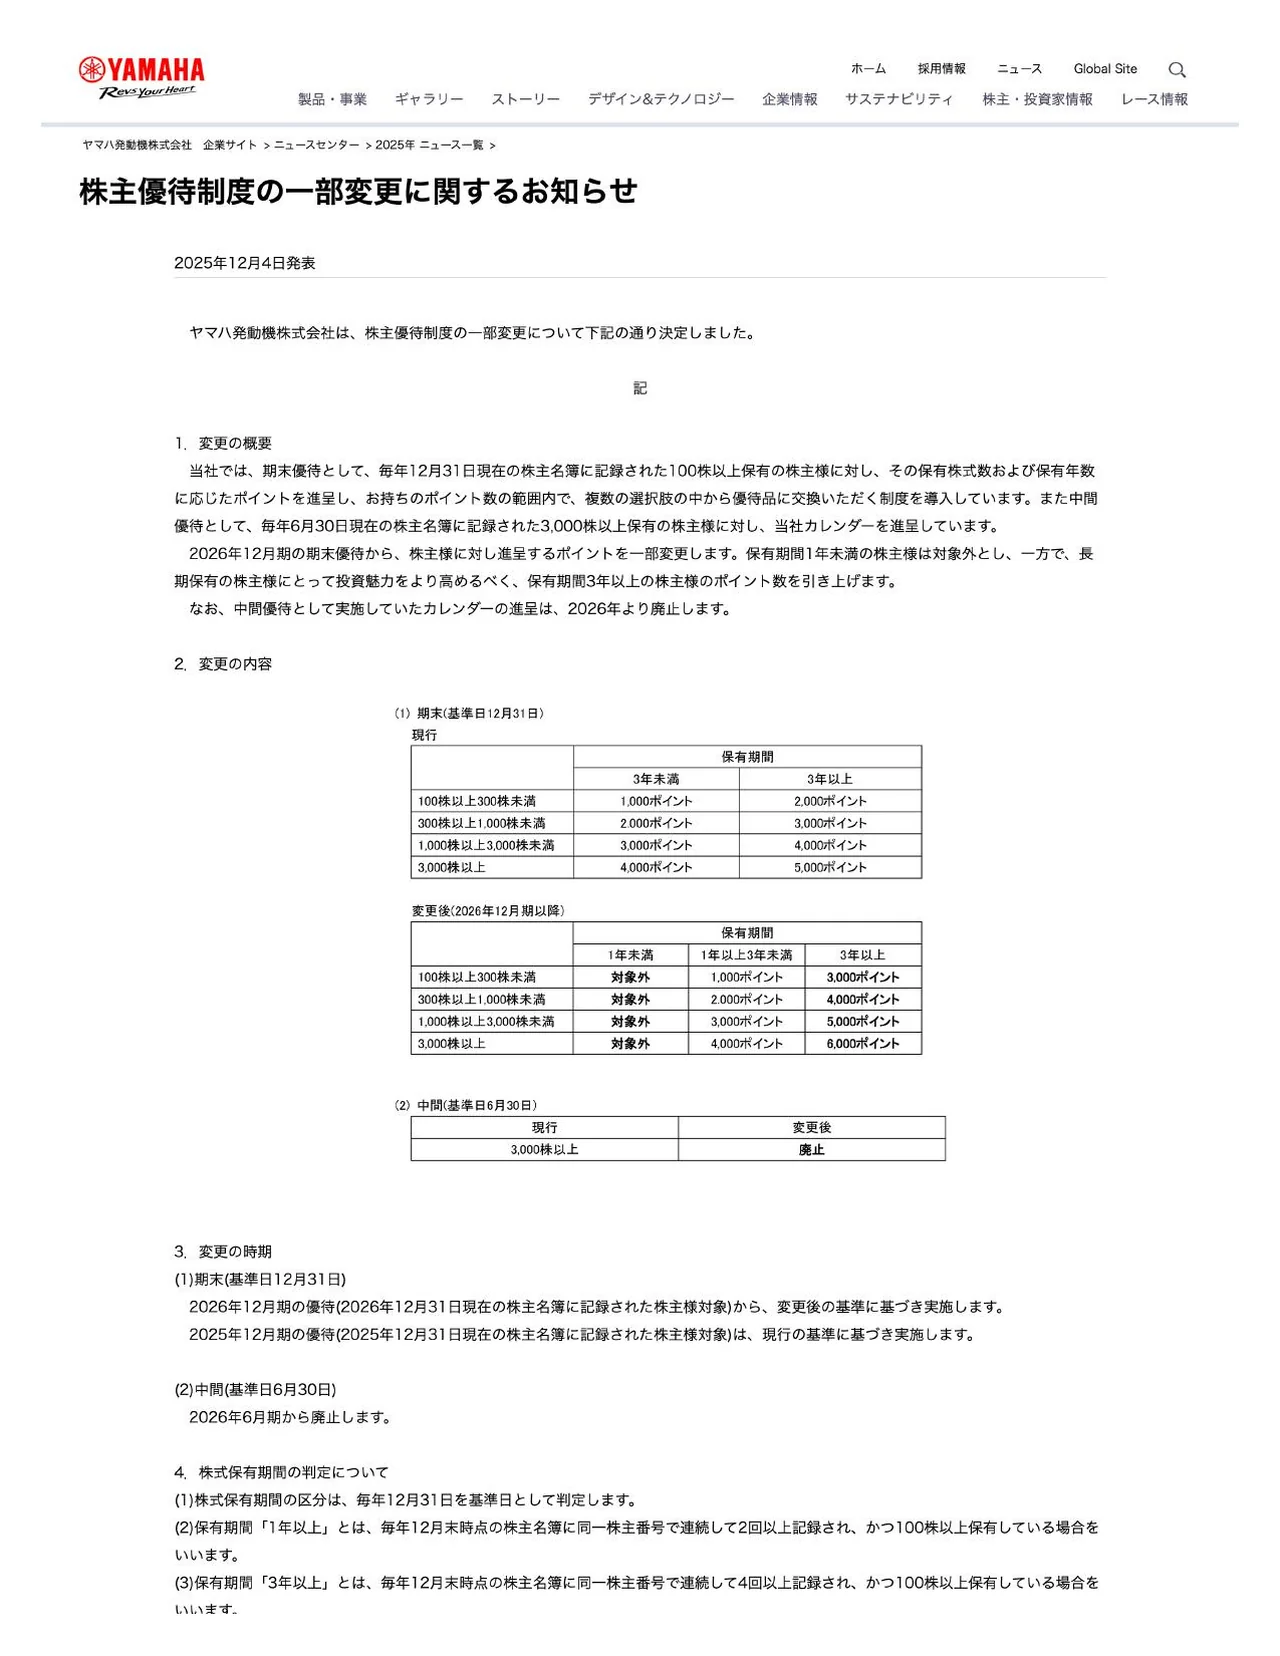
2026年12月期の期末優待から、保有期間1年未満の株主は対象外になります。
現行制度と変更後を並べると、こうなります。
現行(2025年12月期まで)
| 保有株数 | 3年未満 | 3年以上 |
|---|---|---|
| 100株以上300株未満 | 1,000ポイント | 2,000ポイント |
| 300株以上1,000株未満 | 2,000ポイント | 3,000ポイント |
| 1,000株以上3,000株未満 | 3,000ポイント | 4,000ポイント |
| 3,000株以上 | 4,000ポイント | 5,000ポイント |
変更後(2026年12月期以降)
| 保有株数 | 1年未満 | 1年以上3年未満 | 3年以上 |
|---|---|---|---|
| 100株以上300株未満 | 対象外 | 1,000ポイント | 3,000ポイント |
| 300株以上1,000株未満 | 対象外 | 2,000ポイント | 4,000ポイント |
| 1,000株以上3,000株未満 | 対象外 | 3,000ポイント | 5,000ポイント |
| 3,000株以上 | 対象外 | 4,000ポイント | 6,000ポイント |
保有期間の判定は、毎年12月31日を基準日として行われます。
「1年以上」とは、毎年12月末時点の株主名簿に同一の株主番号で連続2回以上記録され、かつ100株以上を保有している場合。「3年以上」は連続4回以上です。
株主番号が変わってしまうと保有の継続とはみなされない、という点にも注意が必要ですね。
今からヤマハ発動機を買うと、株主優待がもらえるのはいつ?
ここが、今回の急騰を見て「買ってみようかな」と考えている方にとって、いちばん大事なところです。
制度の定めから逆算すると、こうなります。
2026年8月に100株を買った場合、2026年12月31日の株主名簿に記録されるのが1回目。「1年以上」に必要な連続2回目を満たすのは、2027年12月31日です。
つまり2026年12月期の優待は対象外。最初に優待を受け取れるのは、2027年12月期分ということになります。
さらに3,000ポイントとなる「3年以上」(連続4回)に到達するのは2029年12月31日。フルポイントまでは、そこから逆算して3年以上かかる計算です。
株主優待を目的に検討している場合は、この時間軸を織り込んでおいたほうがいいと思います。
ヤマハ発動機の3年以上保有はポイントが引き上げられる──短期に不利・長期に有利へ
ただ、この変更を「改悪」の一言でまとめてしまうのは、少し違うと思っています。
確かに1年未満の株主は対象外になりました。短期で保有する方にとっては、明確なマイナスです。
一方で、3年以上保有している株主のポイントは大きく引き上げられています。
100株なら2,000ポイントから3,000ポイントへ、3,000株以上なら5,000ポイントから6,000ポイントへ。1.2倍から1.5倍への増加です。
会社の説明も「長期保有の株主様にとって投資魅力をより高めるべく」というものでした。
つまり、短期には不利に、長期には有利に、という再設計なんですね。
「ヤマハ発動機 株主優待 復活」と探している方への答えとしては、カレンダーは戻りませんが、長く持つのであれば以前よりもらえるポイントは増える、ということになります。
ヤマハ発動機を2025年6月に「買い」と言った理由は当たったのか──1年2ヶ月後の答え合わせ【26年最新】
私はこの記事の元になった動画を、2025年6月に公開しています。タイトルは「【株価40%OFF】ヤマハ発動機が『買い』の理由とリスクを解説します」でした。
あれから1年2ヶ月。株価は当時の1,000円台から1,830円まで上がりました。
当時の見立ては当たっていたのか、外れていたのか。ここで正直に振り返っておきます。
2025年6月時点のヤマハ発動機への見立て──「株価40%OFF」で何を根拠に買いと言ったか
当時の結論は、投資スタイルによって分けていました。
- 配当メインで投資している方 ── この後に株価が下がっても買い増しできるのであれば、今買っていい
- 値上がり益を狙う方 ── 相互関税の結論が出てからで遅くない。8月頃にある第2四半期の決算の数字を見てからエントリーしてもいい
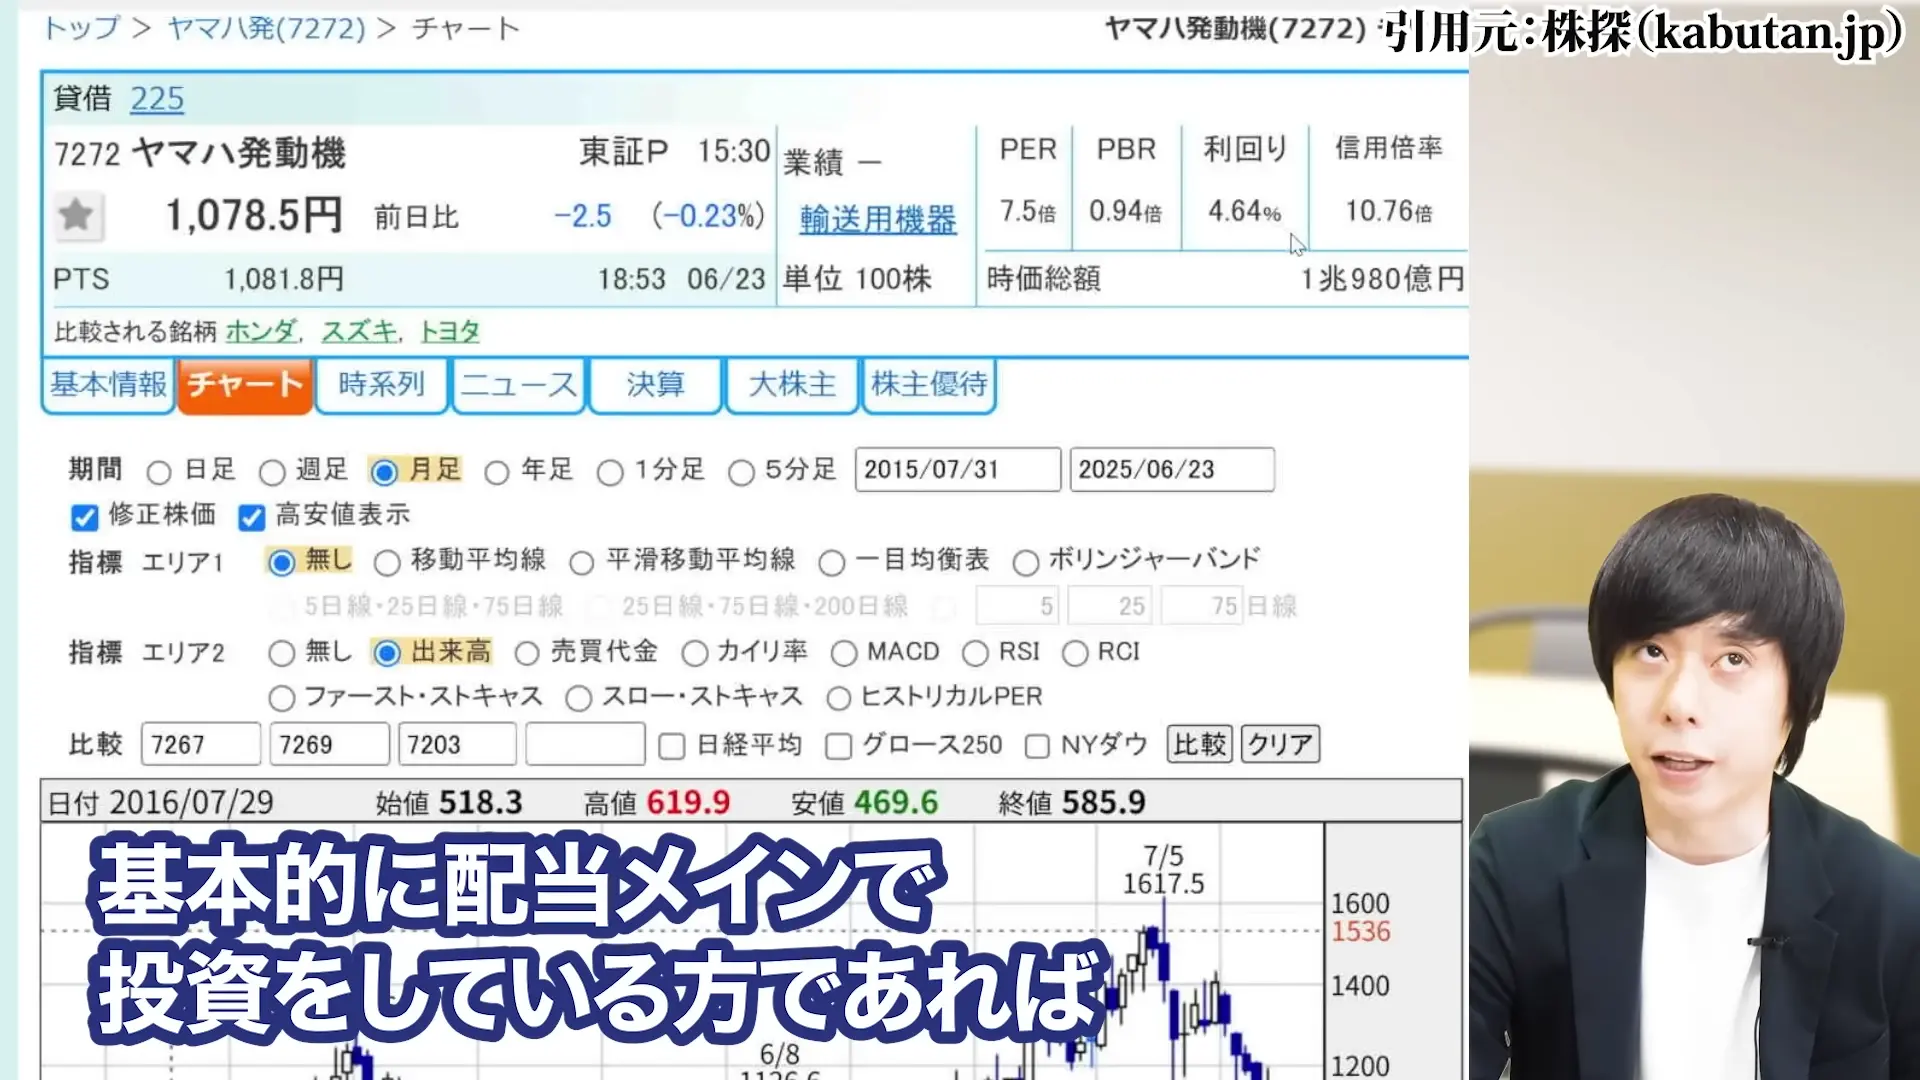
根拠として挙げたのが、PBR1倍割れという株価水準と、配当利回り4.64%、配当性向34.7%という数字でした。

結果として、この判断は概ね機能したと言えると思います。
配当狙いで1,000円台を拾っていた方は、インカムを受け取りながら、そのまま株価の上昇も取ることができました。
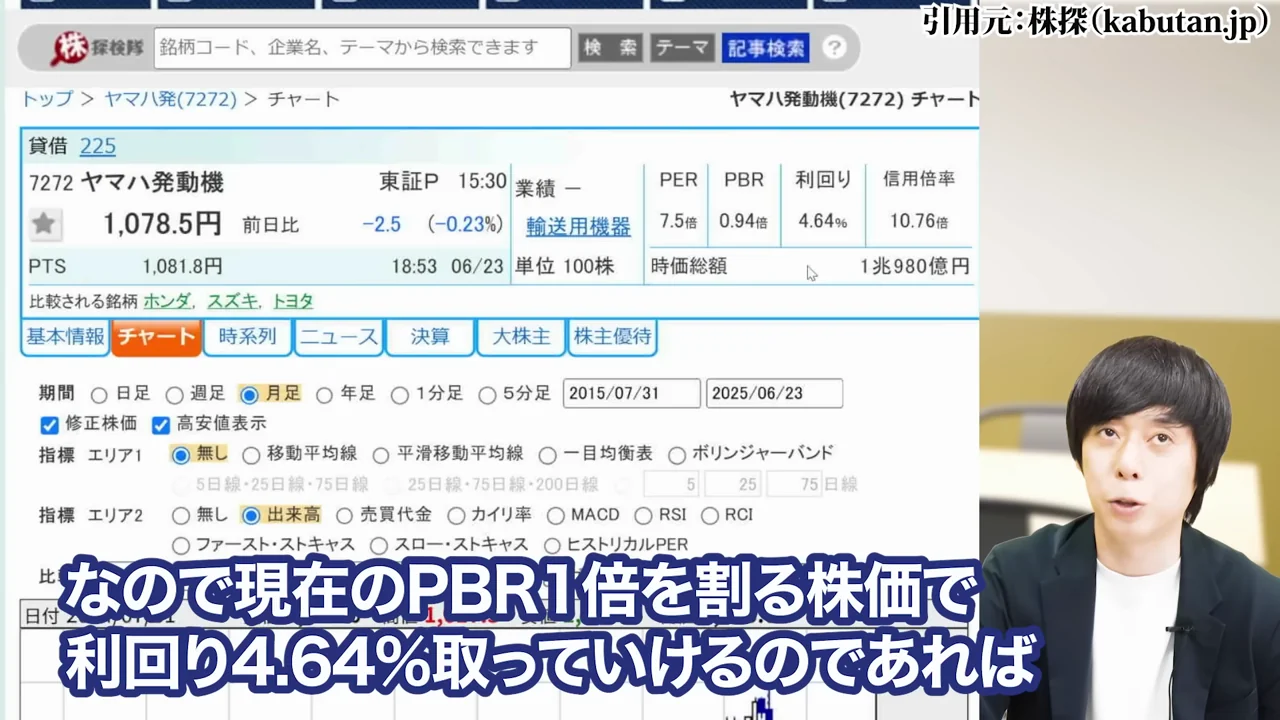
そして値上がり狙いの方には「8月頃の第2四半期決算を見てから」とお伝えしていましたが、まさにその2026年8月4日の第2四半期決算が、今回の急騰のきっかけになっています。
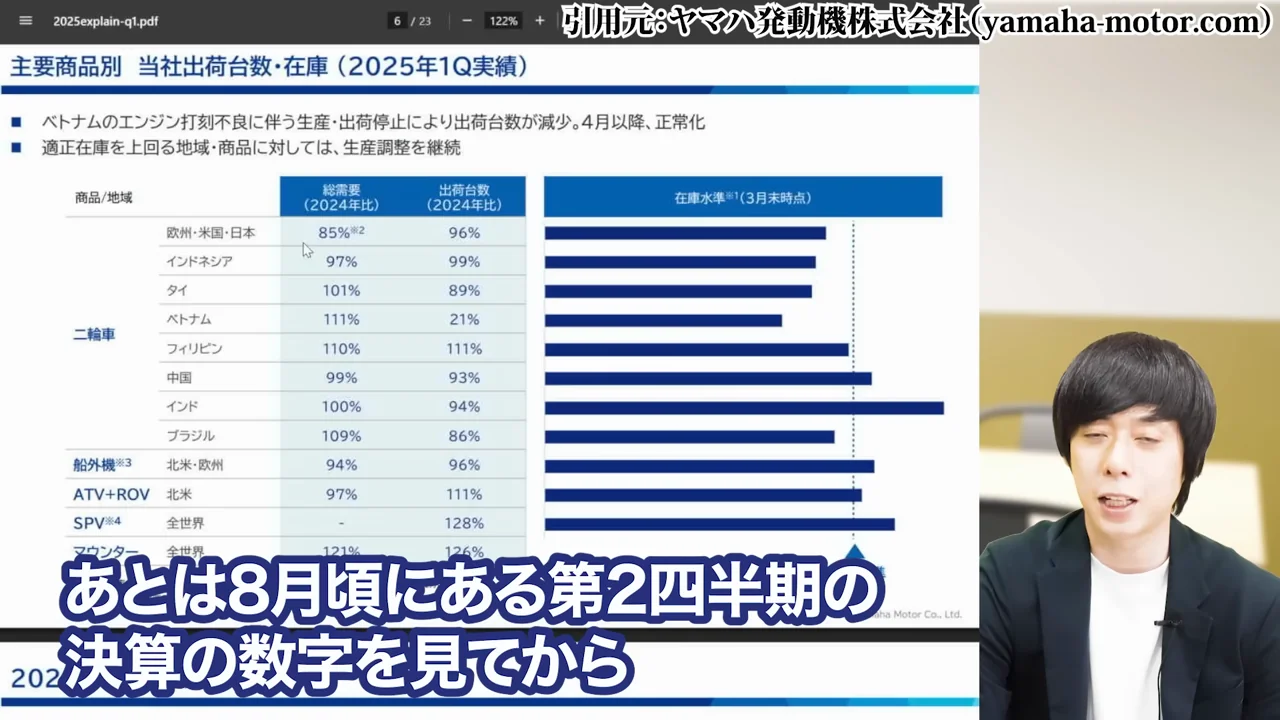
待っていた方にとっては、動くタイミングとしては分かりやすい形になったのではないでしょうか。
ヤマハ発動機の悲観シナリオ800円台は現実になったのか
一方で、当時こういう話もしています。
最高値から株価が半分になれば、ほぼ800円。さらに何かのアクシデントで70%下げるなら468円。そこまでの下落も心に備えたうえで、含み損があっても買い増しできるのなら、配当株として買っていい──。
結論から言えば、この悲観シナリオは現実になりませんでした。株価は800円台をつけることなく、1,000円台を底として反転しています。

ただ、この見立てが無駄だったとは思っていません。
ヤマハ発動機は2018年から2020年にかけて、高値から71%下落した実績がある銘柄です。下値の可能性を具体的な株価で示しておくことは、ポジションサイズを決めるうえで必要な作業だったと考えています。
「そこまで下がっても買い増せる株数にしておく」という前提があったからこそ、1,000円台を拾えた方もいるはずです。
ヤマハ発動機の事例が示すもの──放置された高配当株が化けるフェーズ
今回ヤマハ発動機で起きたことを整理すると、こうなります。
2026年2月、会社は下方修正と減配を発表しました。今年1年の業績見通しが出る時期でもあり、悪材料をこれでもかと出し切るような状況だったわけです。株価は決算後に急落しました。
今にして思えば、この近辺がほぼ最安値ラインでした。
スタートラインが極端に低かったからこそ、そこからの70%上方修正というギャップが、これだけの急騰を生んだ。

似た動きは、他の銘柄でも起きています。
同じ二輪メーカーであるホンダ(7267)は反発していますし、高配当と言われながら安く放置されていた日本製鉄も、業績の改善で株価が上がってきました。
見向きもされずに放置されていた高配当株が、今まさに化けるフェーズに入っているのかもしれません。
ヤマハ発動機の事例は、他の銘柄を分析するときの物差しとしても使えるのではないかと思います。
ここから先は2025年7月時点のヤマハ発動機の分析です【2025年下半期情報】
ここから下の章は、2025年7月に公開した内容をそのまま残しています。当時のヤマハ発動機は上場来高値から40%下落し、配当利回りが4.64%まで上がっていた局面でした。
記載されている株価・配当利回り・業績見通しは、すべて2025年7月時点のものです。現在の数値とは大きく異なりますので、最新の情報は上の章をご覧ください。
それでも当時の分析を消さずに残しているのは、「下落局面で何をどう見ていたのか」という記録そのものに意味があると考えているからです。
ヤマハ発動機の株価の現状と下落要因【2025年下半期情報】
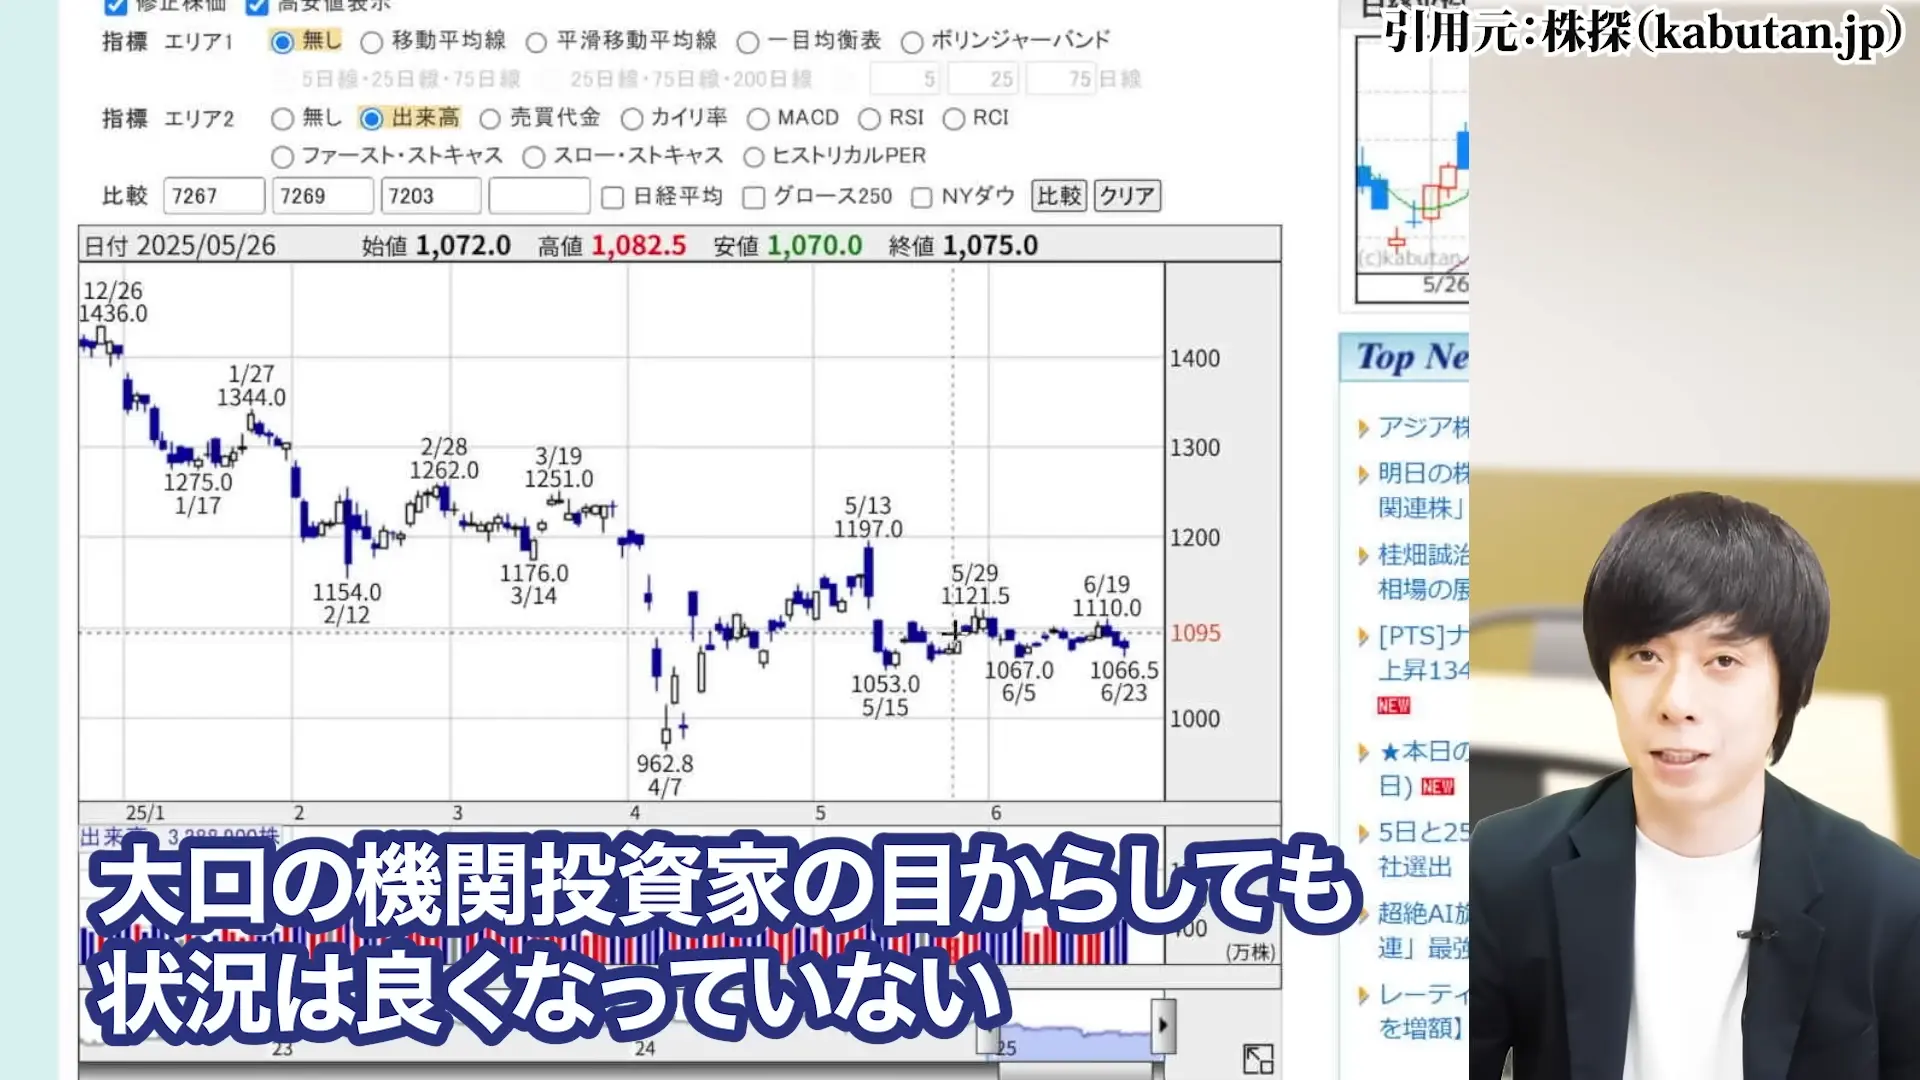
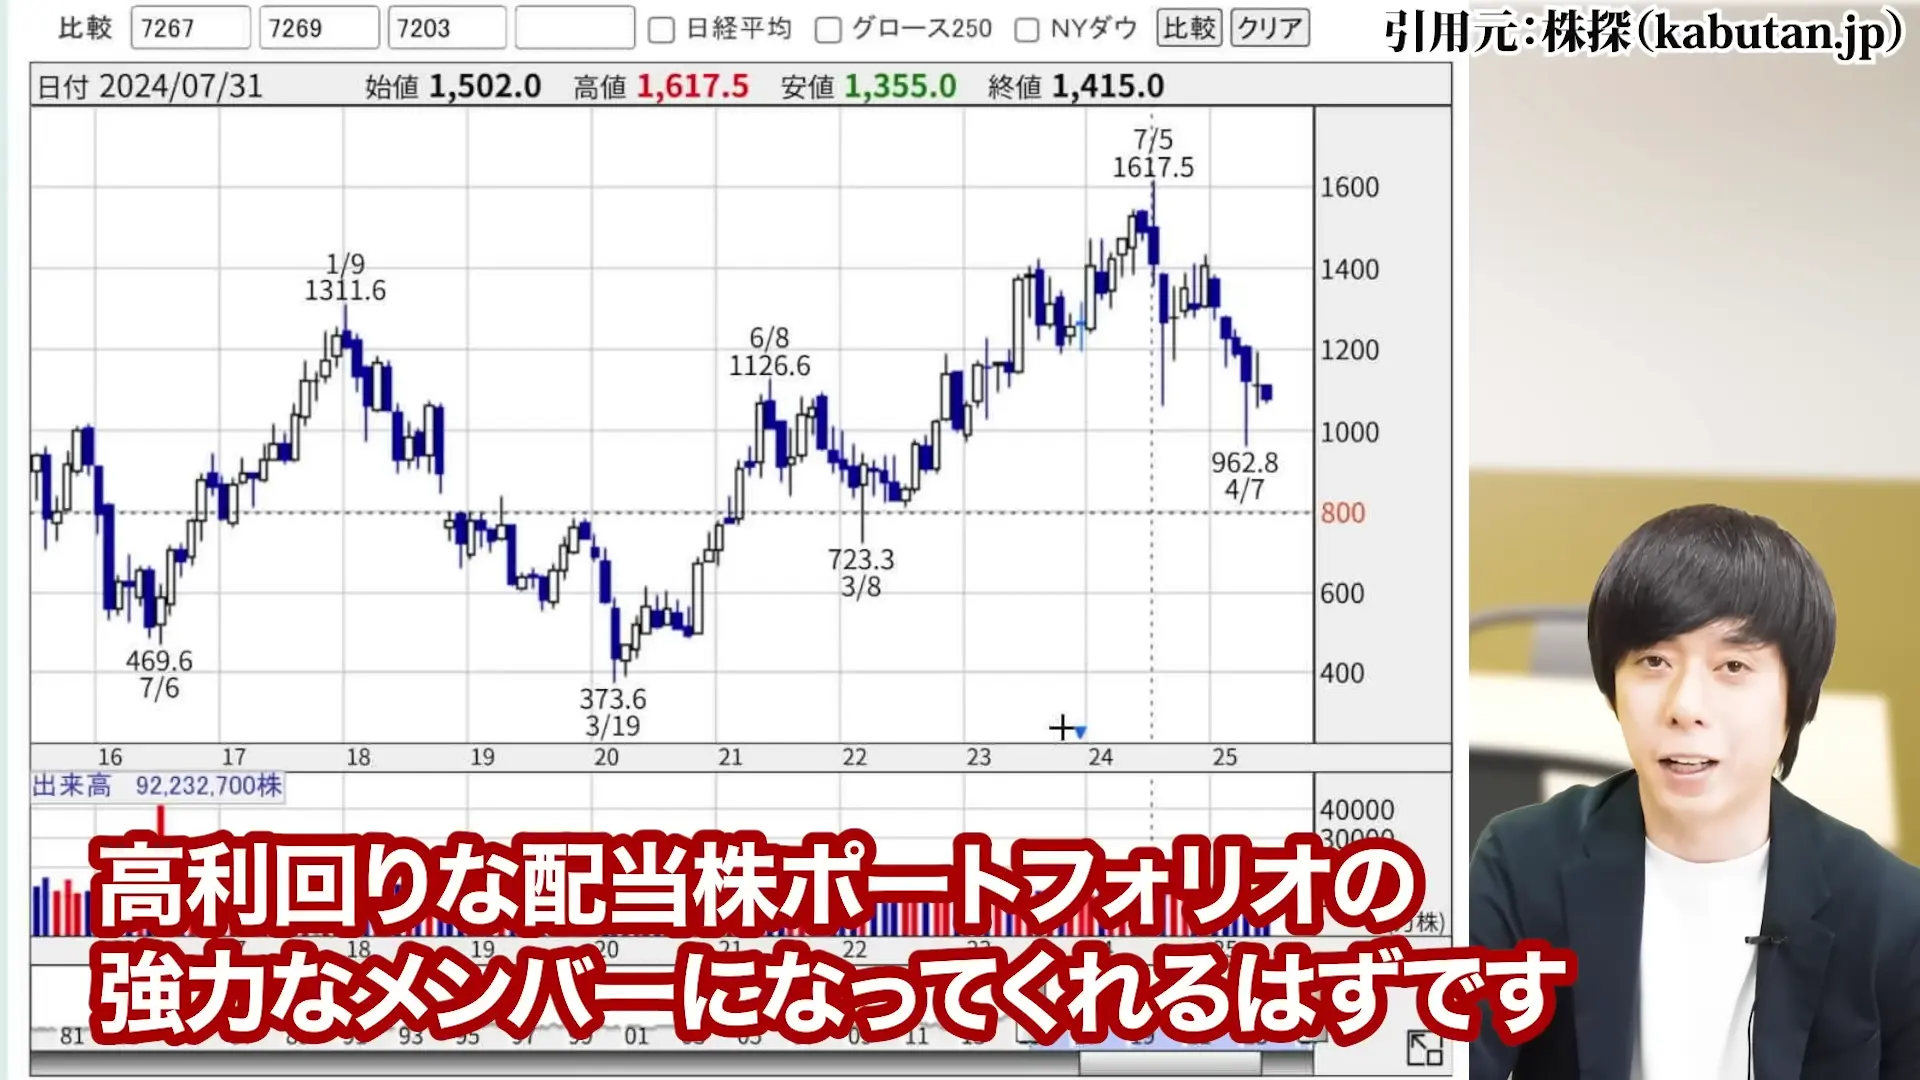
ヤマハ発動機の株価は、昨年4月5日の上場来高値から、なんと40%も下落しています。
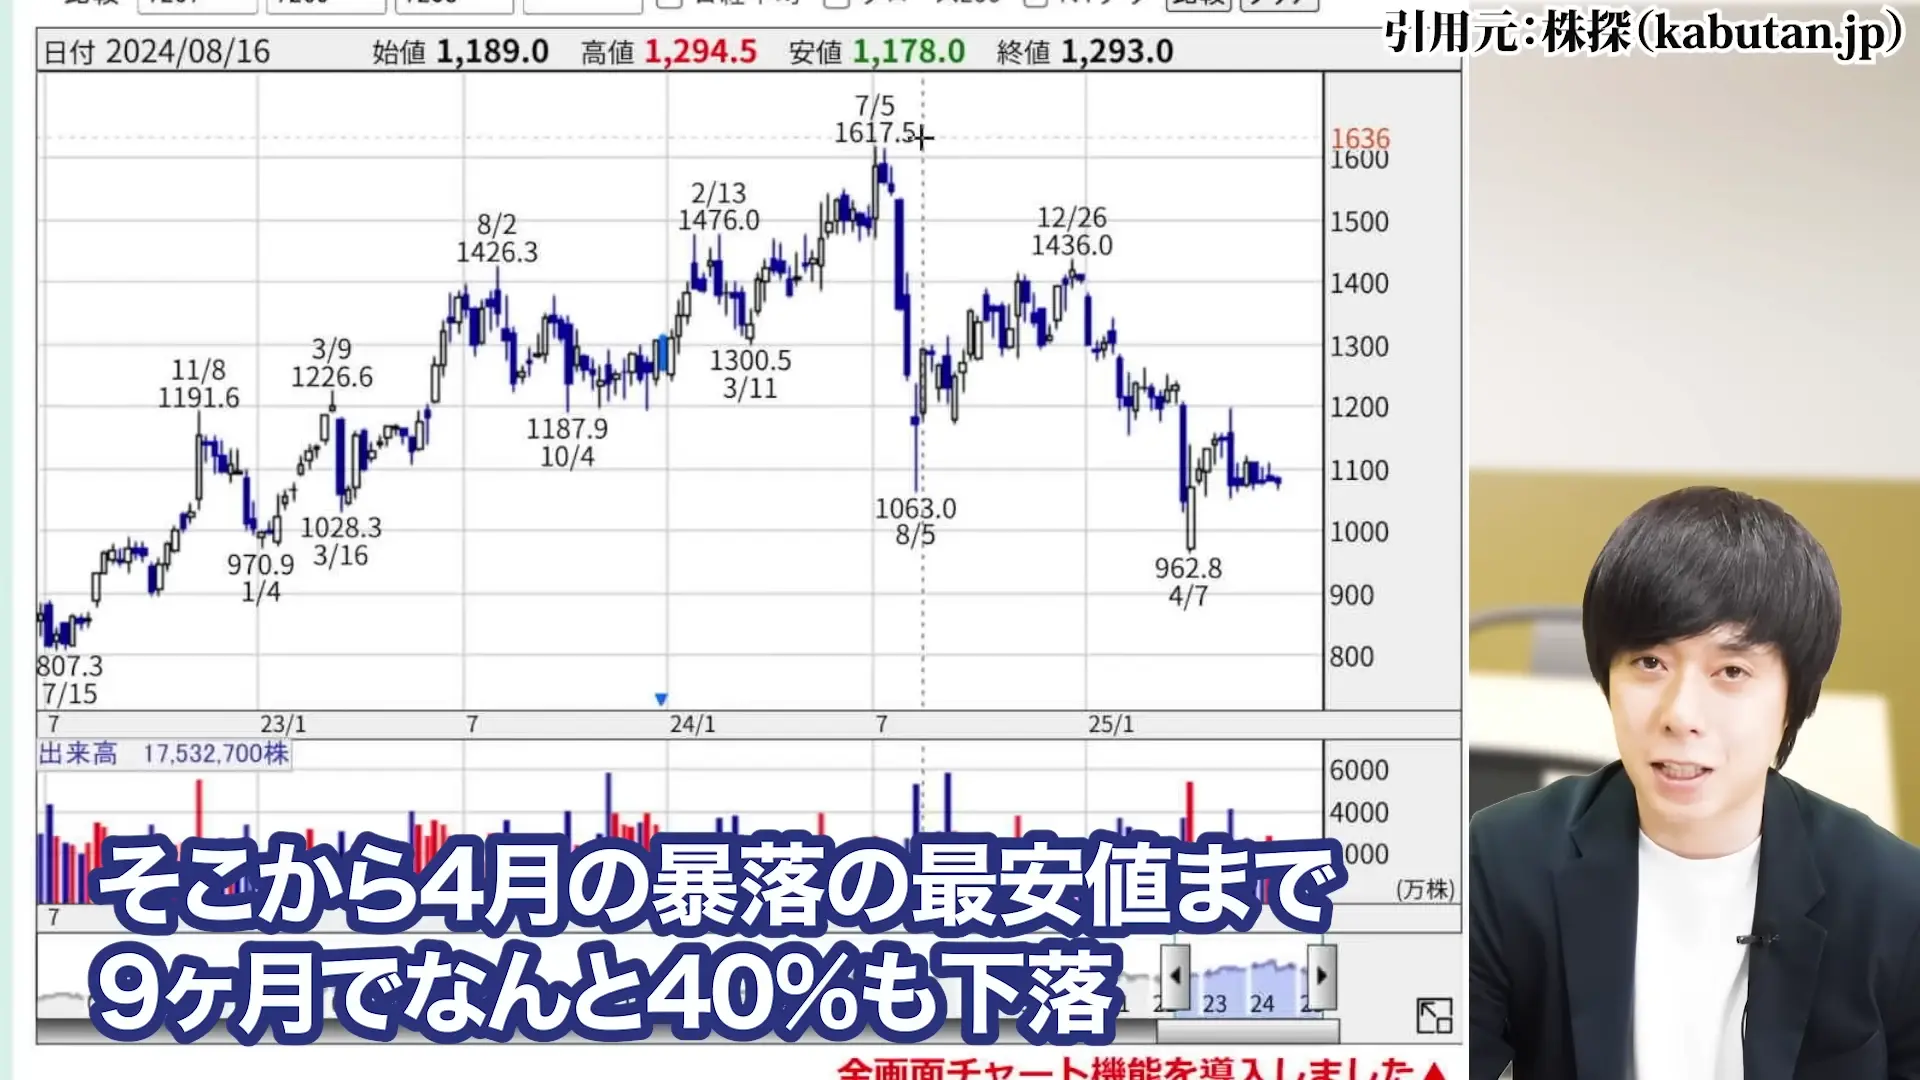
この9ヶ月間の急落により、多くの投資家が不安を感じているのではないでしょうか。
ヤマハ発動機の株価40%下落の背景と最新株価動向
1年前から株価が下がり続けているという事実は、単なる一時的な調整ではなく、構造的な問題を抱えていることを示唆しています。
この急激な下落の背景には、業績の悪化と外部環境の変化という2つの大きな要因があります。
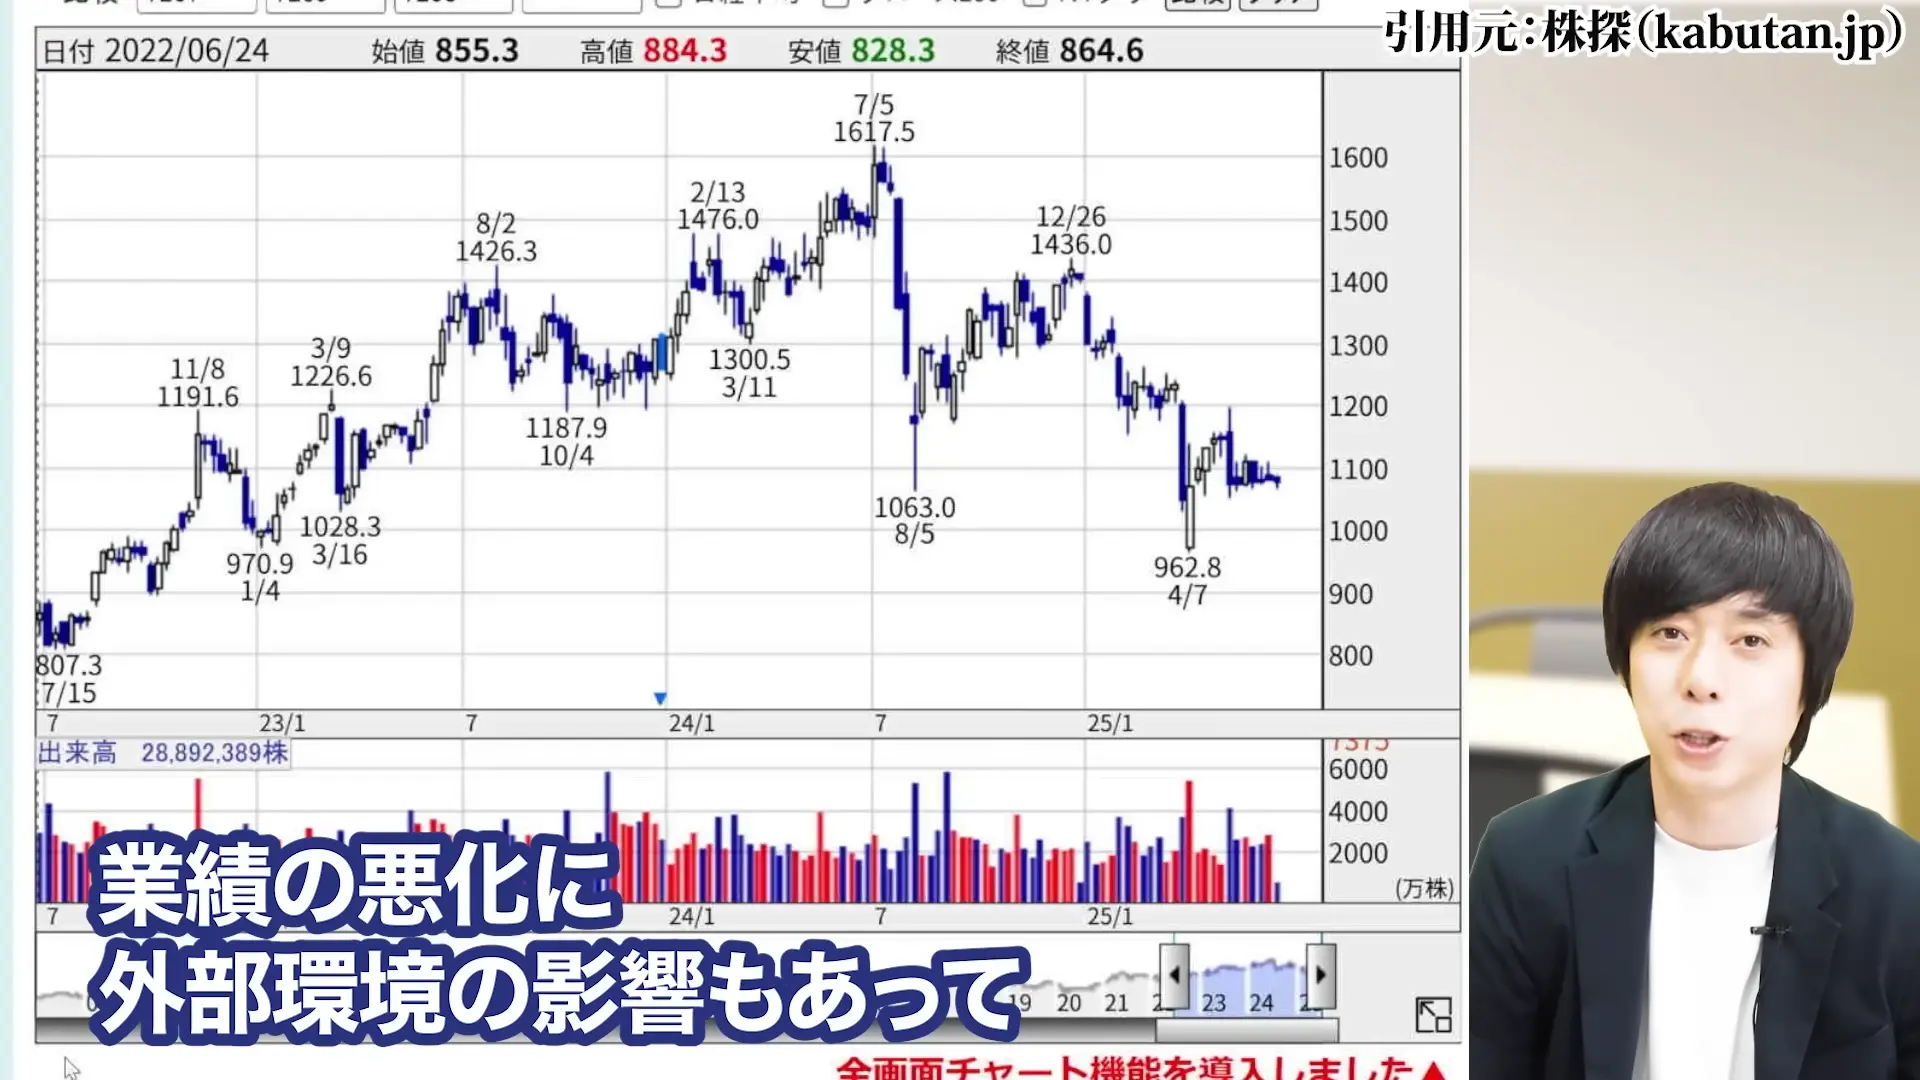
特に第1四半期の決算発表後、市場の失望売りが加速し、株価はさらに下値を探る展開となっています。
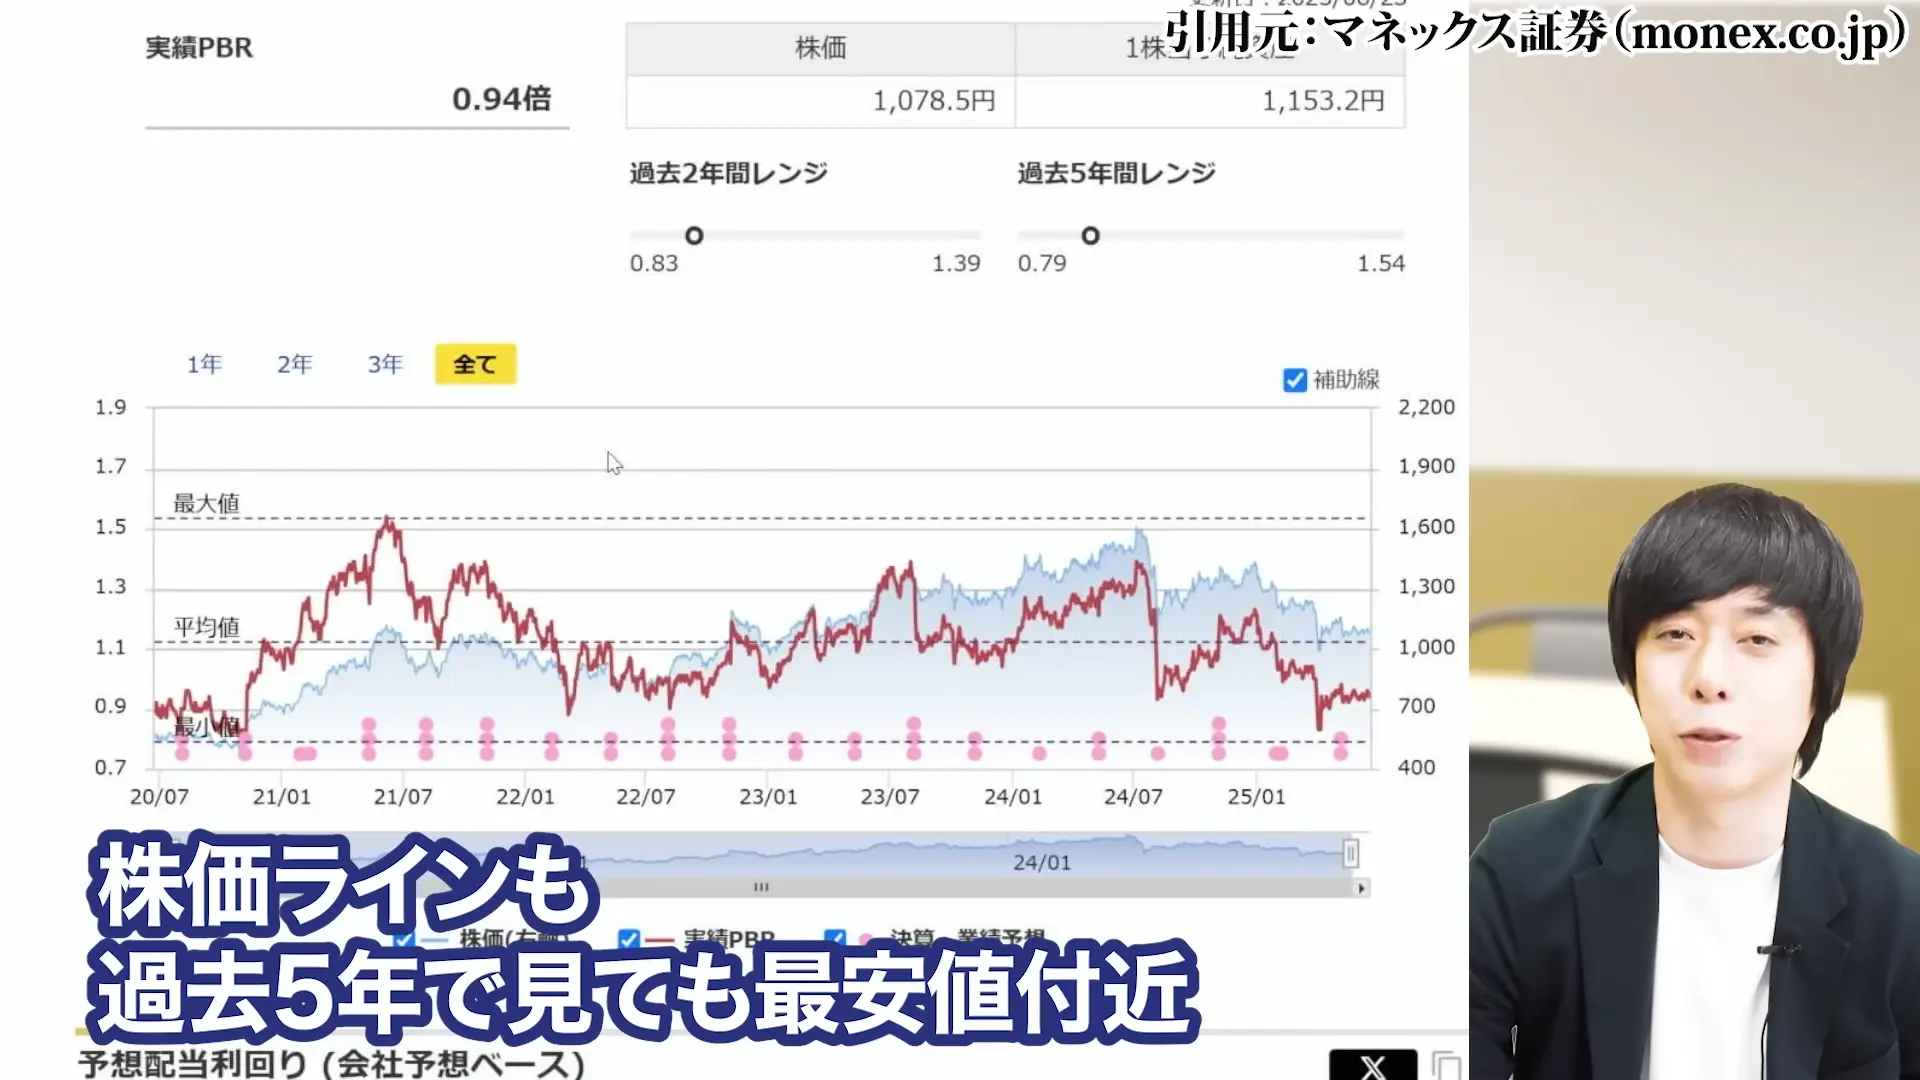
ヤマハ発動機の過去5年間の株価推移と現在の位置
過去5年間のチャートを見ると、ヤマハ発動機の株価は非常に大きな変動を繰り返してきました。
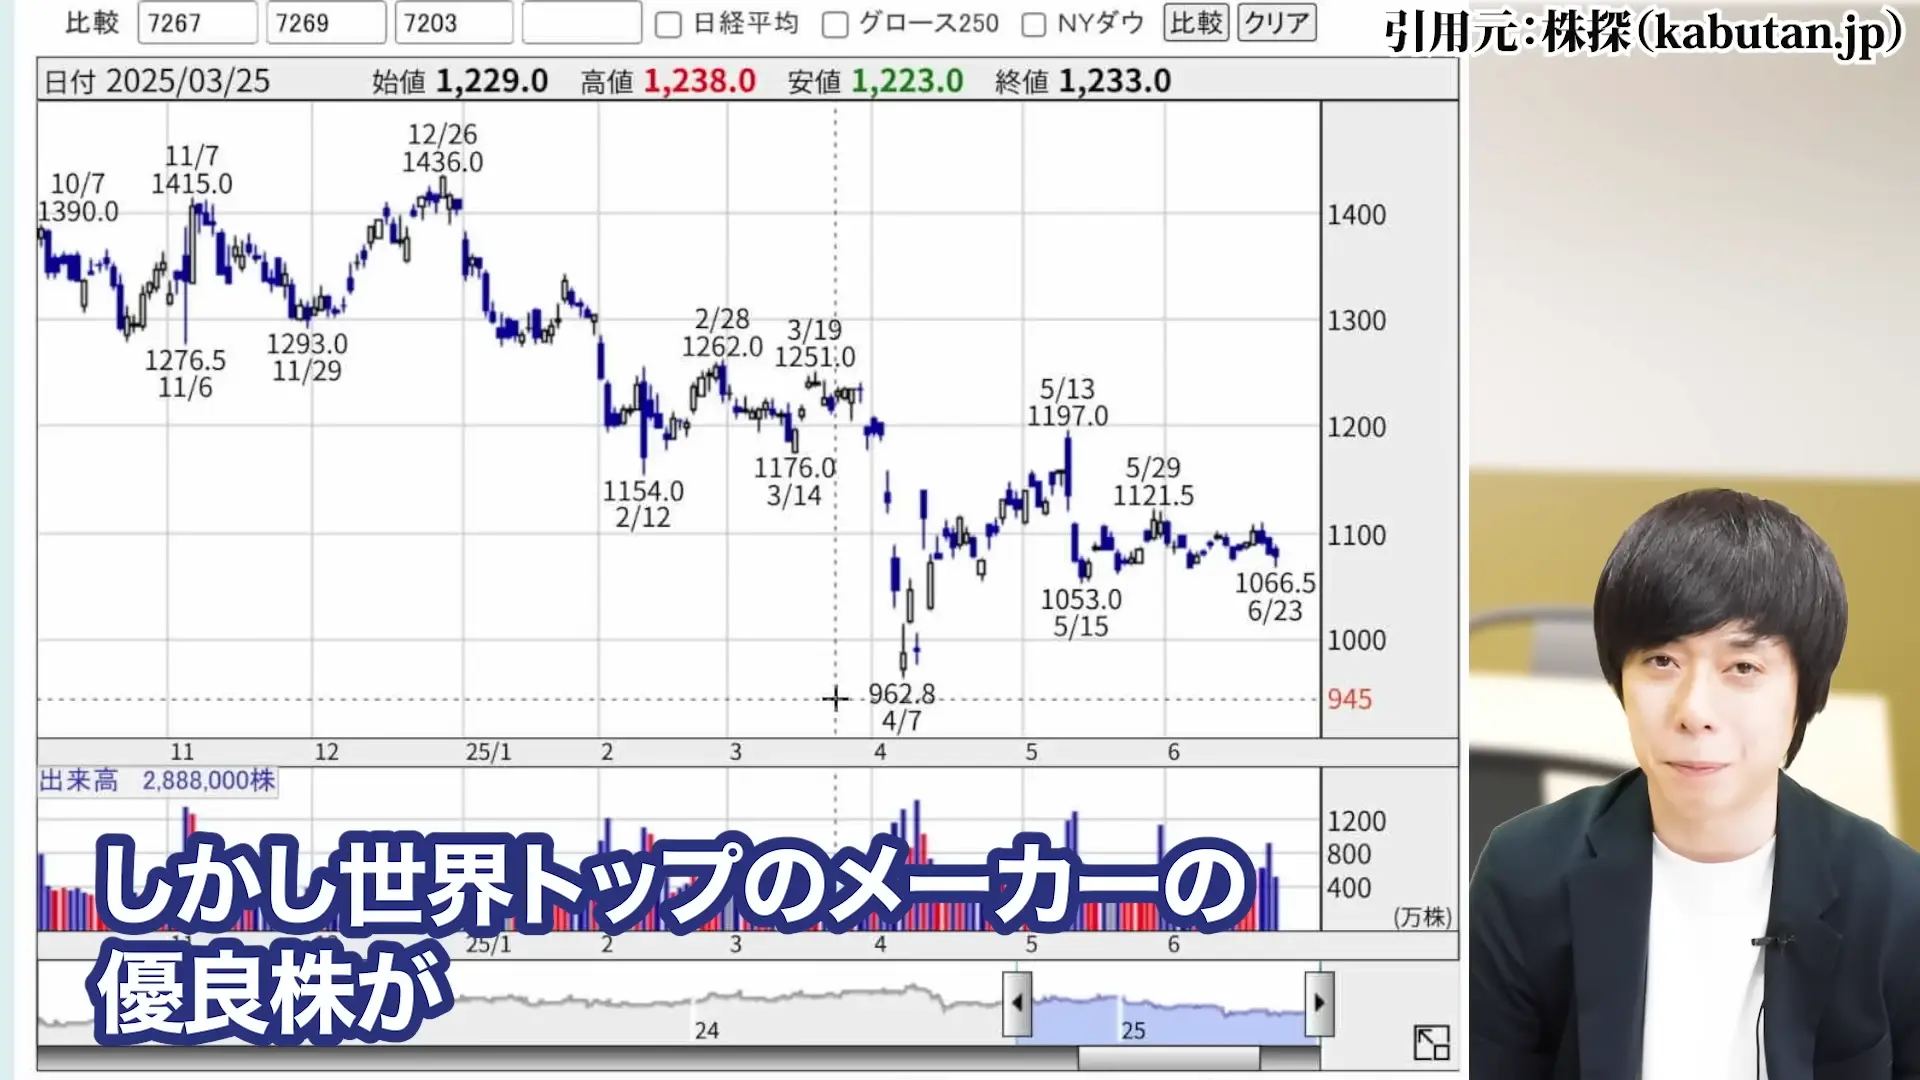
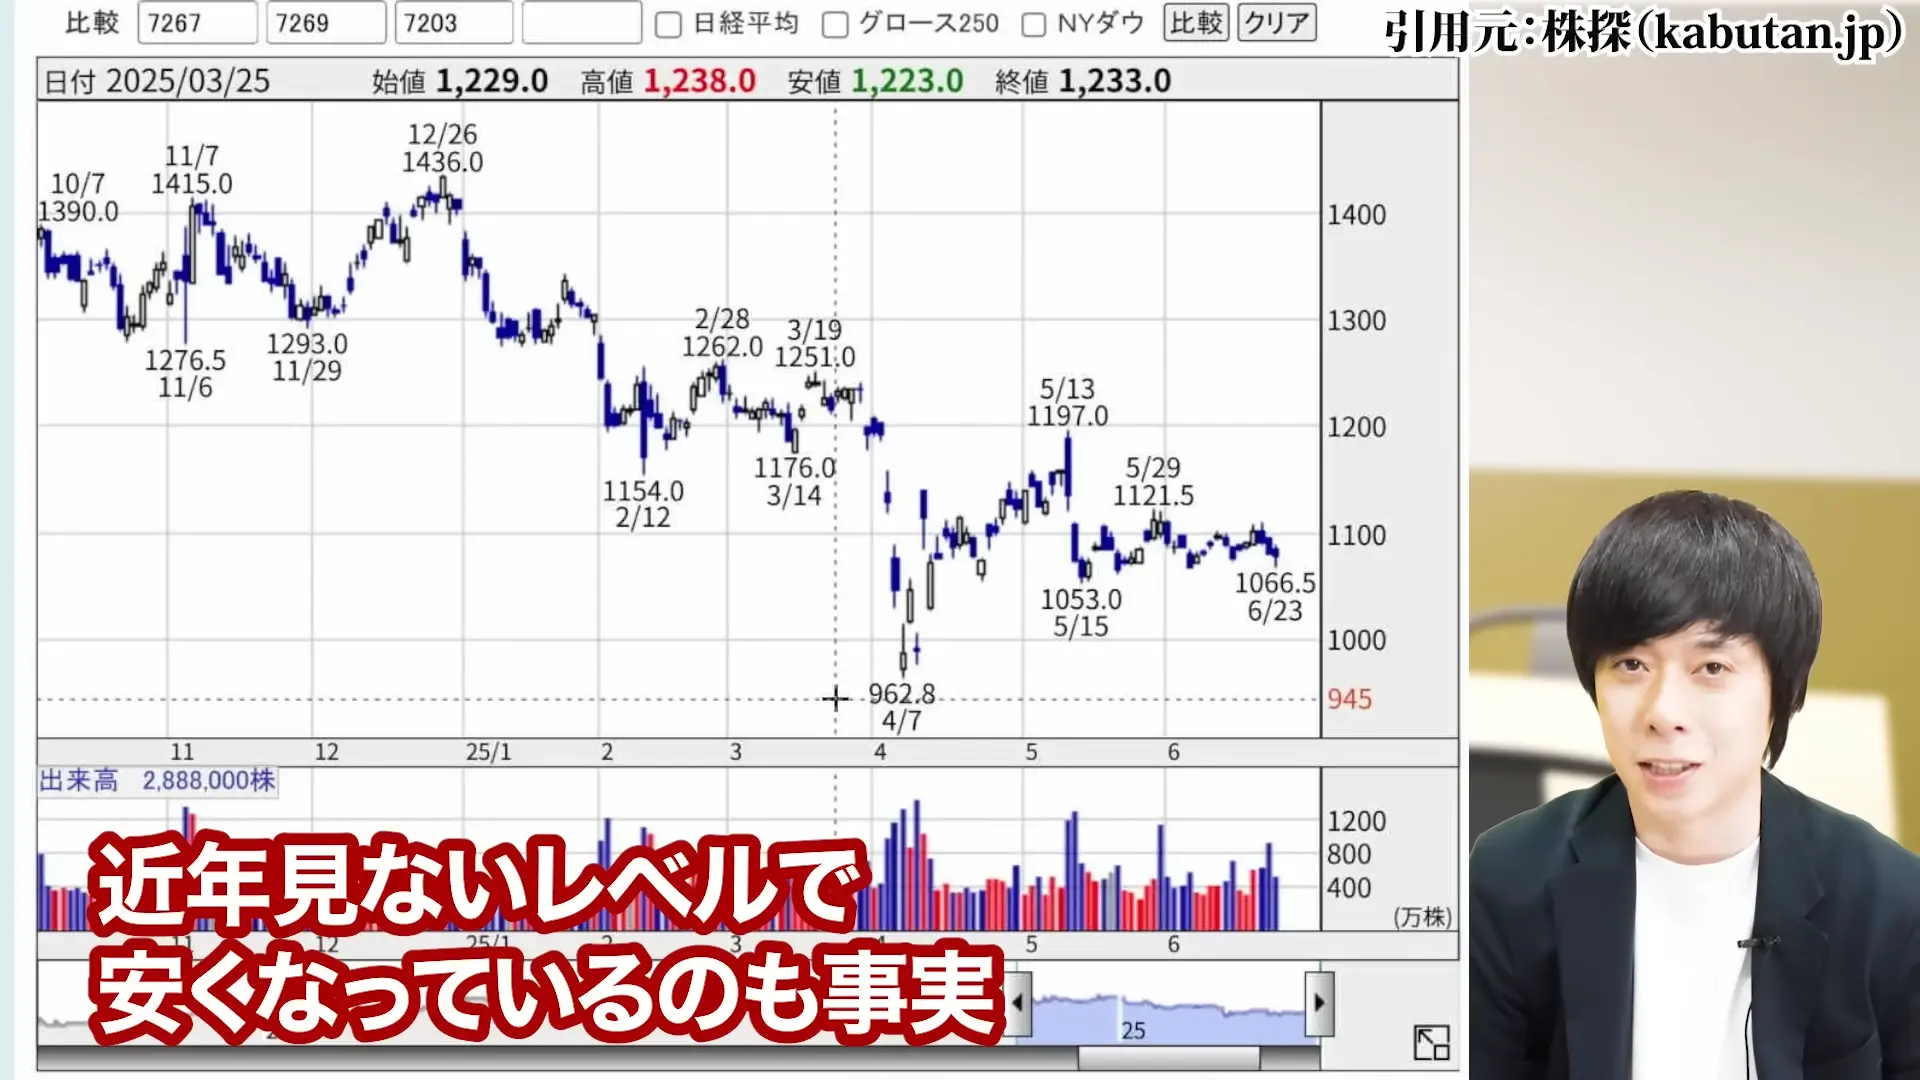
現在の株価水準は、過去5年で見ても最安値圏にあり、投資タイミングとしては注目すべきポイントに来ています。
特に注目すべきは、2018年から2020年にかけての動きです。
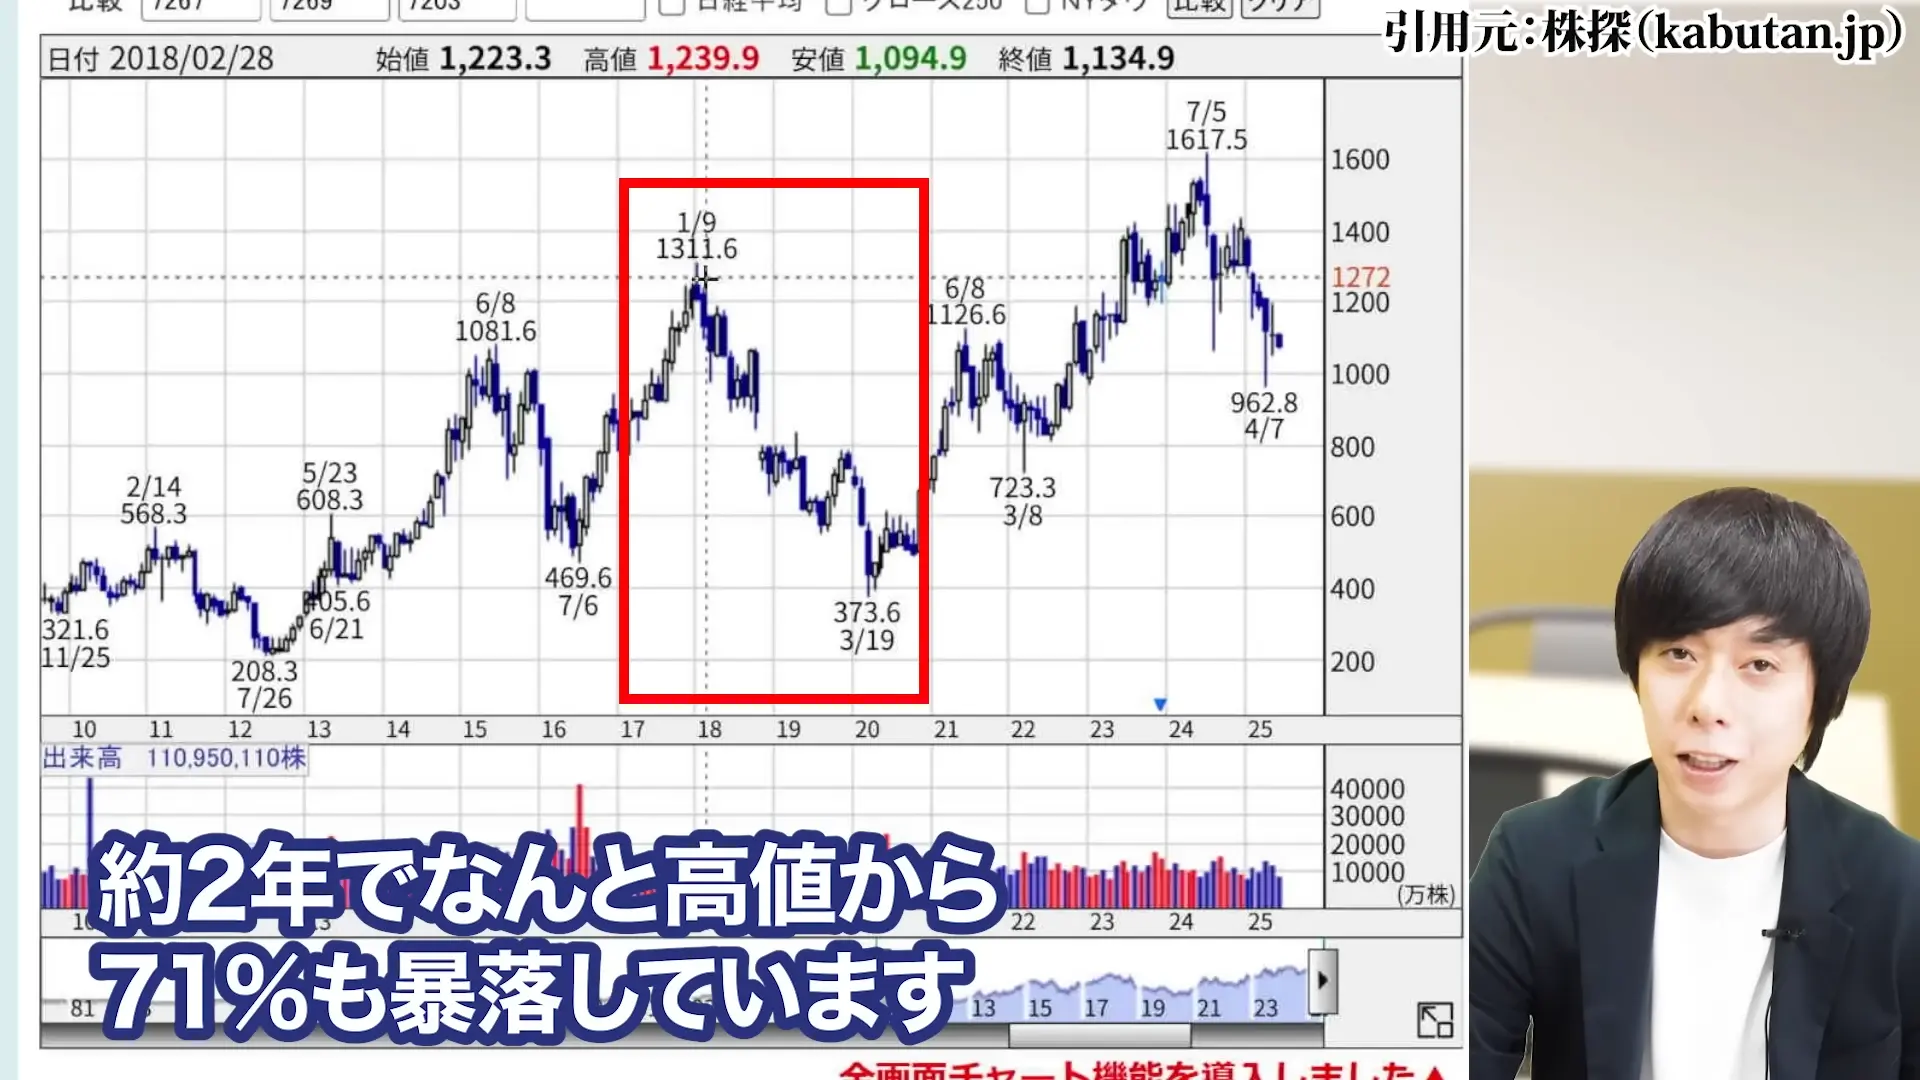
この期間、第1次トランプ政権の関税発動により、約2年で高値から71%も暴落するという壮絶な下落を経験しました。
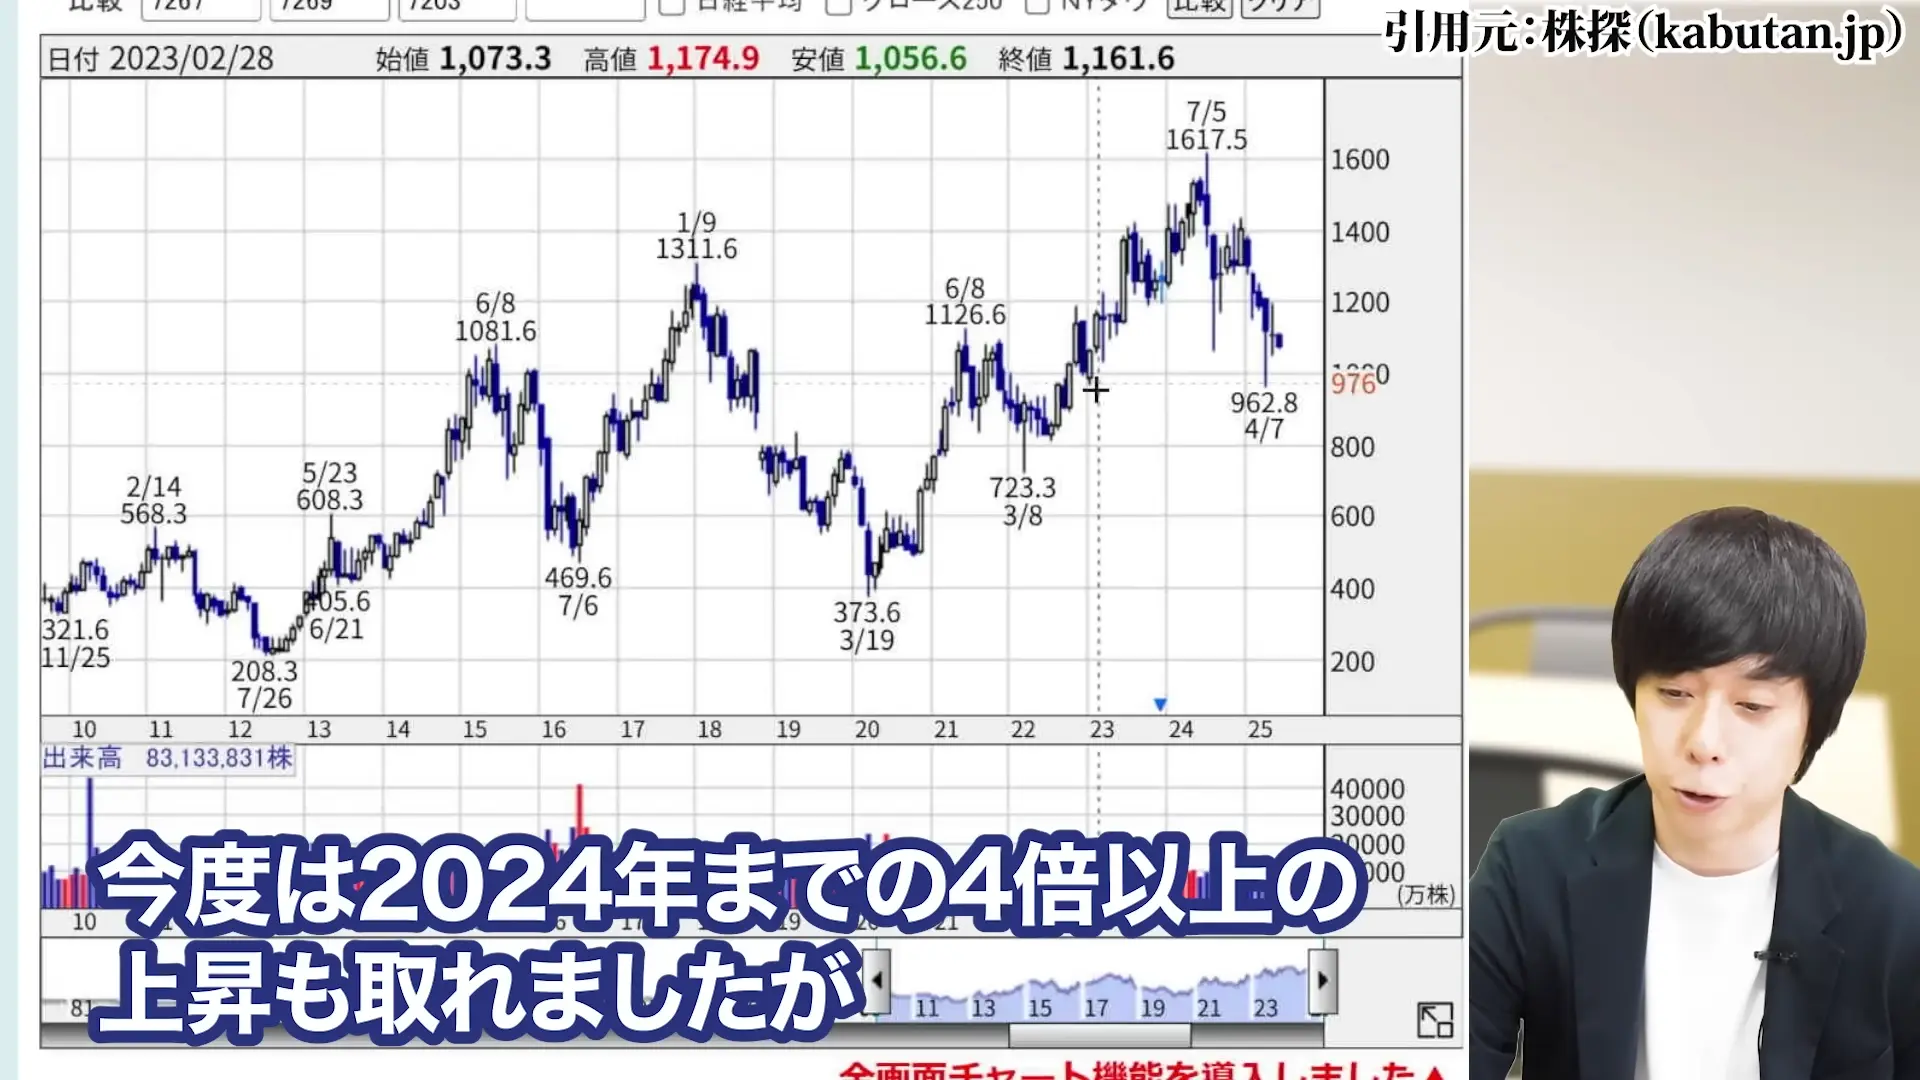
その後、2020年の大底から2024年までに株価は4.3倍になるという劇的な回復を見せています。
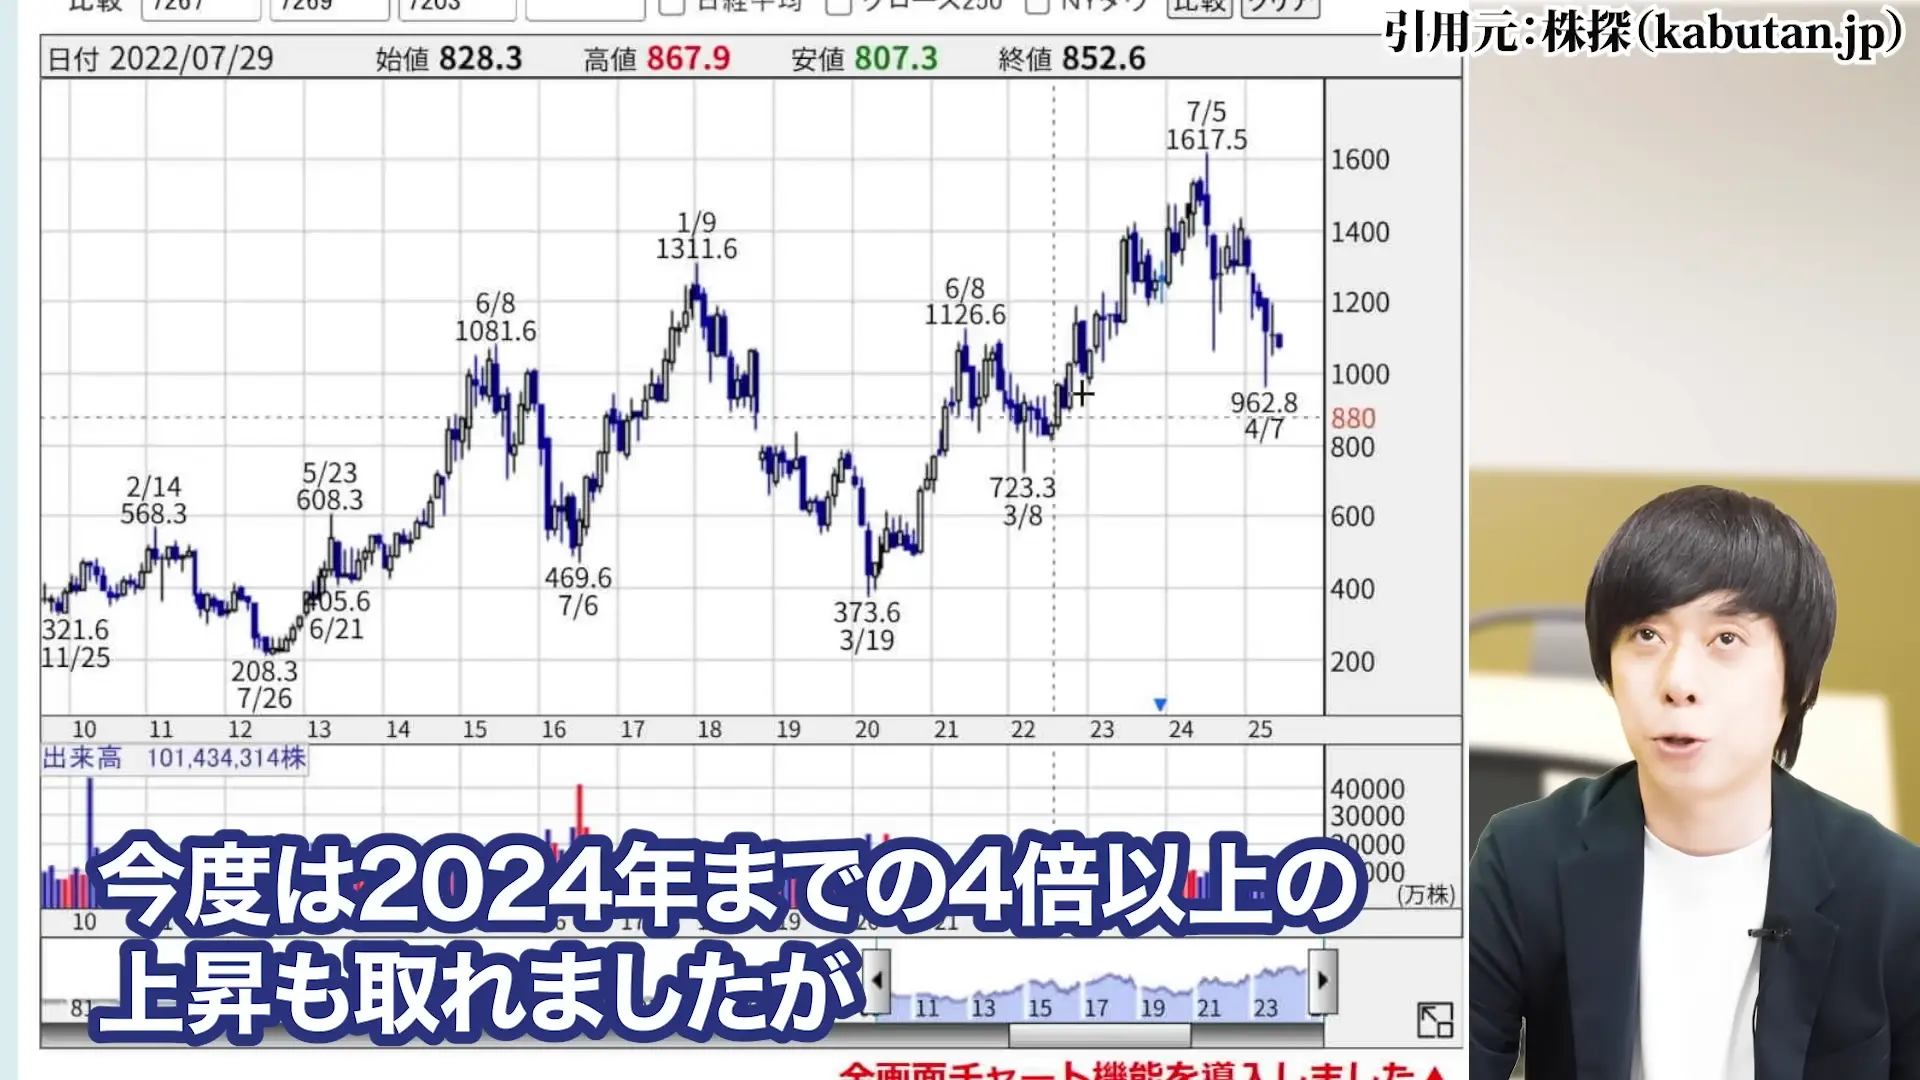
このような過去の値動きを見ると、
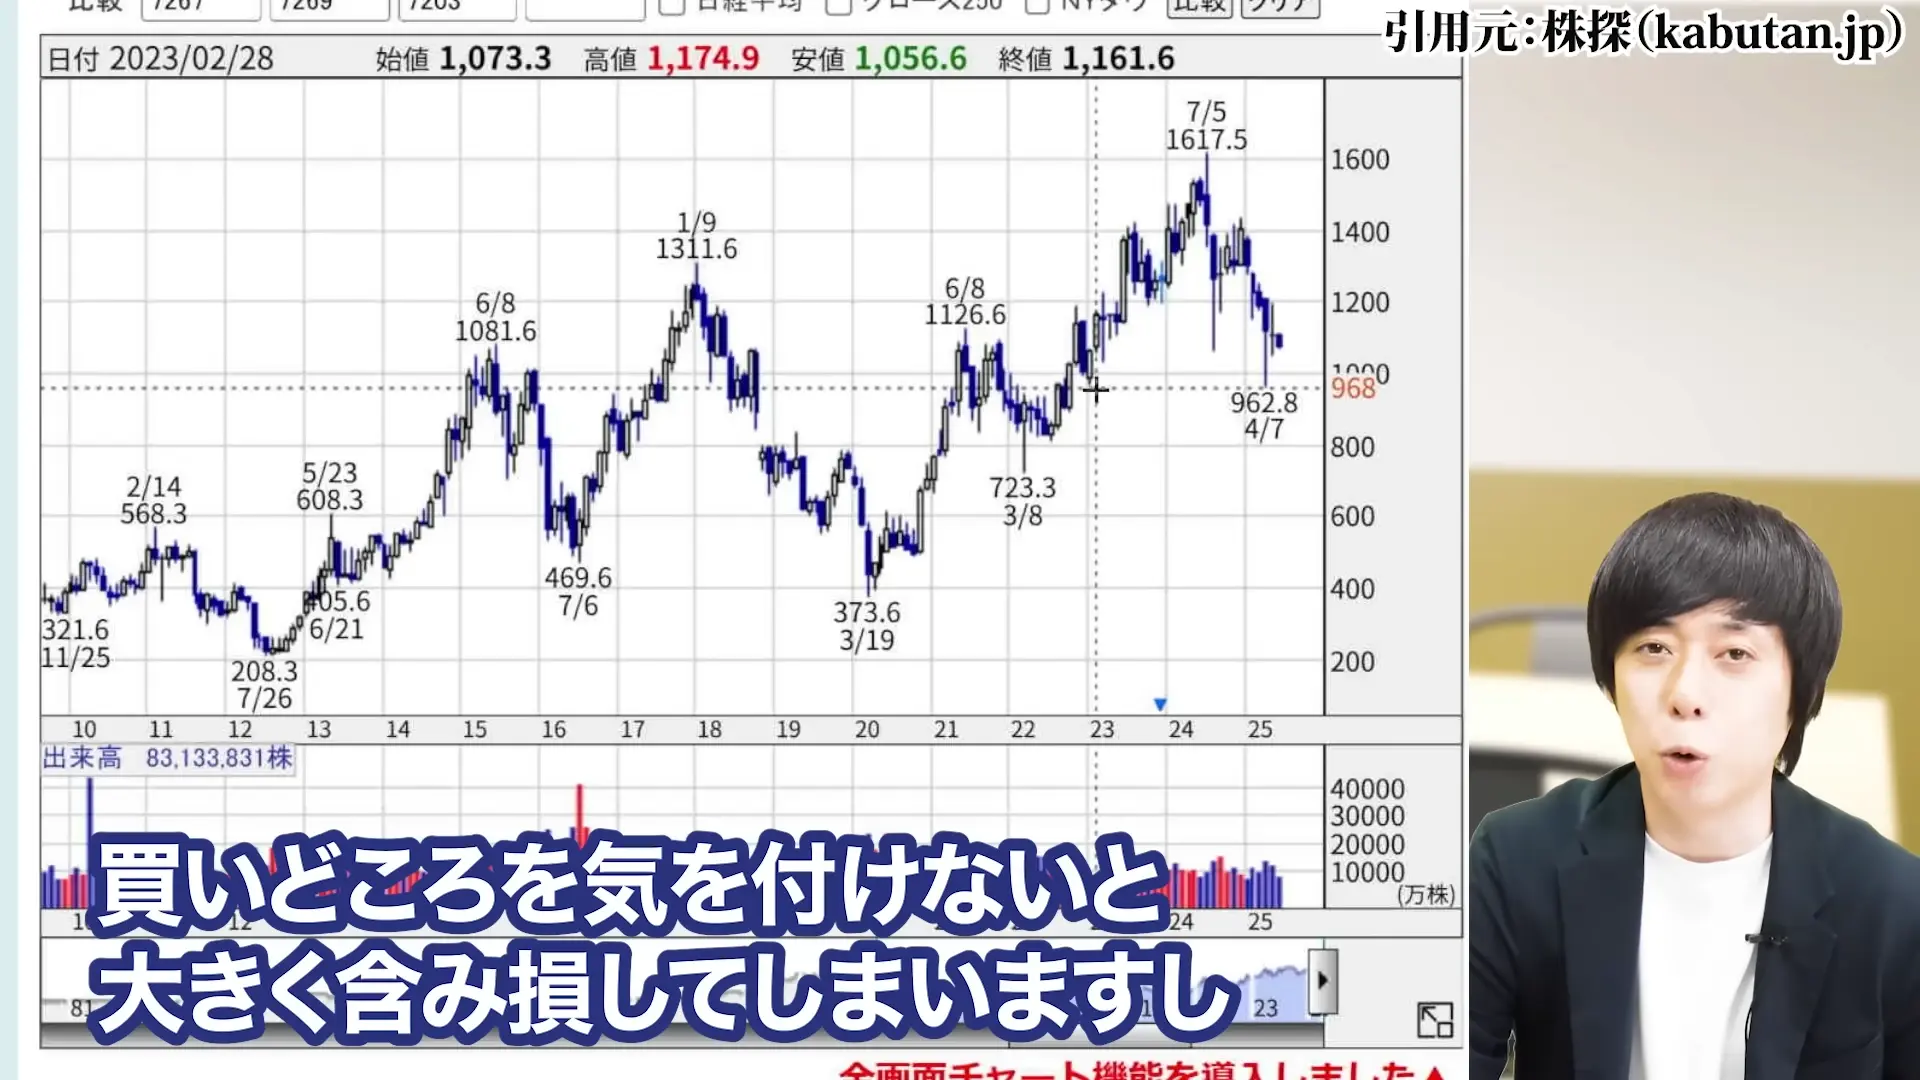
ヤマハ発動機は典型的な景気敏感株であり、外部環境の変化に大きく左右される銘柄であることがわかります。
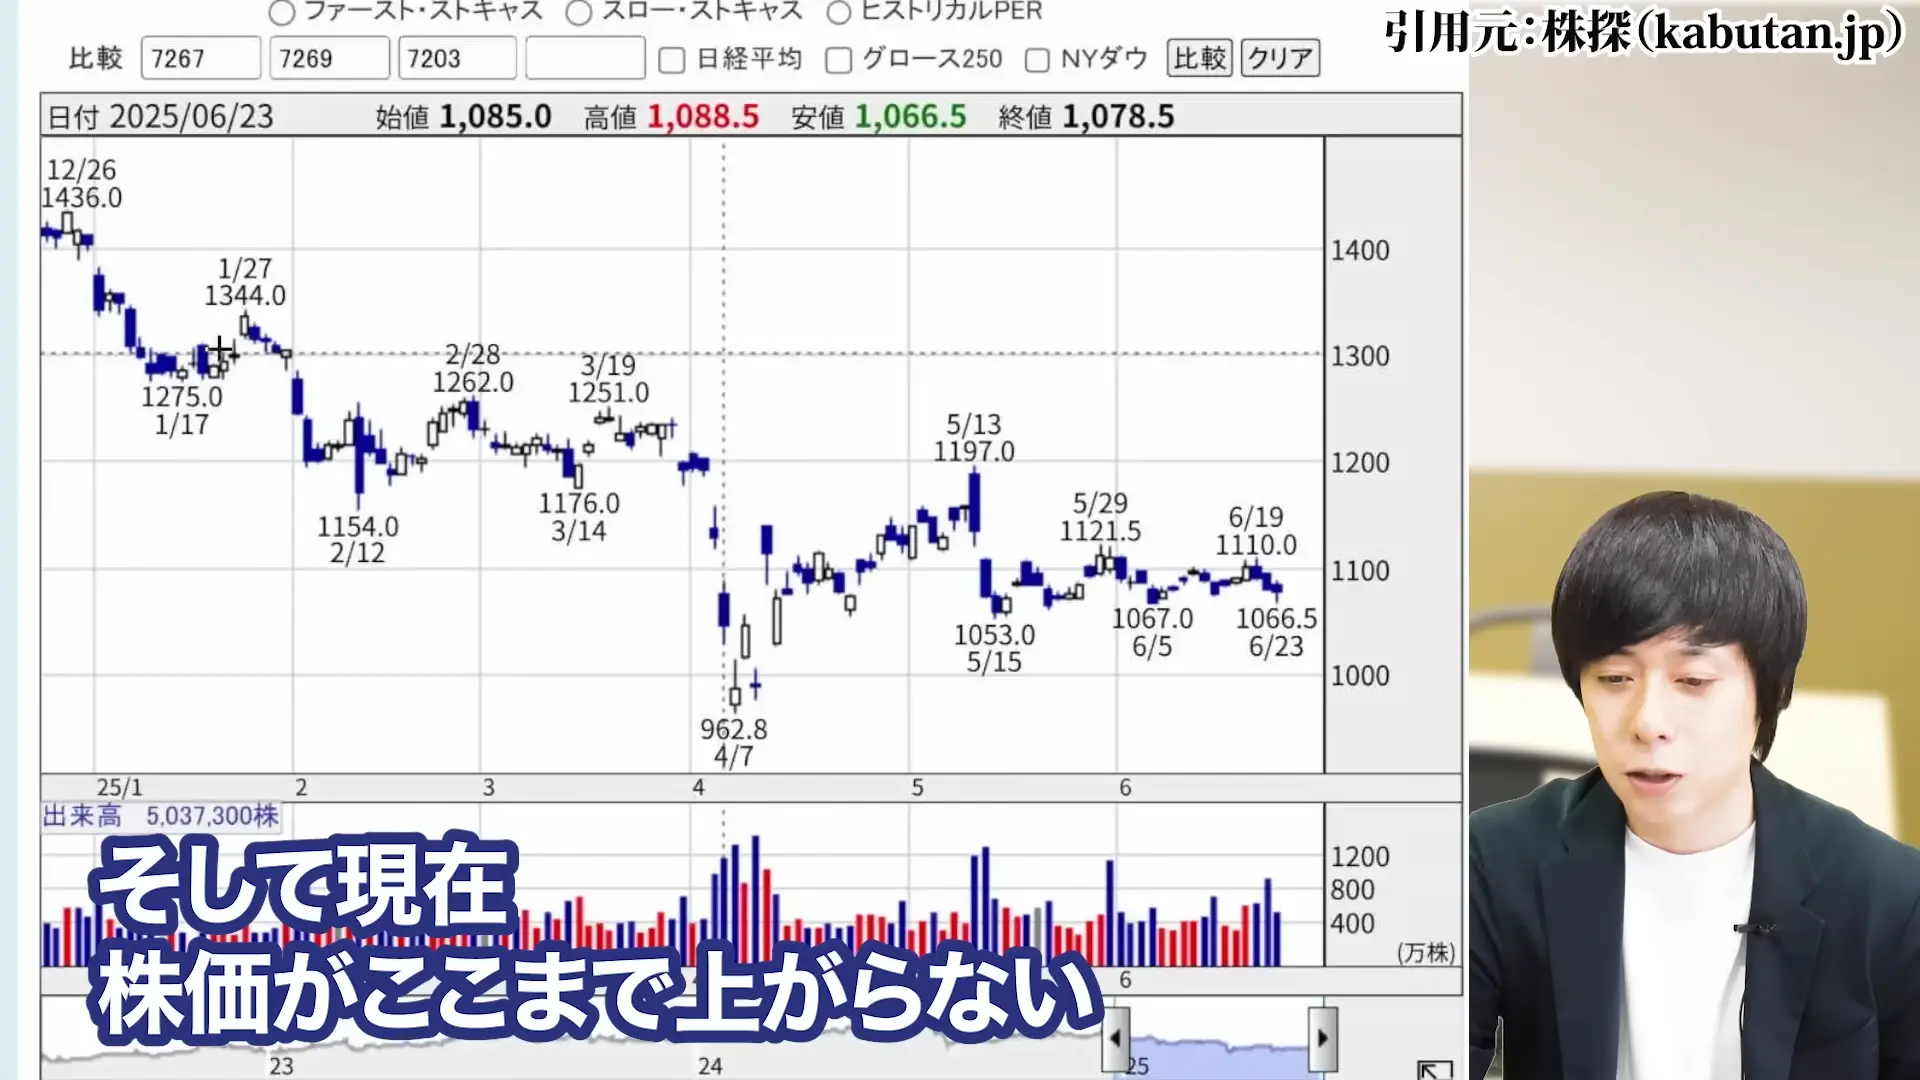
現在の下落局面も、過去のパターンと照らし合わせて考える必要があるでしょう。
ヤマハ発動機のPER・PBRから見る割安度
バリュエーション指標から見ると、PBRは1倍を割り込んでおり、現在のヤマハ発動機は明らかに割安水準にあります。
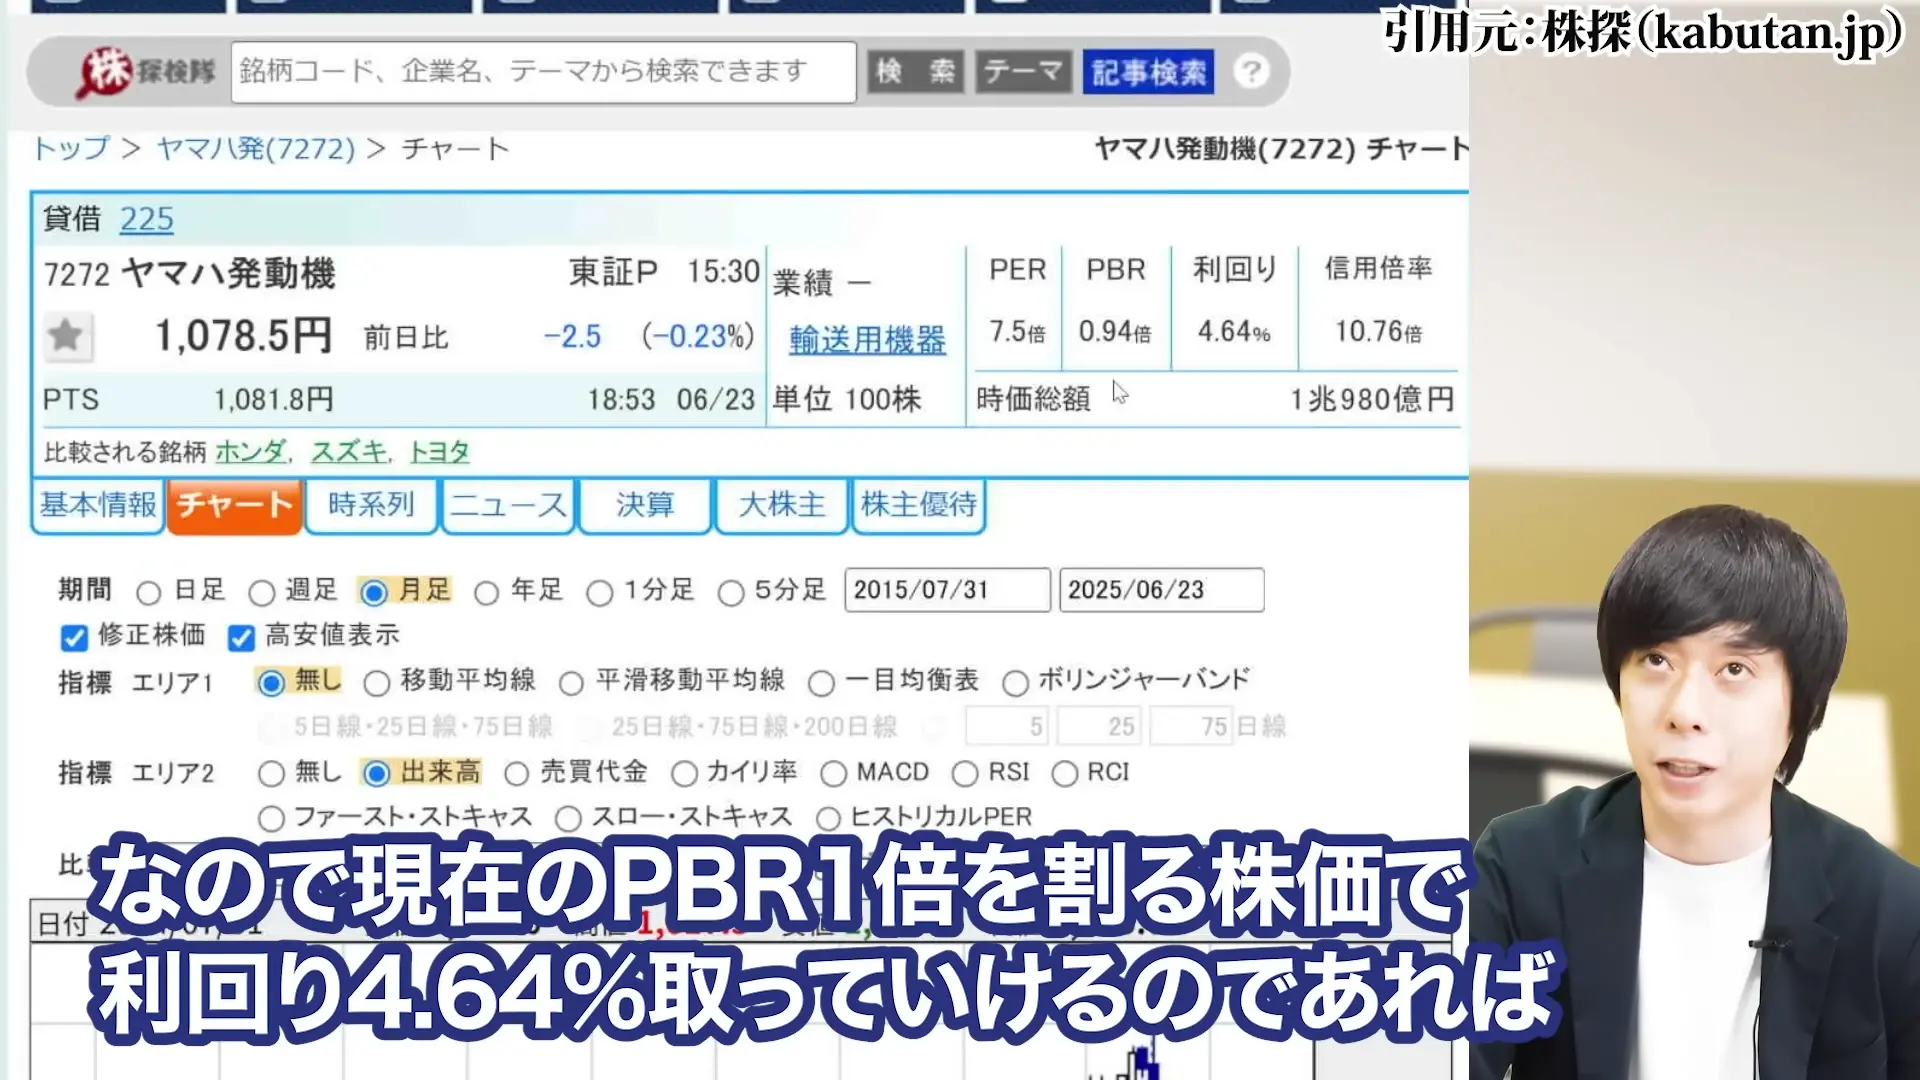
これは市場が将来の収益性に対して非常に悲観的になっていることを示しています。
PERの観点からも、過去の水準と比較して低い位置にあり、業績の底打ちが確認されれば、大きな上昇余地があると考えられます。
ただし、これらの指標が割安だからといって、すぐに買いのタイミングとは限らないことには注意が必要です。
ヤマハ発動機の配当の魅力と安定性【2025年下半期情報】
ヤマハ発動機の配当利回り4.64%の詳細分析
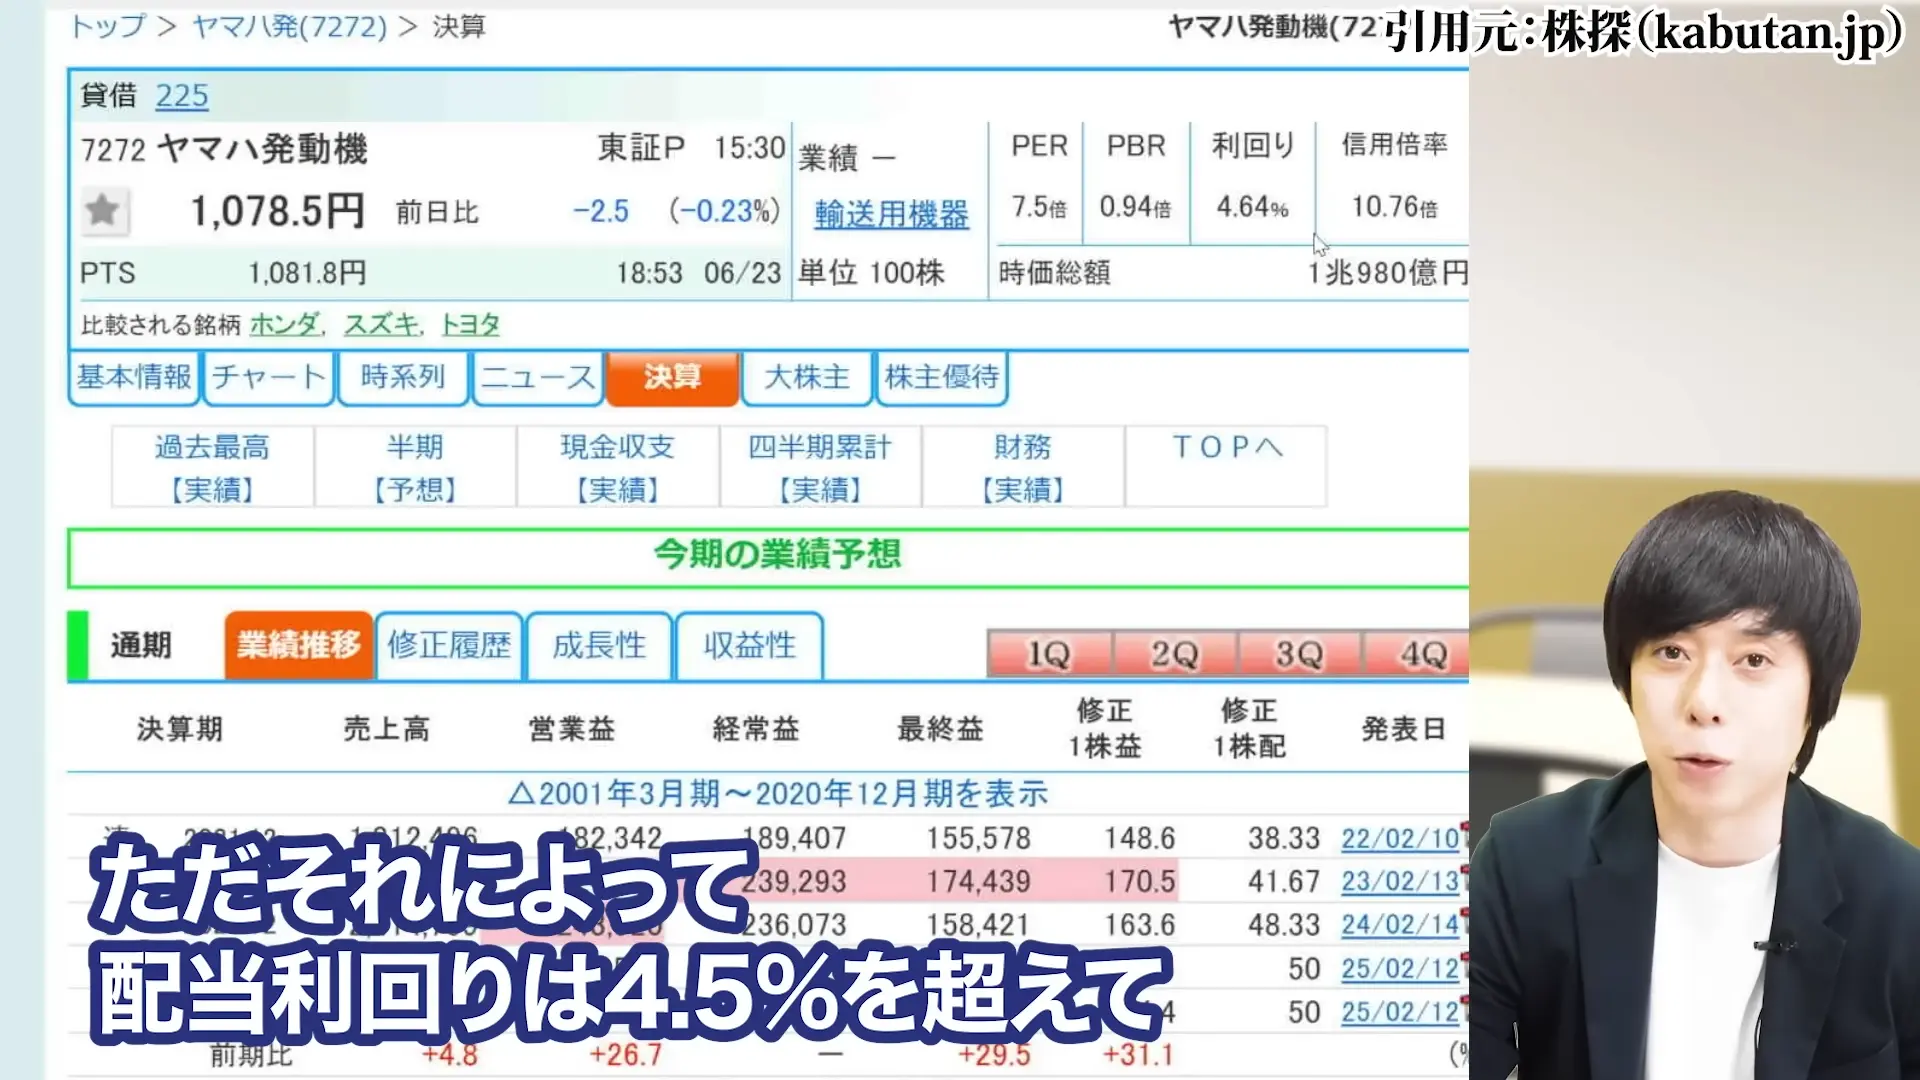
現在のヤマハ発動機の配当利回りは4.64%と、日本株の中でも非常に高い水準にあります。
この高い利回りは、株価の大幅下落によってもたらされたものですが、配当金額自体は昨年と同じ水準を維持しています。
配当を考えると、この4.5%を超える利回りは非常に魅力的です。
日本の低金利環境において、これだけの利回りを安定的に得られる投資先は限られています。
特に、世界的な優良企業であるヤマハ発動機から、このような高い配当を受け取れることは、長期投資家にとって大きなメリットです。
ただし、この高い利回りが今後も維持されるかどうかは、業績の回復次第という点は忘れてはいけません。
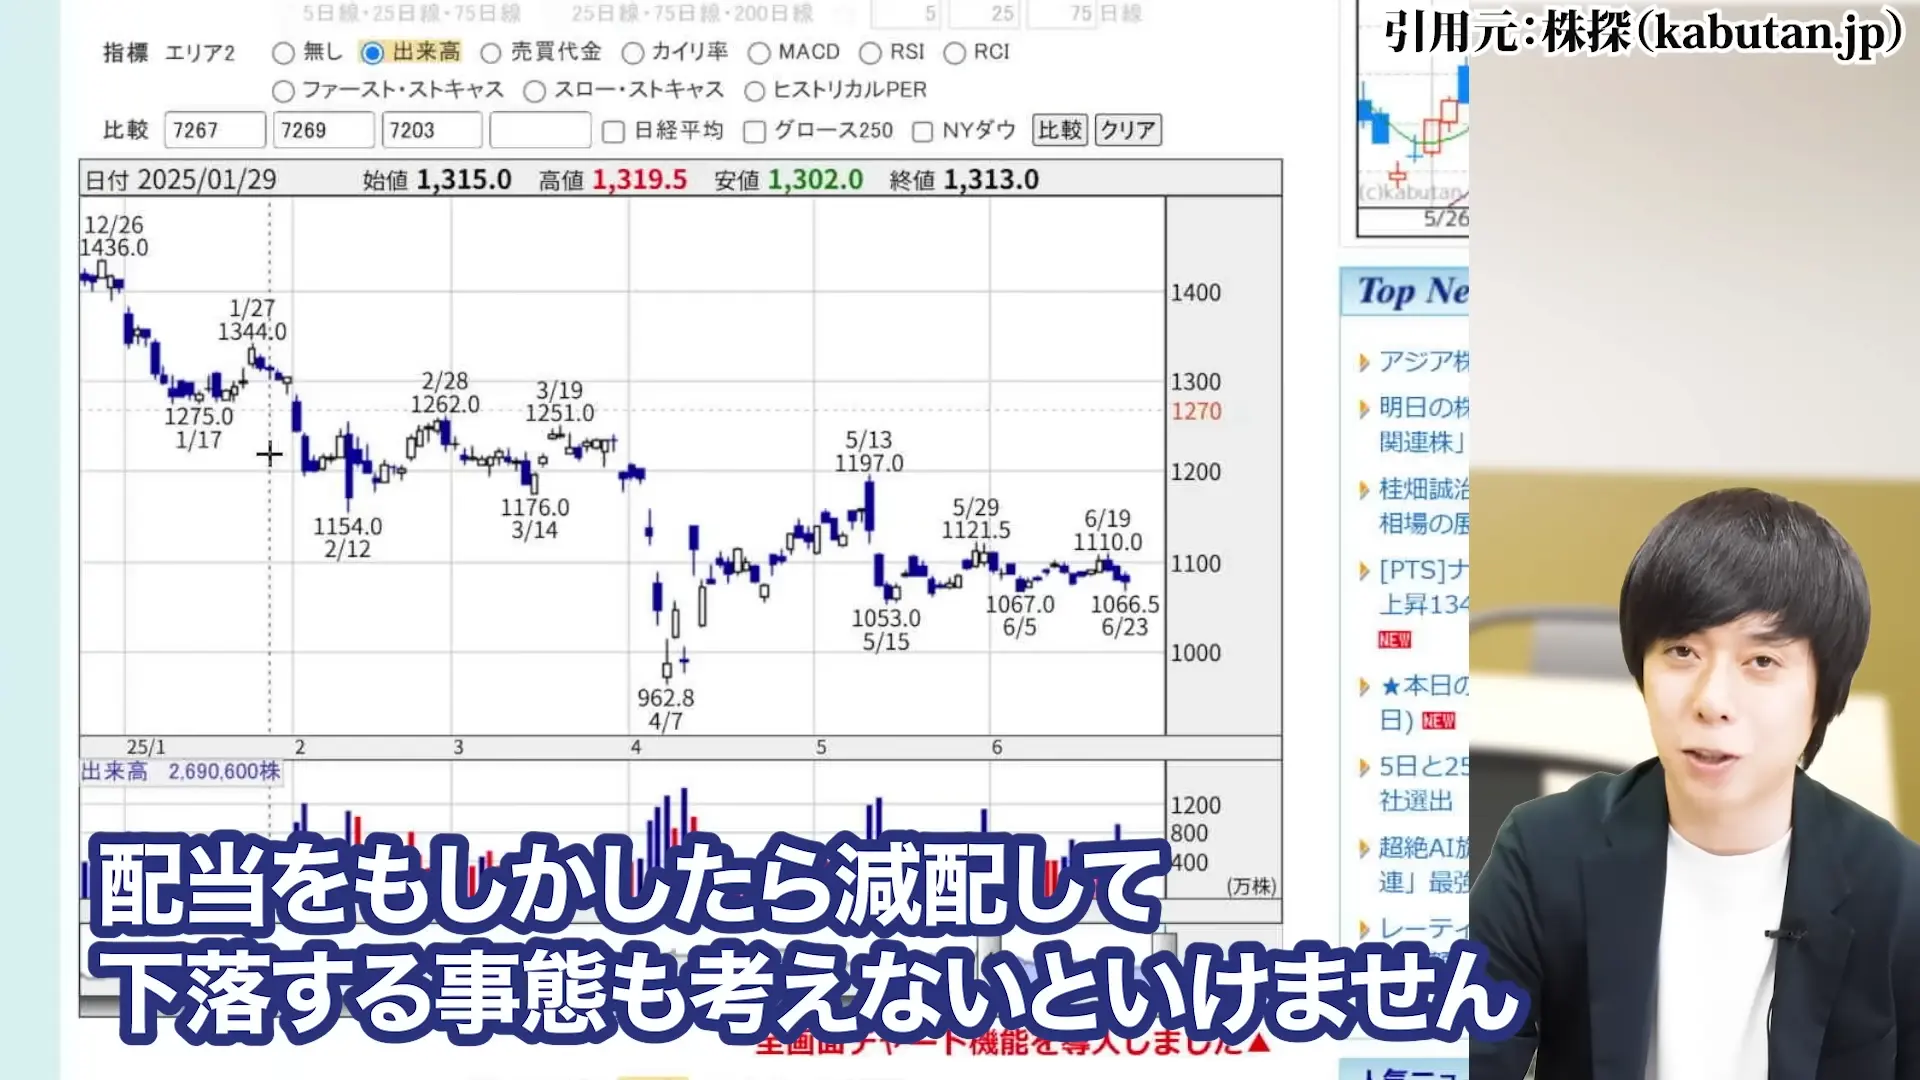
配当利回りの高さだけに目を奪われず、企業の本質的な価値と将来性を見極めることが重要です。
ヤマハ発動機の配当性向34.7%から見る減配リスク
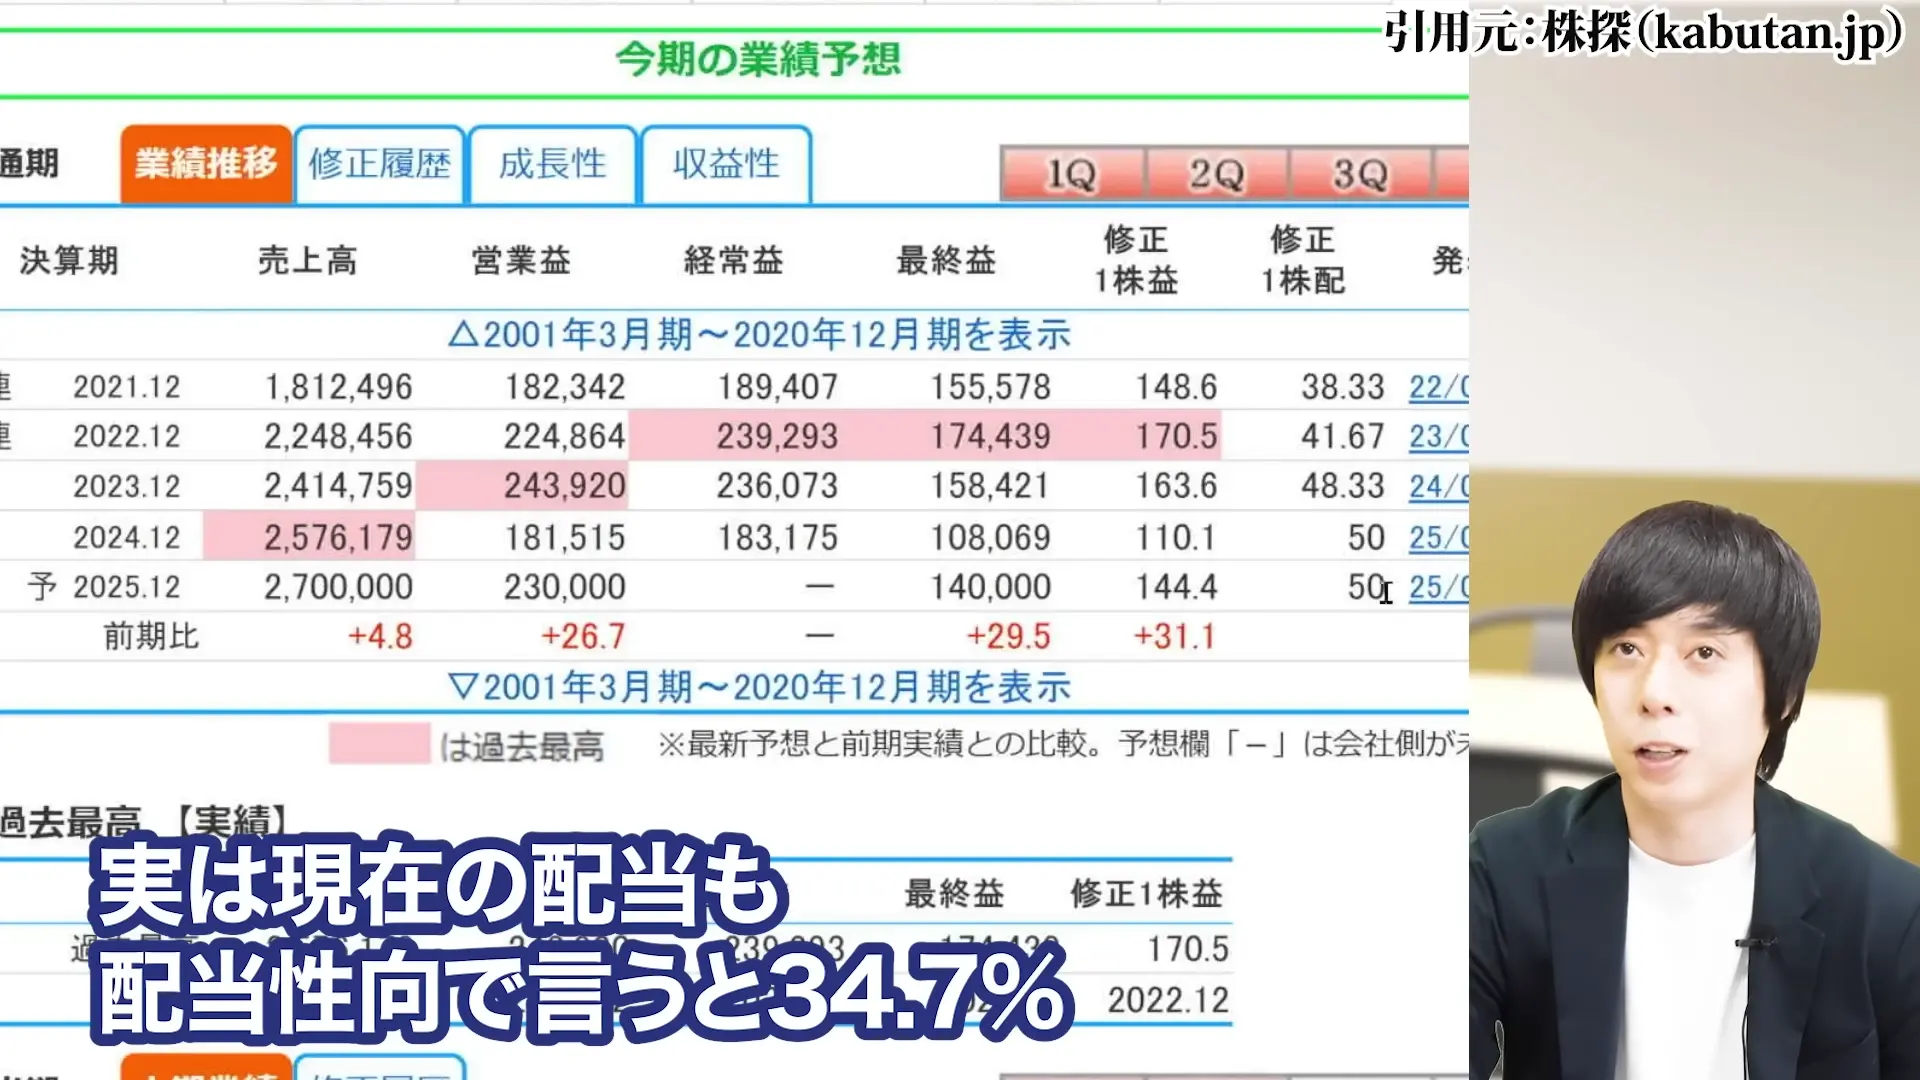
現在の配当性向は34.7%と、まだ余裕がある水準です。
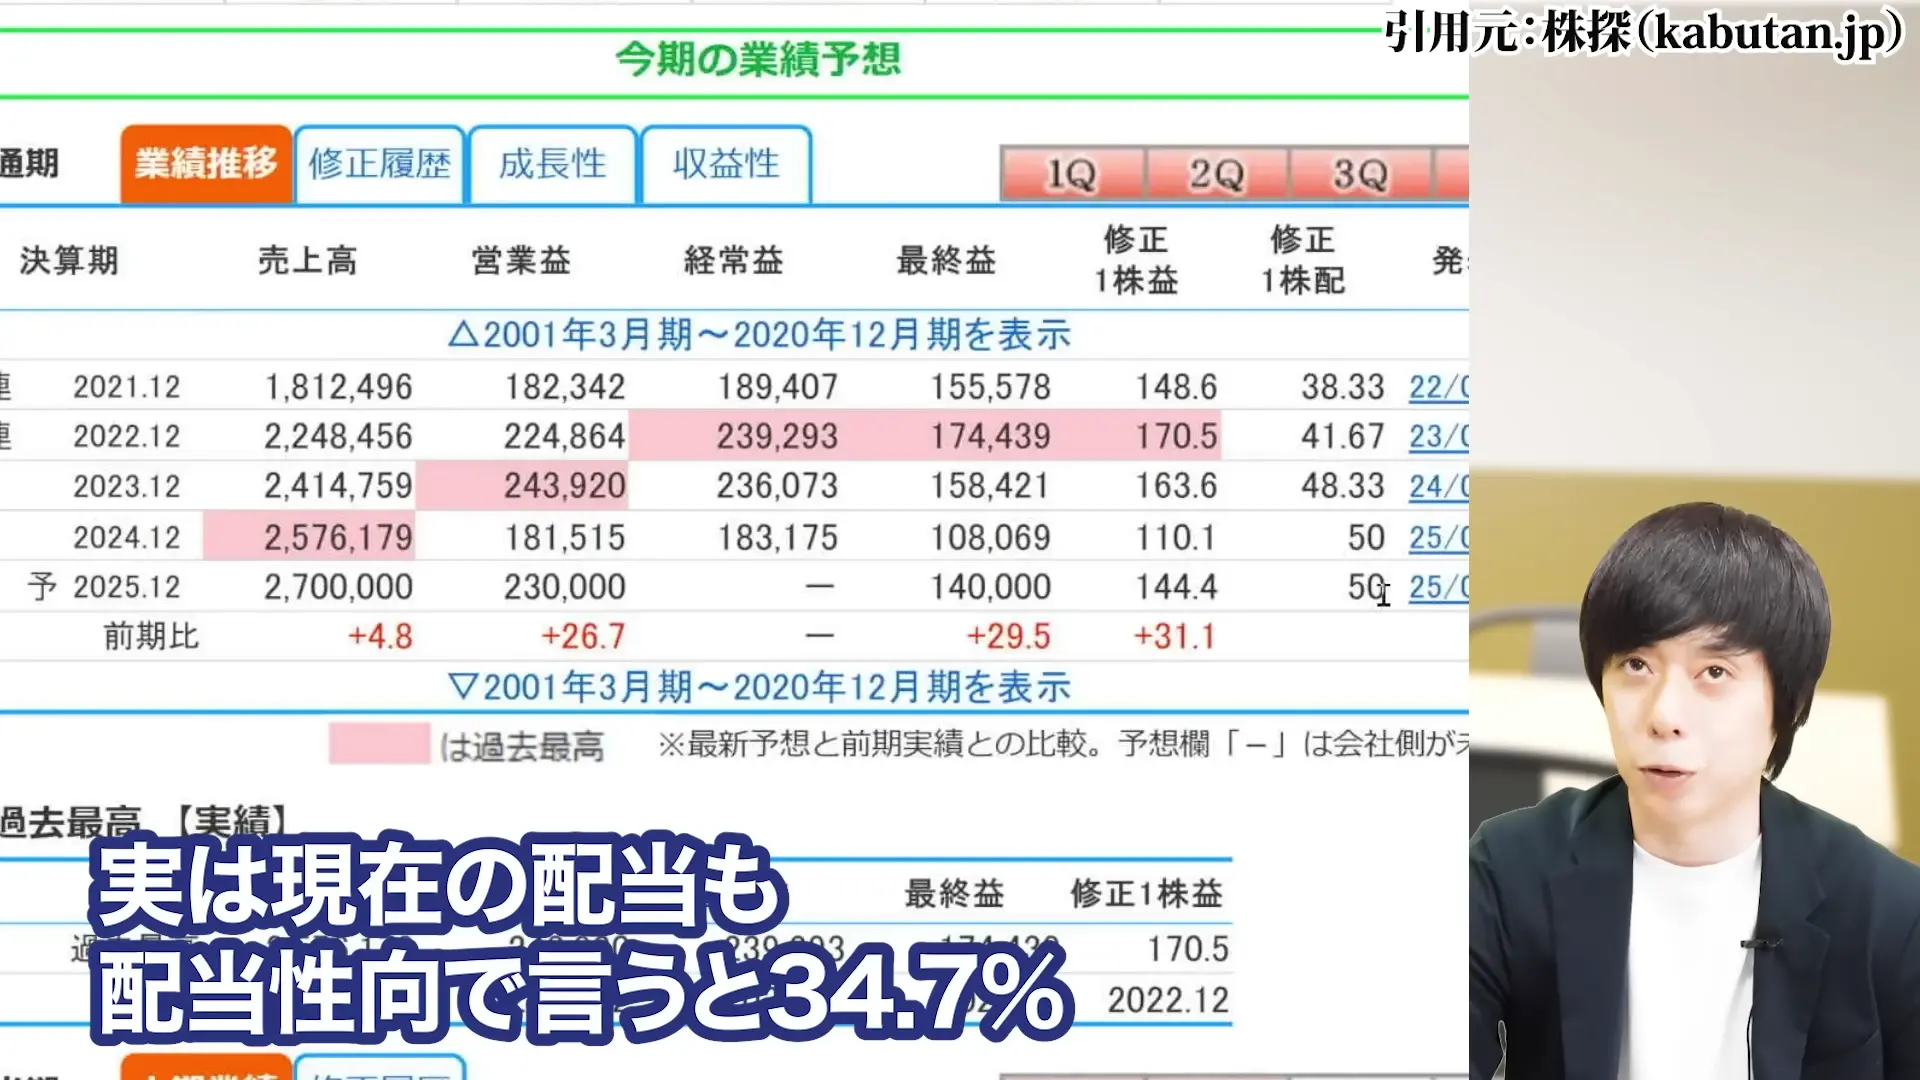
一般的に配当性向が50%を超えると減配リスクが高まると言われていますが、
ヤマハ発動機の場合、まだそのレベルには達していません。
会社は2027年度まで総還元性向40%以上を標榜しており、これは配当と自社株買いを合わせた株主還元の方針です。
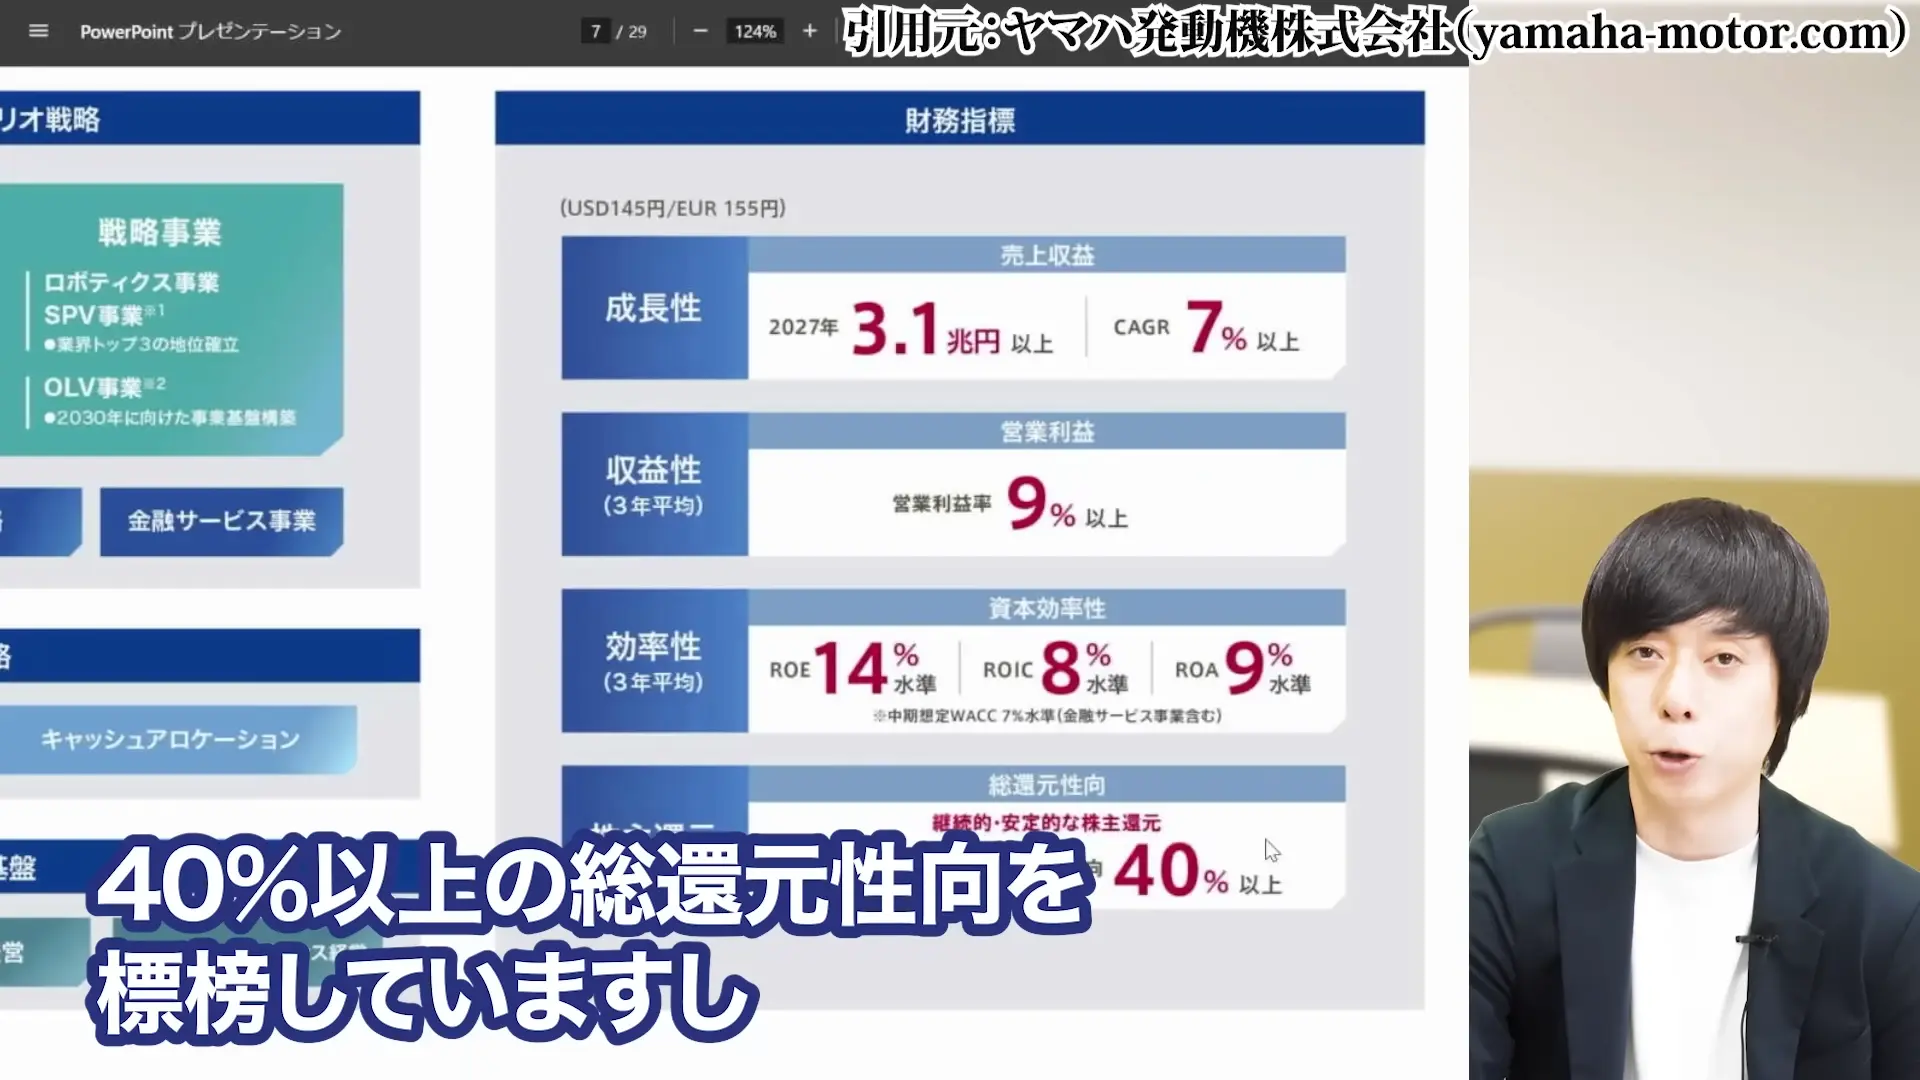
現在の配当性向34.7%という数字は、この方針の範囲内であり、急激な減配の可能性は低いと考えられます。
ただし、今後業績がさらに悪化し、利益が大幅に減少した場合は、配当の維持が困難になる可能性もあります。
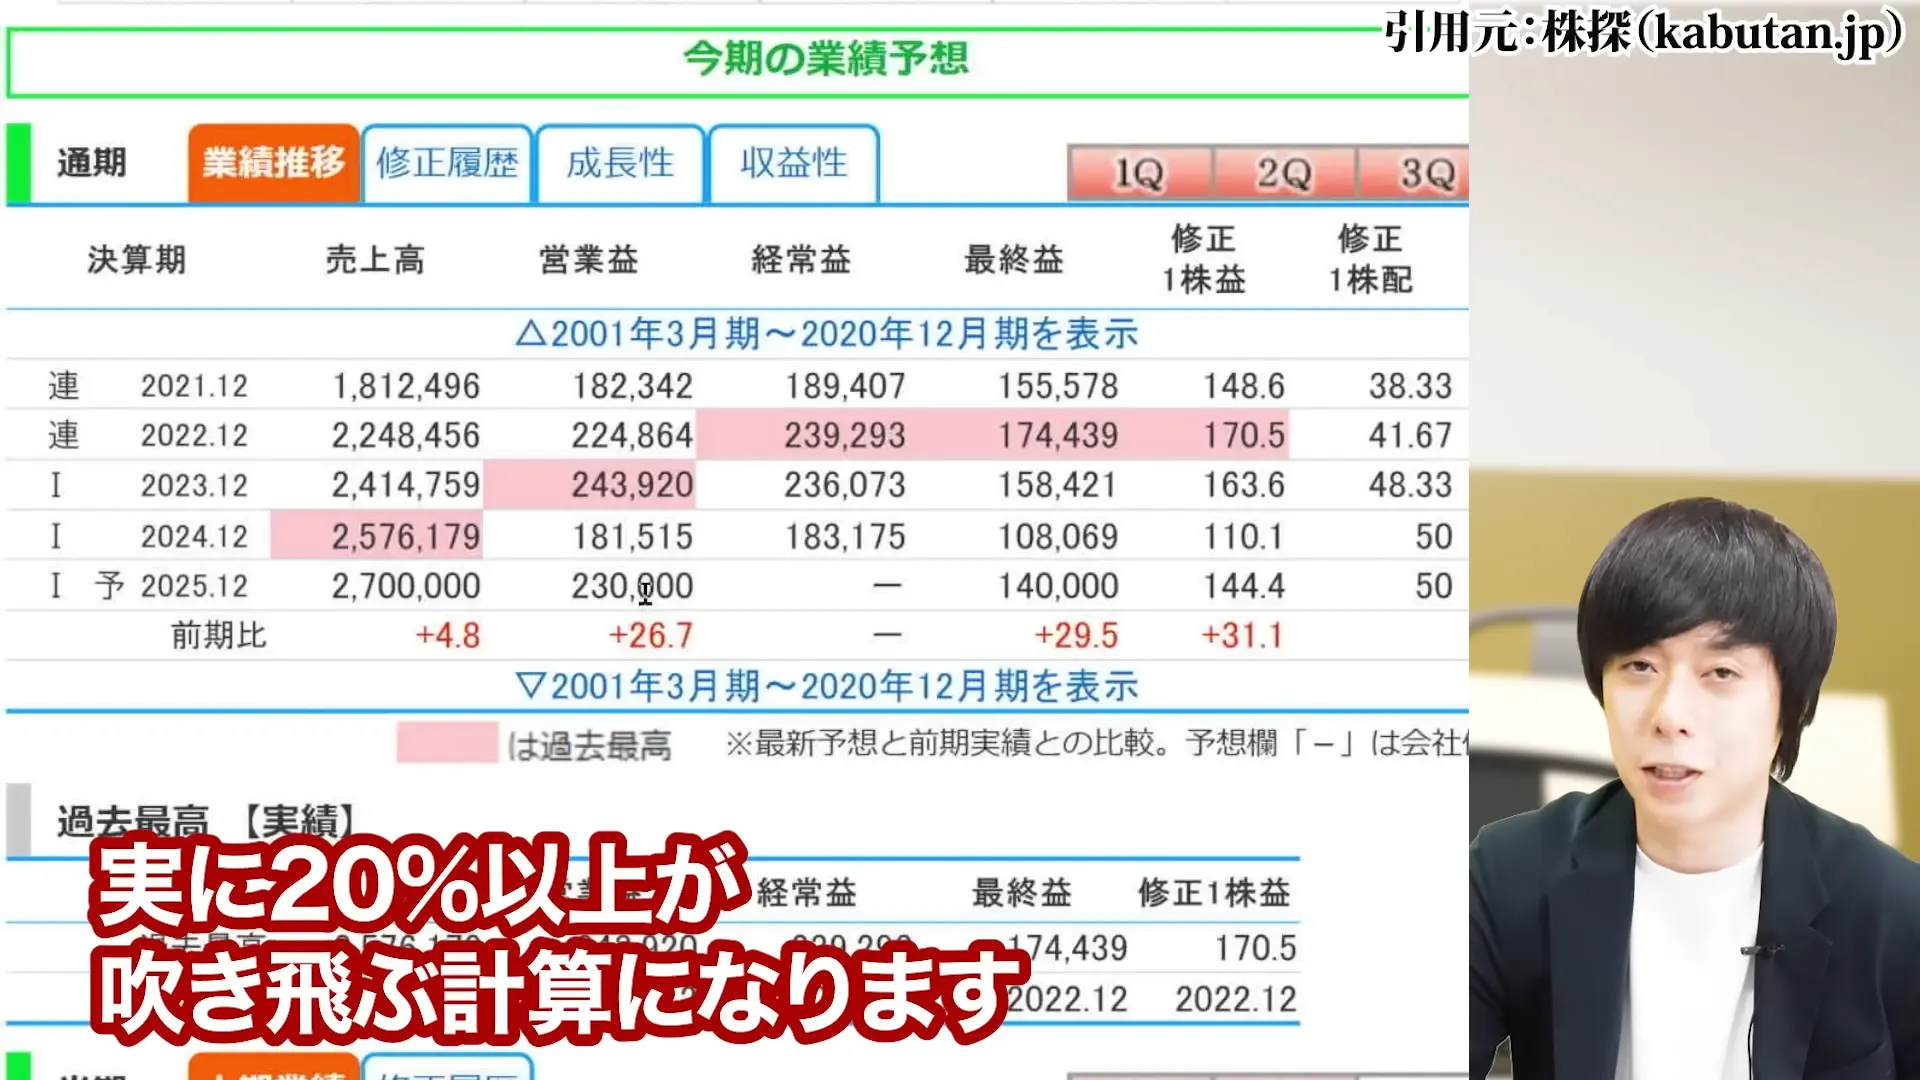
特に、トランプ関税の影響で営業利益の20%以上が吹き飛ぶ可能性があることを考えると、楽観視はできない状況です。
ヤマハ発動機の過去の配当推移と今後の見通し
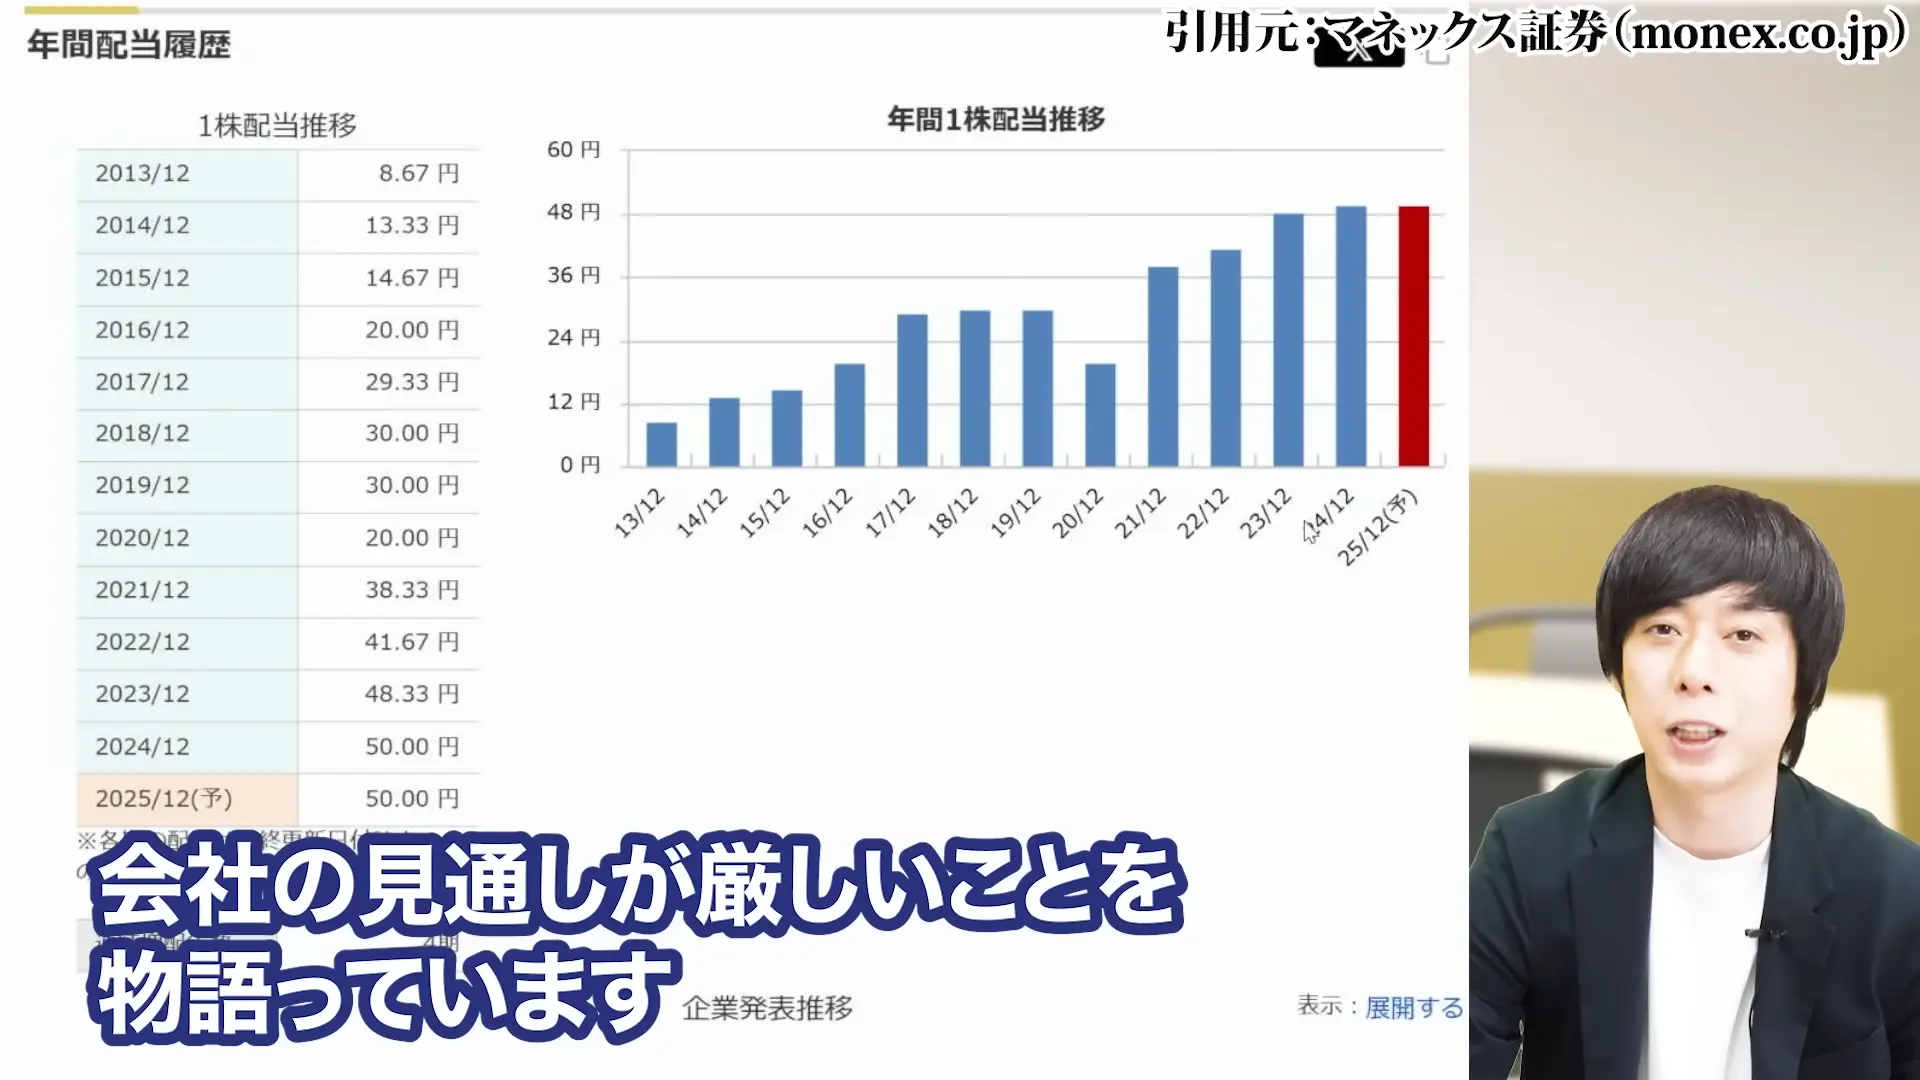
ヤマハ発動機の配当は、近年増加傾向にありましたが、現在は昨年と同じ水準を維持するにとどまっています。
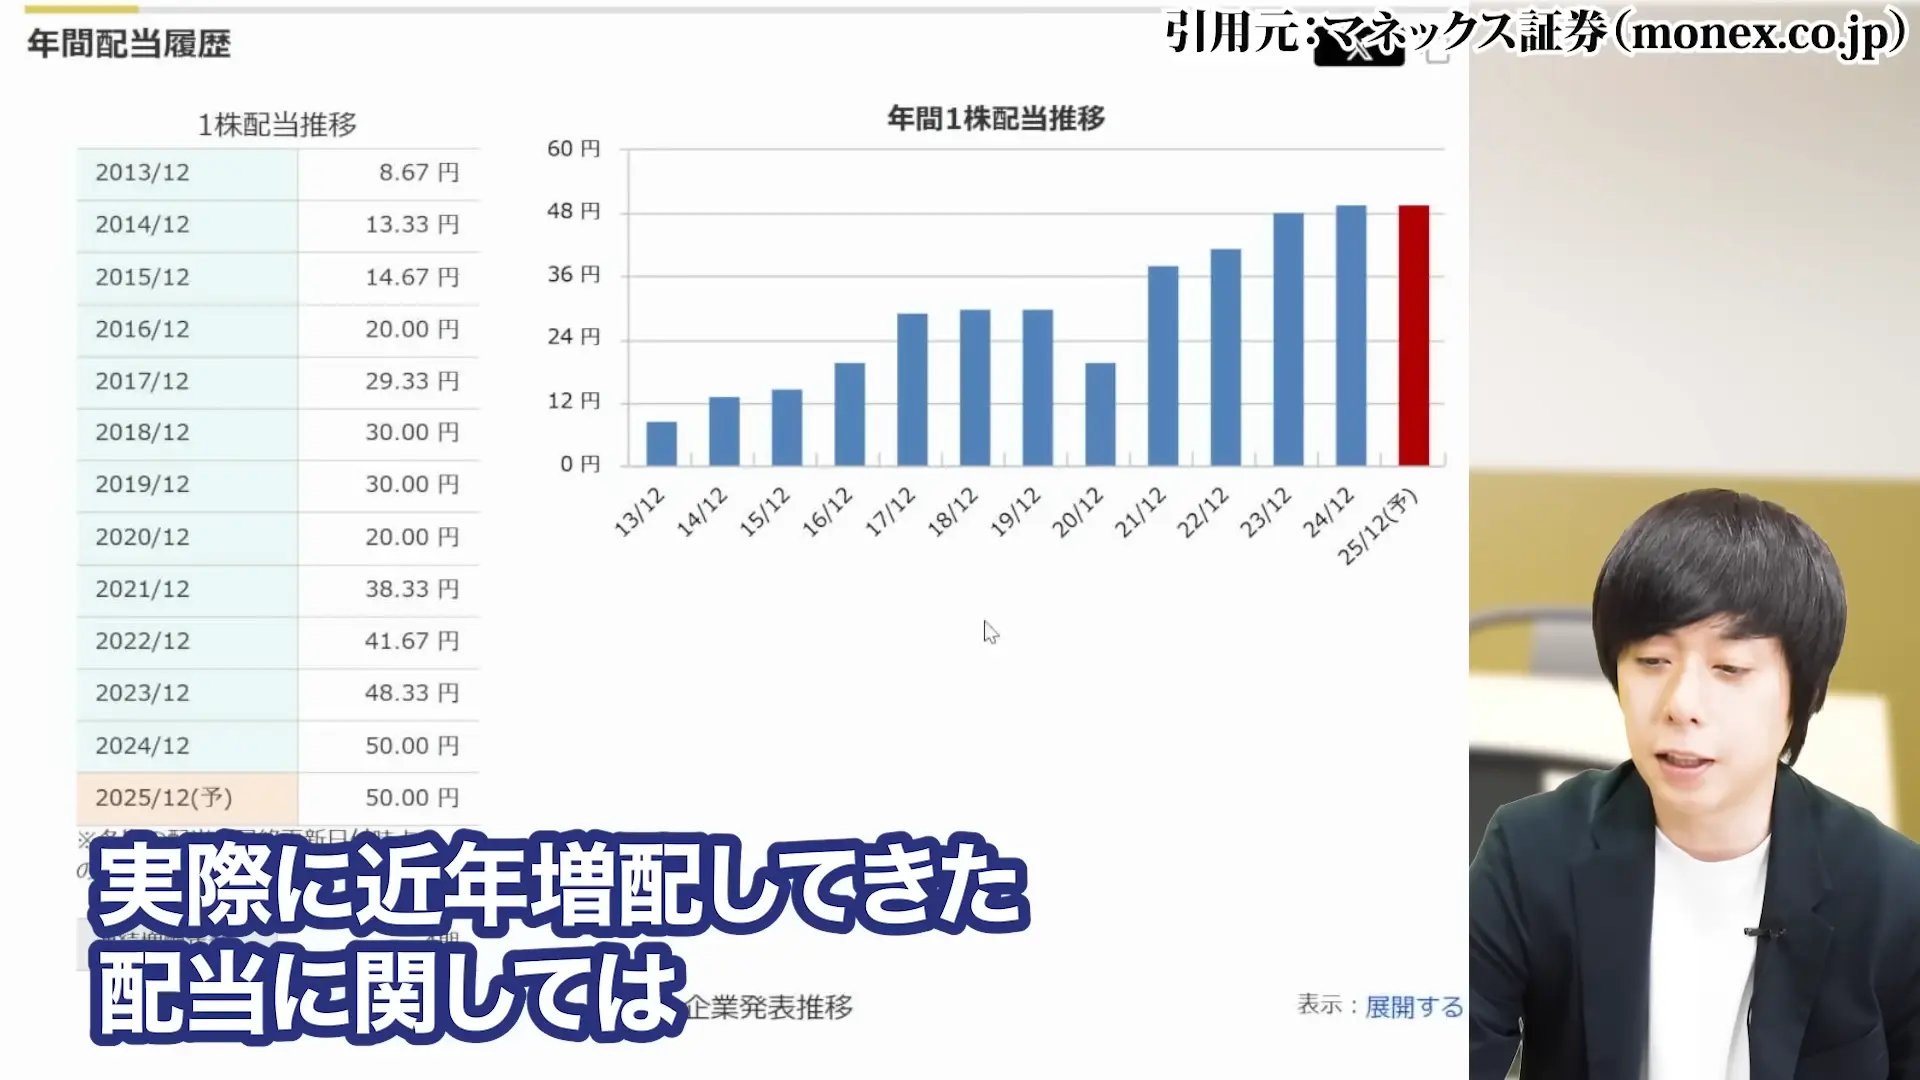
これは会社の見通しが厳しいことを物語っており、
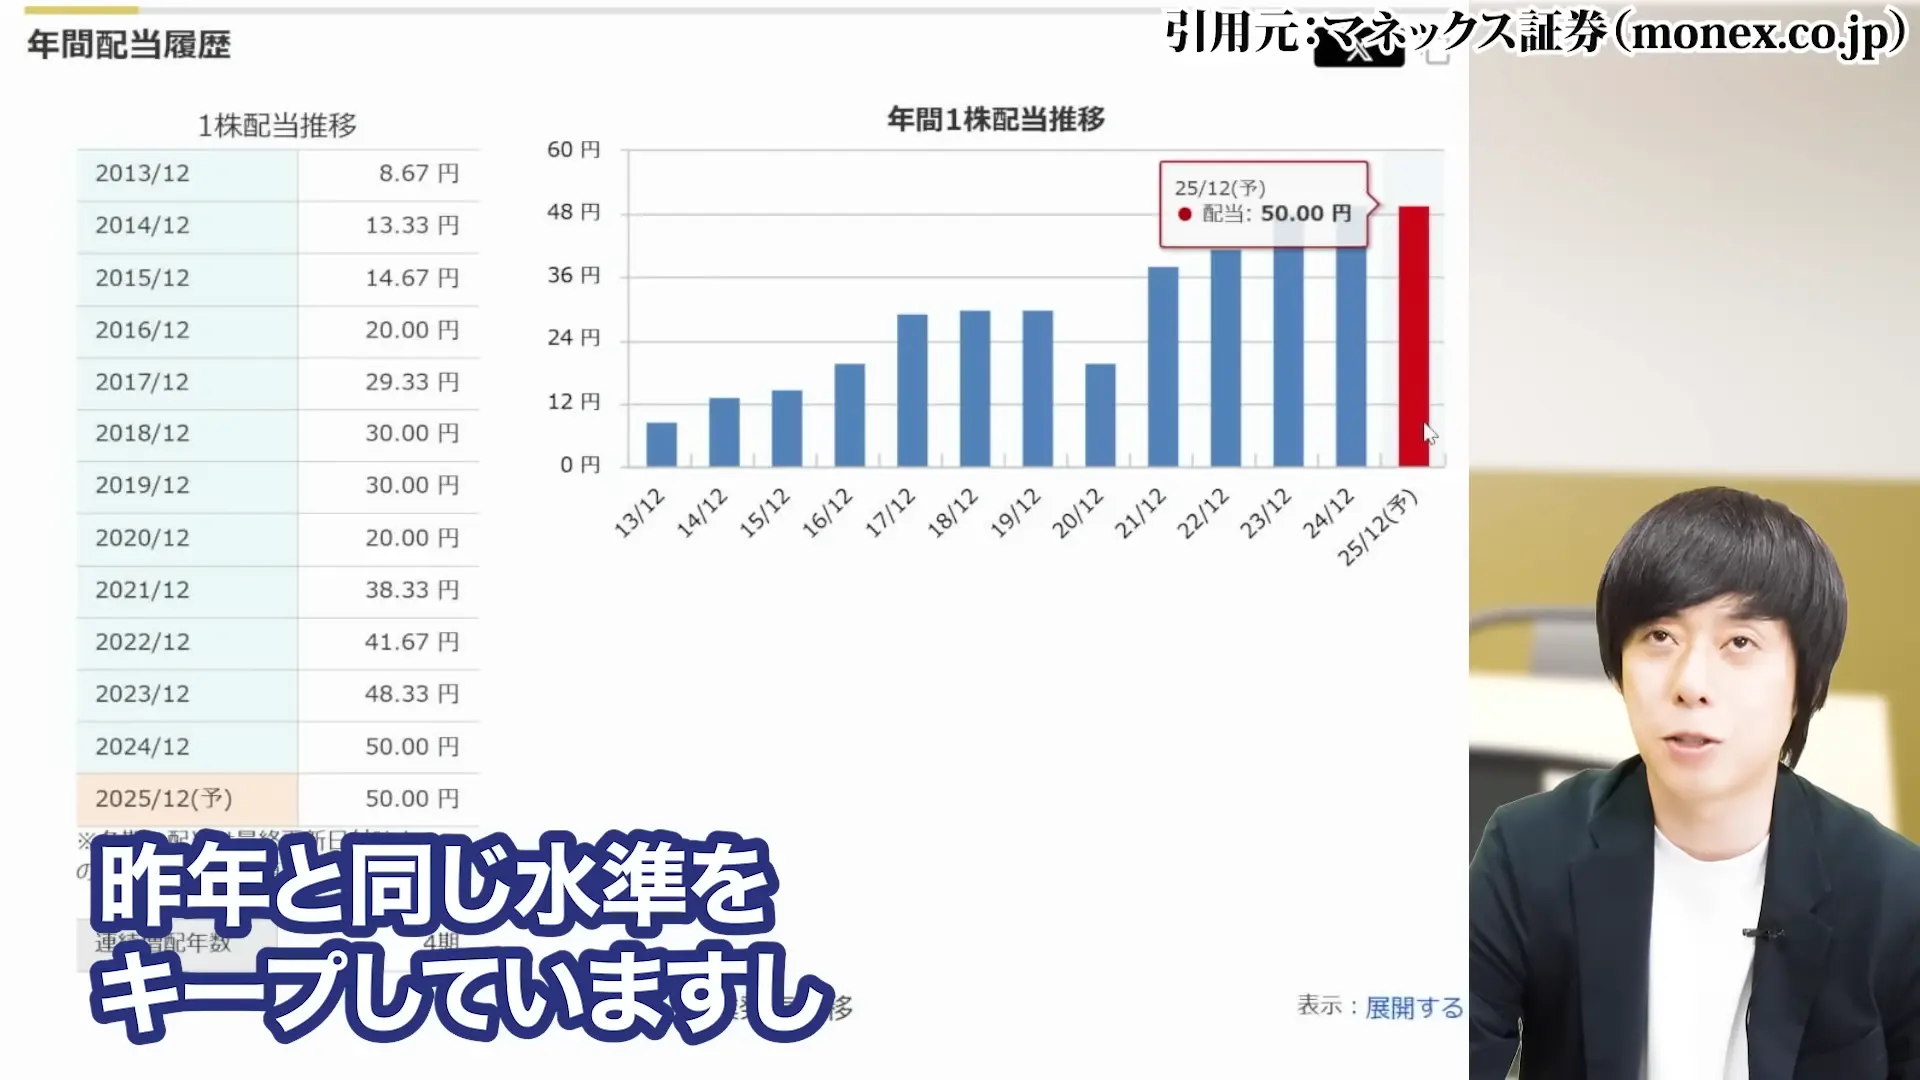
積極的な増配が期待できない状況であることを示しています。
重要なのは、2020年に新型コロナの影響で減配を実施した実績があることです。
ヤマハ発動機は累進配当を約束している企業ではないため、業績が悪化すれば配当も減少する可能性があります。
今後の配当見通しについては、第2四半期以降の業績回復と、関税問題の行方が大きく影響するでしょう。
長期的には世界経済の成長とともに配当も増加していくと期待されますが、短期的には不透明な状況が続くと予想されます。
ヤマハ発動機の配当金はいつもらえる?2025年の権利確定日【2025年下半期情報】
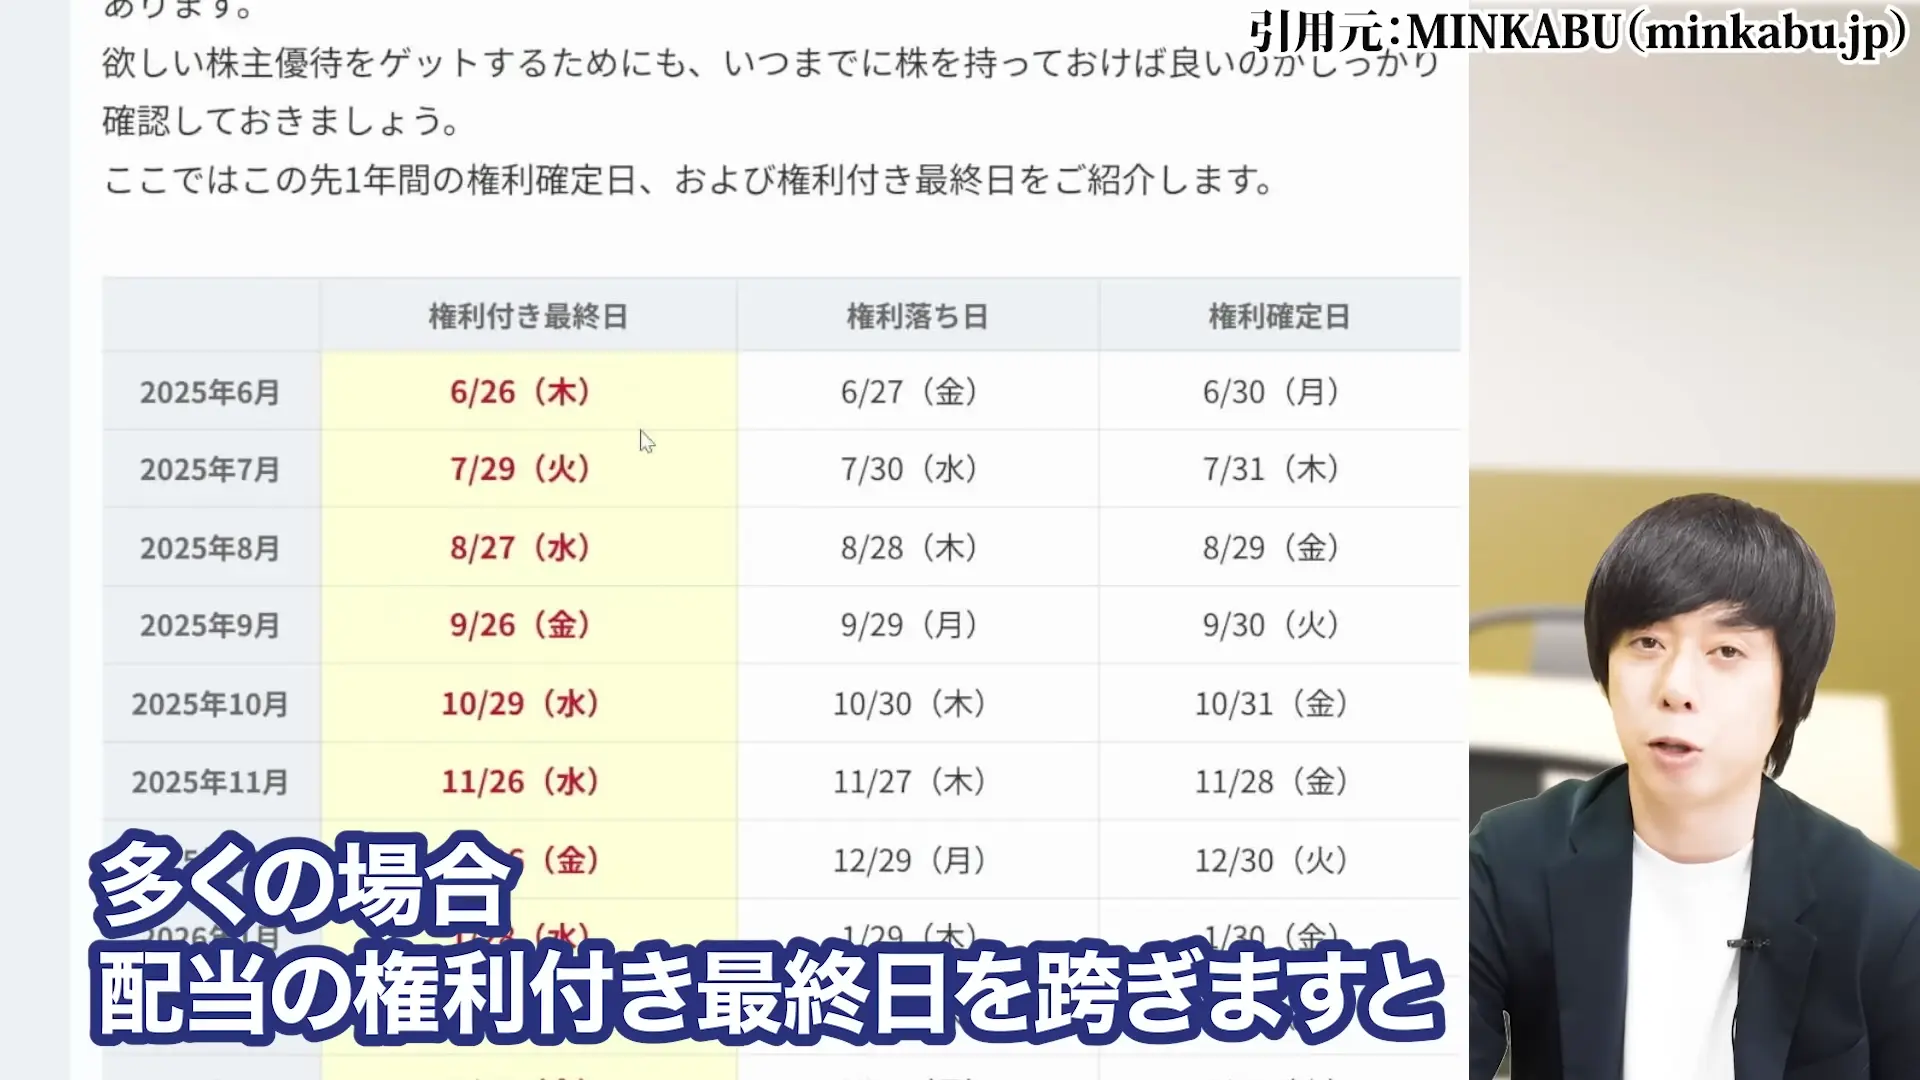
ヤマハ発動機の配当は6月と12月。権利付き最終日の重要性
ヤマハ発動機の配当を受け取るためには、権利付き最終日に株式を保有している必要があります。
2025年6月期の権利付き最終日は6月26日となっています。
この日に株式を保有していれば、高い利回りで配当を受け取ることができます。
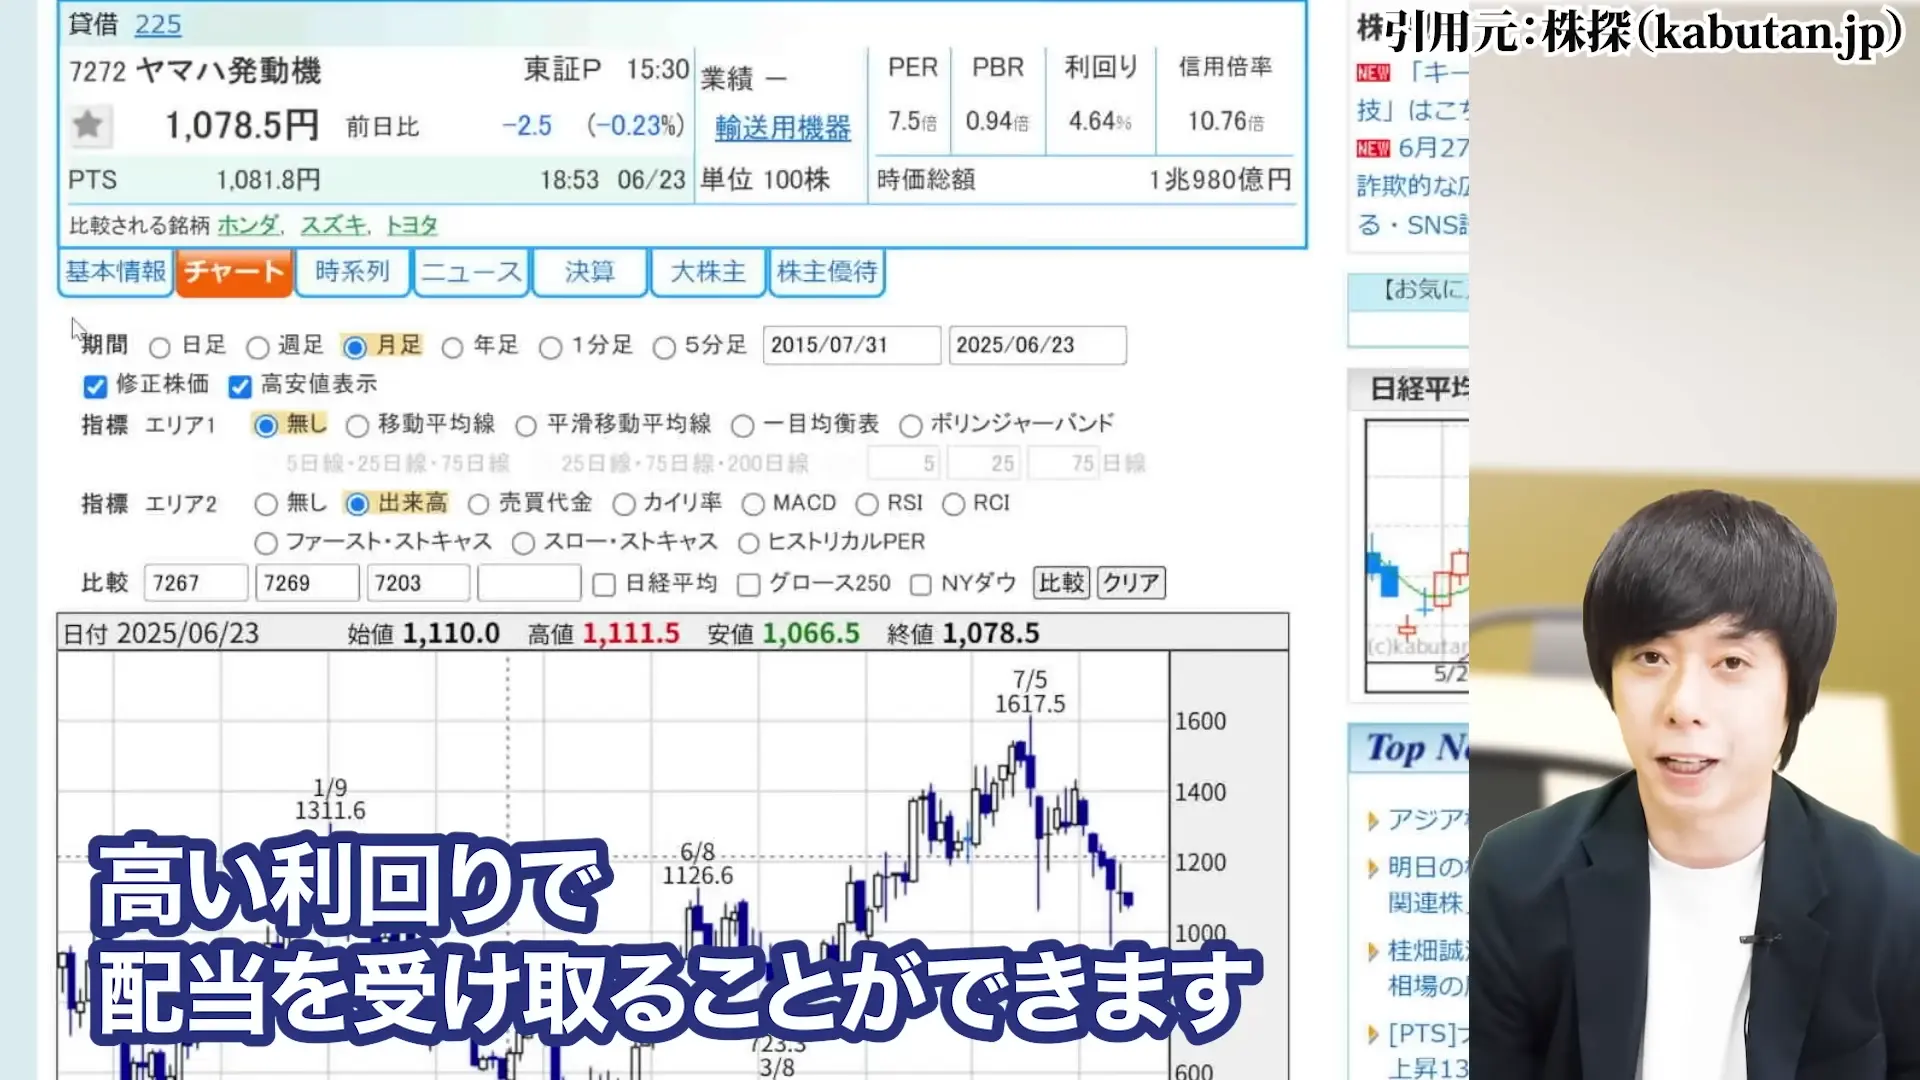
権利付き最終日は、配当を受け取る権利が確定する最も重要な日です。
次回は12月末です。
この日の大引けまでに株式を保有していれば、翌日に売却しても配当を受け取る権利は失われません。
そのため、この日に向けて株価が上昇し、権利落ち日には下落するという傾向があります。
ヤマハ発動機の配当金の支払い時期と受け取り方法
配当金の実際の支払いは、権利確定日から約2〜3ヶ月後となるのが一般的です。
ヤマハ発動機の場合も、6月末の権利確定後、9月頃に配当金が支払われることが予想されます。
12月の場合は、翌年2月から3月ごろでしょう。
配当金の受け取り方法は、証券会社の口座に自動的に入金される形が一般的です。
特別な手続きは必要なく、権利確定日に株式を保有していれば、自動的に配当金を受け取ることができます。
ヤマハ発動機の権利落ち日の株価への影響
権利落ち日には、理論上、配当金相当額だけ株価が下落します。
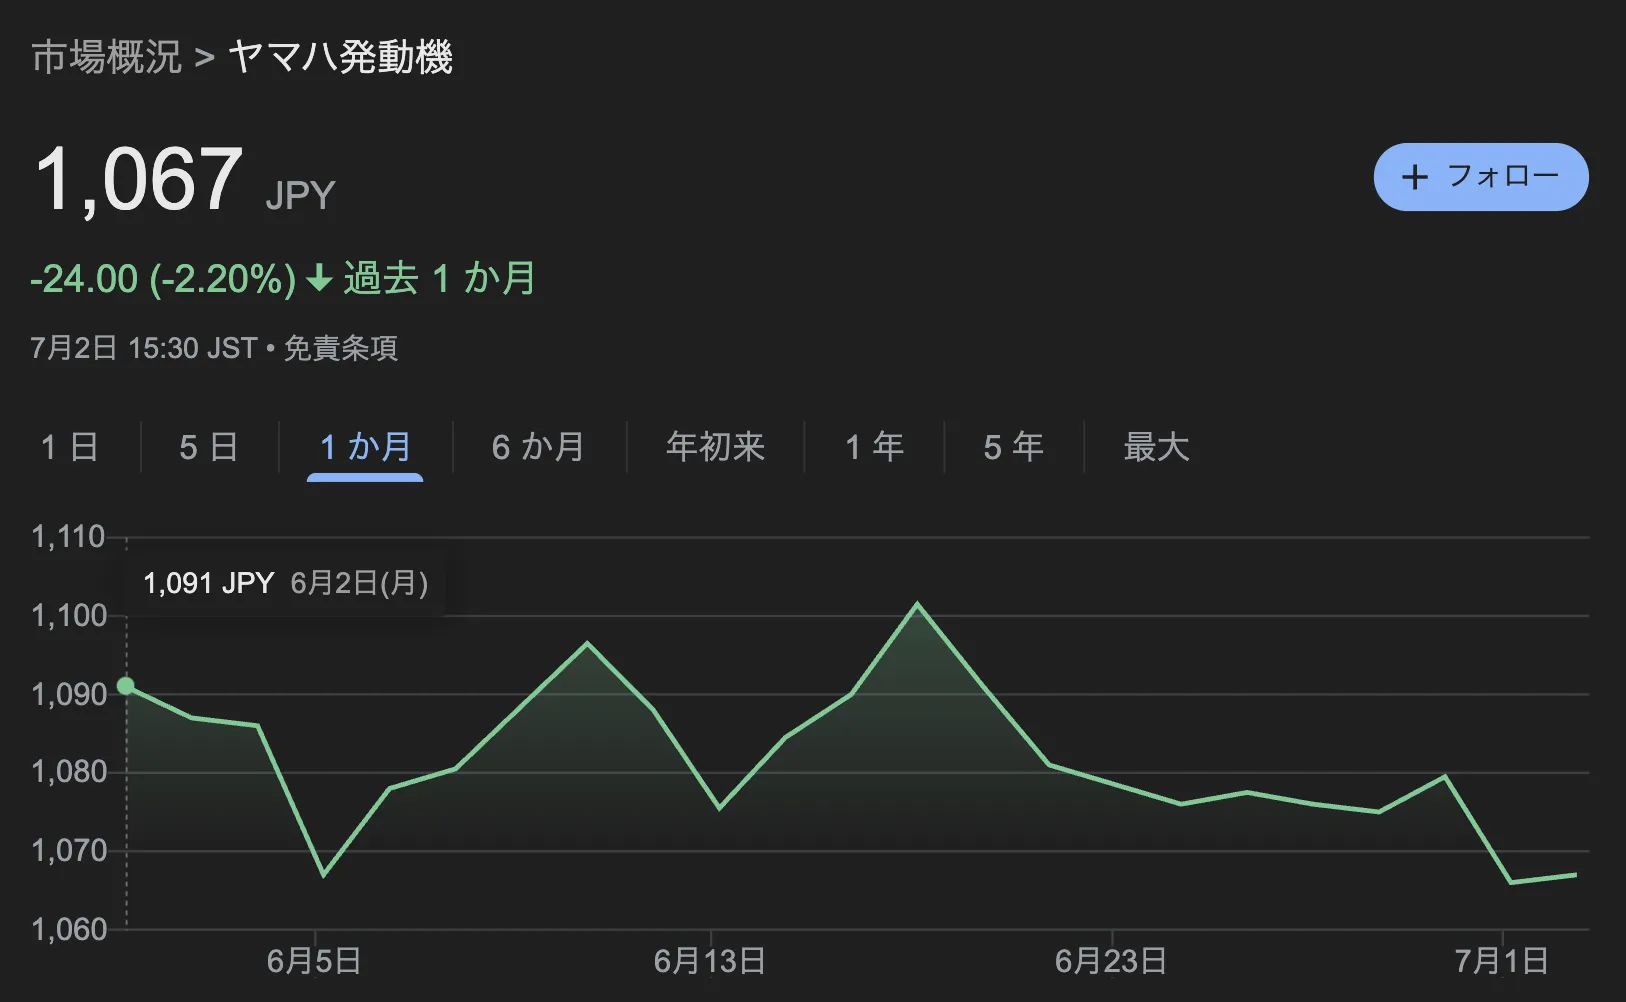
引用:Google
実際にヤマハ発動機の場合、2025年6月の権利落ち日には、株価が多少下落しました。
ヤマハ発動機の場合、配当利回りが4.64%と高いため、権利落ち日の下落幅も相応に大きくなることが予想されます。
ただし、実際の株価は市場の需給や全体相場の動きにも影響されるため、必ずしも配当金額分だけ下落するとは限りません。
むしろ、権利落ち後の下落を狙って買いを入れる投資家もいるため、下落幅が限定的になることもあります。
値上がり益を狙う投資家の場合、権利付き最終日に飛びつくことは得策ではありません。
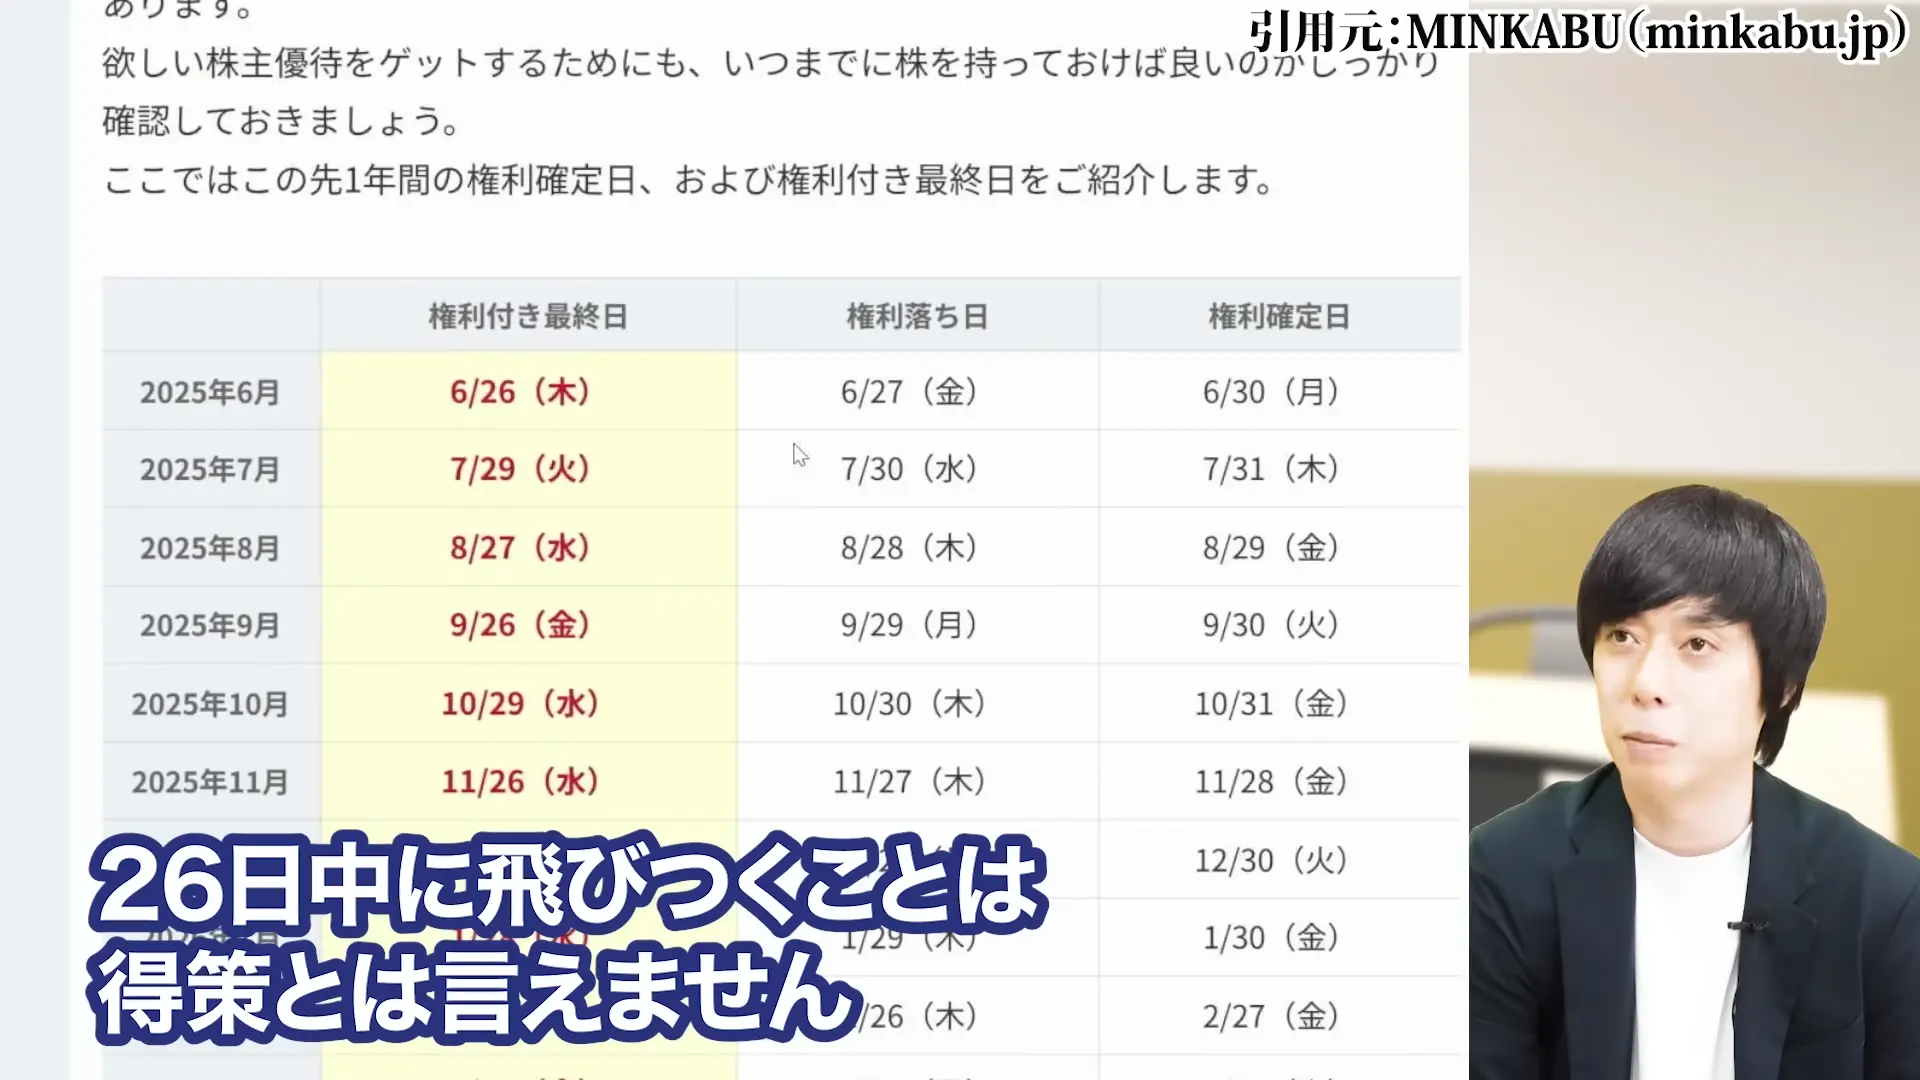
権利落ち後の株価動向を見極めてから投資判断をすることをお勧めします。
ヤマハ発動機に株主優待はある?押さえておきたい株主還元【2025年下半期情報】
ヤマハ発動機の株主還元について押さえていきましょう。
ヤマハ発動機の株主優待制度の有無について
ヤマハ発動機の株主優待は、毎年12月末日時点で100株以上保有する株主を対象に、ポイント制で提供されます。付与されたポイントは、ヤマハ発動機がセレクトした地元特産品や観戦チケット、グッズなどと交換できます。
継続保有期間に応じて、もらえるポイント数が増えるのも特徴です。3年以上継続して保有している場合、ポイント数が倍増するため、長期投資家にとってはうれしい制度といえるでしょう。
株主優待ページはコチラ
| 保有株数 | 継続保有 3年未満 | 継続保有 3年以上 |
|---|---|---|
| 100株 | 1,000ポイント | 2,000ポイント |
| 300株 | 2,000ポイント | 3,000ポイント |
| 1,000株 | 3,000ポイント | 4,000ポイント |
| 3,000株 | 4,000ポイント | 5,000ポイント |
引用:https://global.yamaha-motor.com/jp/ir/individual/yutai/
交換できる優待品には、ジュビロ磐田や静岡ブルーレヴズ関連グッズ、ヤマハマリンクラブやテクニカルセンターでの割引クーポン、さらには社会貢献活動への寄付なども含まれています。
ヤマハ発動機の総還元性向40%以上の株主還元方針
ヤマハ発動機は、2027年度まで総還元性向40%以上という明確な株主還元方針を掲げています。
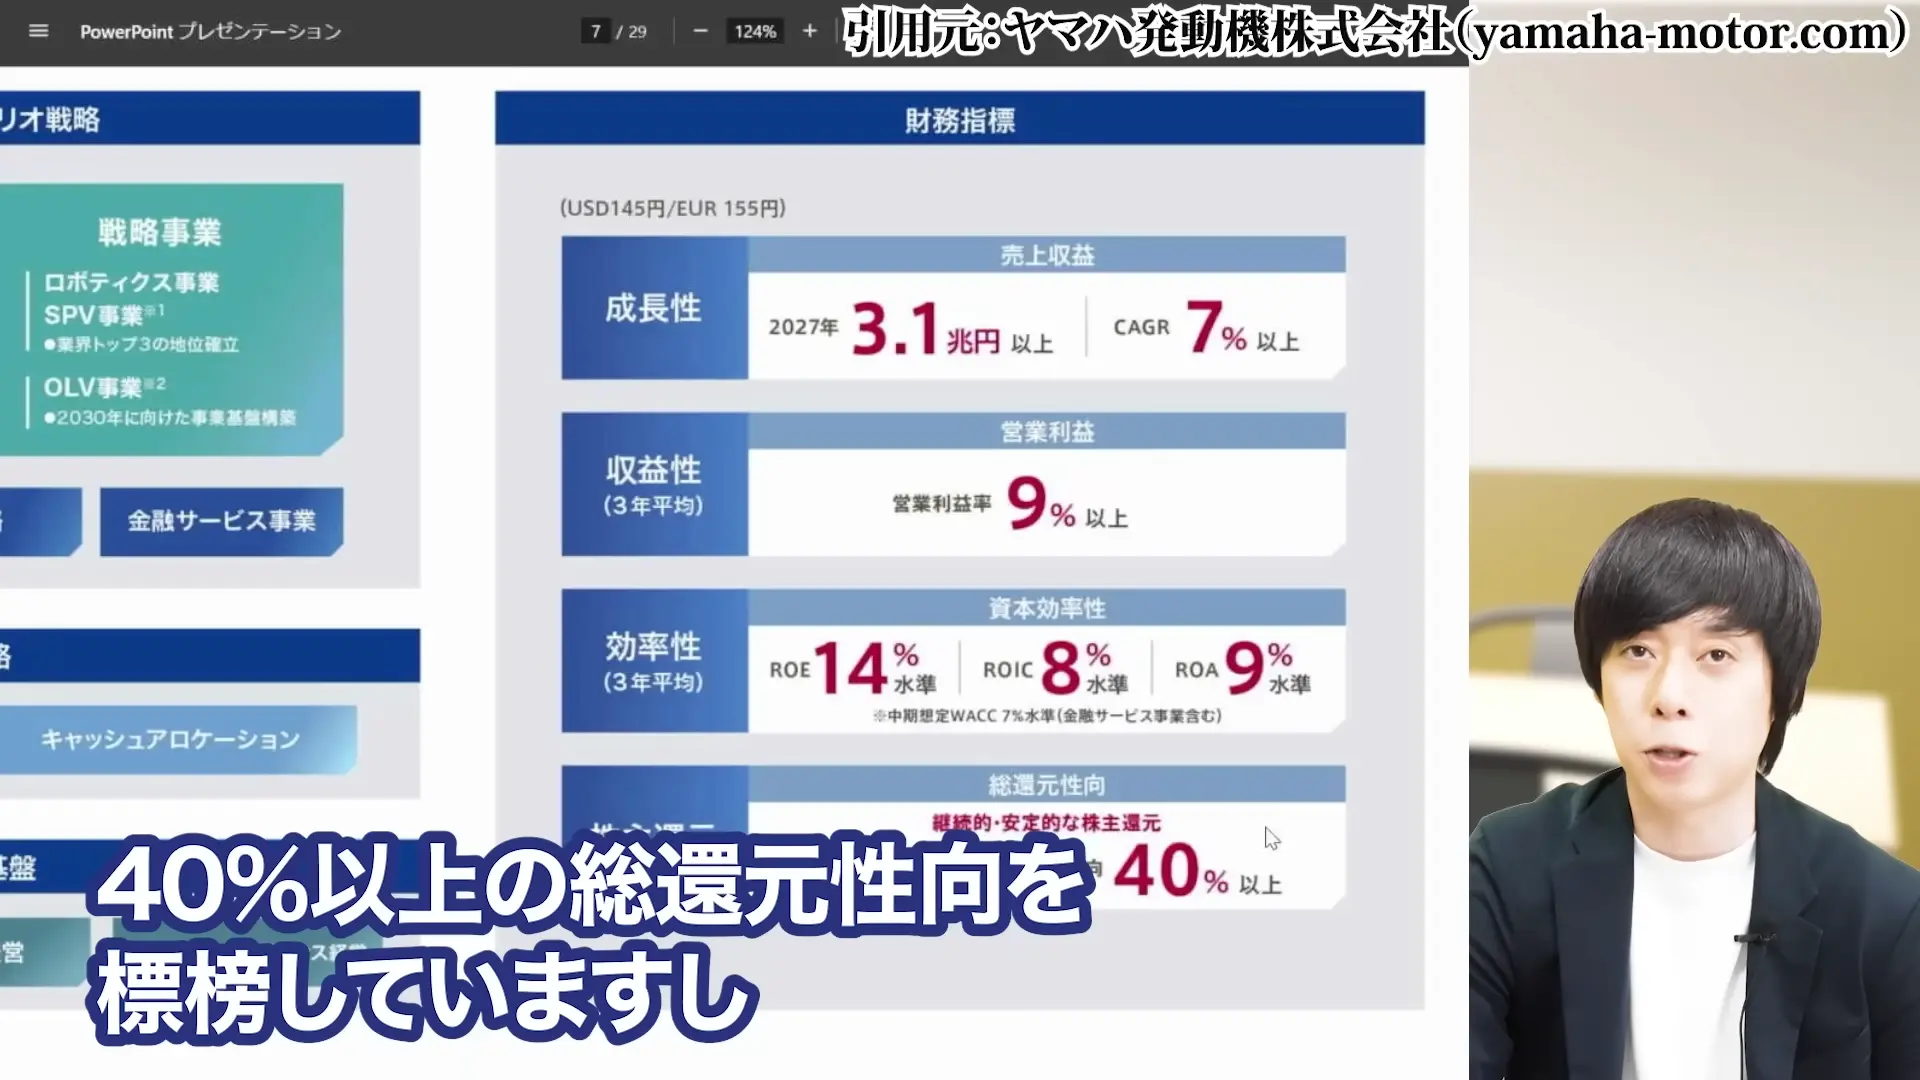
これは配当と自社株買いを合わせた還元率であり、株主価値の向上に対する強いコミットメントを示しています。
この40%という数字は、日本企業の中では比較的高い水準です。
利益の4割以上を株主に還元するという方針は、長期投資家にとって安心材料となるでしょう。
配当性向も34.7%となっています。
ヤマハ発動機の自社株買いによる株主価値向上
配当だけでなく、自社株買いも重要な株主還元の手段です。
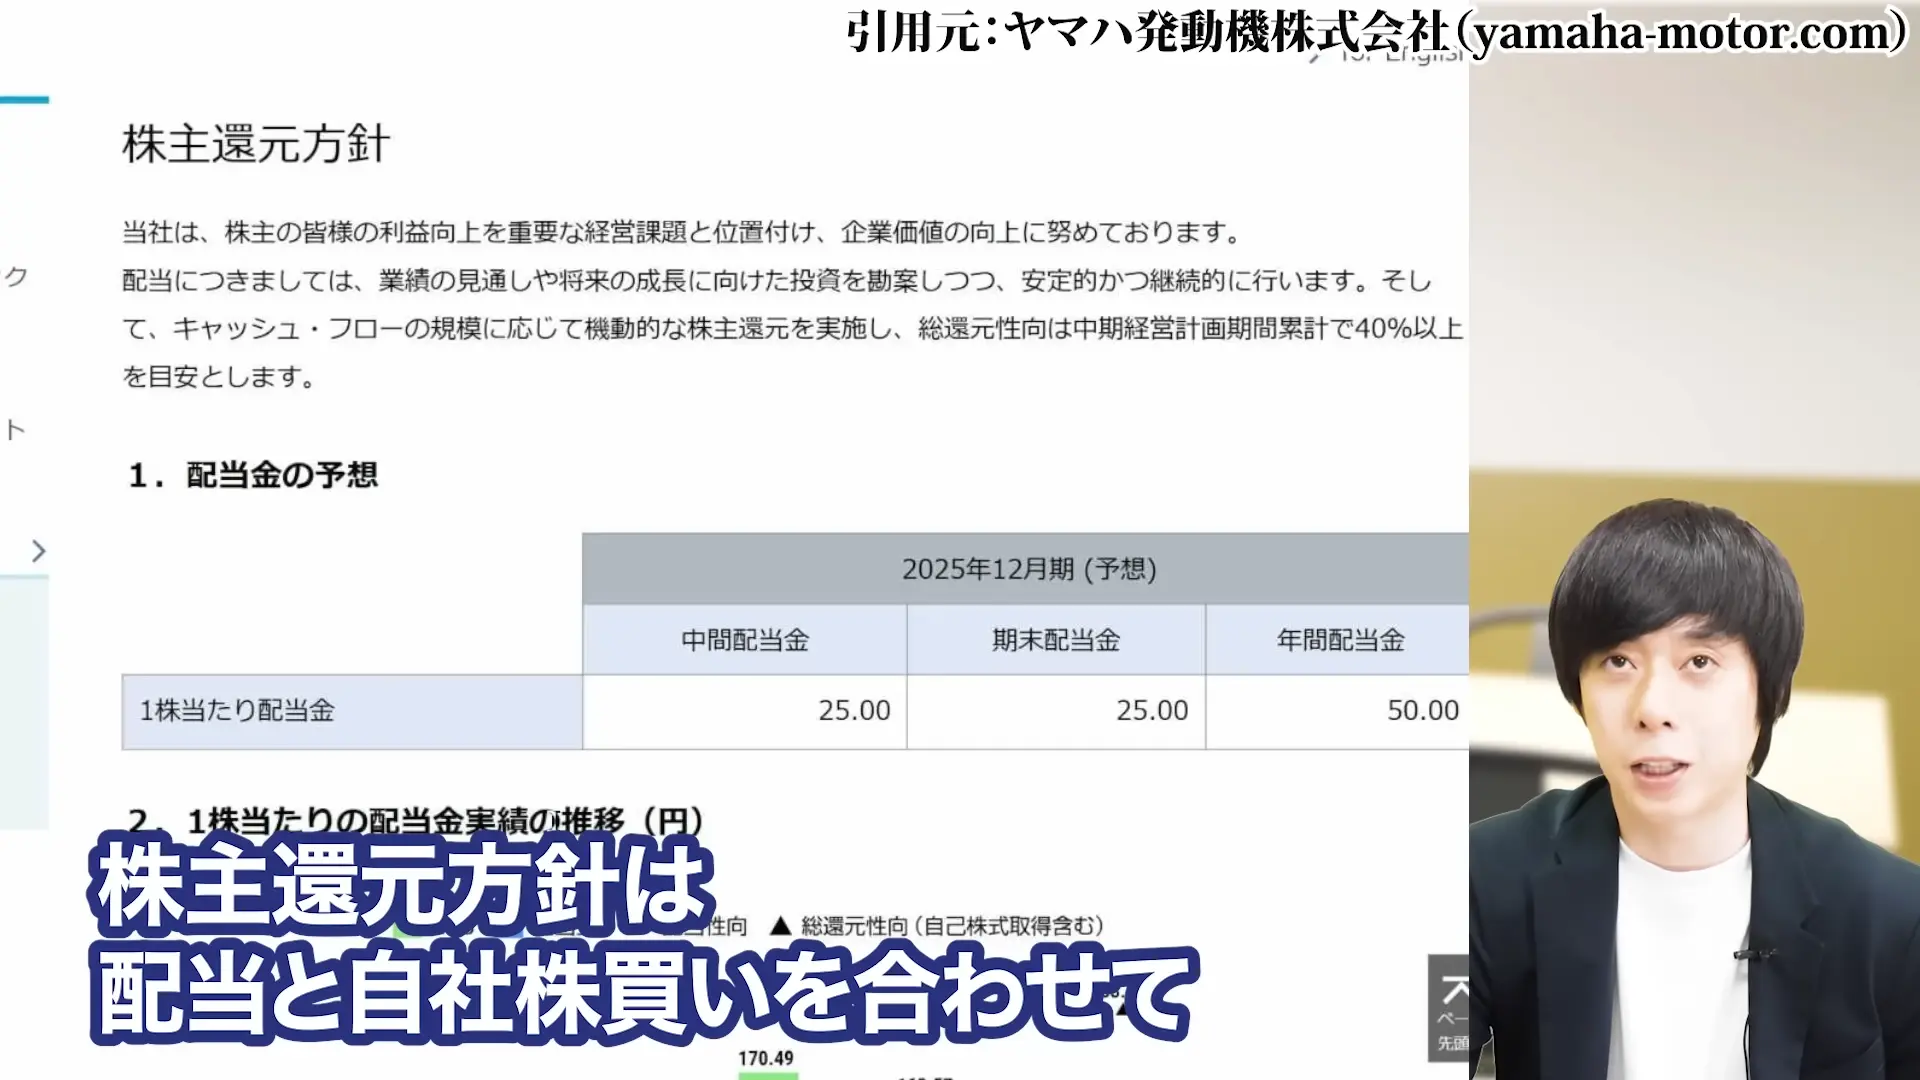
自社株買いは、市場から自社の株式を買い戻すことで、1株あたりの価値を高める効果があります。
ヤマハ発動機も機動的に自社株買いを実施しており、株価が割安な局面では積極的に買い戻しを行う可能性があります。
現在のような株価低迷期は、会社にとっても自社株買いの好機となるため、今後の動向に注目したいところです。
ヤマハ発動機の業績悪化の実態【2025年下半期情報】
次にヤマハ発動機の業績悪化についてです。
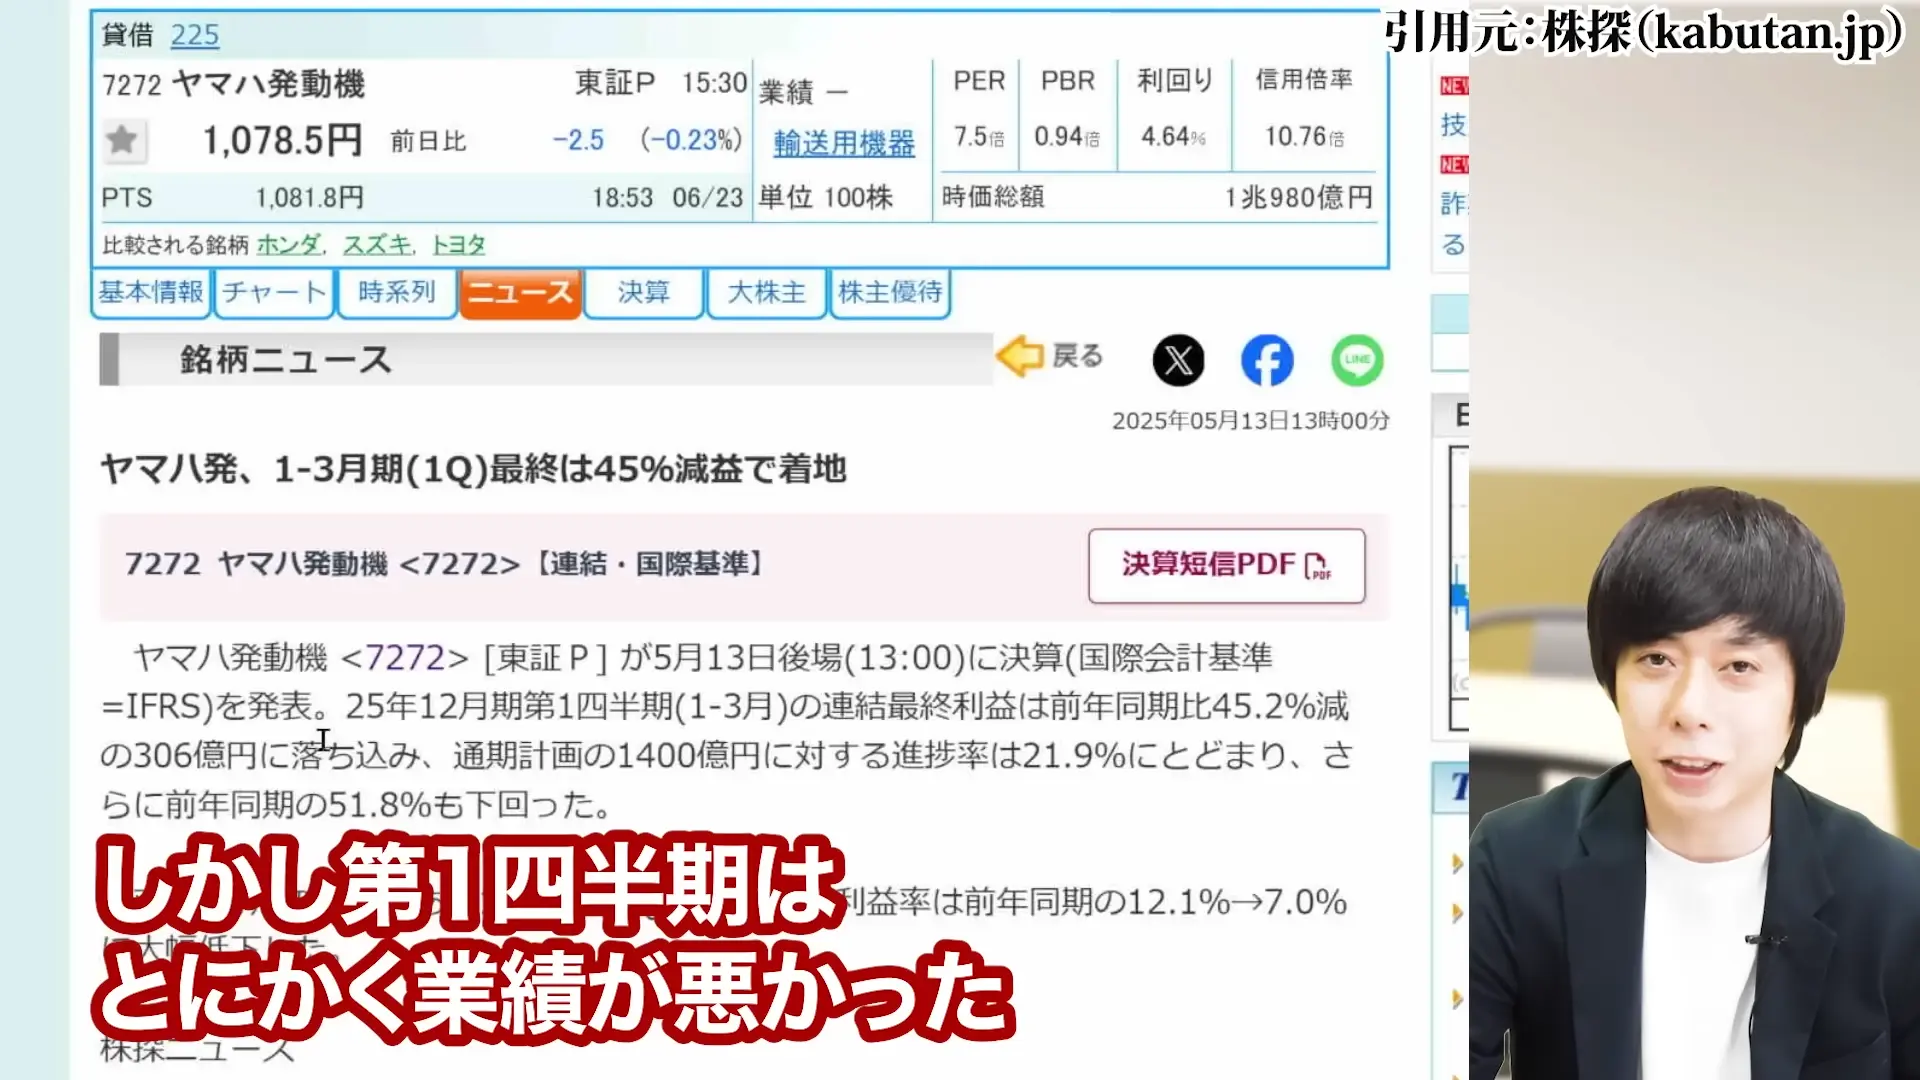
ヤマハ発動機の第1四半期営業利益-45%の要因分析
第1四半期の営業利益が前年比マイナス45%という衝撃的な数字が発表されました。
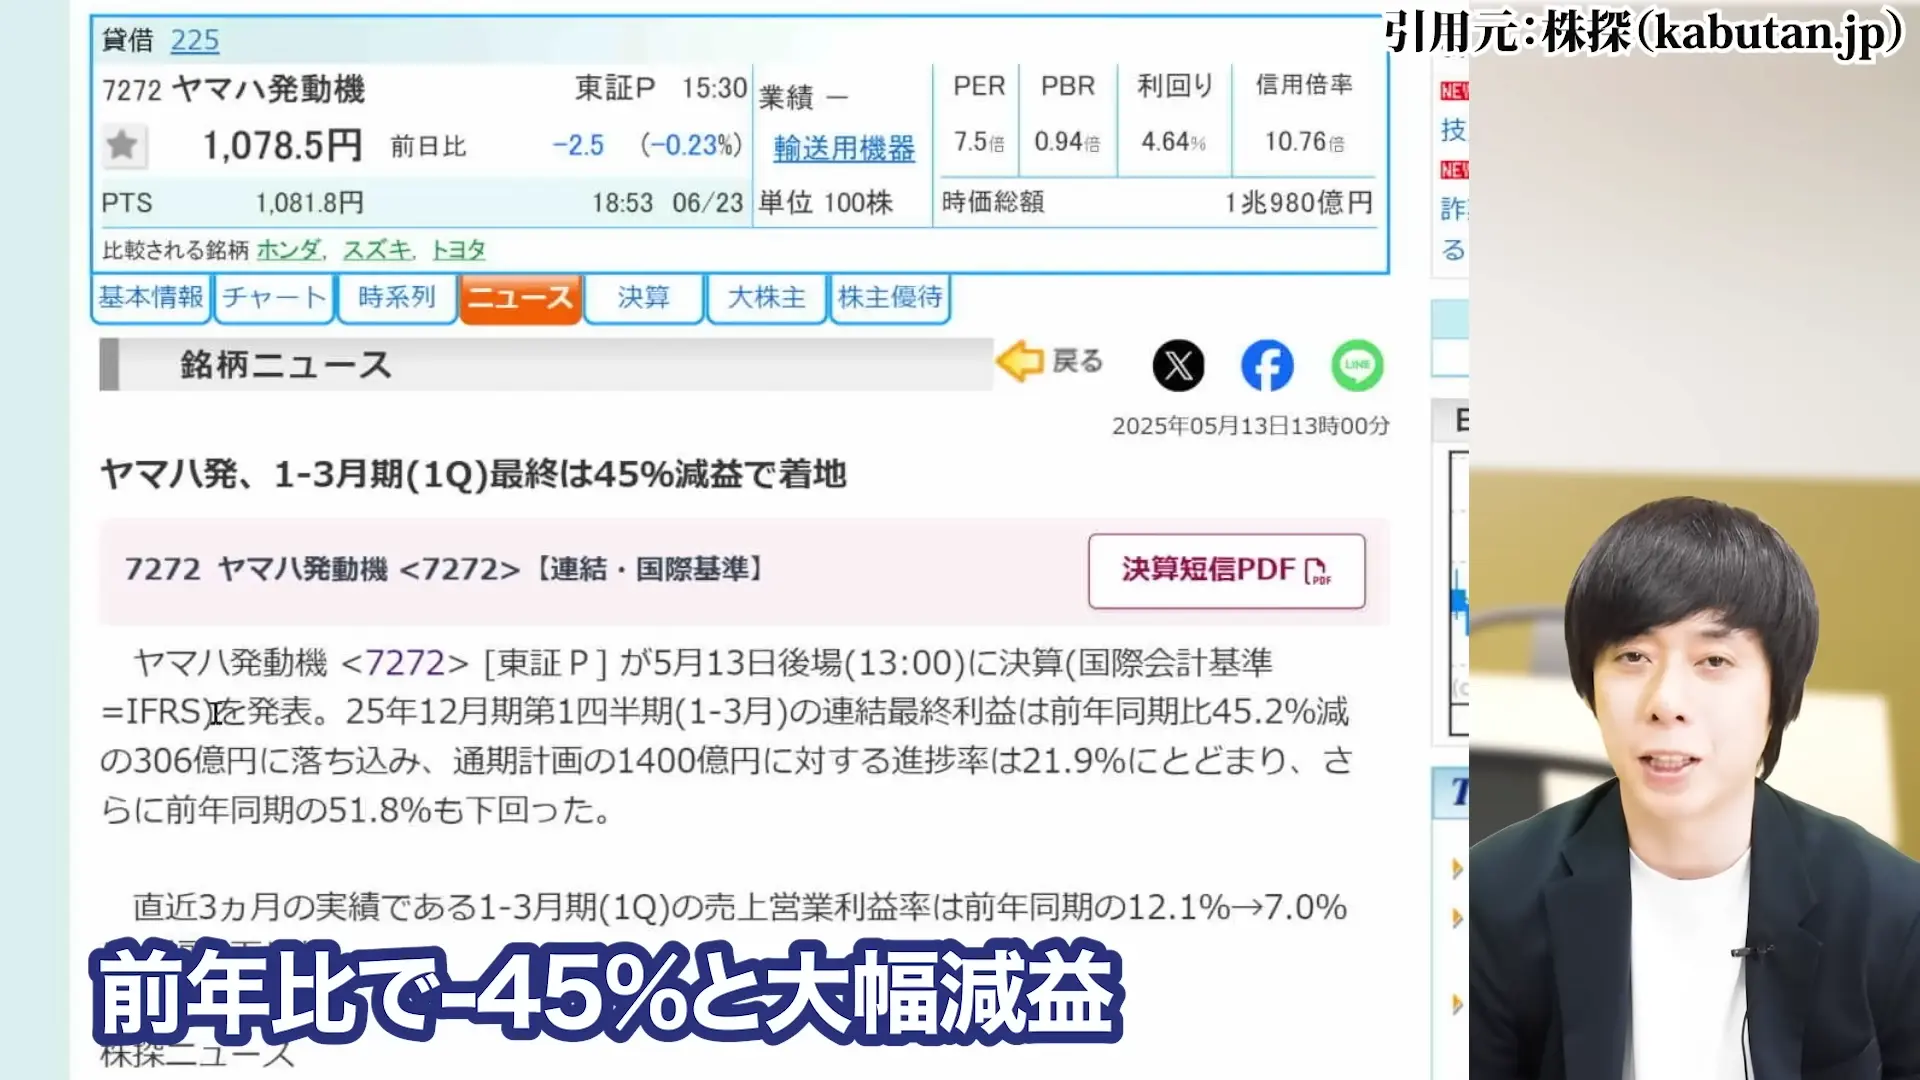
この大幅減益は、市場の予想を大きく下回るものであり、株価急落の直接的な引き金となりました。
減益の要因を詳しく見ると、為替が円高に振れたことによる影響はもちろんありますが、それ以上に深刻なのが販売影響によるマイナス112億円です。
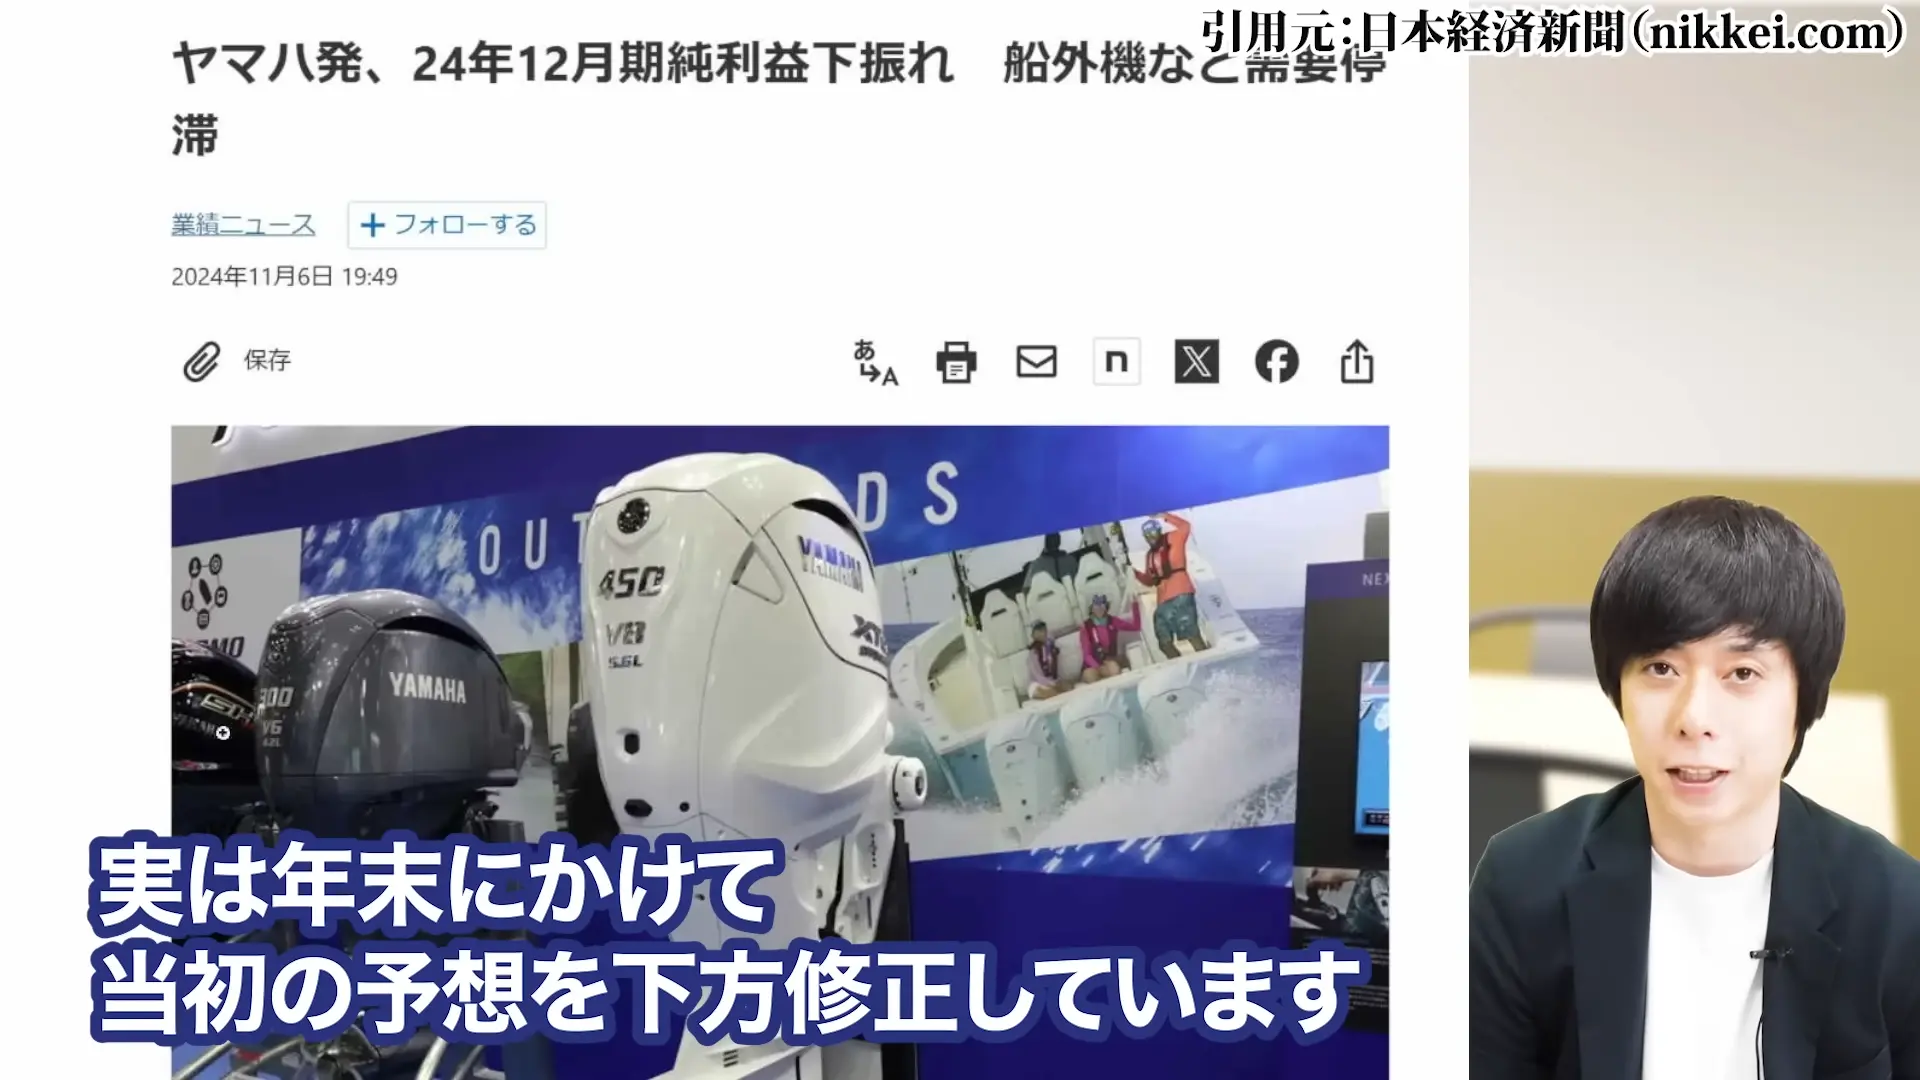
これは単純に製品が売れていないことを示しており、構造的な需要減退の可能性を示唆しています。
さらに、販売管理費や研究開発費の増加も利益を圧迫しています。
売上が伸びない中でコストが増加するという、企業にとって最も避けたい状況に陥っています。
ヤマハ発動機の船外機事業の在庫問題と販売不振
特に深刻なのが、高収益事業である船外機の不振です。
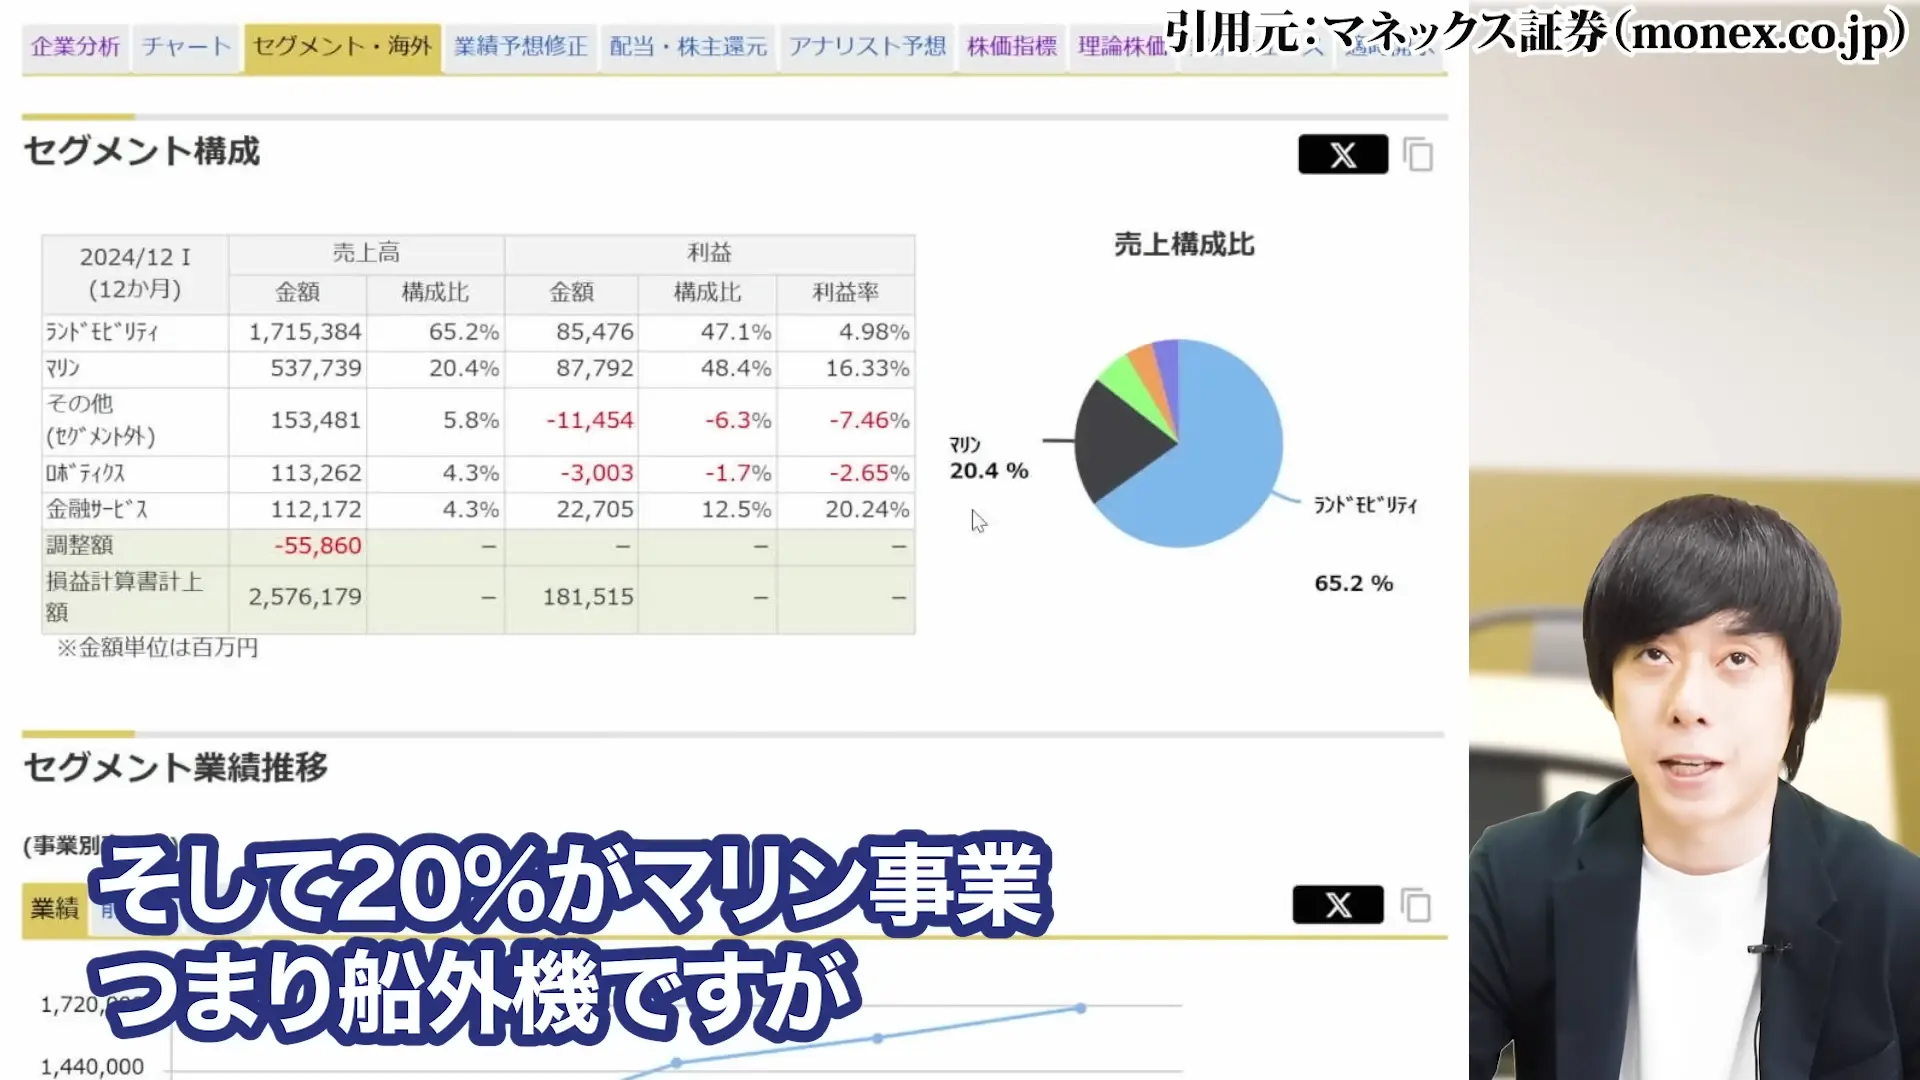
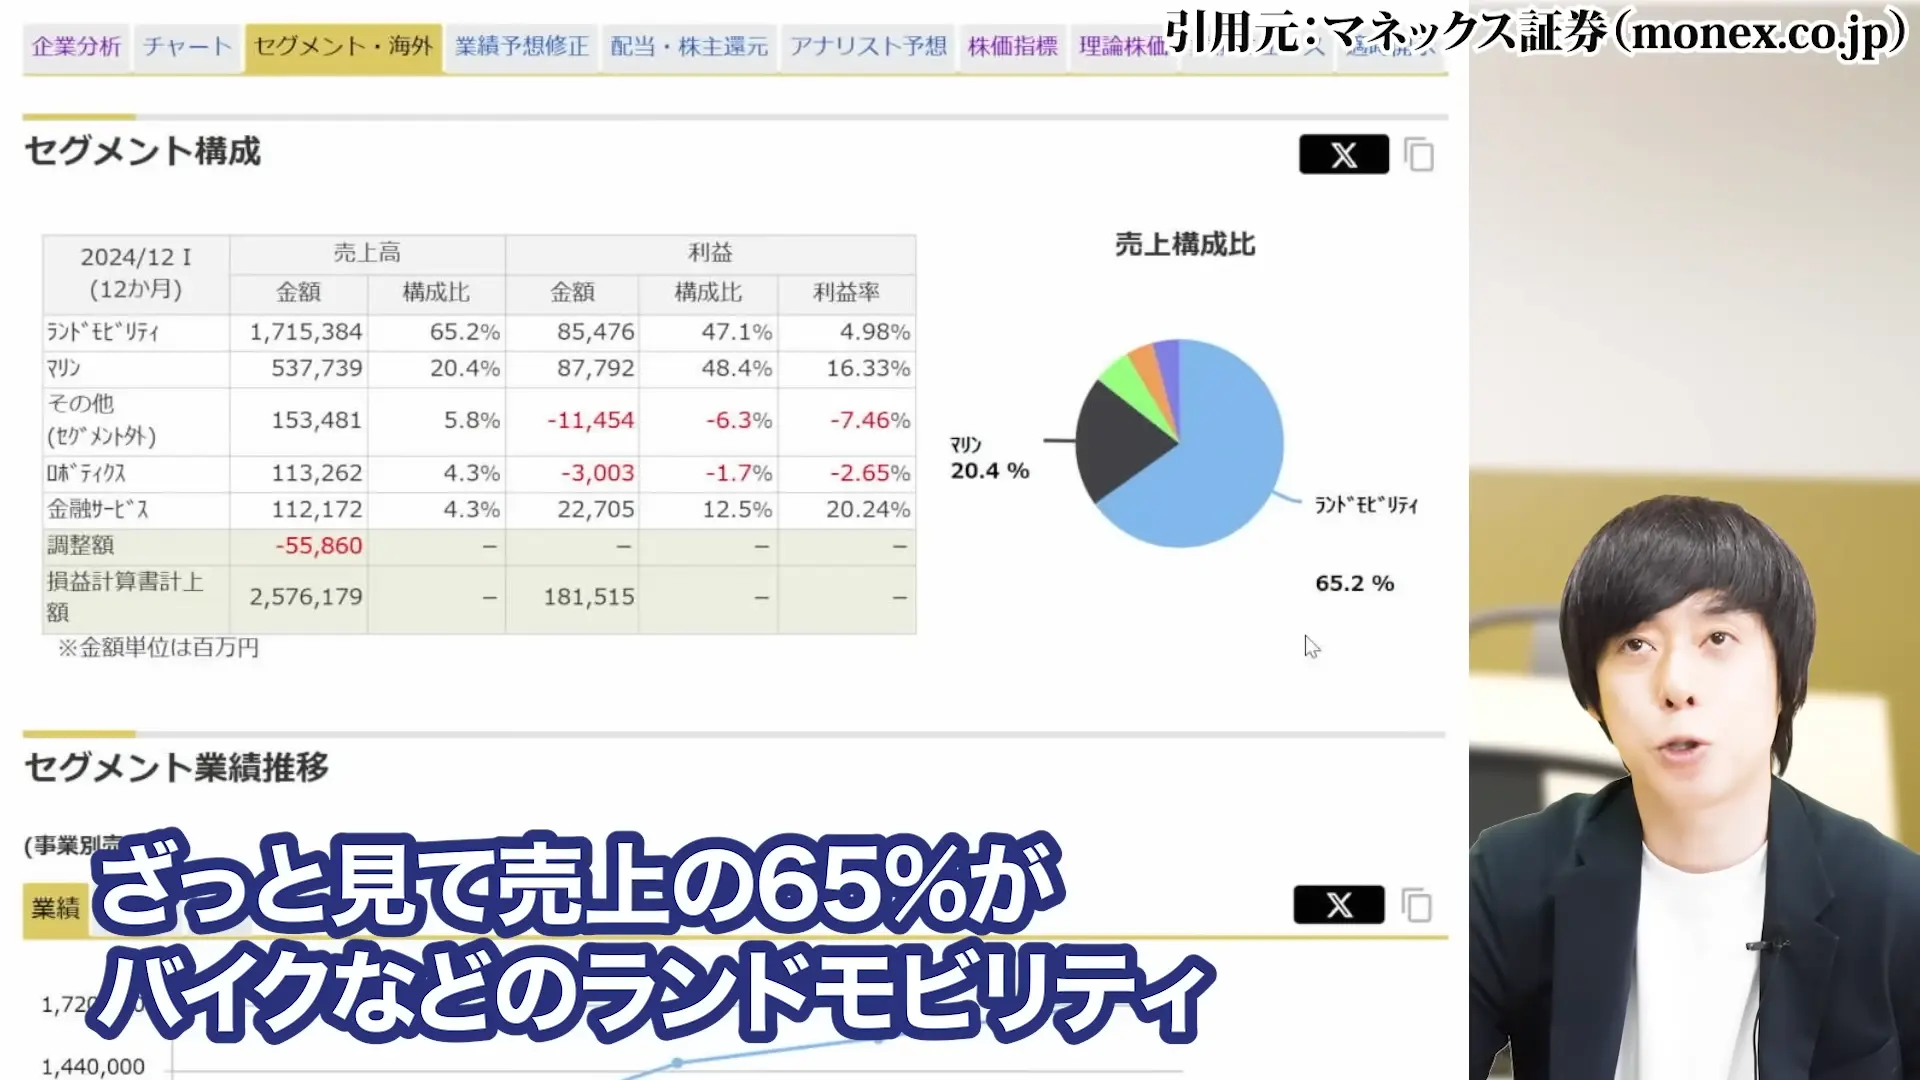
船外機の利益率は16.33%と、金融を除けば他の製品に比べて圧倒的に高く、
ヤマハ発動機の収益の柱となっています。
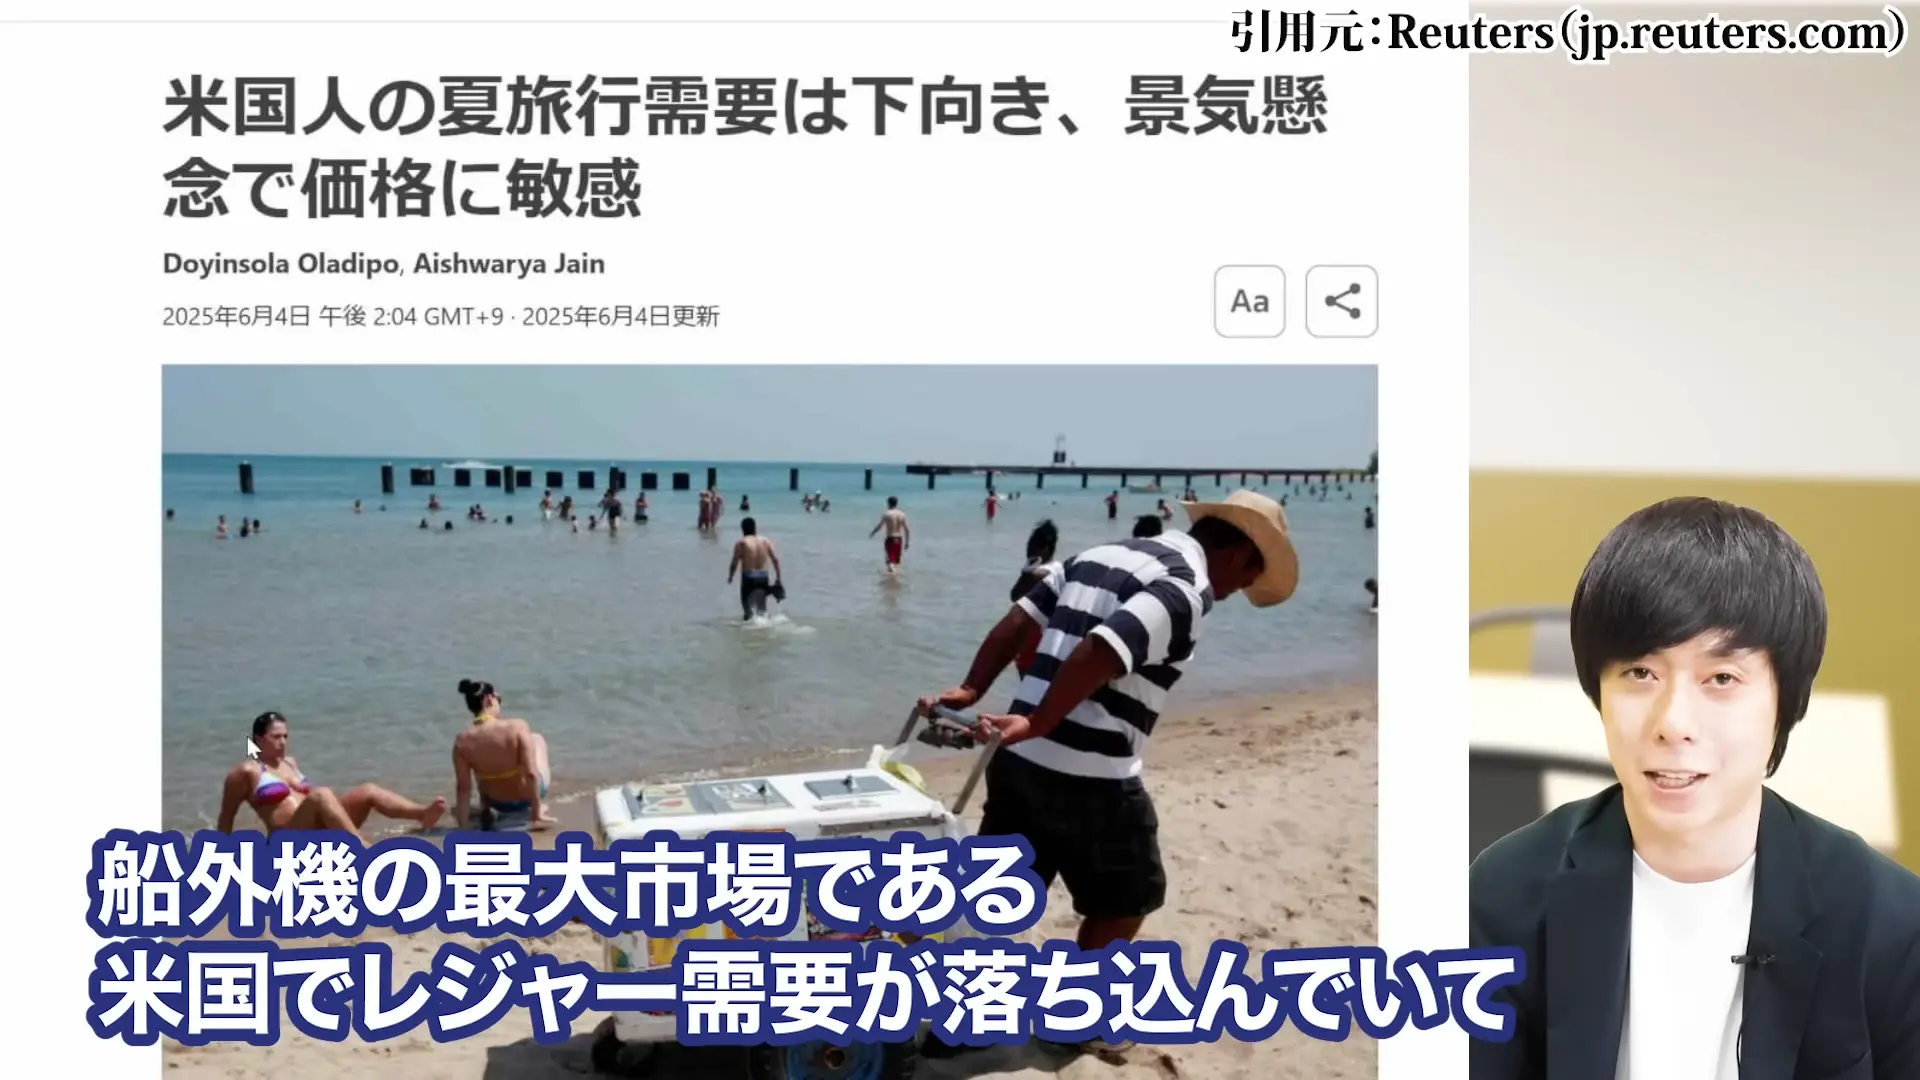
しかし、現在船外機の在庫は既に適正水準を上回っており、在庫調整が必要な状況となっています。
コロナ禍で急増したアウトドア需要が一巡し、特に最大市場である米国でレジャー需要が落ち込んでいることが大きく影響しています。
船外機は10年単位で保有することが一般的で、買い換えサイクルが非常に長い製品です。
コロナ禍で新規需要を大きく取り込んでしまったため、今後しばらくは需要の低迷が続く可能性があります。
ヤマハは大型船外機に注力するなど対策を講じていますが、インフレ下でどこまで高額商品が売れるかは不透明です。
ヤマハ発動機のバイク事業の地域別動向(中国・インド市場)
バイク事業においても、状況は芳しくありません。
特に、マーケットが大きい中国とインドで在庫がだぶついており、販売の低迷が続いています。
中国市場では、経済成長の鈍化と競争激化により、ヤマハ発動機のバイク販売が苦戦しています。
現地メーカーの台頭や、電動バイクへのシフトなど、市場環境の変化に対応しきれていない面があります。
インド市場も同様に厳しい状況です。
世界最大の二輪車市場であるインドでの不振は、グローバル展開するヤマハ発動機にとって大きな痛手となっています。
東南アジアなどその他の地域でも、全体的に販売が減少傾向にあり、バイク事業全体の立て直しが急務となっています。
トランプ関税がヤマハ発動機に与える影響【2025年下半期情報】
昨今話題になっているトランプ関税は、ヤマハ発動機に影響をモロに与えています。
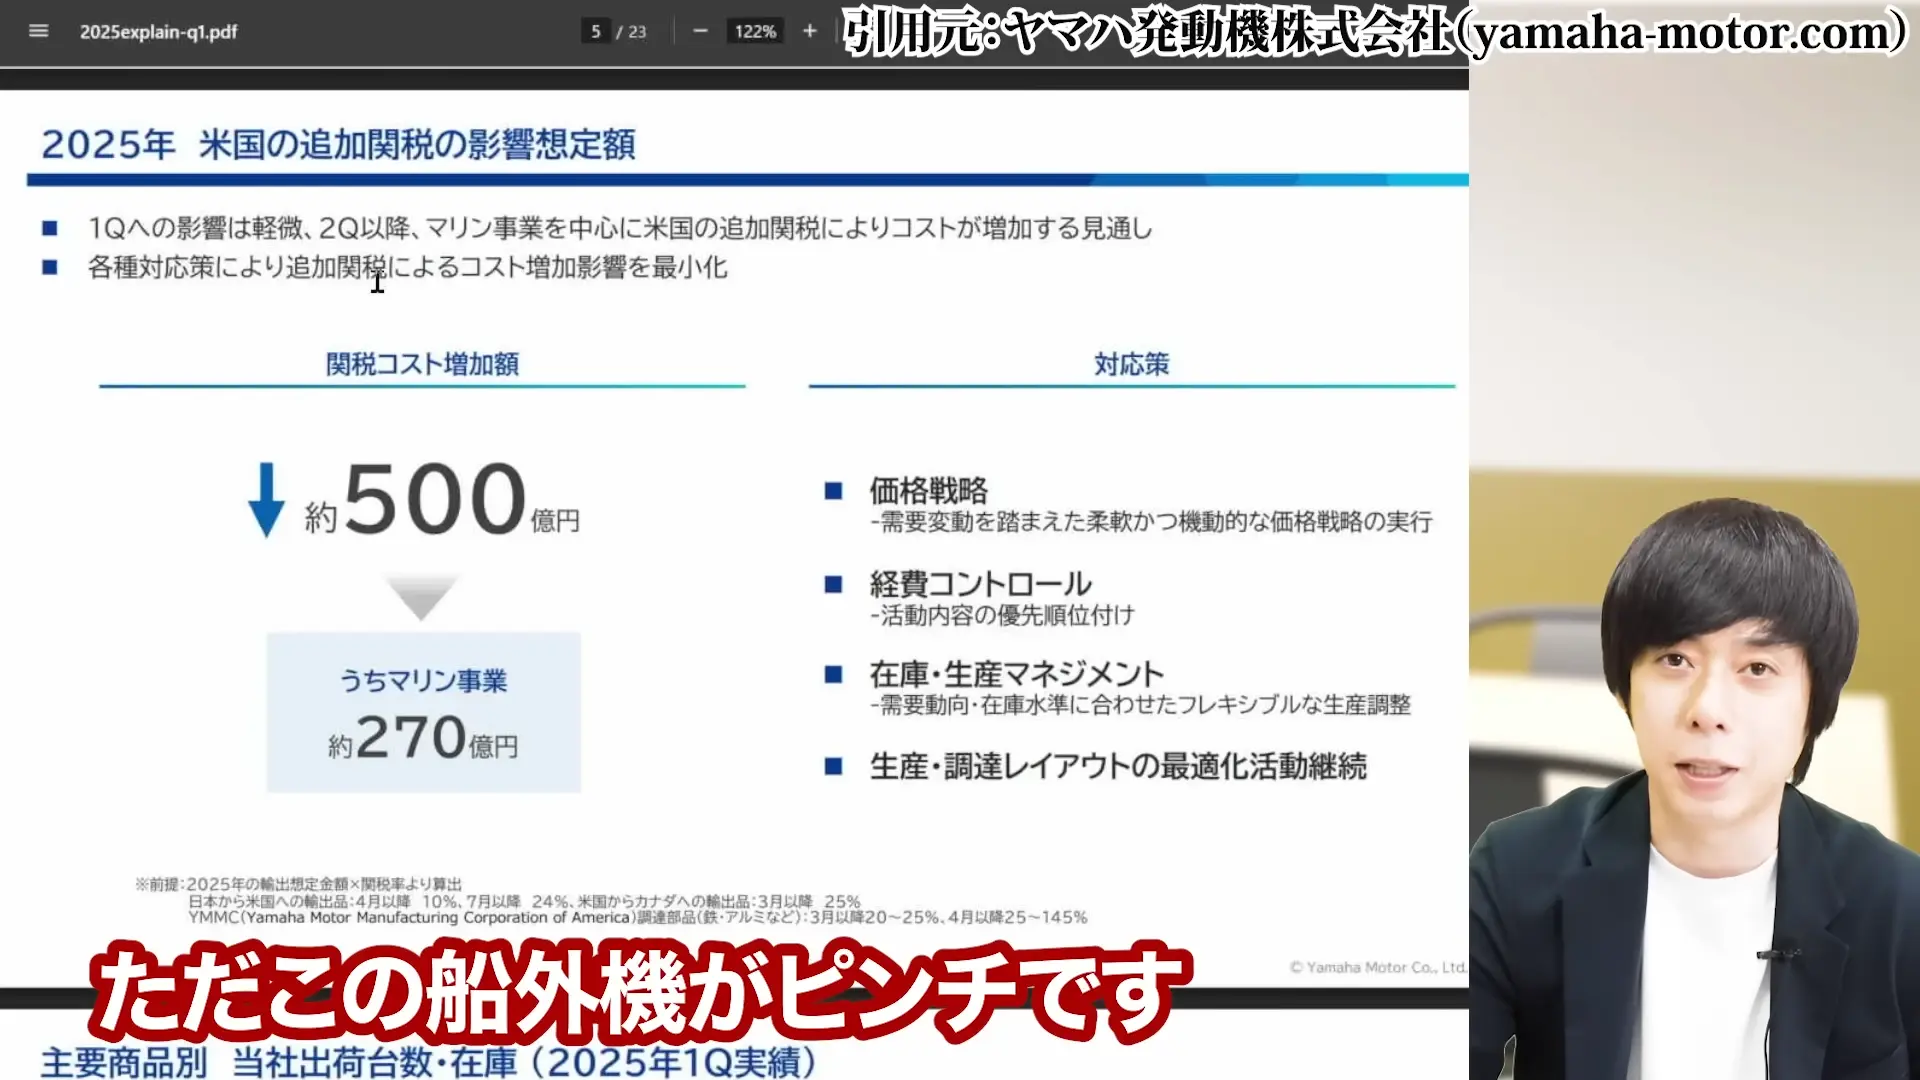
ヤマハ発動機の関税コスト500億円の試算根拠
ヤマハ発動機の試算によると、トランプ関税による追加コストは合計で500億円に上る可能性があります。
これは予想営業利益2300億円の実に20%以上に相当する巨額であり、実現すれば業績に壊滅的な打撃を与えることになります。
この500億円という数字は、現在検討されている関税率と、ヤマハ発動機の米国向け輸出額から算出されたものです。
特に船外機事業への影響が大きく、270億円がコスト増加要因として見込まれています。
関税の影響は単にコスト増だけでなく、競争力の低下にもつながります。
関税分を価格に転嫁すれば販売が落ち込み、転嫁しなければ利益率が大幅に悪化するという、
どちらに転んでも厳しい選択を迫られることになります。
ヤマハ発動機の生産拠点(日本・タイ・ブラジル)への影響度
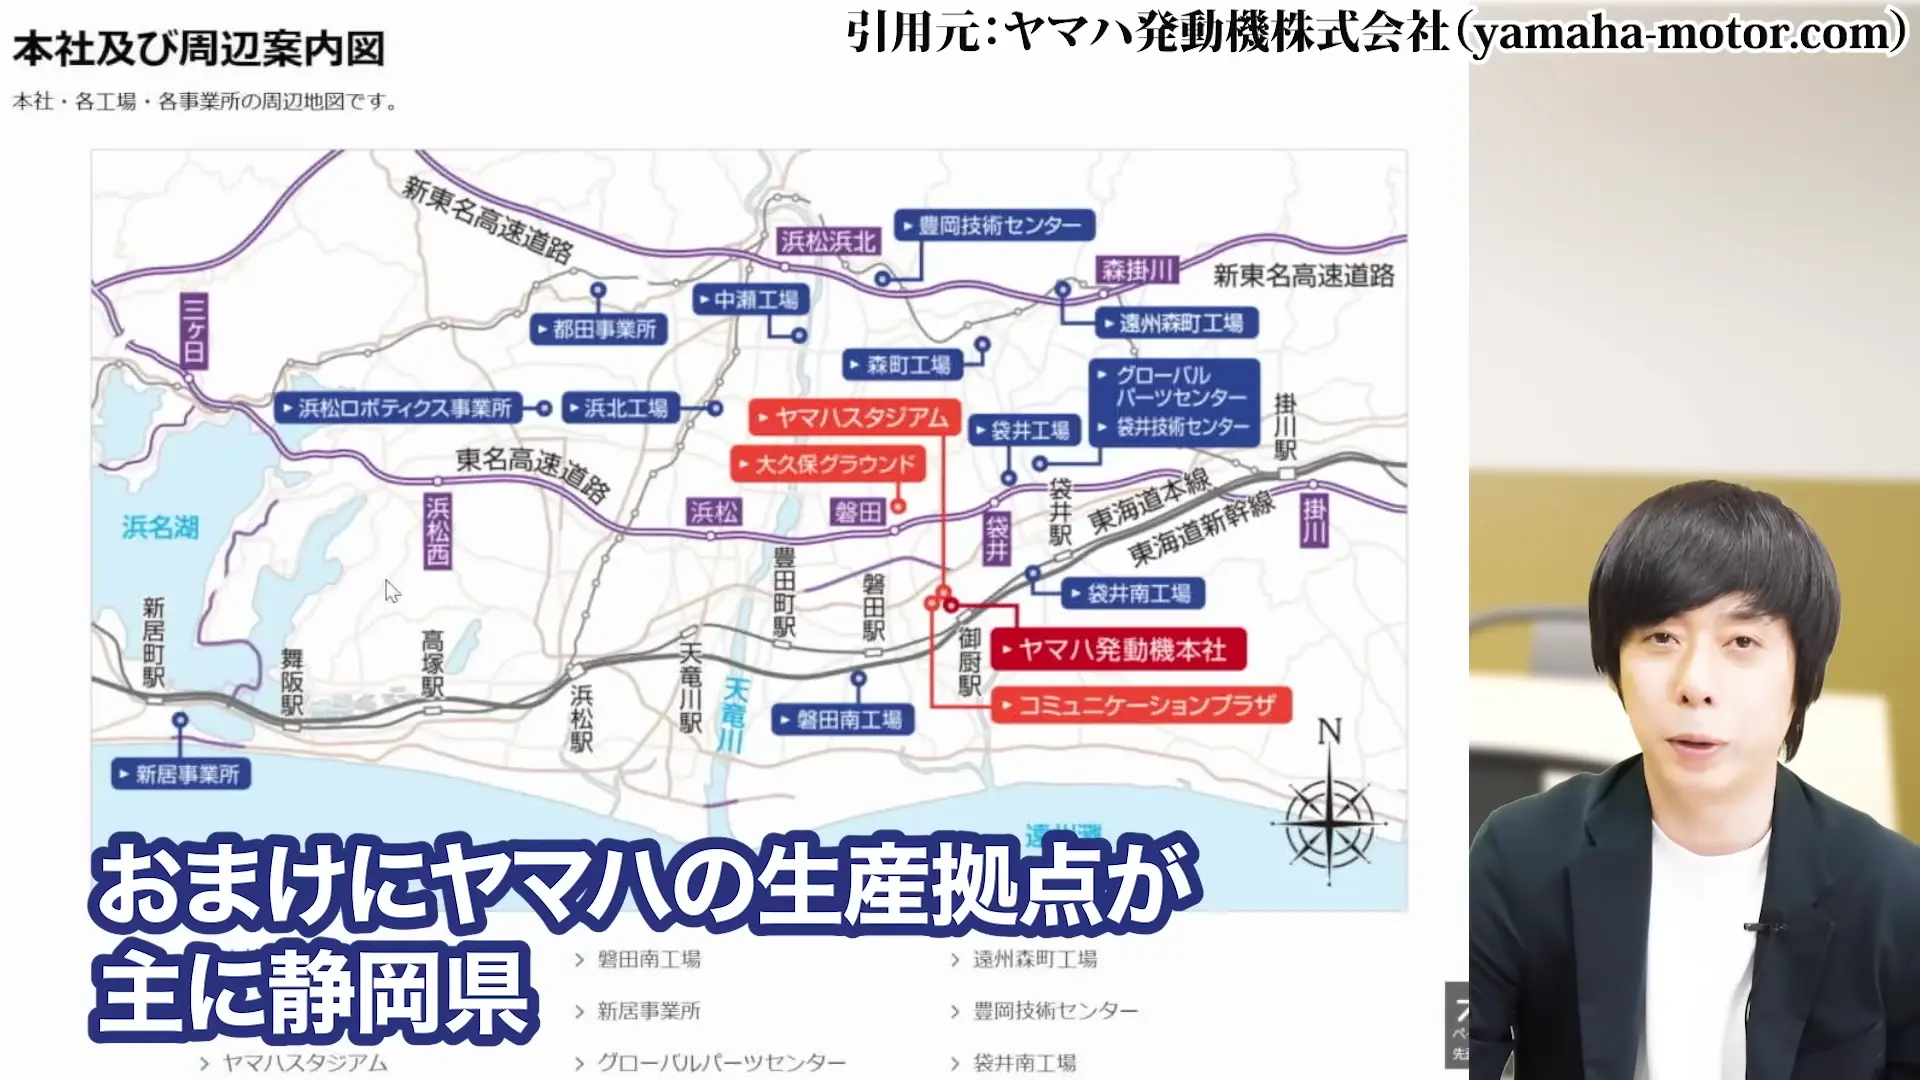
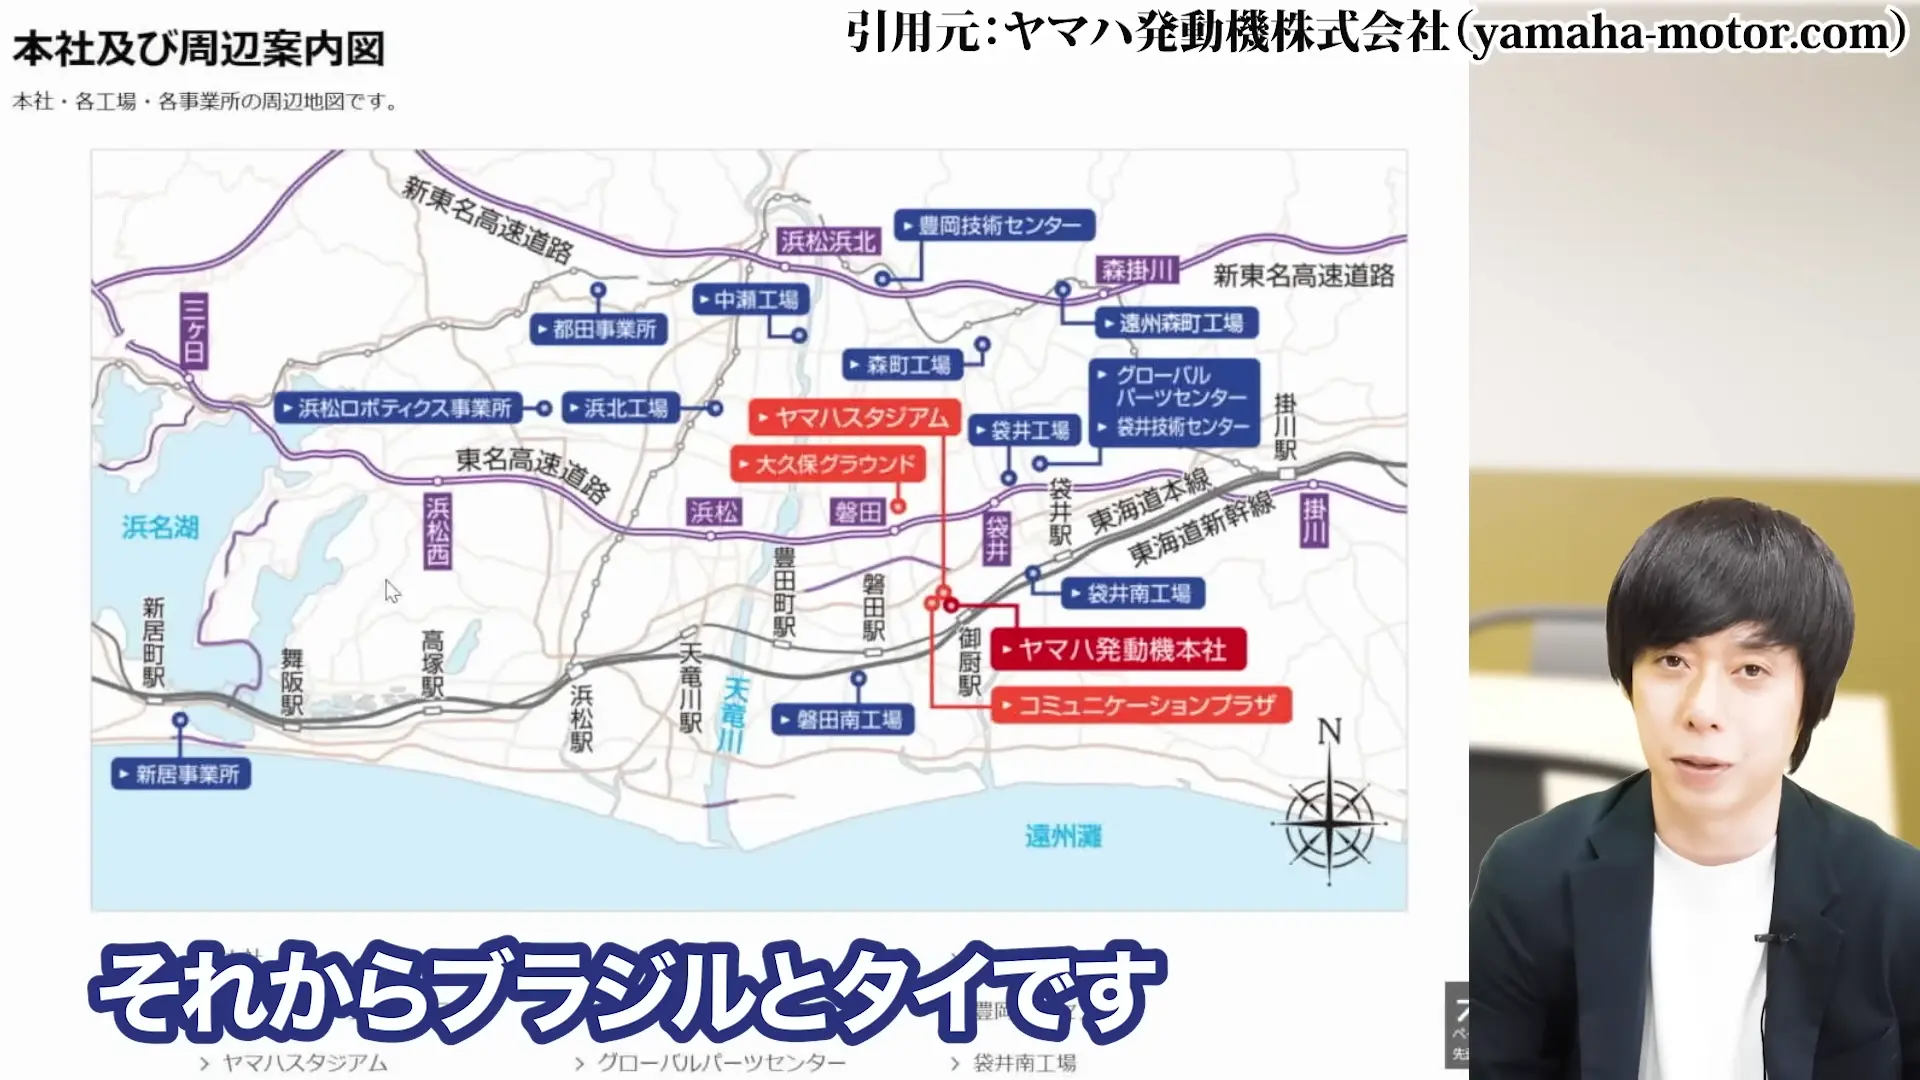
ヤマハ発動機の生産拠点は主に静岡県、ブラジル、タイにあります。
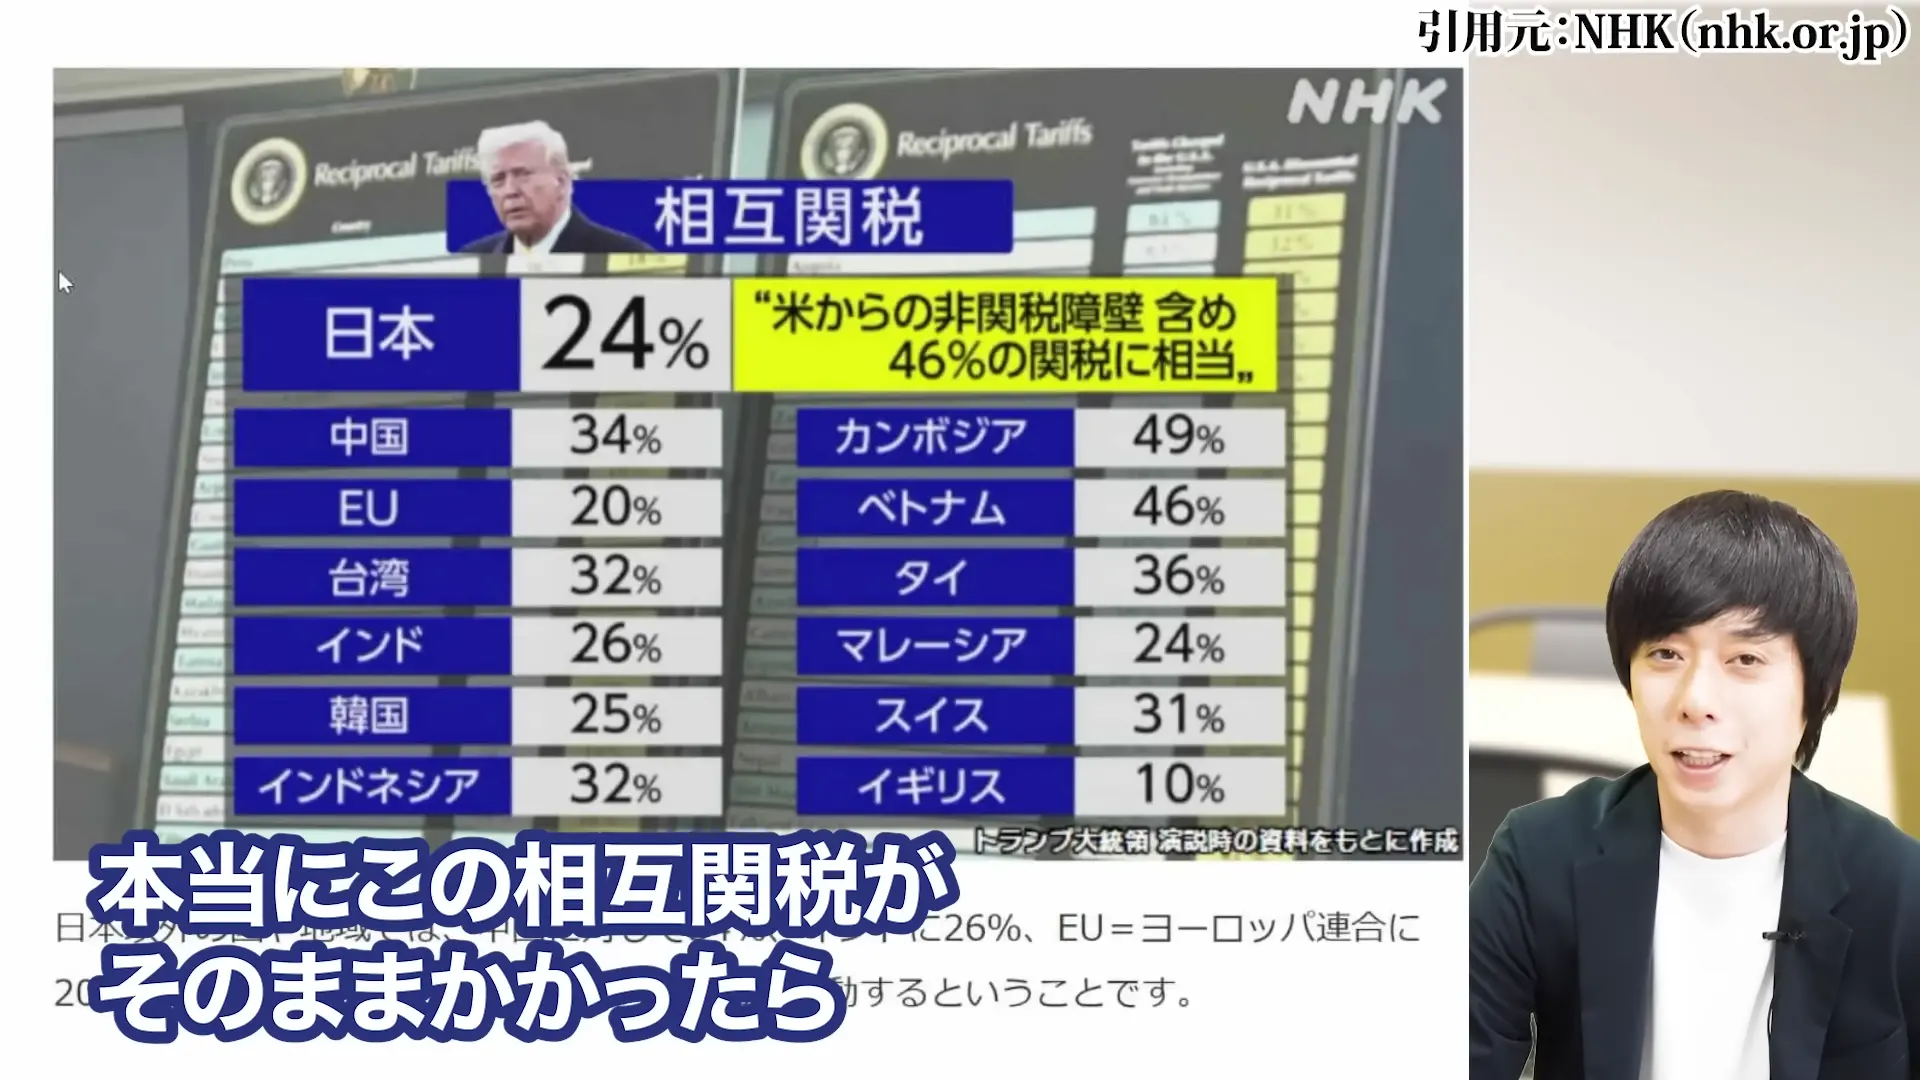
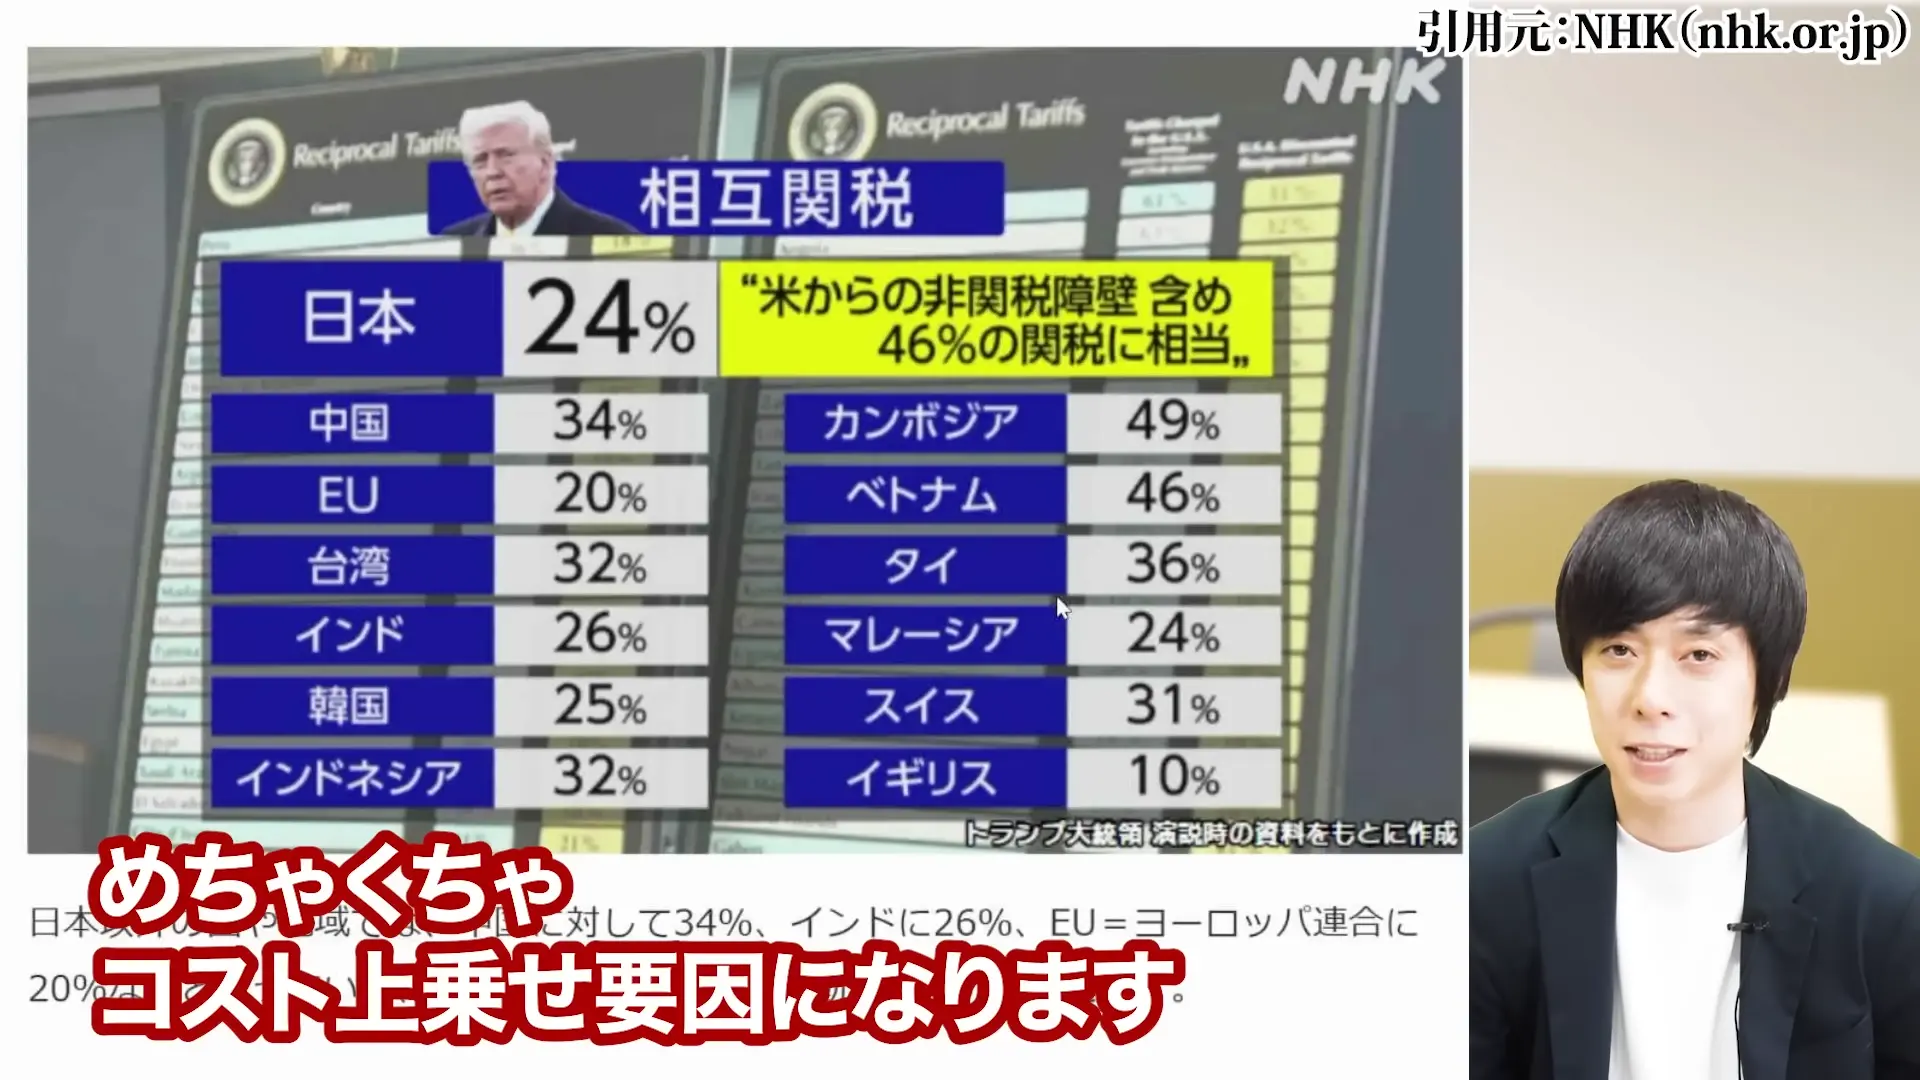
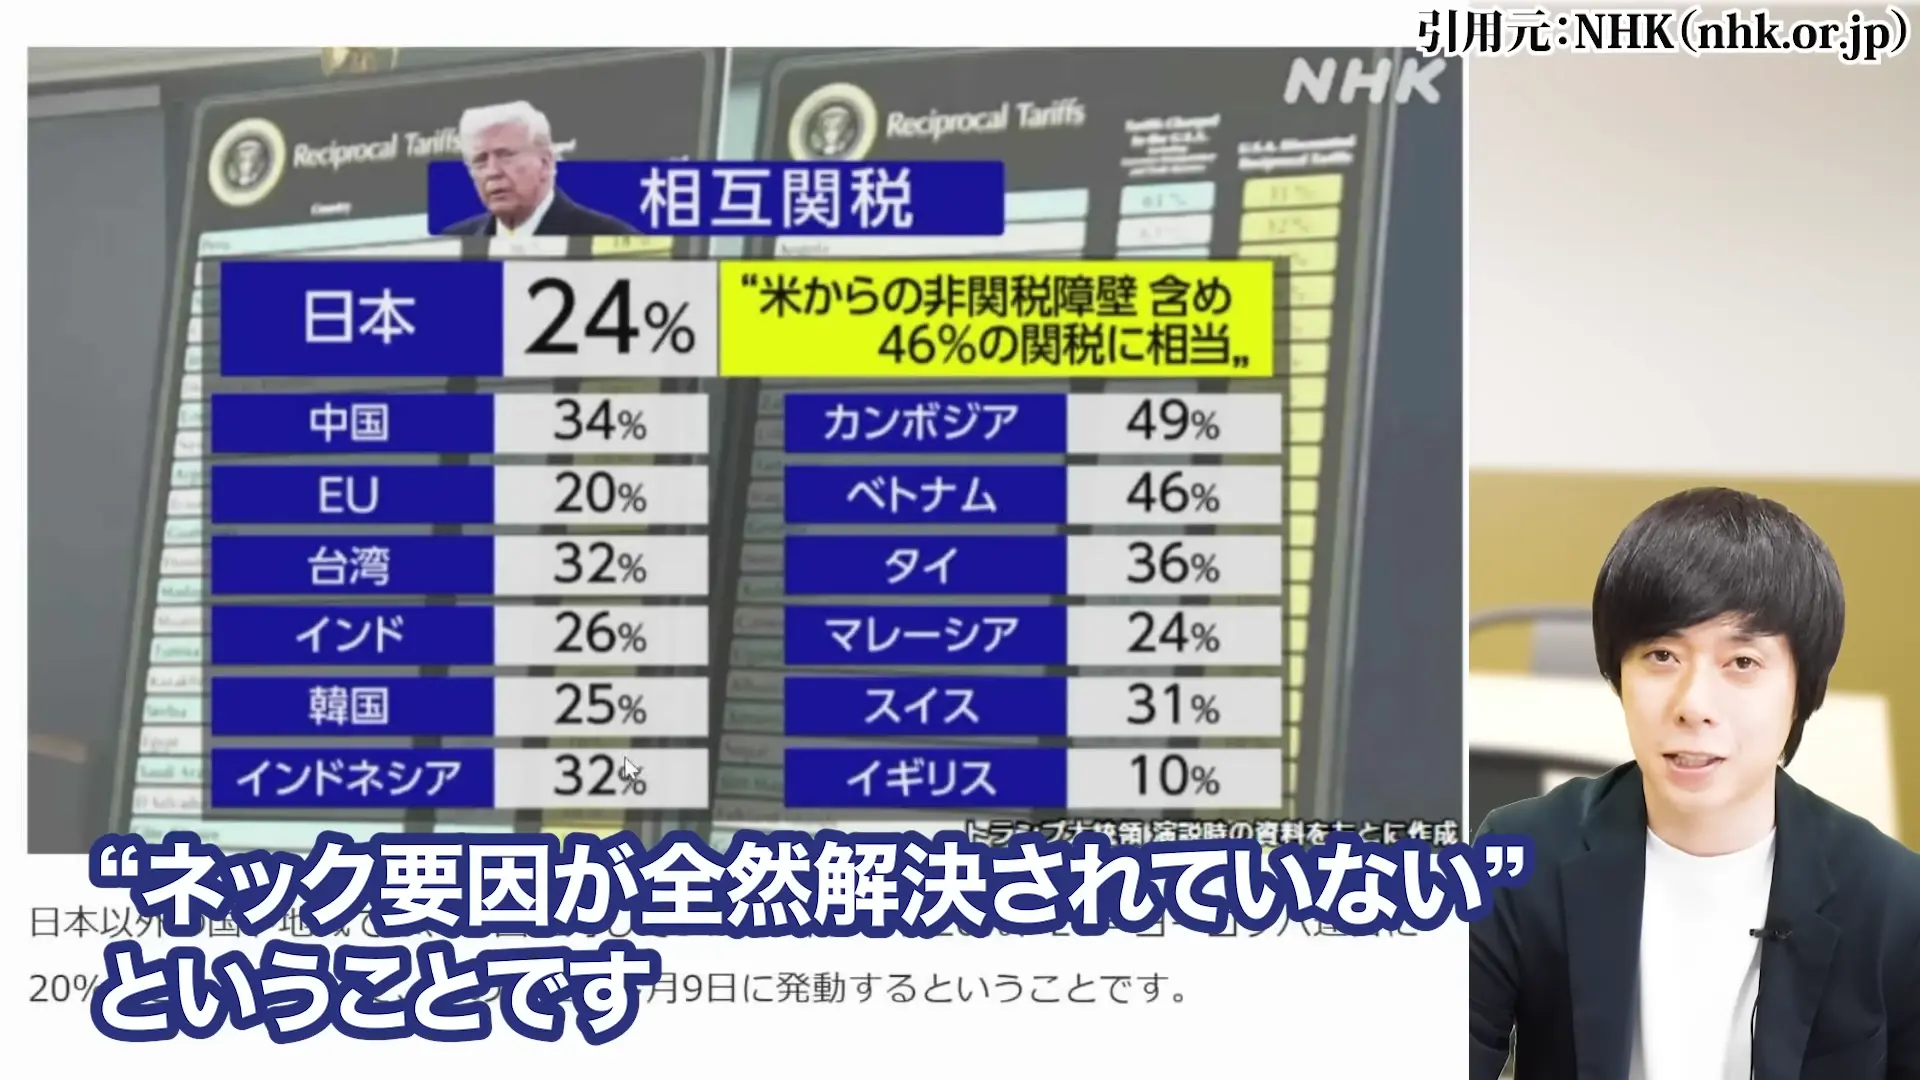
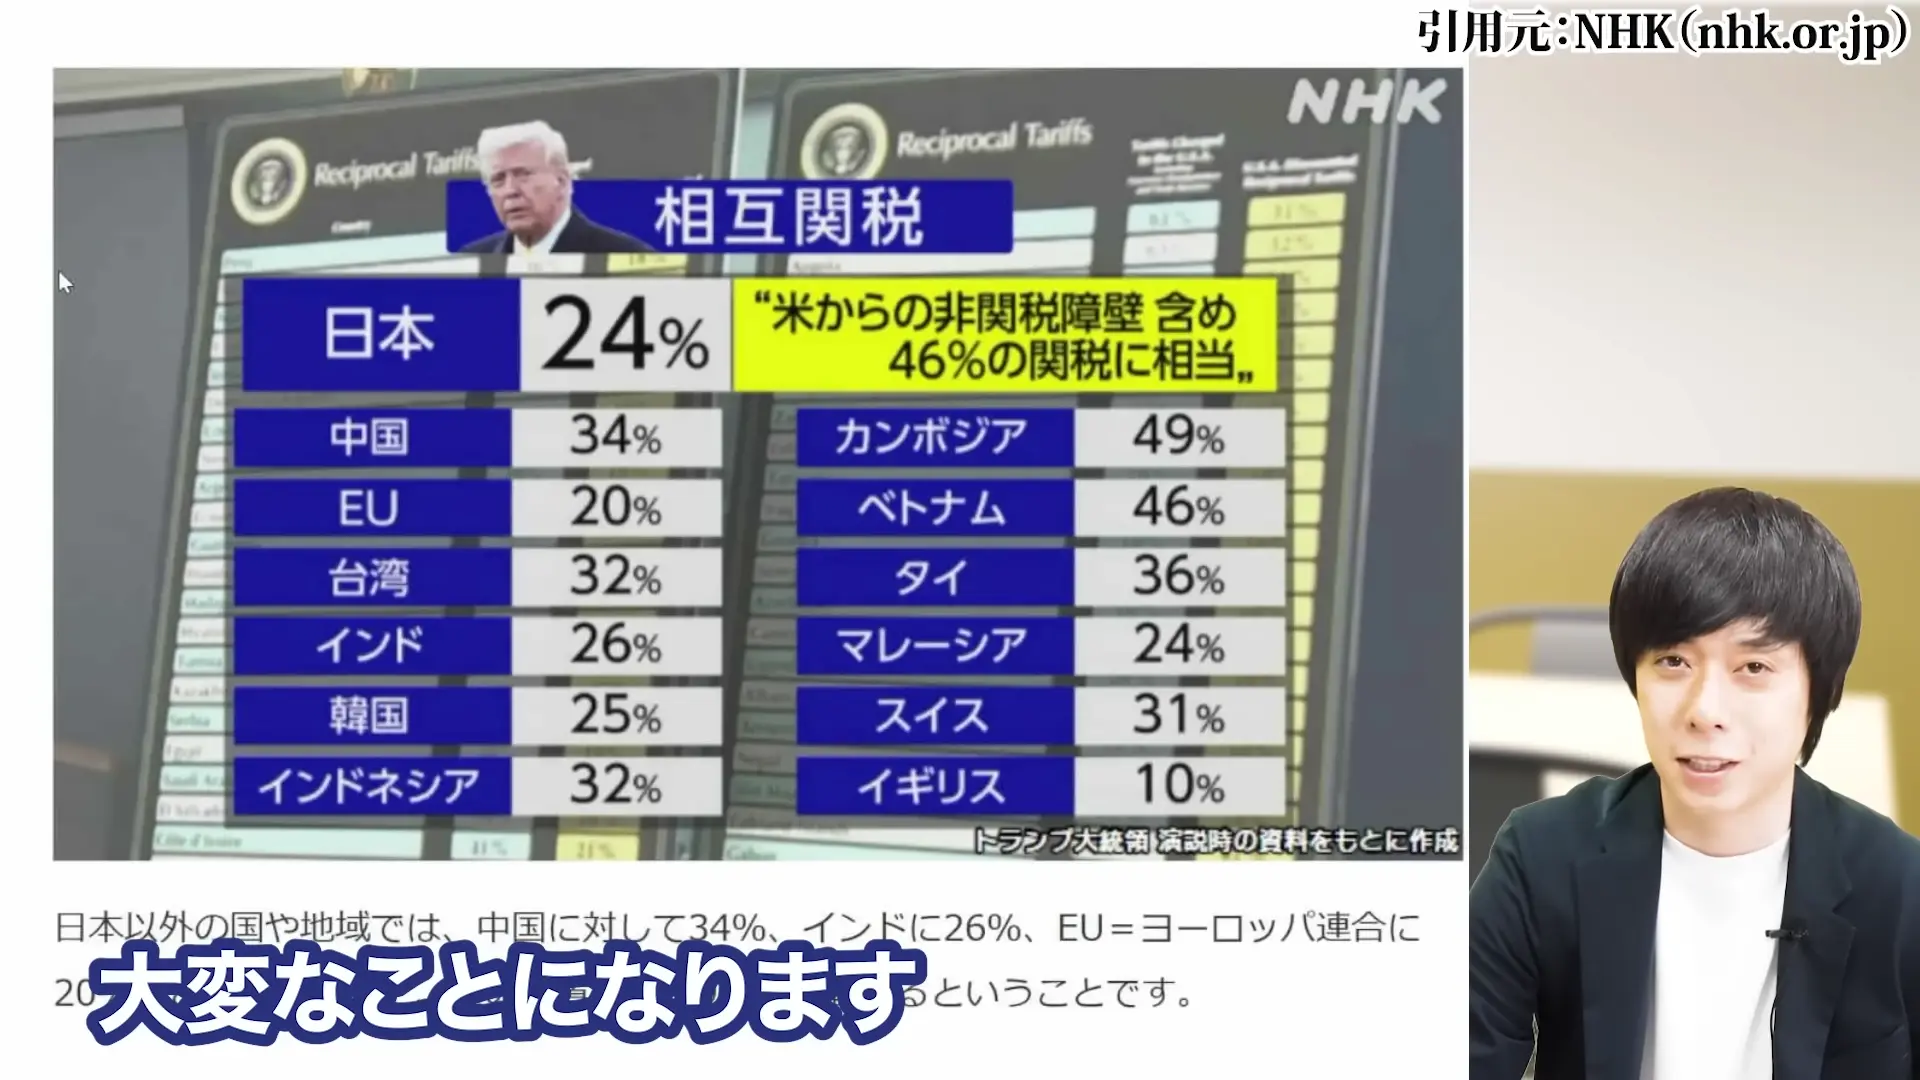
米国が検討している相互関税では、それぞれの国からの輸出に対して異なる税率が適用される見込みです。
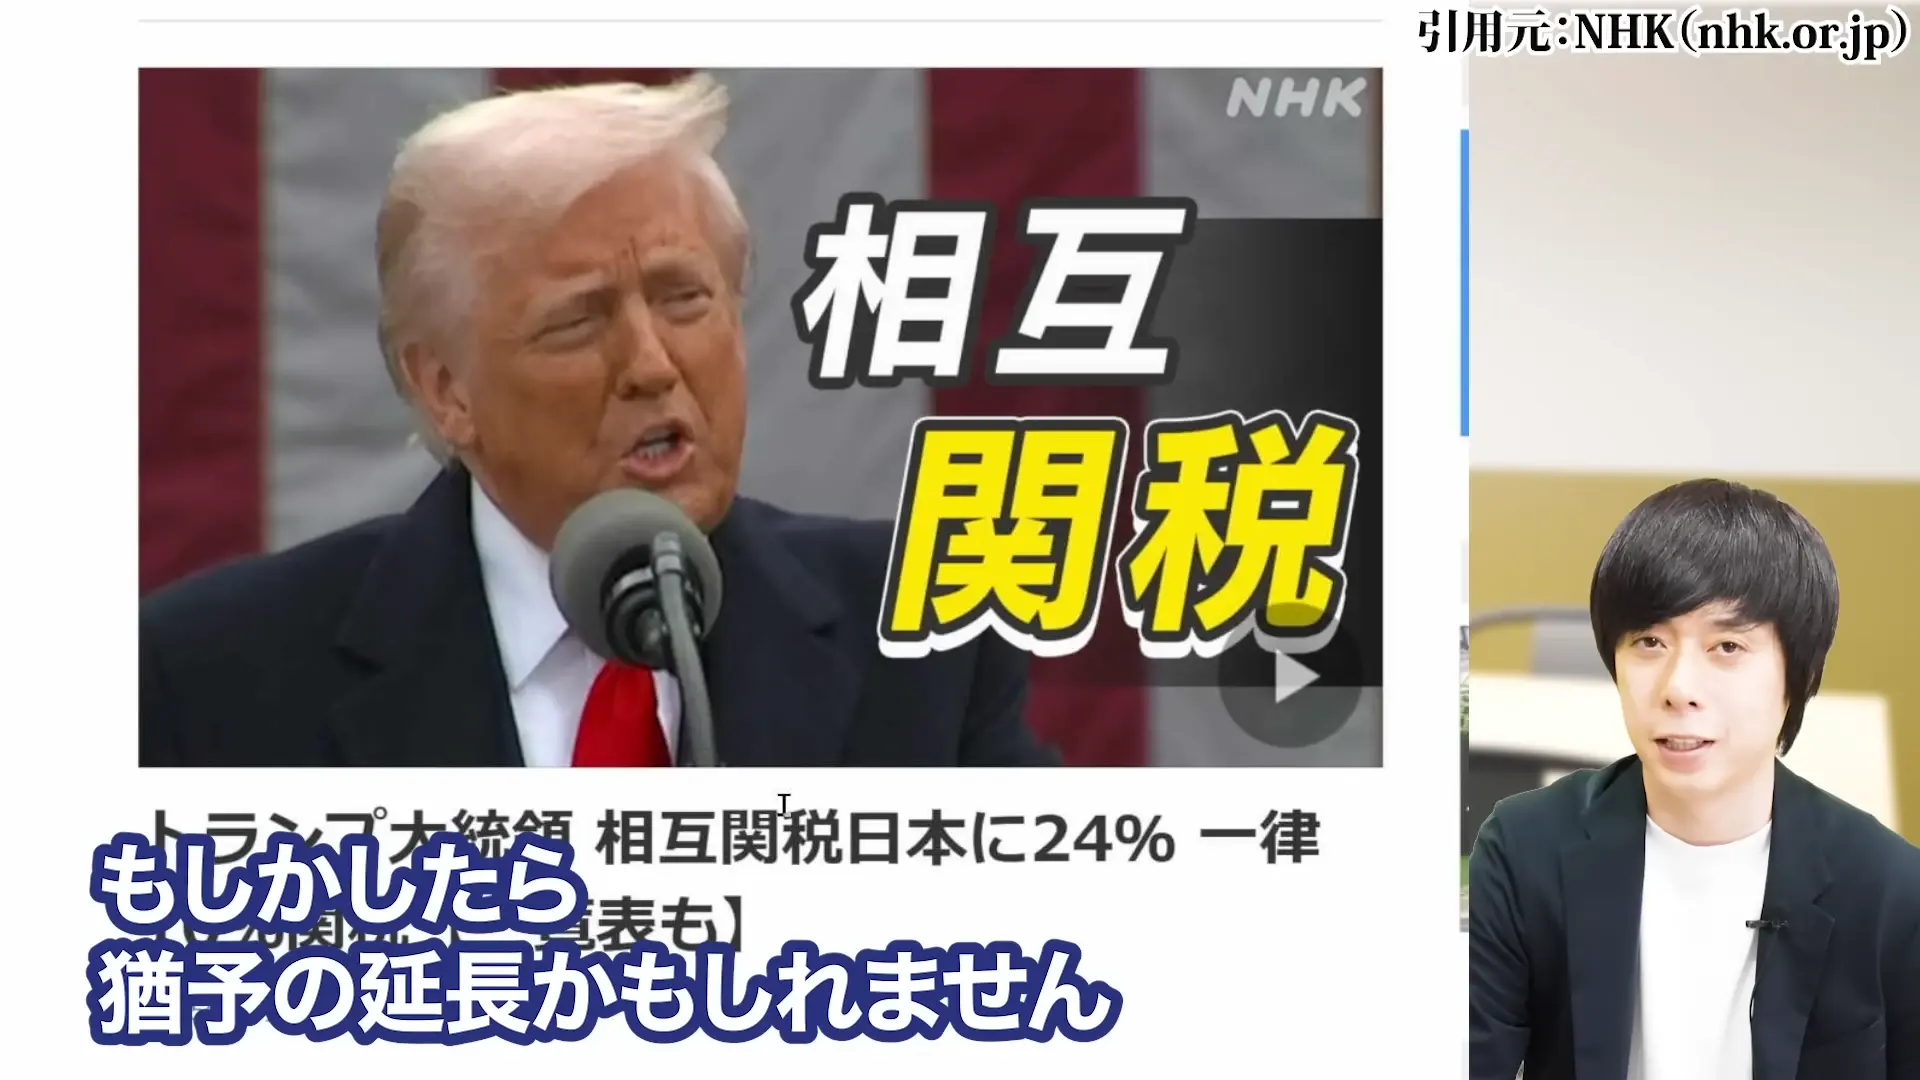
日本からの輸出には24%、タイからは36%、ブラジルからは10%の追加関税がかかる可能性があります。
特にタイからの輸出に対する36%という高率は、ヤマハ発動機の生産戦略に大きな影響を与えることになります。
これらの関税が実施された場合、生産拠点の再編や、米国内での現地生産の検討など、抜本的な対策が必要になるでしょう。
しかし、そのような対策には時間とコストがかかるため、短期的には業績への悪影響は避けられません。
第1次トランプ政権時のヤマハ発動機の株価への影響
過去を振り返ると、第1次トランプ政権時の関税発動は、ヤマハ発動機の株価に甚大な影響を与えました。
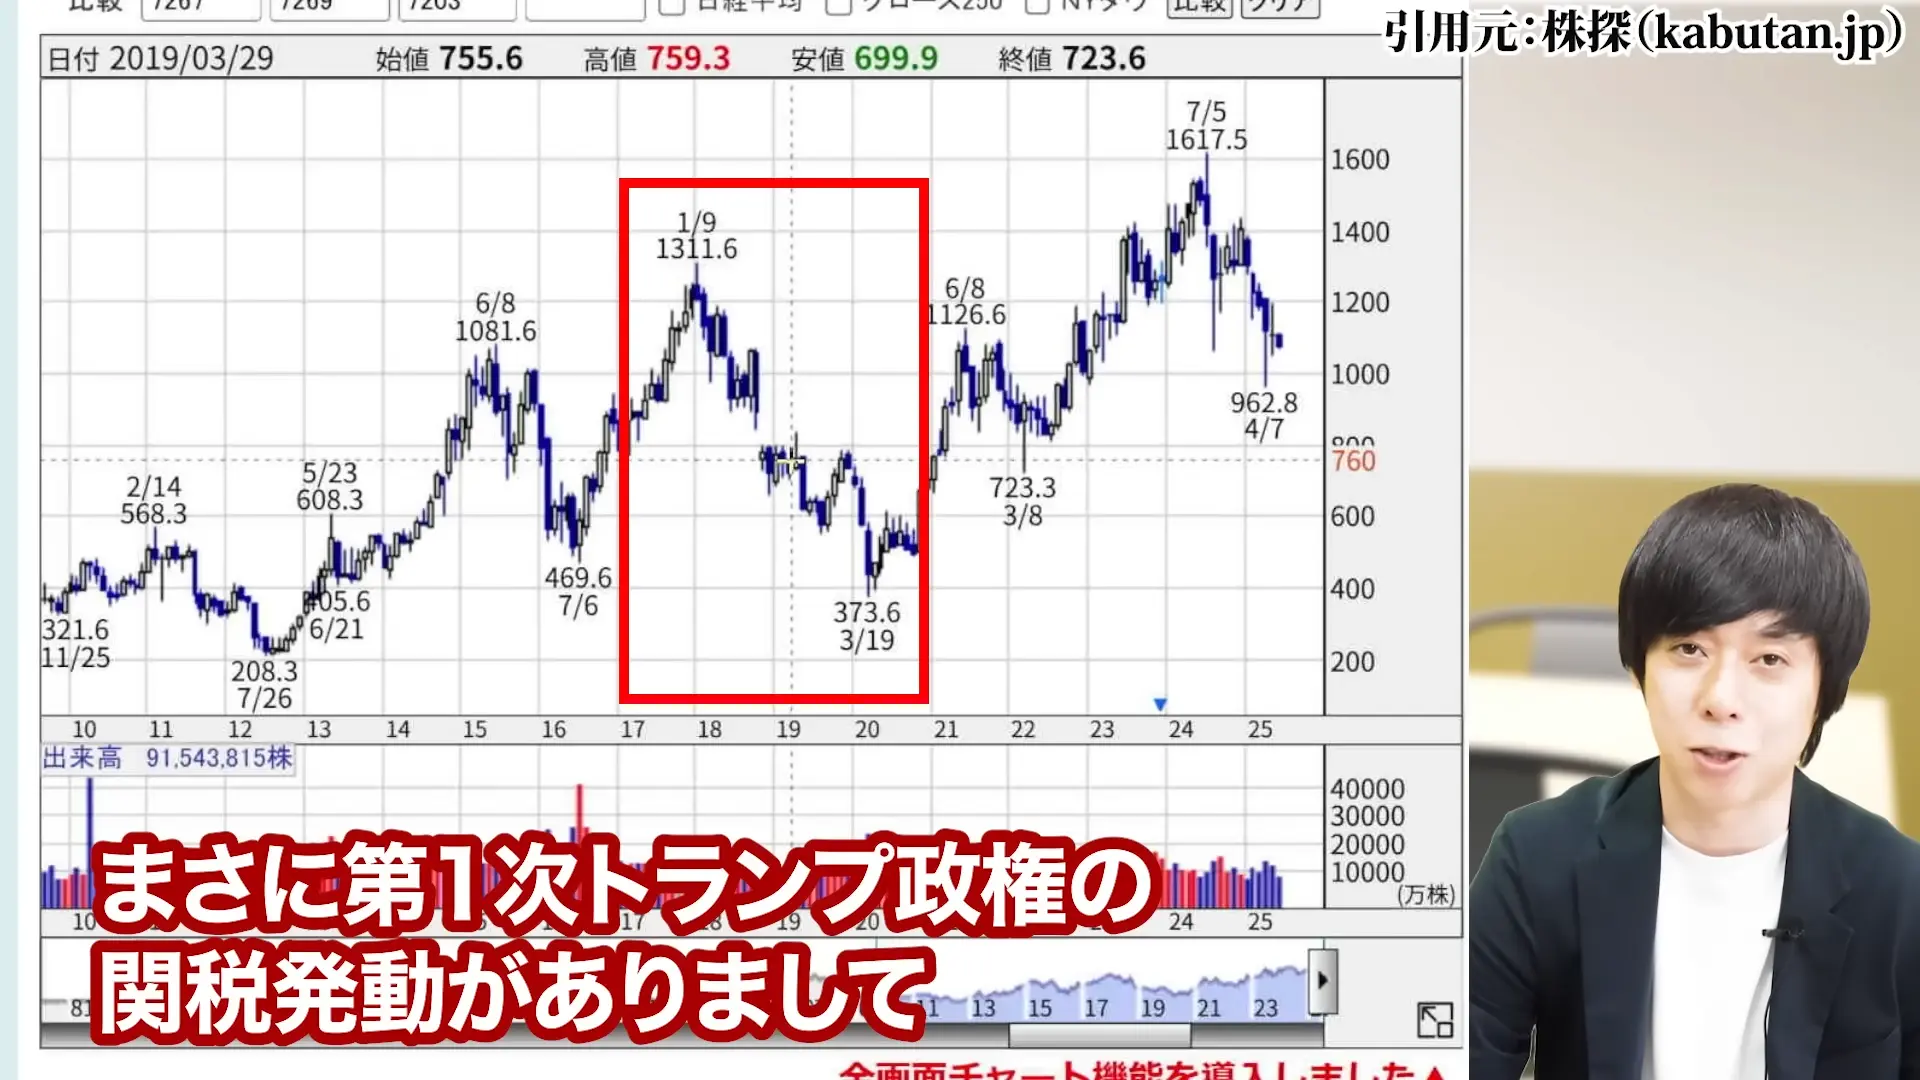
2018年から2020年までの約2年間で、高値から71%も暴落したのです。
当時は関税の影響に加えて、売上の悪化、円高の進行、そして最終的には新型コロナの影響も重なり、株価は壊滅的な打撃を受けました。
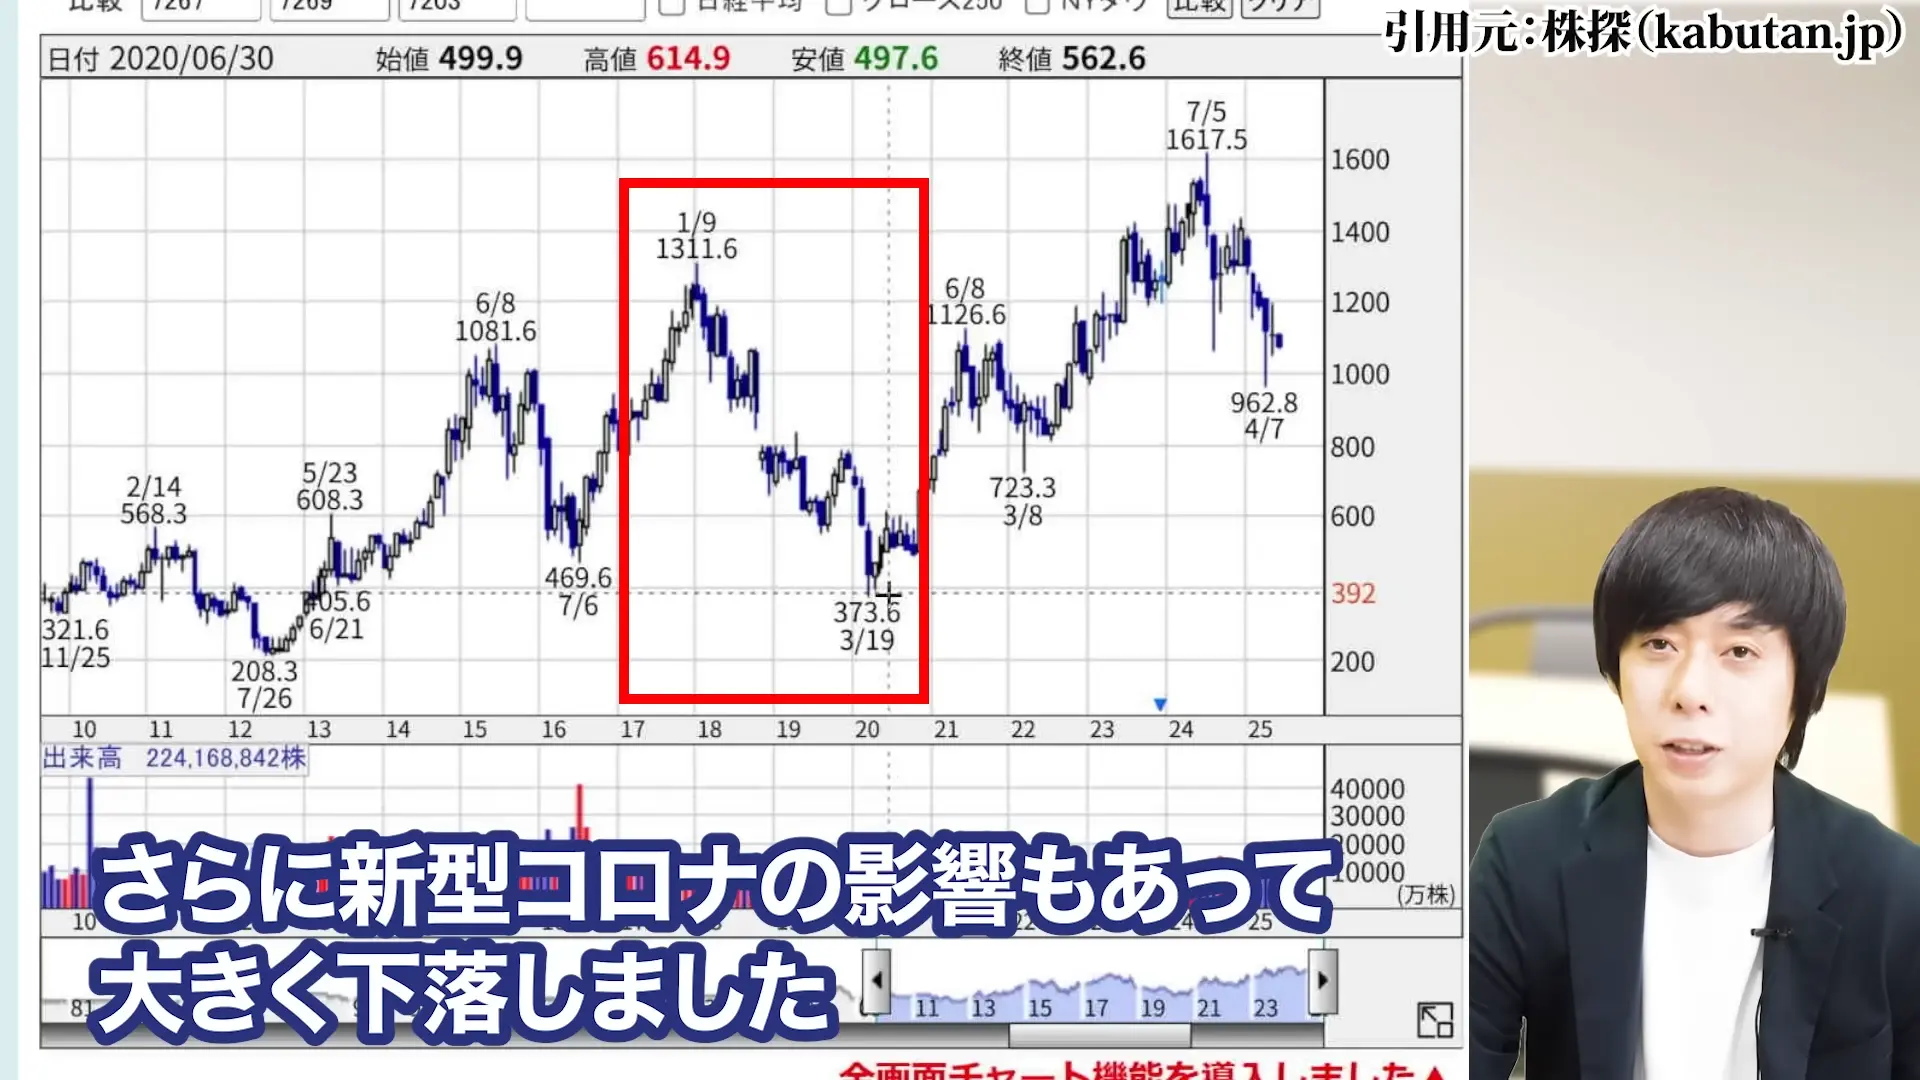
しかし、その後の回復も劇的でした。
2020年の大底から2024年までに株価は4.3倍になり、底値で買えた投資家は大きな利益を得ることができました。
このような過去の経験は、現在の投資判断にも重要な示唆を与えてくれます。
ヤマハ発動機の株価は今後どうなる?シナリオ別予測【2025年下半期情報】
ここからは、ヤマハ発動機の株価の今後をシナリオ別で予測していきましょう。
ヤマハ発動機の楽観シナリオ:関税回避と業績回復
最も楽観的なシナリオは、関税問題が何らかの形で回避または軽減され、第2四半期以降の業績が回復に向かうケースです。
7月9日前後に予定されている関税の結論で、猶予期間の延長や税率の引き下げなどの妥協案が出る可能性もあります。
世界的な人口増加とアジアを中心とした経済発展を考えれば、バイクや船外機の需要は長期的には拡大が期待できます。
特に、所得が高くない層にも移動手段を提供するヤマハ発動機の製品は、新興国の経済成長とともに需要が増加するでしょう。
このシナリオが実現すれば、現在の株価水準は絶好の買い場となり、過去のように大きな上昇相場が期待できるかもしれません。
ヤマハ発動機の中立シナリオ:現状維持での推移
中立的なシナリオでは、関税は部分的に実施されるものの、企業努力により影響を最小限に抑え、業績は横ばいで推移するケースです。
株価も現在の水準で一進一退を繰り返すことになるでしょう。
この場合、配当利回り4.5%超という高い水準が下支えとなり、大きな下落は避けられる可能性があります。
配当重視の投資家にとっては、安定的な配当収入を得ながら、じっくりと業績回復を待つことができる状況となります。
ただし、株価の上昇も限定的となるため、大きなキャピタルゲインを狙う投資家にとっては物足りない展開となるでしょう。
ヤマハ発動機の悲観シナリオ:さらなる下落の可能性(800円台も)
最も悲観的なシナリオは、関税がそのまま発動され、業績がさらに悪化するケースです。
500億円の関税コストが現実のものとなれば、営業利益の20%以上が吹き飛ぶことになります。
第2四半期、第3四半期の決算で業績の下方修正が発表され、場合によっては減配も実施される可能性があります。
このような状況になれば、株価はさらに大きく下落することが予想されます。
過去の動きを参考にすると、現在の高値から半分の800円台、さらに悪化すれば70%下落の468円という水準も視野に入れる必要があります。
さすがにそこまでの下落は極端なケースですが、リスク管理の観点からは想定しておくべきシナリオです。
今ヤマハ発動機株を買うべき?投資スタイル別判断【2025年下半期情報】
ヤマハ発動機の配当投資家向け:買い下がり戦略の有効性
配当を重視する投資家の方であれば、現在の水準で投資を開始することは検討に値します。
PBR1倍割れで配当利回り4.64%という条件は、高配当株ポートフォリオの強力なメンバーになる可能性があります。
ただし、重要な条件があります。
それは、今後さらに株価が下落した場合に買い下がりができる余力を残しておくことです。
例えば、投資予定額の3分の1程度を現在の水準で投資し、株価が10%下落するごとに追加投資するといった戦略が有効でしょう。
高値から既に40%下落している現在の水準は、超高値掴みという位置ではありません。
長期的な視点で配当を受け取り続けることを目的とするなら、現在は良いエントリーポイントと言えるでしょう。
ヤマハ発動機で値上がり益狙い:7月9日の関税結論を待つべき理由
一方、値上がり益を狙う投資家の方は、もう少し待つことをお勧めします。
少なくとも7月9日前後の関税に関する結論が出るまでは様子を見るべきでしょう。
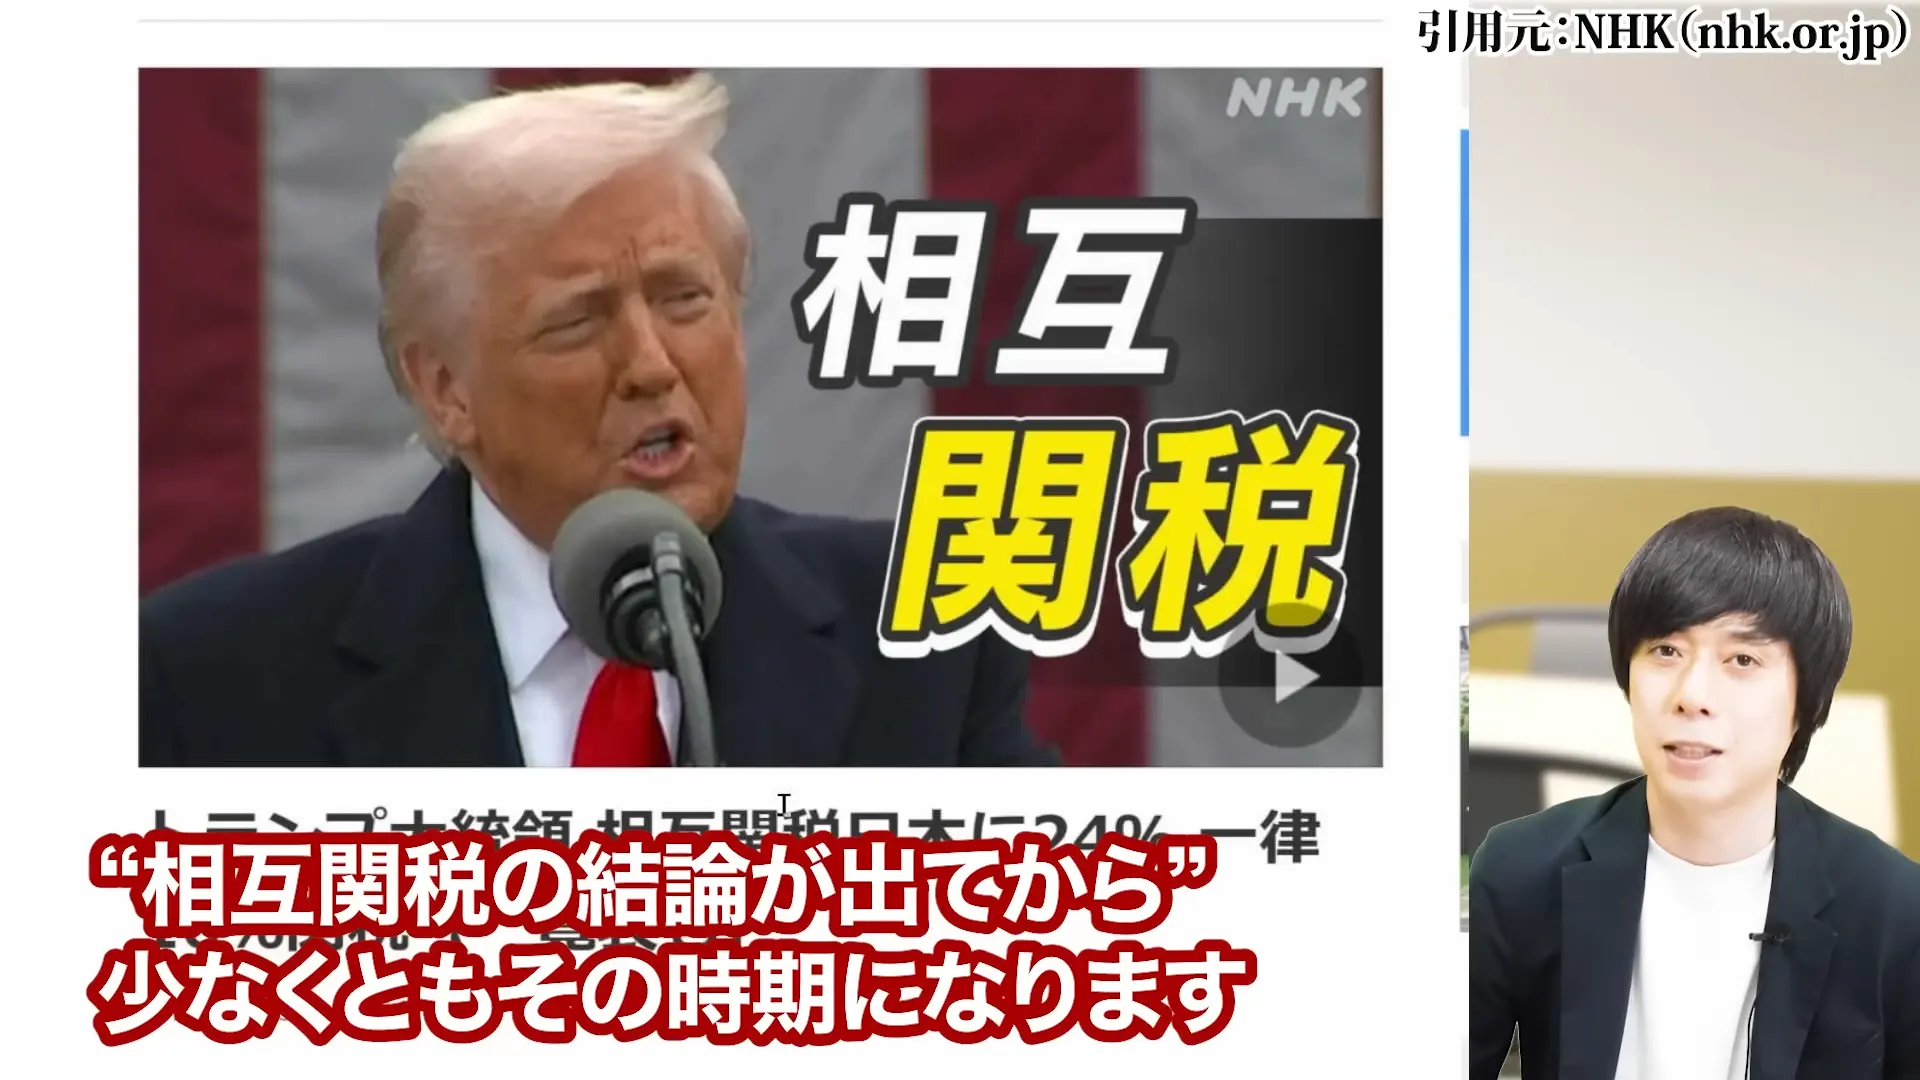
関税の結論によって、株価の方向性が大きく変わる可能性があります。
関税が回避または軽減されれば上昇のきっかけとなりますし、そのまま実施されれば更なる下落要因となります。
このような重要なイベントを前に、あえてリスクを取る必要はありません。
また、8月頃に発表される第2四半期決算の内容も重要な判断材料となります。
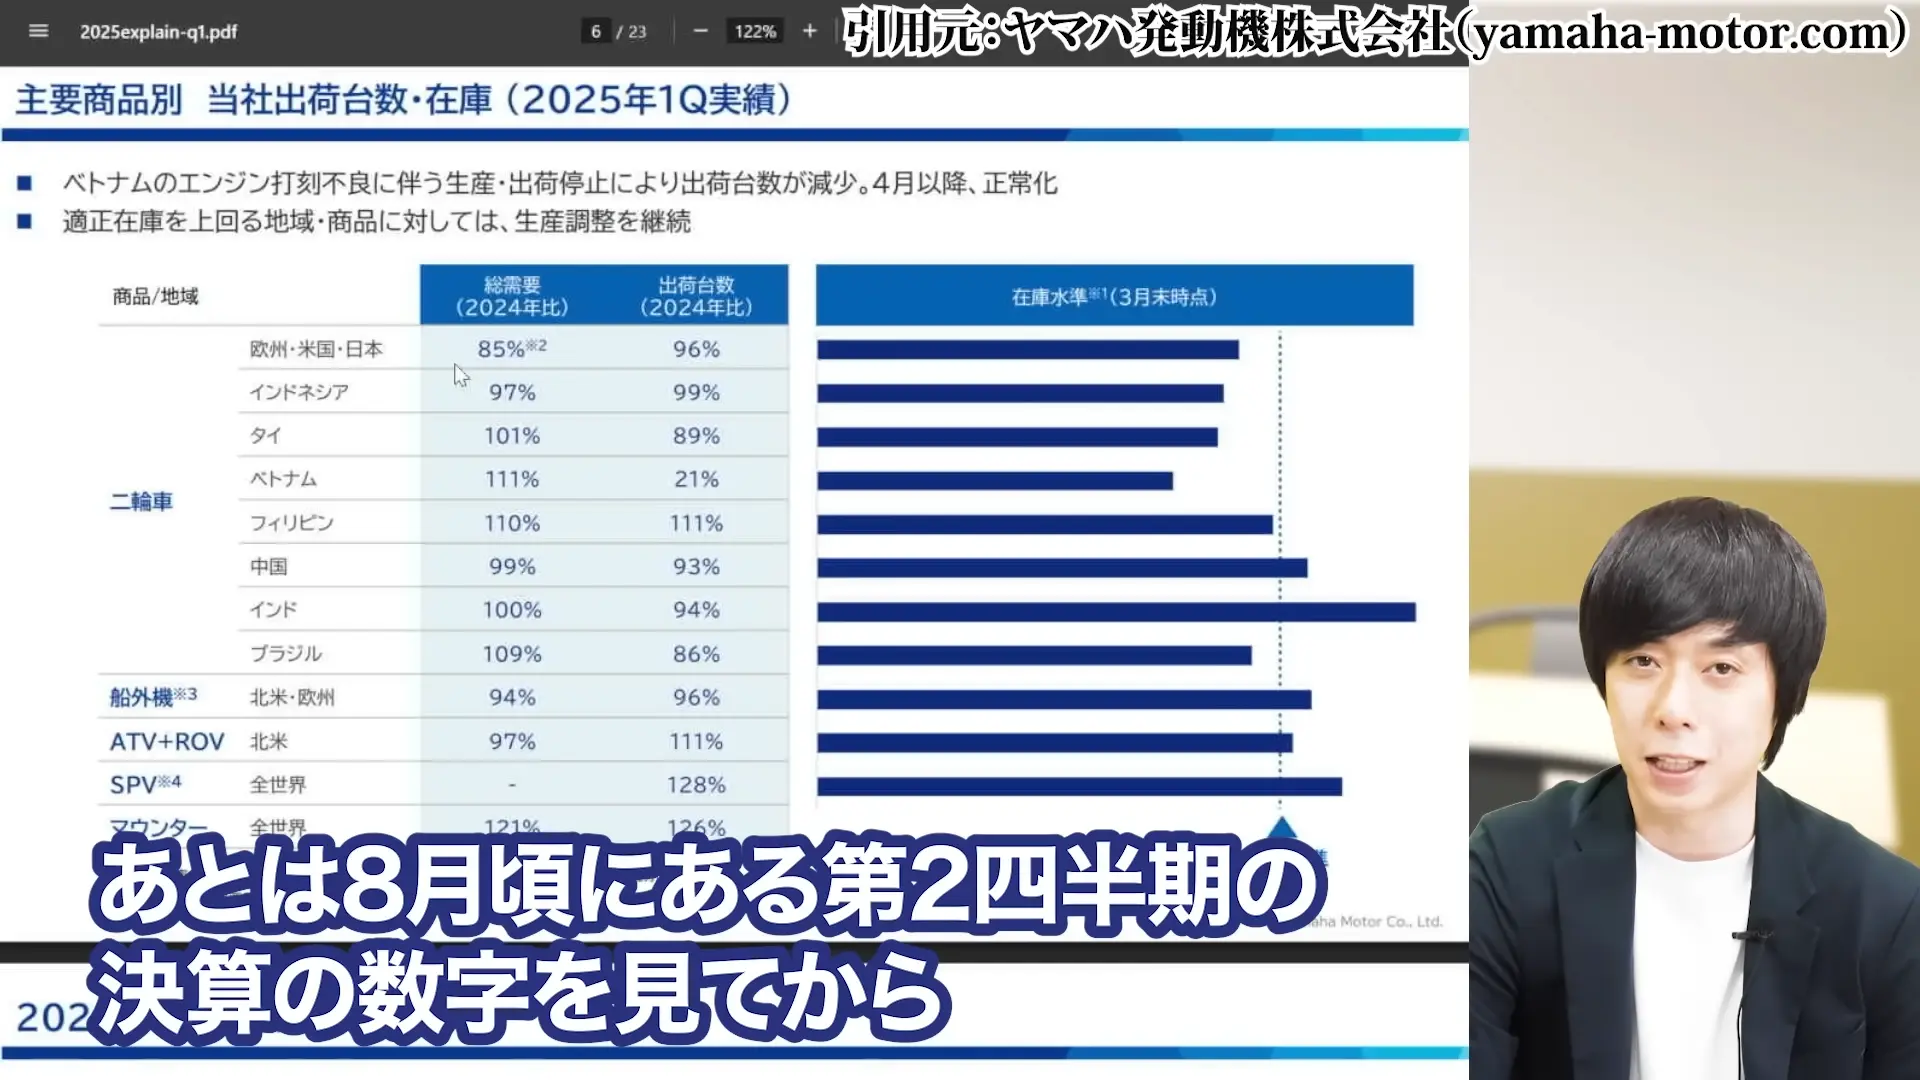
第1四半期の大幅減益が一時的なものか、それとも構造的な問題なのか、この決算で明らかになるでしょう。
チャートが実際に上昇し始めてからエントリーしても遅くはありません。
ヤマハ発動機のリスク管理:ポジションサイズの考え方
どちらの投資スタイルでも、ヤマハ発動機は景気変動の影響を受けやすい銘柄であることを忘れてはいけません。
過去には70%を超える下落を経験したこともあり、大きな株価変動に耐えられるようなポジション管理が必要です。
具体的には、ポートフォリオ全体の10%以下に抑えるなど、集中投資は避けるべきでしょう。
また、値上がり益を狙う場合は、さらに少ない比率から始めて、相場の動きを見ながら徐々にポジションを増やしていく戦略が有効です。
大切なのは、最悪のシナリオが実現しても、精神的にも財務的にも耐えられる範囲で投資することです。
ヤマハ発動機のような優良企業でも、短期的には大きく株価が変動することを理解した上で、冷静な投資判断を行うことが重要です。
ヤマハ発動機の2025年下半期時点の総括【2025年下半期情報】
いかがでしたか?最後にこの記事のまとめをお届けします。
ヤマハ発動機の投資メリットとリスクの総括
ヤマハ発動機への投資メリットは明確です。
世界トップクラスのメーカーとしての地位、バイクで世界2位、船外機で世界1位というシェア、そして日本製品の「壊れにくい」という信頼性は、長期的な競争優位性となります。
現在の株価40%下落により、配当利回りは4.64%という高水準となり、PBRも1倍割れと、バリュエーション的には非常に魅力的です。
世界的な人口増加と新興国の経済成長を考えれば、長期的な成長ストーリーも描けます。
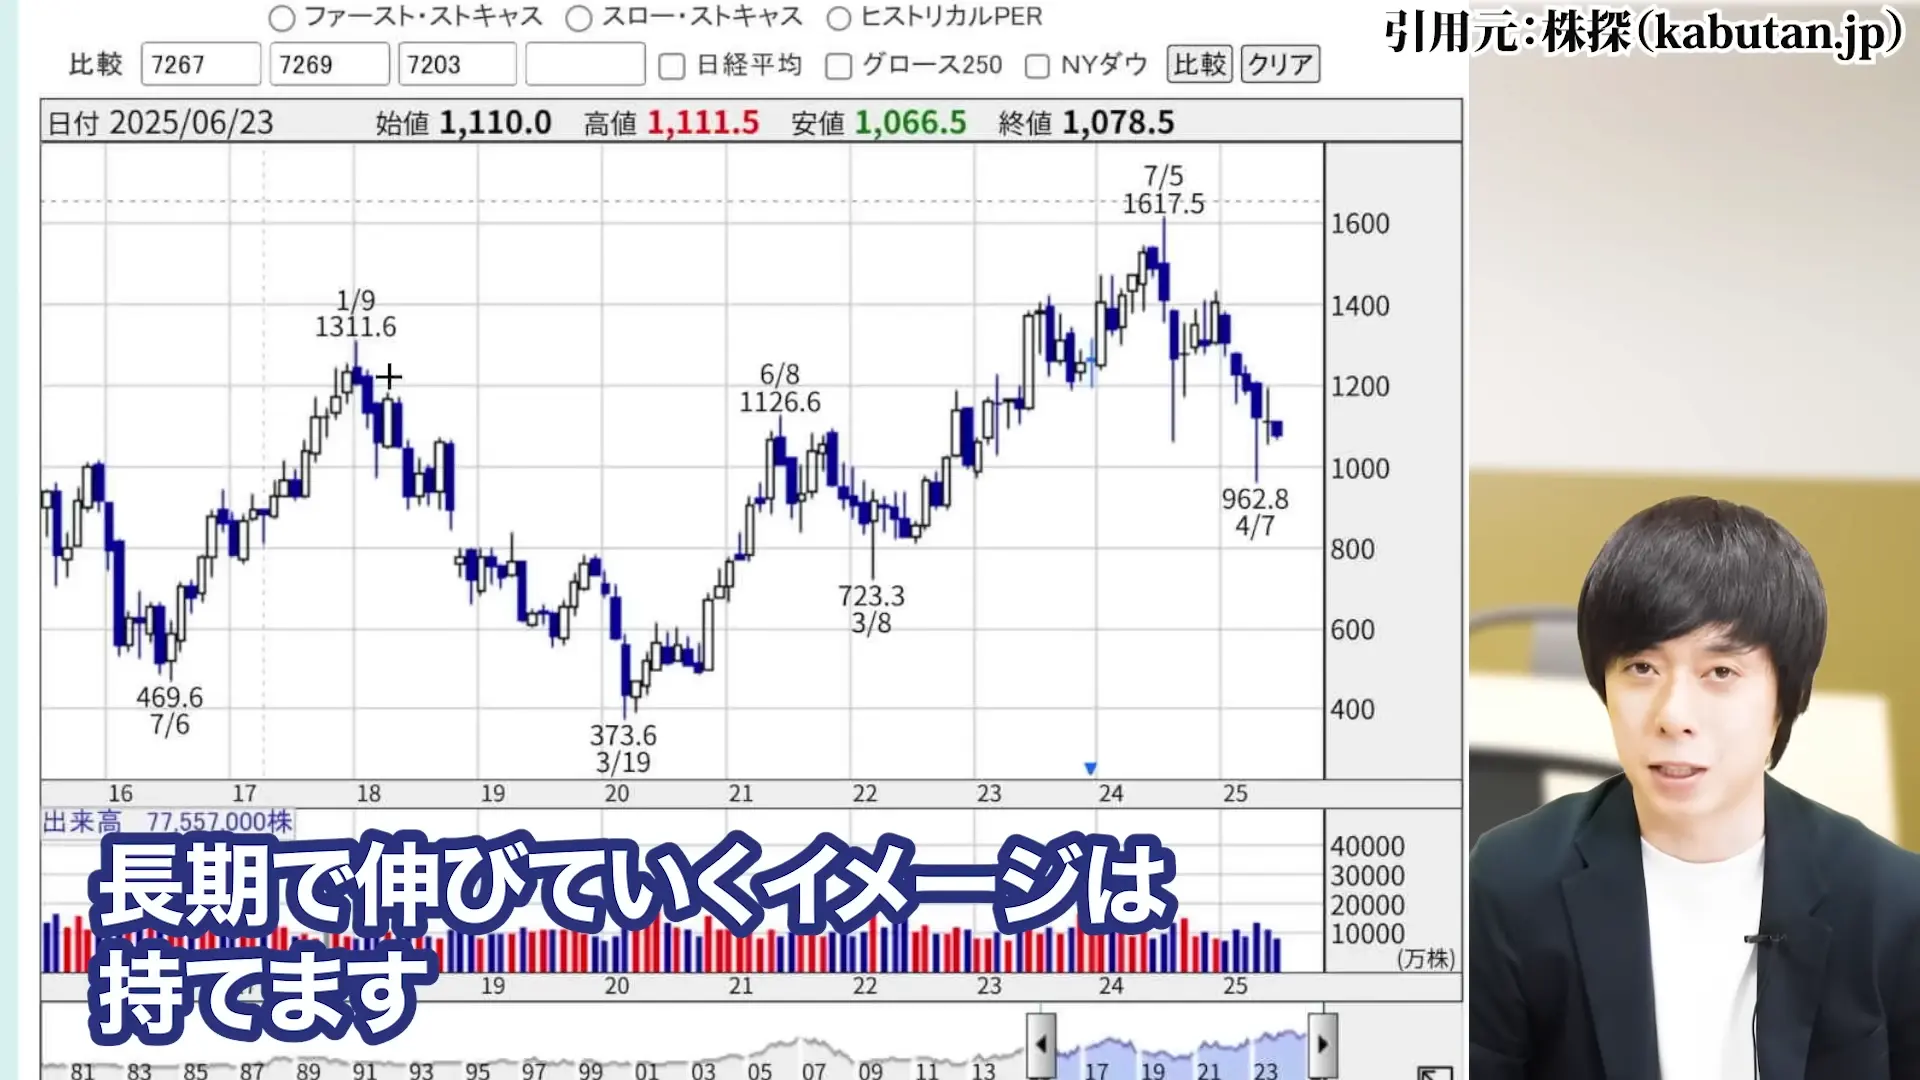
一方、リスクも無視できません。
関税問題による500億円のコスト増、船外機事業の在庫問題、バイク事業の販売不振など、短期的な逆風は強いものがあります。
過去には70%を超える下落を経験したこともあり、さらなる株価下落の可能性も否定できません。
ヤマハ発動機の2025年後半の注目ポイント
2025年後半に向けて、いくつかの重要な注目ポイントがあります。
まず、7月9日前後の関税問題の結論です。
これによって、今後の業績見通しが大きく変わる可能性があります。
次に、8月頃に発表される第2四半期決算です。
第1四半期の大幅減益が一過性のものか、それとも継続的な問題なのか、この決算で方向性が見えてくるでしょう。
さらに、年後半にかけての在庫調整の進展も重要です。
特に高収益の船外機事業の在庫が適正水準に戻れば、業績回復への道筋が見えてきます。
ヤマハ発動機の具体的なエントリータイミングの提案
私の結論としては、投資スタイルによってエントリータイミングを変えることをお勧めします。
配当重視の長期投資家の方は、現在の水準から段階的に買い始めても良いでしょう。
ただし、一度に全額投資するのではなく、3回から5回に分けて買い下がることを前提にしてください。
800円台まで下落する可能性も考慮し、資金配分を慎重に行うことが重要です。
値上がり益を狙う投資家の方は、少なくとも7月の関税結論後、できれば8月の第2四半期決算後まで待つことをお勧めします。
悪材料が出尽くし、株価が底打ちから上昇に転じたことを確認してからエントリーすることで、リスクを抑えながら利益を狙うことができます。
いずれにせよ、ヤマハ発動機への投資は、短期的な株価変動に一喜一憂せず、長期的な視点で臨むことが大切です。
世界中の人々に移動手段を提供するという事業の本質的な価値は、今後も変わることはないでしょう。
今年後半の展開が非常に楽しみです。皆さんの投資が実り多きものとなることを願っています。
株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 のメディア出演情報
児玉一希のメディア出演情報 日経CNBC「昼エクスプレス」
 2025年7月24日(木)放送の日経CNBC「昼エクスプレス」に、。
下記リンクより視聴が可能です。
https://online.nikkei-cnbc.co.jp/vod/59915
児玉一希のメディア出演情報 ビジネス映像メディア PIVOT「マーケット超分析」
児玉一希のメディア出演情報 松井証券YouTube公式チャンネル
児玉一希のメディア出演情報 「Live News イット!」県内ニュース(テレビ静岡)
2024年9月14日(土)に放送された「Live News イット!」の県内ニュース(テレビ静岡)にて、株式会社RES代表 児玉一希が講師として登壇した講座「投資YouTuberから学ぶ 女性向け投資のキホン講座」(企画協力:テレビ静岡)についてご紹介いただきました。当記事管理者・著者情報 株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 プロフィール
東京都立大学(旧・首都大学東京)卒業後、2014年に新卒でリクルートグループへ入社。営業職としてキャリアをスタートするも、当初は思うような成果を上げることができず、2年後に転職を決意。
2016年、金融教育を手がける企業に転職し、投資家の講演運営に携わる中で、株式投資をはじめとする各種投資について学ぶ機会を得る。
その過程で、投資と教育の分野に対する関心が高まり、自らも教育事業に携わるようになる。これまでに直接指導を行った受講者は累計2万人を超える。
2020年には、株式会社RESの代表に就任し、お金や投資を学ぶための学校(現:「マネバ」)を創設。
さらに、2022年にはYouTubeチャンネル「Trade Labo」を開設し、株式市場や個別株の分析に関する情報発信を開始。投資に関心を持つきっかけとなる場を提供している。
【Trade Labo 動画本編 25年6月期】【株価40%OFF】ヤマハ発動機が「買い」の理由とリスクを解説します
ヤマハ発動機の100株の配当金はいくら?いつもらえる?【2026年版】
ここまでの内容のうち、特に質問の多いポイントをQ&A形式でまとめておきます。
Q. ヤマハ発動機の100株の配当金はいくらですか?
2026年12月期の配当予想は1株あたり年間50円ですので、100株で年間5,000円(税引前)です。
中間25円・期末25円の年2回に分かれるため、1回あたりは2,500円ということになります。税引後は、およそ3,985円程度が手元に残る計算です(20.315%の源泉徴収を前提とした概算)。
※配当は業績や方針の変更によって変動する場合があります。最新の情報は会社の公式発表でご確認ください。
Q. ヤマハ発動機の配当金はいつもらえますか?
権利確定日は6月末と12月末の年2回です。
実際に配当金が支払われるのは、権利確定からおおよそ2〜3ヶ月後。6月末の権利分は9月頃、12月末の権利分は翌年3月頃が目安になります。
配当を受け取るには、権利付最終日(権利確定日の2営業日前)までに株を買っておく必要があります。
Q. ヤマハ発動機の配当利回りはどのくらいですか?
株価1,830円・年間配当50円で計算すると、約2.7%です(2026年8月時点)。
株価が1,000円台だった頃は4%を超えていましたので、今回の急騰によって高配当株と呼べる水準ではなくなりました。
配当利回りは株価によって変わりますので、購入を検討する際はその時点の株価で計算し直してください。
Q. 今からヤマハ発動機を買うと、株主優待はいつもらえますか?
2026年8月に購入した場合、最初に優待を受け取れるのは2027年12月期分になる見込みです。
2026年12月期の期末優待から「保有期間1年未満は対象外」という条件が適用されるためです。保有期間は毎年12月31日を基準に判定され、「1年以上」には株主名簿への連続2回以上の記録が必要になります。
2026年8月に買うと、2026年12月31日が1回目、2027年12月31日が2回目。ここで初めて条件を満たす計算です。

Q. ヤマハ発動機は何株から買えますか?いくら必要ですか?
単元株数は100株ですので、100株から購入できます。
株価1,830円で計算すると、必要な資金はおよそ183,000円(+手数料)です。株主優待の対象も100株以上からとなっています。
※株価は日々変動します。実際の必要資金は購入時点の株価でご確認ください。
まとめ:ヤマハ発動機の株価は今後どうなる?【26年最新】
最後に、今回のポイントを整理しておきます。
- 2026年8月4日の第2四半期決算で、最終利益を1,000億円→1,700億円へ70%上方修正 ── 中間期として過去最高の売上・利益を記録した
- 株価は決算前日1,330円から2日間で1,830円へ、37%の上昇。上場来高値も更新した
- ただし増益800億円のうち約480億円(6割)は関税と為替 ── 実力よりも外部環境の追い風が大きかった
- 関税影響は-372億円から-112億円へ改善。うち127億円は還付額によるもの
- 配当は年間50円で据え置き。株価急騰により配当利回りは4%超から約2.7%へ低下した
- 株主優待は2026年12月期から「1年以上の継続保有」が条件に。今から買うと最初の優待は2027年12月期分となる見込み
- 中期経営計画のROE14%・営業利益率9%以上をほぼ達成 ── 今後は期待を上回るハードルが上がる
すでに1,000円台で仕込んでいた方は、取得単価ベースで5%前後の利回りを確保できています。一旦はインカムを受け取りながら、経過を見守っていくかたちでいいのではないでしょうか。

これから新規に買う場合は、米国の関税と為替レートという2つの数字を横目でウォッチしておくと、判断がしやすくなると思います。この2つが逆に振れれば、今回の増益分は同じだけ削られていきますからね。
2026年2月にどん底を見た会社が、半年で上場来高値まで戻してきました。見向きもされずに放置されていた高配当株が化けるフェーズは、ヤマハ発動機以外にも広がっているかもしれません。
以上がヤマハ発動機の株価と配当、株主優待に関するポイントとなります。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクが伴います。投資判断は読者ご自身の責任で行ってください。記載の株価・配当・業績数値は2026年8月時点のものであり、最新の情報は各社の公式発表をご確認ください。