
「任天堂の株価、暴落しすぎじゃない?」
「任天堂の株価が異常な下がり方をしているのはなぜ?」
「任天堂株は今買うべき?それとも待つべき?」
「任天堂株で大儲けできる買い時はいつ?」
とお考えではないですか?
先に結論をお伝えします。任天堂の株価の動きは、異常ではありません。
8年前、Nintendo Switchが発売された翌年にも、営業利益が6倍になりながら株価は半分になっています。ゲームハードは7〜8年周期で作られていて、2年目に株価が低迷するのはこの会社の構造だからです。
今回はゲーム株を専門に長期投資をされているゲストの方をお招きして、そのサイクルの中身と、では今どう動くべきかを伺いました。
【Trade Labo 26年6月期(26年最新)】銀行でも半導体でもない”あの”国策銘柄が8年ぶりに大化けチャンス【任天堂株】
今回はゲーム株を専門に長期投資をされているゆずさんをゲストにお招きして、任天堂とコンテンツ株の現状について伺いました。以下、ゆずさんの見解を交えながら解説していきます。
任天堂の株価は「異常」なのか?8年前とまったく同じことが起きている【2026年下半期(26年最新)】
結論から申し上げます。任天堂の株価の動きは、異常ではありません。
「任天堂の株価がおかしい」「異常な下がり方だ」と感じている方は多いと思います。実際、上場来高値からほぼ半分になっているわけですから、当然の感覚です。
ただ、ゲーム株を長年見てきたゆずさんの見立ては違いました。8年前にもまったく同じことが起きているというのです。
任天堂の株価は上場来高値14,795円から約54%下落した
まず事実の確認からです。
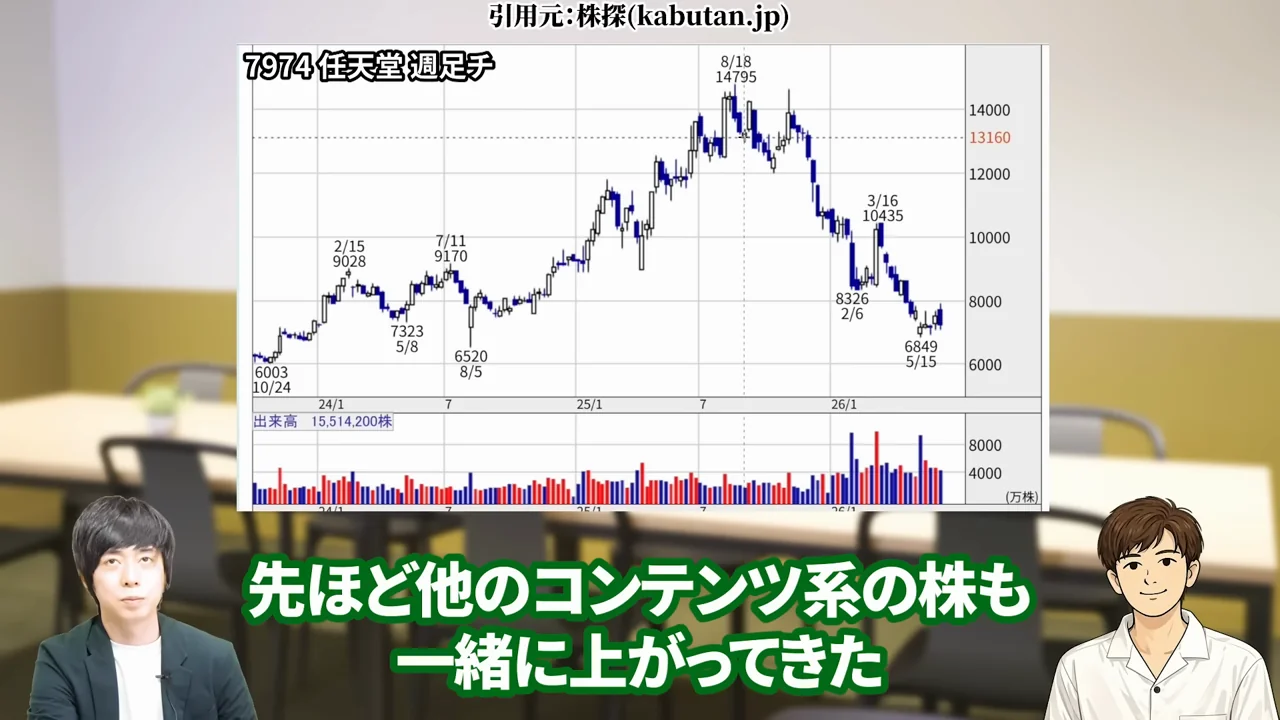
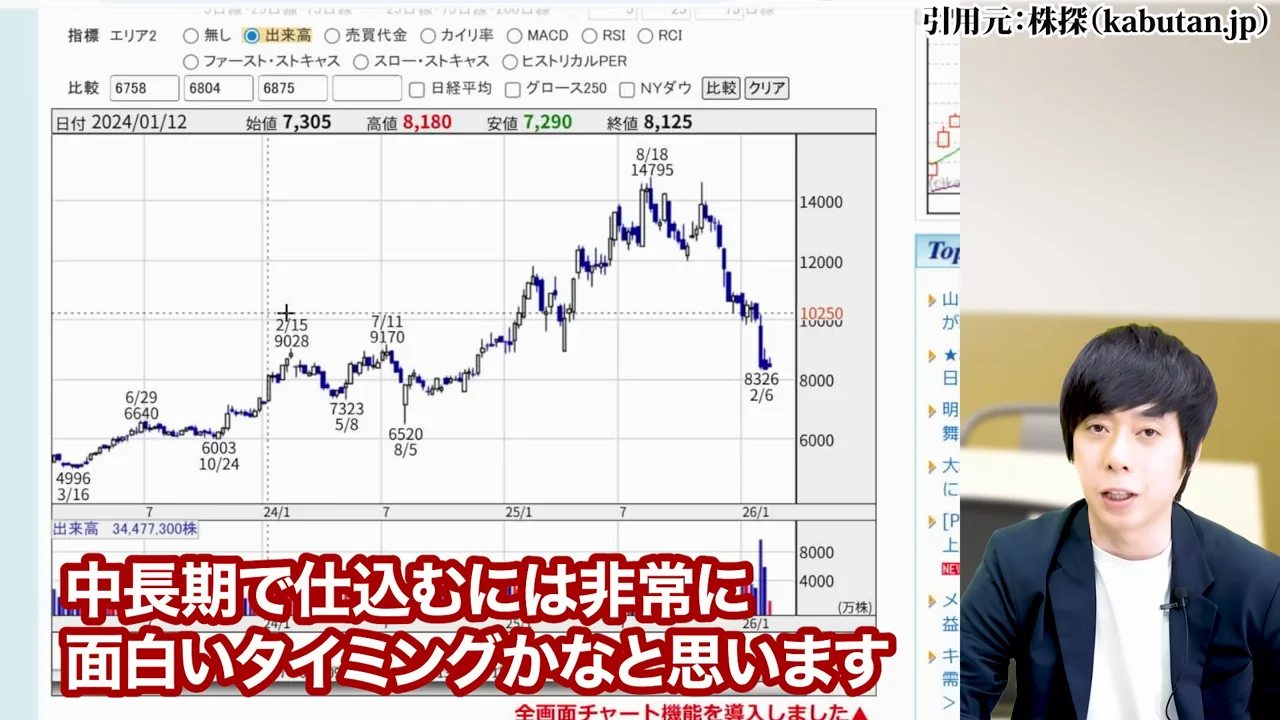
任天堂の株価は2025年8月18日に上場来高値14,795円をつけました。Nintendo Switch 2の発売から2ヶ月あまり、初動の売れ行きが確認できたタイミングです。
そこから下落が続き、2026年5月には一時6,800円台まで沈みました。高値からの下落率は約54%。1年足らずで半値以下です。
この間、業績は絶好調でした。だからこそ「異常だ」と感じる方が多いわけですね。
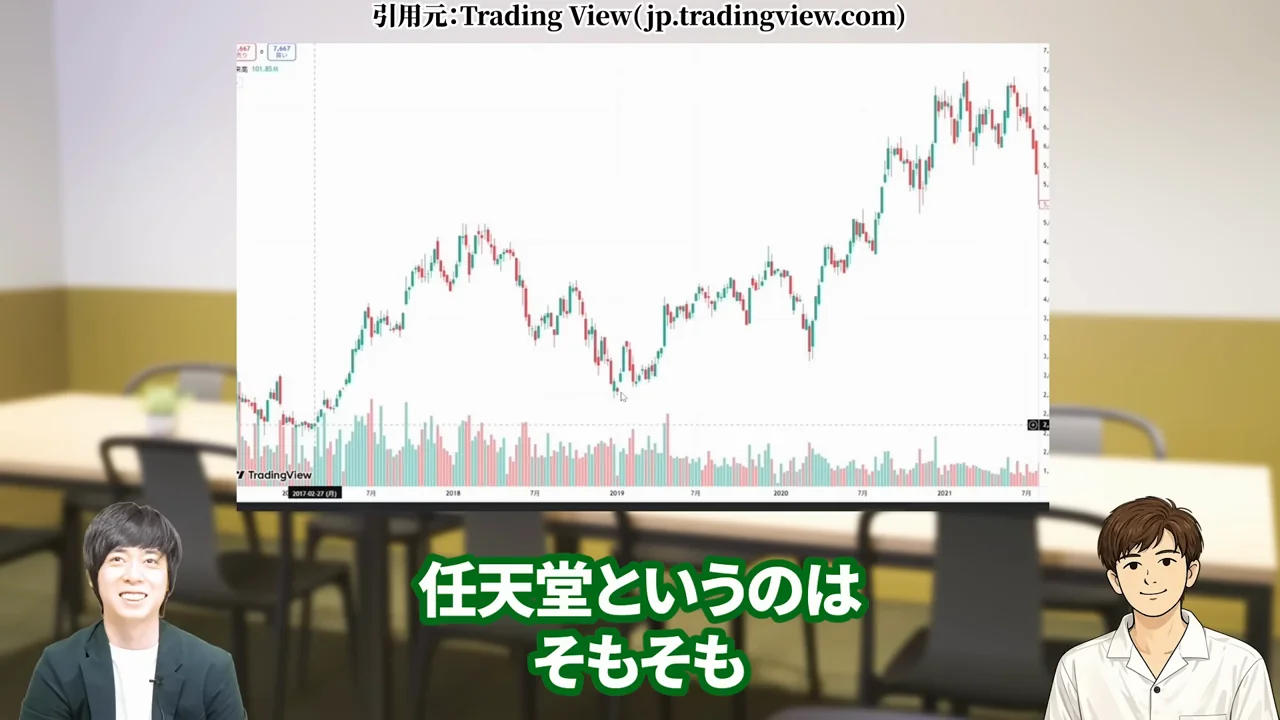
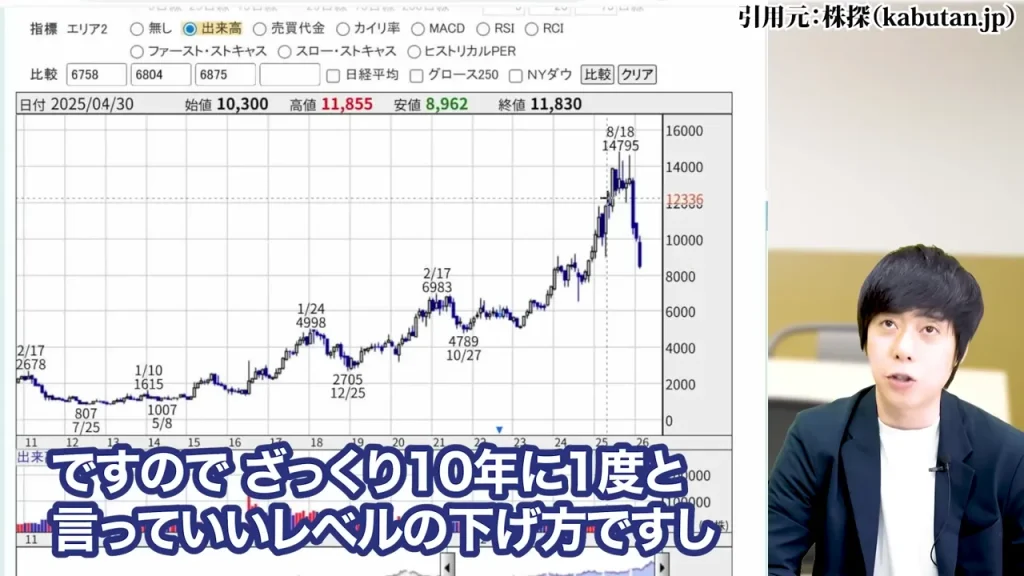
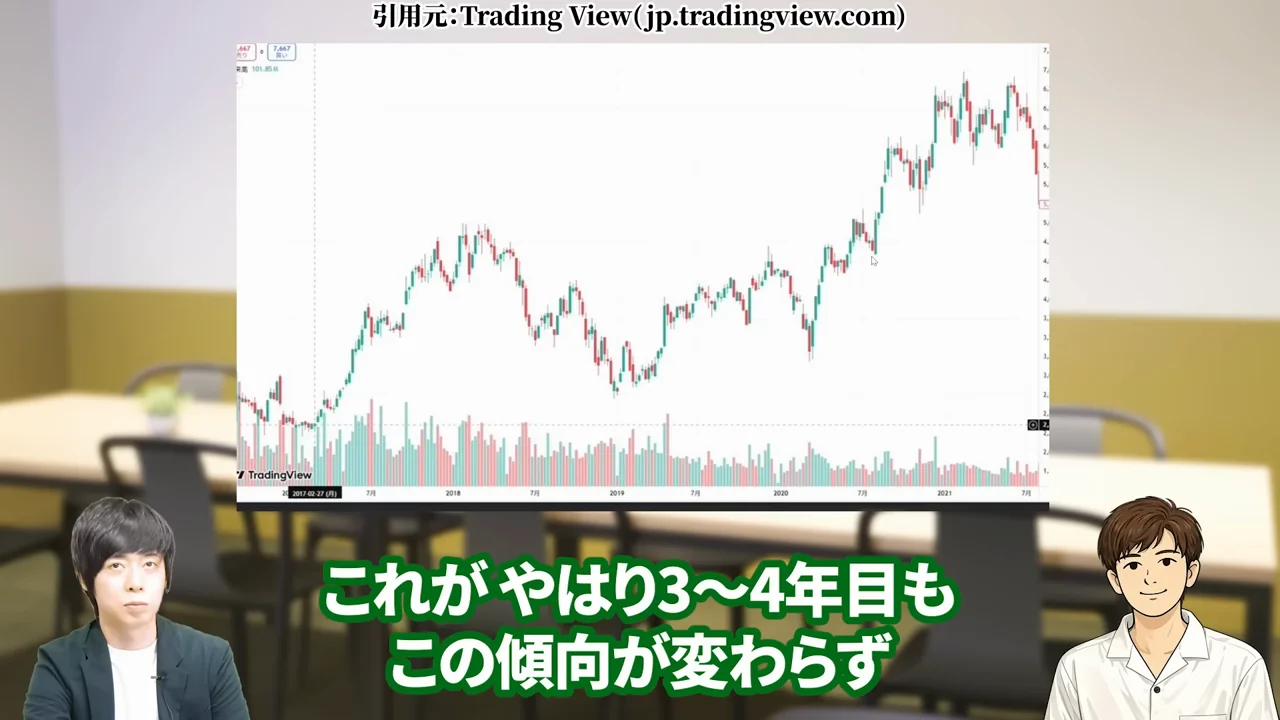
任天堂は8年前も、営業利益が6倍になりながら株価が5,000円→2,700円へ半減した
ここでゆずさんが示してくれたのが、8年前のチャートです。
Nintendo Switch(初代)が発売されたのは2017年3月3日。発売前は前ハードのWii Uが振るわなかったこともあり、株価は上がっていませんでした。
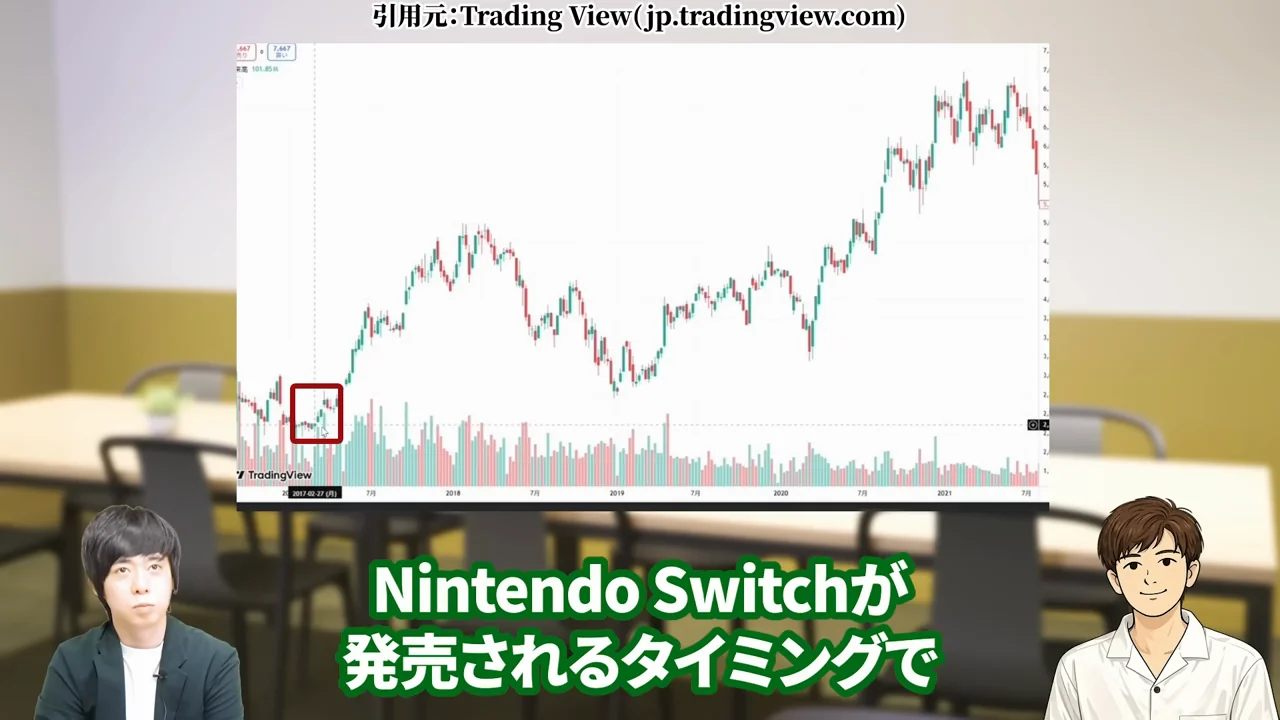
ところが蓋を開けてみると、店頭で買えないほどの大人気。株価は2倍近い5,000円近くまで上昇します。
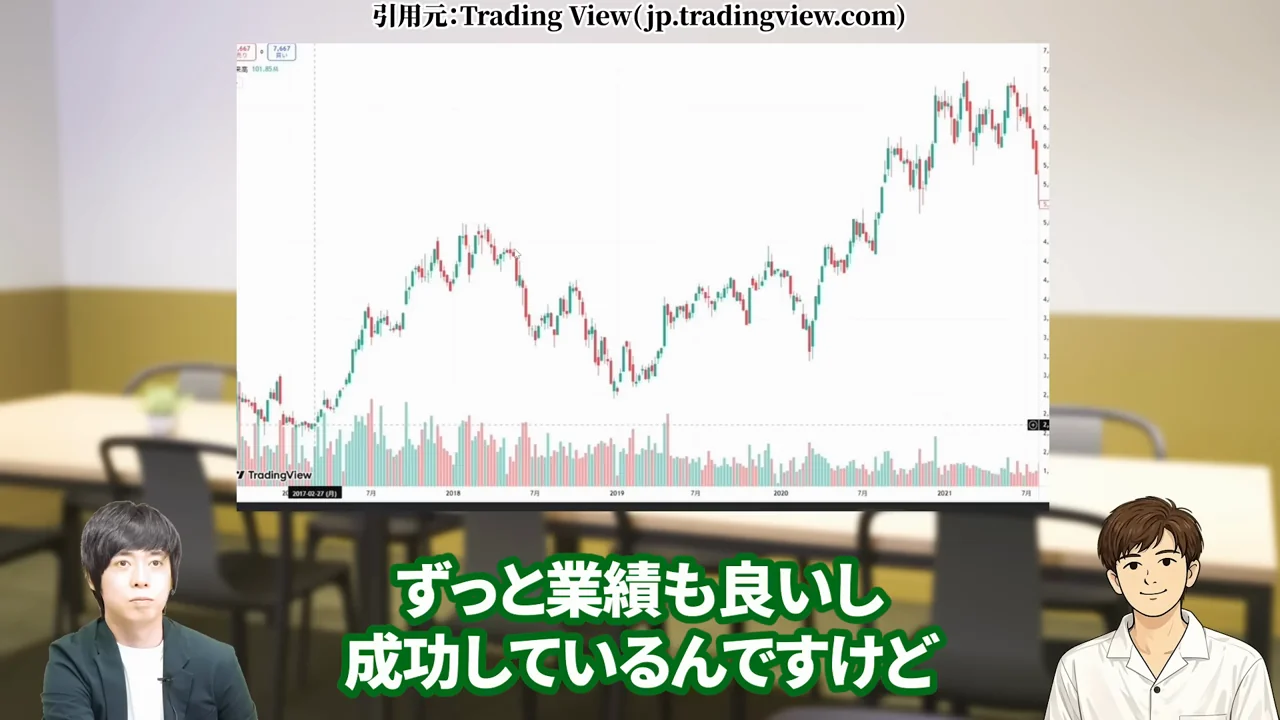
そして天井をつけたあと、どうなったか。
業績は良いまま、1年ほどかけて株価は2,700円まで、およそ半分になりました。
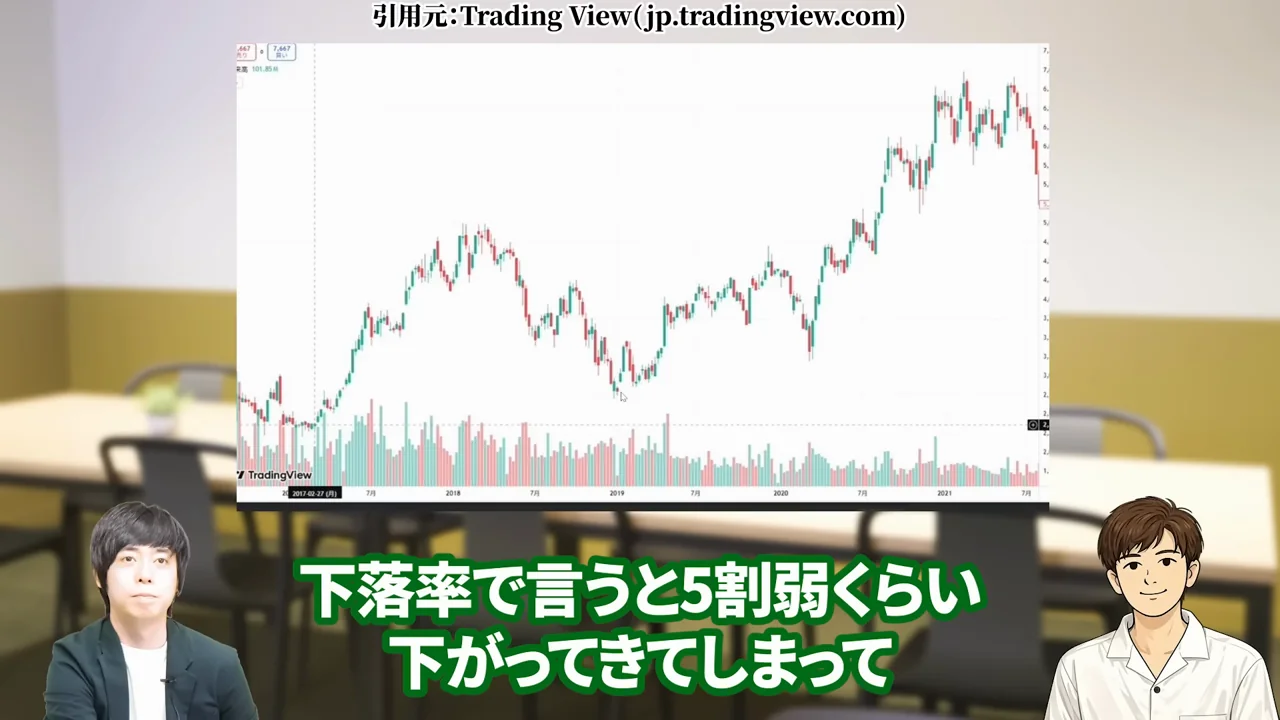
ゆずさんはこう指摘します。この時期はメモリ価格の高騰もAIの脅威もなく、営業利益は6倍になっていた。それでも株価は半減した、と。
つまり今回と、形がまったく同じなんですね。
任天堂の株価は「ハードのサイクル」と同じ形を繰り返している
なぜ同じことが起きるのか。ゆずさんの答えは明快でした。
任天堂は「ゲームハード製造サイクル株」だからです。
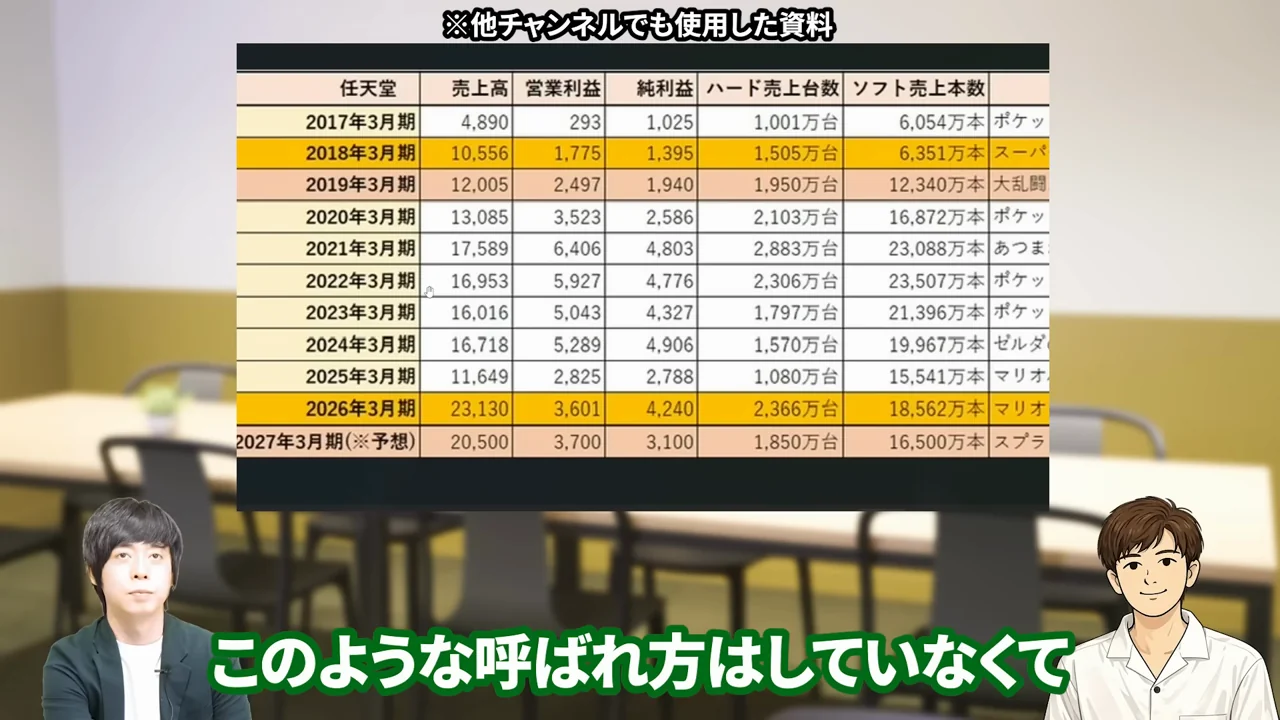
7〜8年周期で新しいハードを出し、そのたびに同じことを繰り返している。ビジネスの中身がほとんど変わらないので、株価の動き方まで同じ形になる、という見方です。
この枠組みについては、このあとの章で詳しく見ていきます。
任天堂の株価が異常に見えるのは、1年目の期待が大きすぎたから
もう1つ、ゆずさんが挙げていたのが期待値の問題です。
新しいハードが出る1年目は、売上が一気に立ち上がります。だから期待だけで株価がかなりのところまで買われる。
そこから期待が剥がれていく過程が、下落として見えている。
「異常な事態が起きているのではないか」とチャートを見ると思いがちですが、そうではなく過去の株価の動きにしろ、水準にしろ、ビジネスモデルのサイクルにしろ、まったく同じことを繰り返している——これがゆずさんの結論でした。
任天堂の株価が暴落した本当の理由──個別要因ではなくコンテンツ株の一斉売り【2026年下半期(26年最新)】
では、下落の原因は何だったのか。
メモリ価格の高騰、AIによるコンテンツ競争の激化、広告宣伝費の増加。いろいろな理由が語られてきました。
ゆずさんの見立ては、そのどれとも違います。
任天堂と同じ日に天井をつけた東宝(9602)も、同じだけ下げている
ゆずさんがまず見せてくれたのが、任天堂以外のチャートでした。

アニメ映画を主力とする東宝(9602)は2025年8月19日が高値です。任天堂の高値は8月18日。ほぼ同じ日ですね。
そして東宝の下落率も、任天堂とほぼ同じ。おおよそ半分になっています。
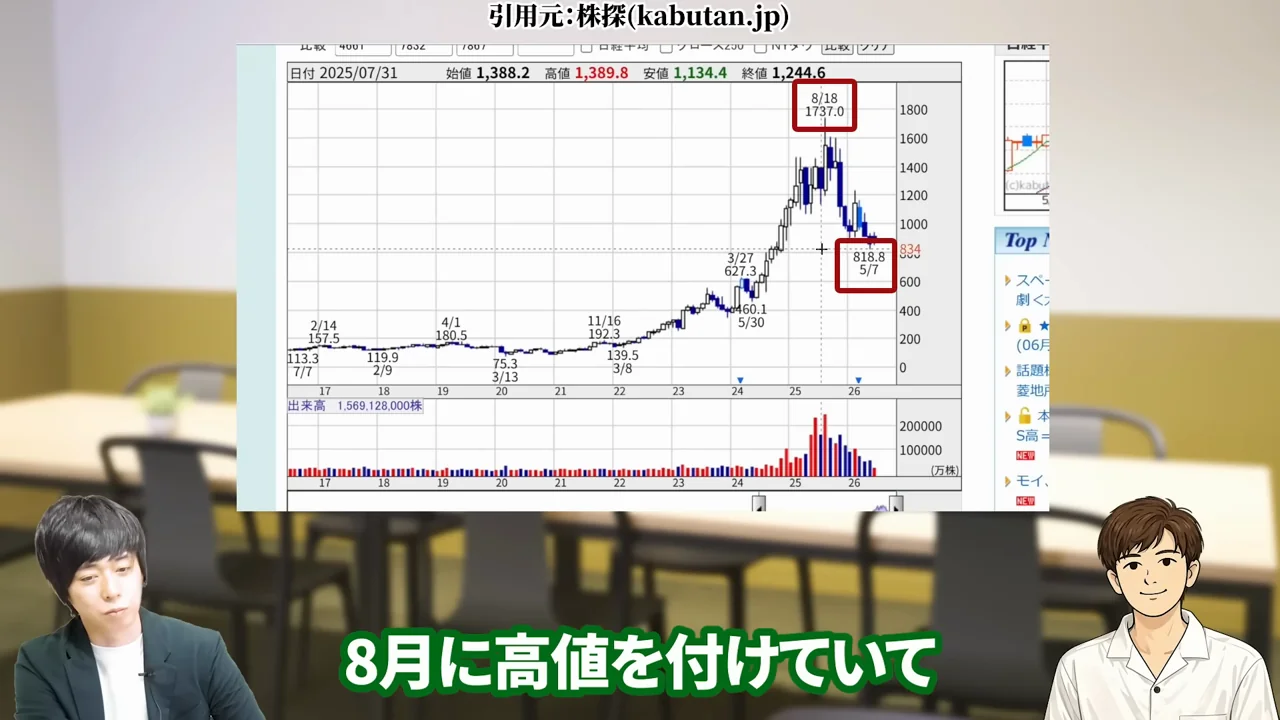
ゆずさんは言います。同じタイミングで上がって、同じタイミングで天井をつけて、同じくらい下がっている。ということは、個別要因はあまり関係がない、と。

任天堂が買われた理由①──Switch 2のリークで2023年に6,000円から9,000円へ
下がった理由を理解するには、まず上がった背景を押さえる必要があります。
ゆずさんによれば、きっかけは2023年の10月〜11月でした。
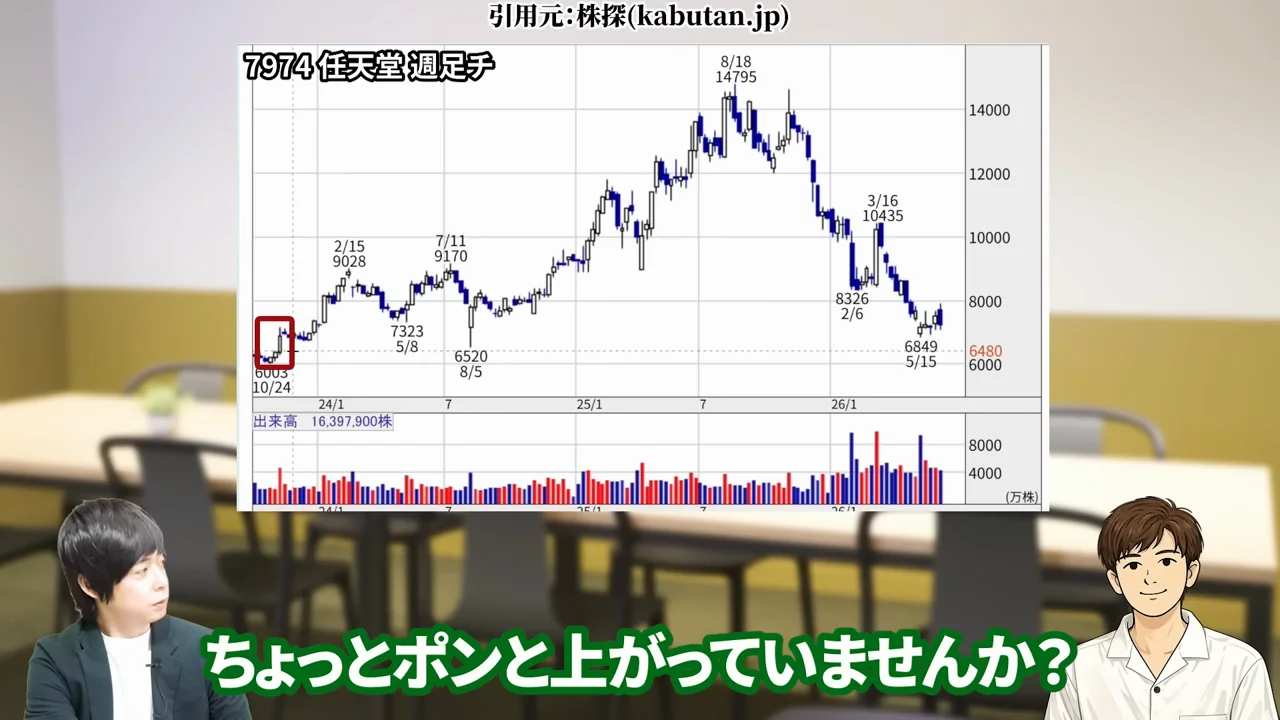
ゲーム業界に非常に詳しいリーク情報の発信者が「Nintendo Switch 2がそろそろ発売されるらしい」という情報を出し、そこから任天堂株に火がつきます。株価は6,000円台から9,000円ほどまで上昇しました。
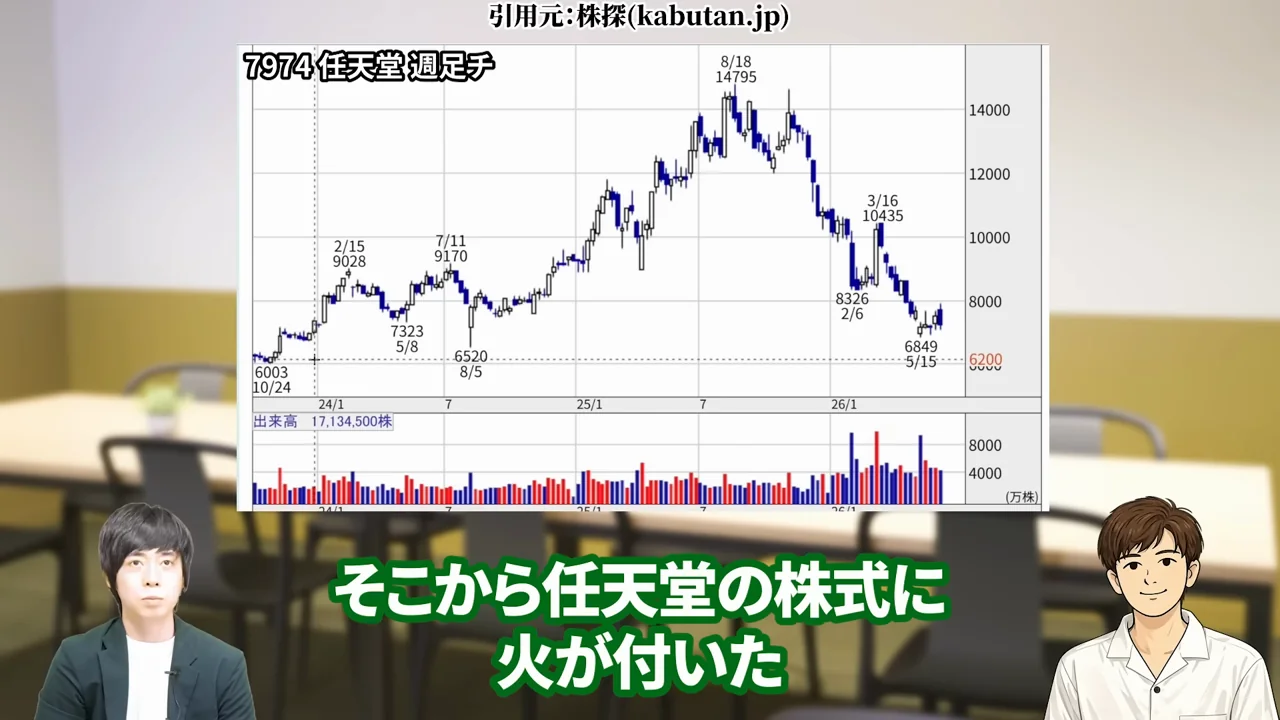
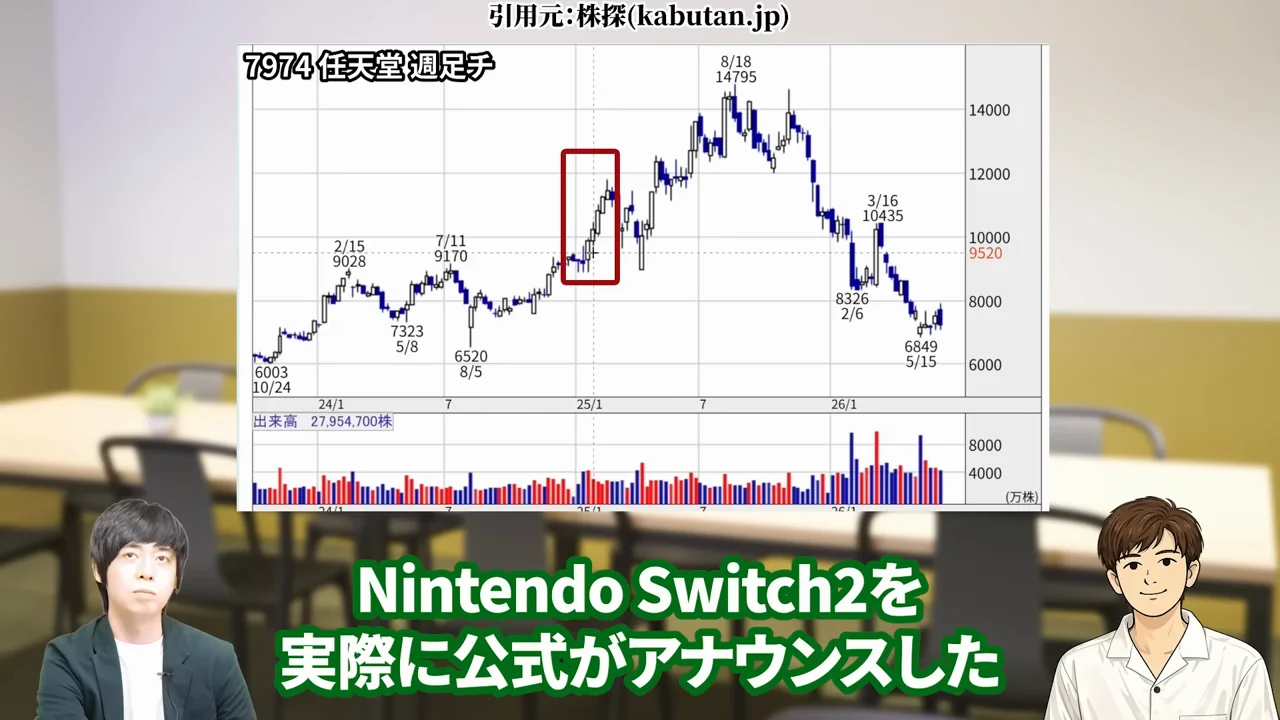
ところがその後「やはり発売はしないらしい」という話が出て、期待が剥落し株価は下落。

そして2024年末頃から再び「そろそろ発表・発売されるだろう」というリークが出て、株価は急激に上がっていきます。2025年1月に公式アナウンスがあり、2025年6月の発売に向けて期待値で上がっていった——これが高値までの流れです。
任天堂が買われた理由②──2024年6月、政府がコンテンツを基幹産業に制定した
もう1つ、任天堂単独ではない大きな流れがありました。
2024年6月、日本政府がIP・漫画・アニメ・ゲームなどのコンテンツ産業を、日本の基幹産業として正式に位置づけました。
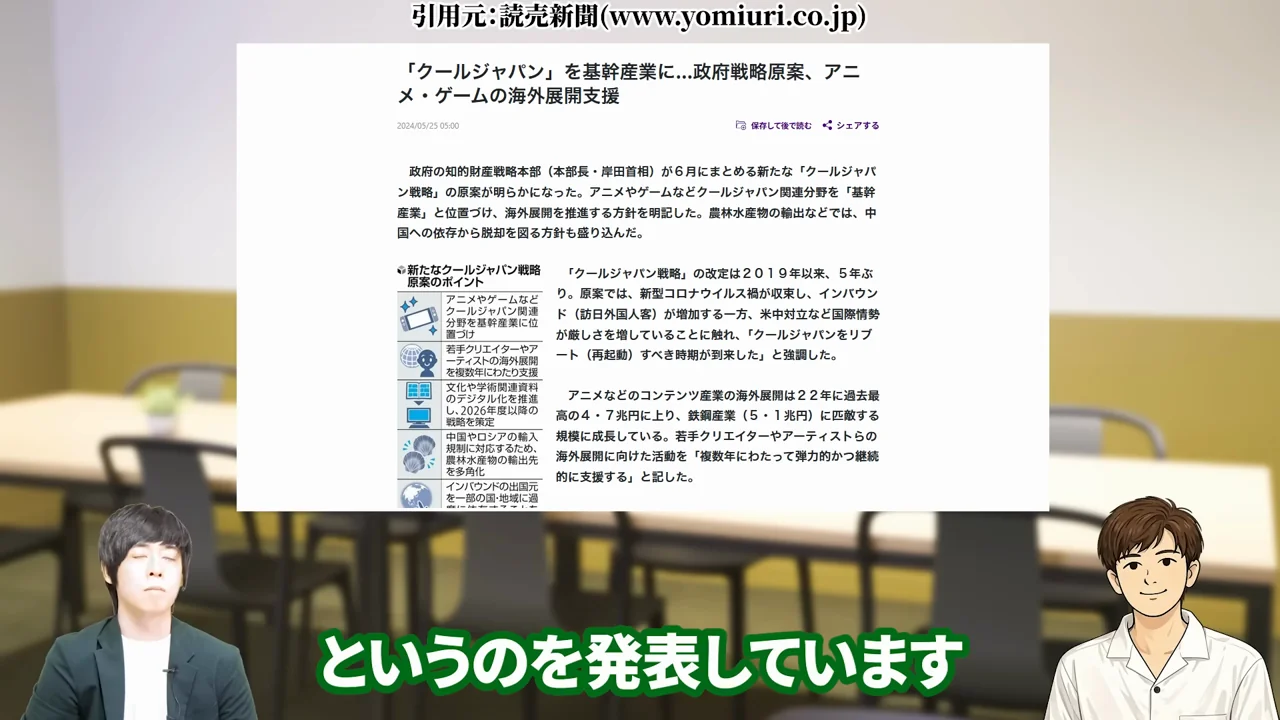
ここからコンテンツ系の銘柄が物色される傾向が強まった、とゆずさんは言います。
つまり任天堂には、Switch 2への期待と、国策としてのコンテンツ産業という2つの追い風が同時に吹いていたわけですね。
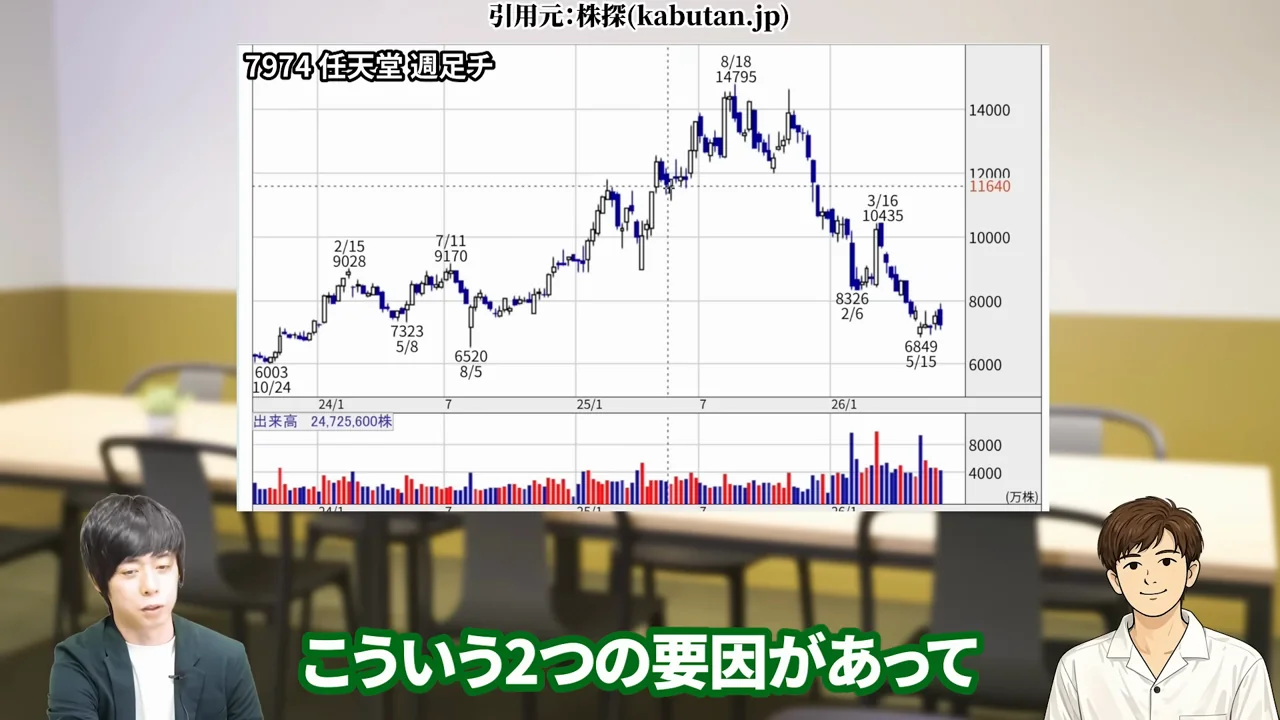
結果として、コンテンツ系の銘柄が同じように上がり、最終的に天井をつけるタイミングまで同じになった。
任天堂のメモリ価格高騰・AI脅威は「下がった後に付けられた理由」
ここが、この対談でいちばん印象的だった部分です。
メモリ価格が高騰してNintendo Switch 2が売れても利益が上がらないのではないか。AIが出てきてマリオやポケモンといった強力なIPが脅かされるのではないか。
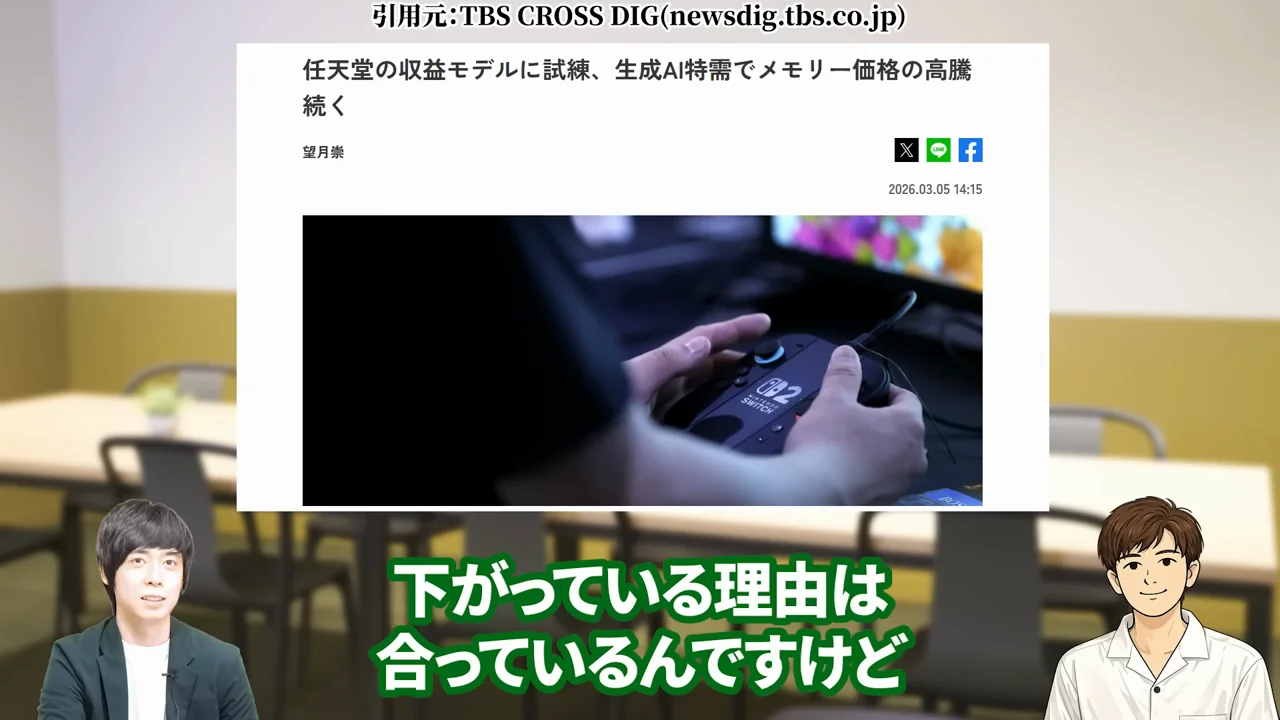
こうした話は、かなり語られてきましたし、それっぽく聞こえます。
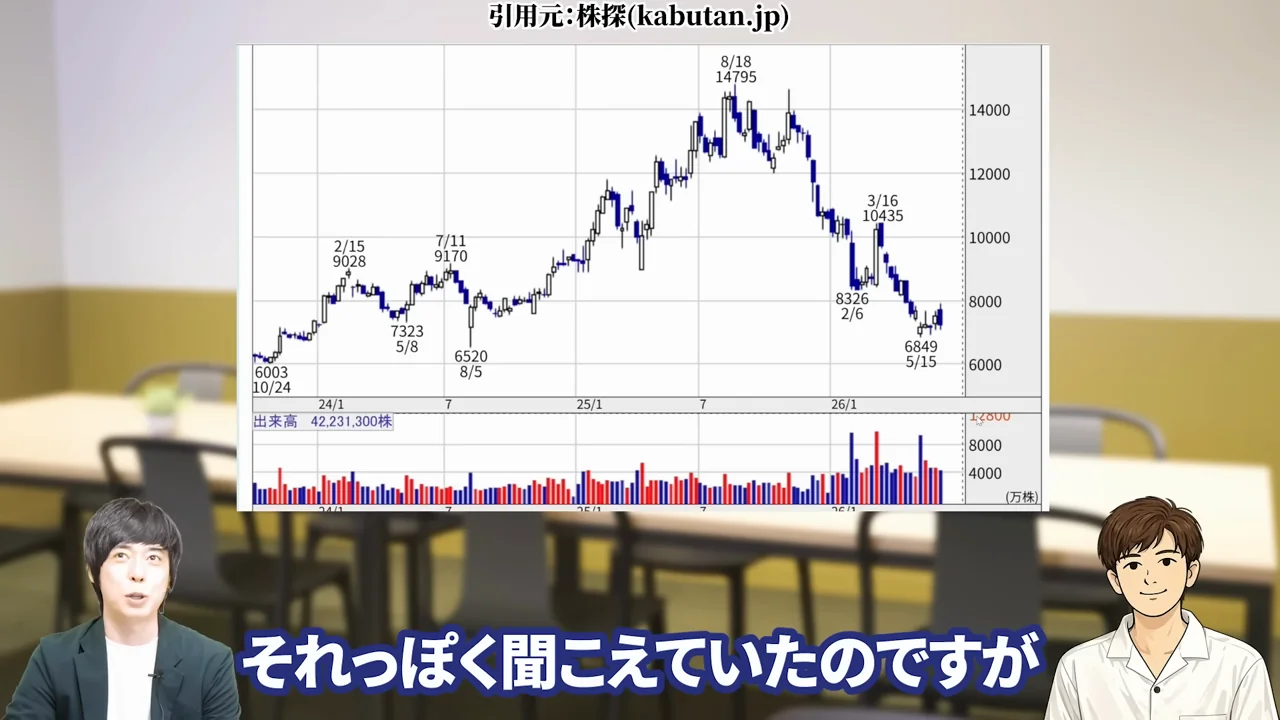
ただゆずさんは、こう指摘します。
メモリと関係のない企業も同じように下がっている。AIも関係のない企業が一緒に下がっている。だから「下がったから、下がった理由がその時あった」というだけではないか、と。
もちろんこれらが不安材料の1つになることは否定していません。ただ、株価の動きと直接連動しているかというと、そうは見えない、という見方です。
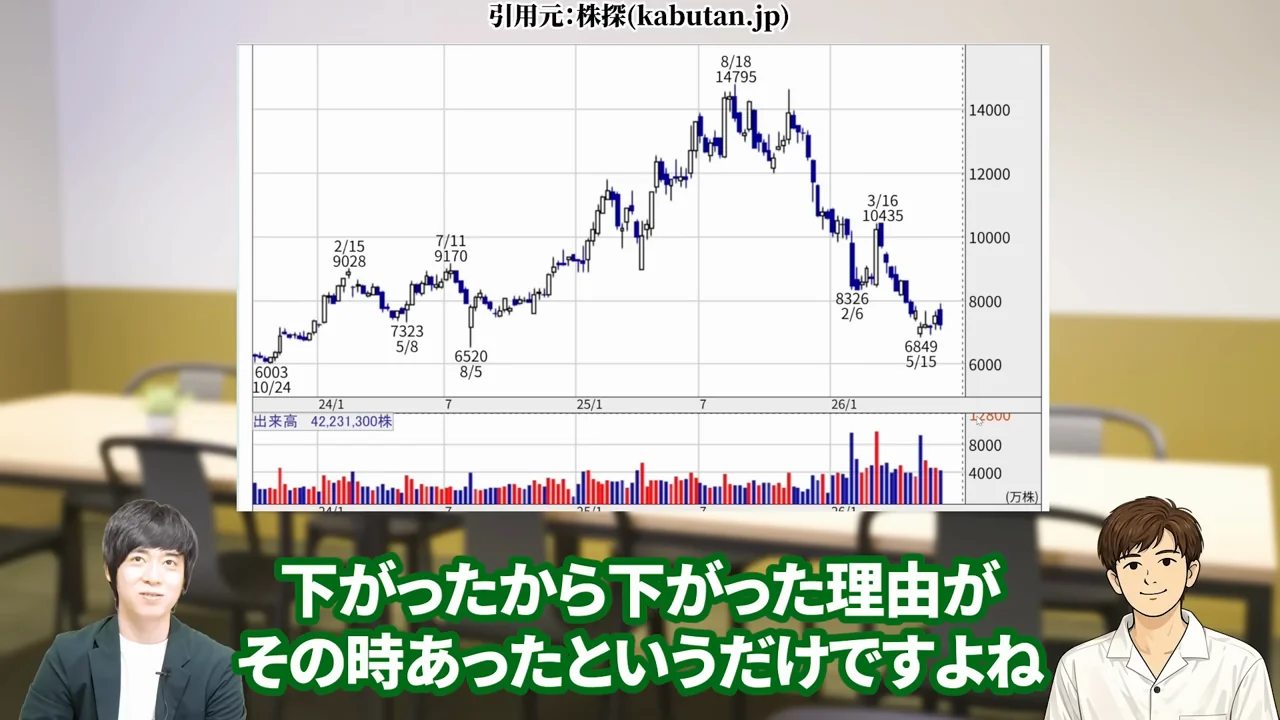
※この点については、当サイトでも2026年上半期の時点でメモリ価格やAIの影響を懸念材料として取り上げていました。記事の後半にその内容も残していますので、当時の見方と読み比べてみてください。
任天堂の株価は一緒に買われ、一緒に売られただけ
ゆずさんの結論はシンプルでした。
2024年6月にコンテンツが基幹産業になったところから買われてきた資金が、2025年8月に今度は売りに回った。だから同じタイミングで天井をつけて、同じように下がっている。
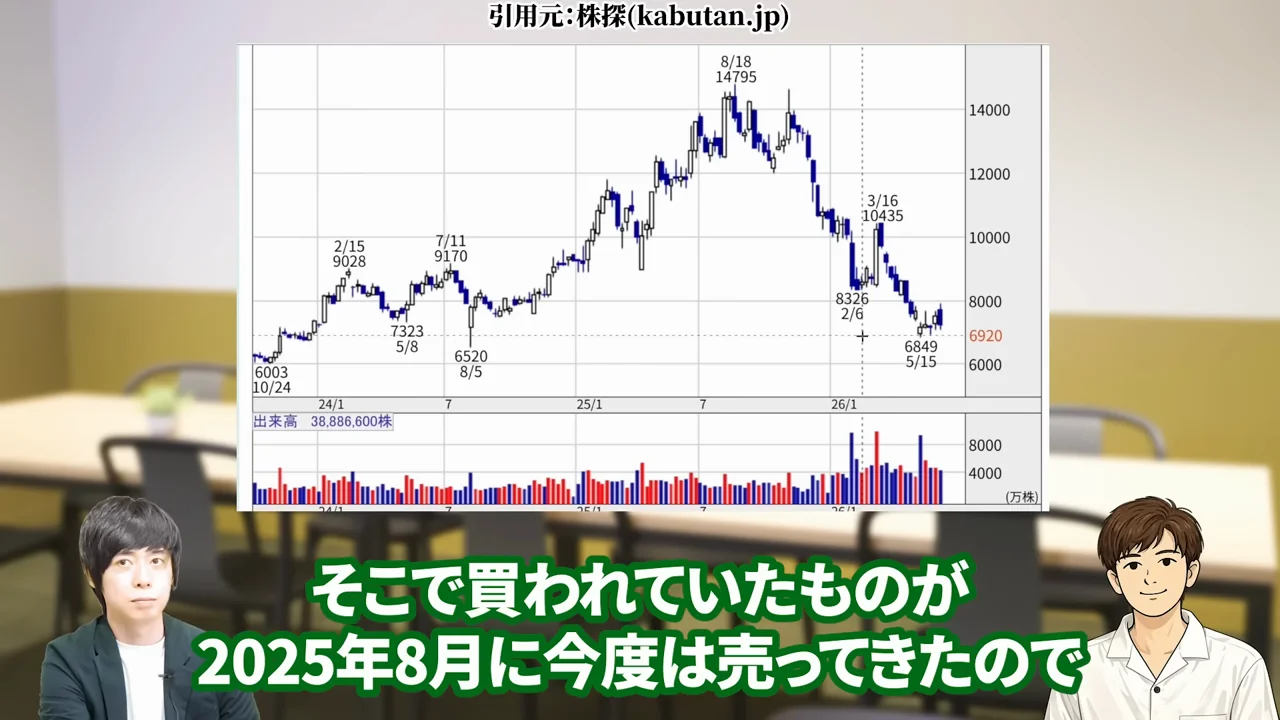
一緒に買われてきたものを持っていたので、一緒に売られてしまっただけ——それがリアルな実情だ、と。
ここを理解しているかどうかで、この下落の受け止め方はまったく変わってくると思います。
任天堂はゲームハード製造サイクル株──2年目に株価が低迷する構造【2026年下半期(26年最新)】
ここからが、ゆずさんの分析の核心部分です。
「ゲームハード製造サイクル株」——ゆずさんが独自に名付けている呼び方で、任天堂とソニーが該当するといいます。
任天堂は7〜8年周期で新ハードを出す(Wii→Wii U→Switch→Switch 2)
任天堂は基本的に7年、もしくは8年周期で新型のゲームハードを出しています。
Wii があって、その7〜8年後に Wii U、その7〜8年後に Nintendo Switch(2017年3月)、そして Nintendo Switch 2(2025年6月)。
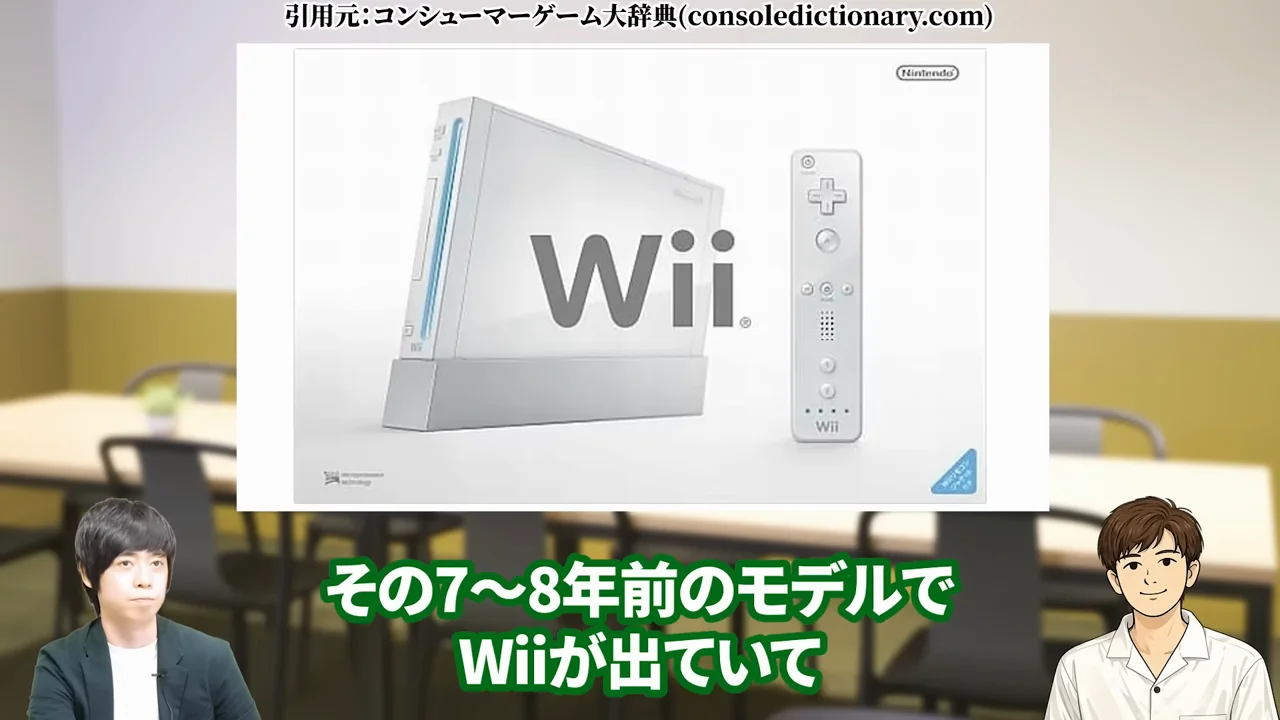
新しいハードを出すと、7〜8年間はその現行機でビジネスを回す。そしてまた次のハードを出す。
ゆずさん曰く、ハードが変わるだけで、やっているビジネスはほとんど同じなんですね。
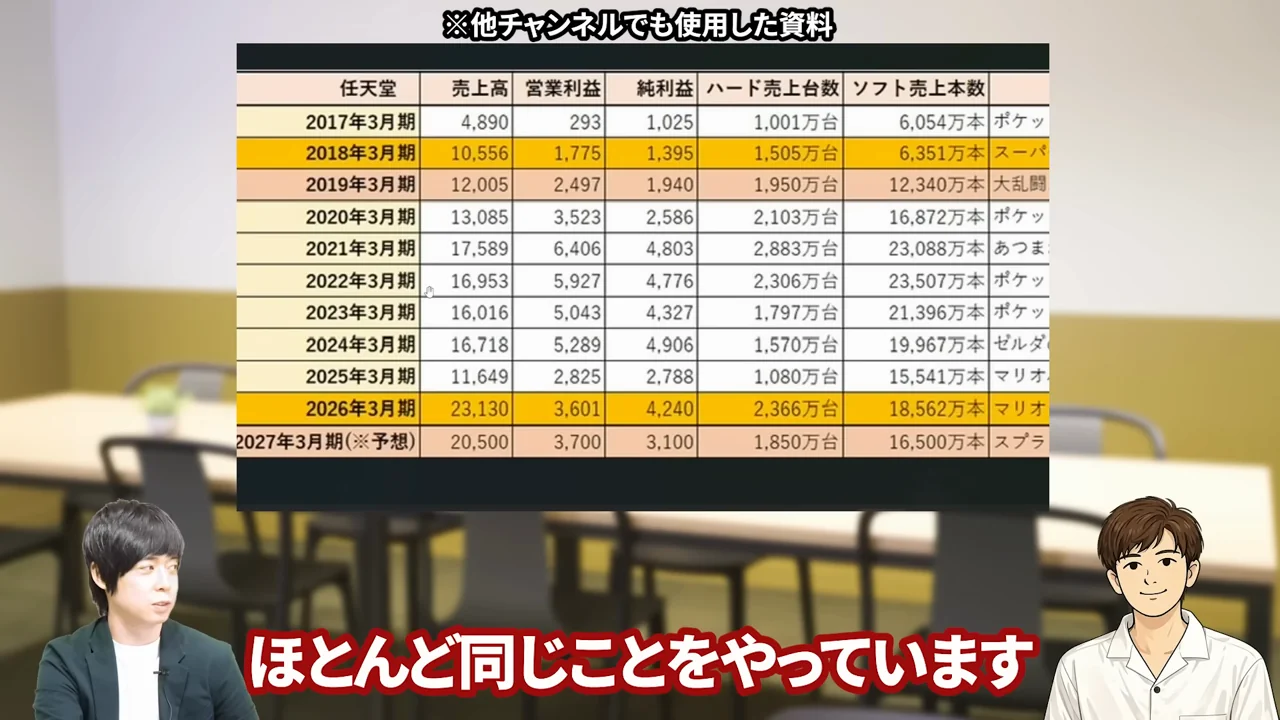
任天堂の1年目はハードを売る年──Switch 2は1,986万台で会社計画を2割超過
1年目に何をするか。まず徹底的にハードを売ります。
ソフトを出しても、ハードを持っていなければ遊べません。だからハードが大量に売れる一方で、ソフトはまだ少ない。
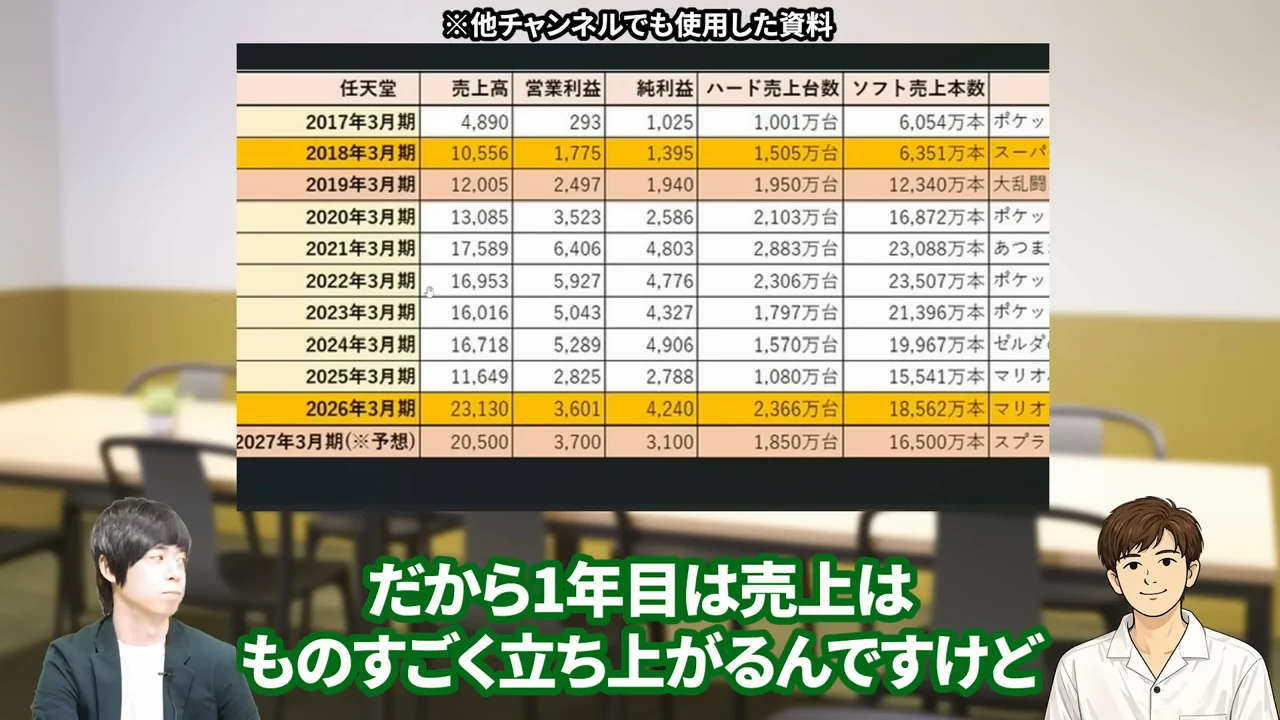
ハードは利益率がかなり低いので、売上はものすごく立ち上がるのに、利益はそこまで伸びない——これが1年目の形です。
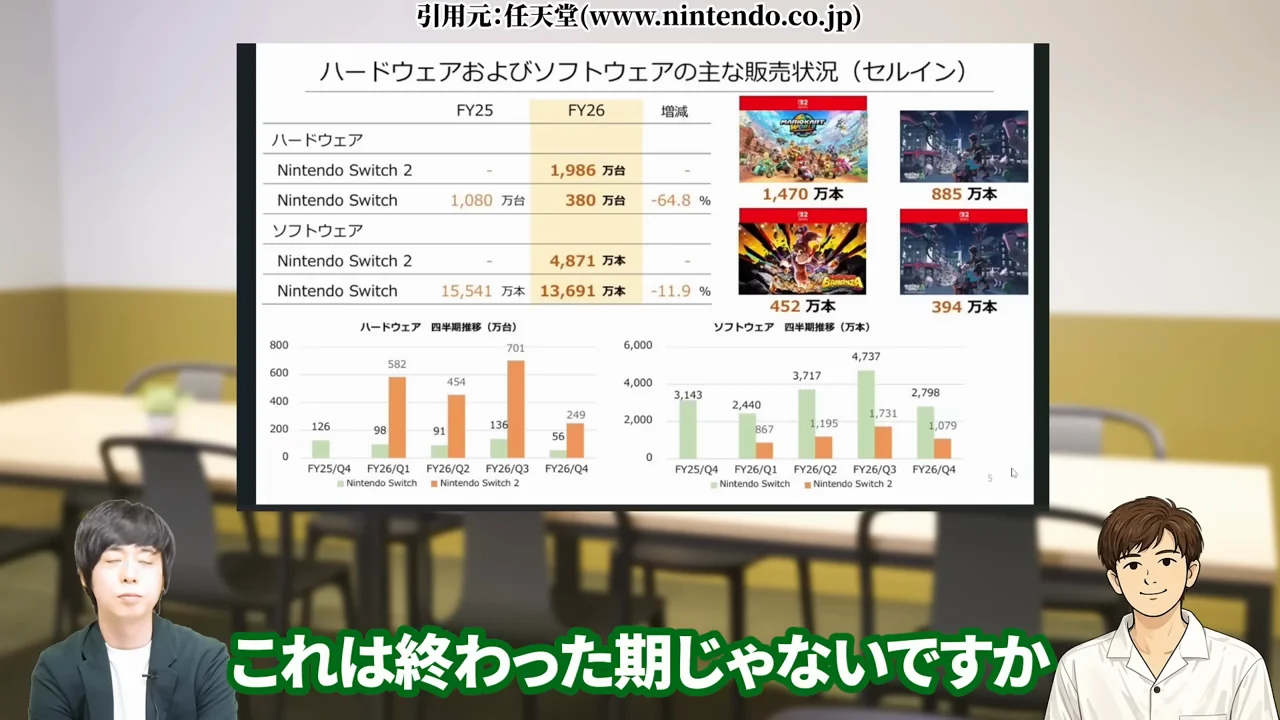
実際の数字を見てみましょう。2026年3月期のNintendo Switch 2の販売台数は1,986万台でした。
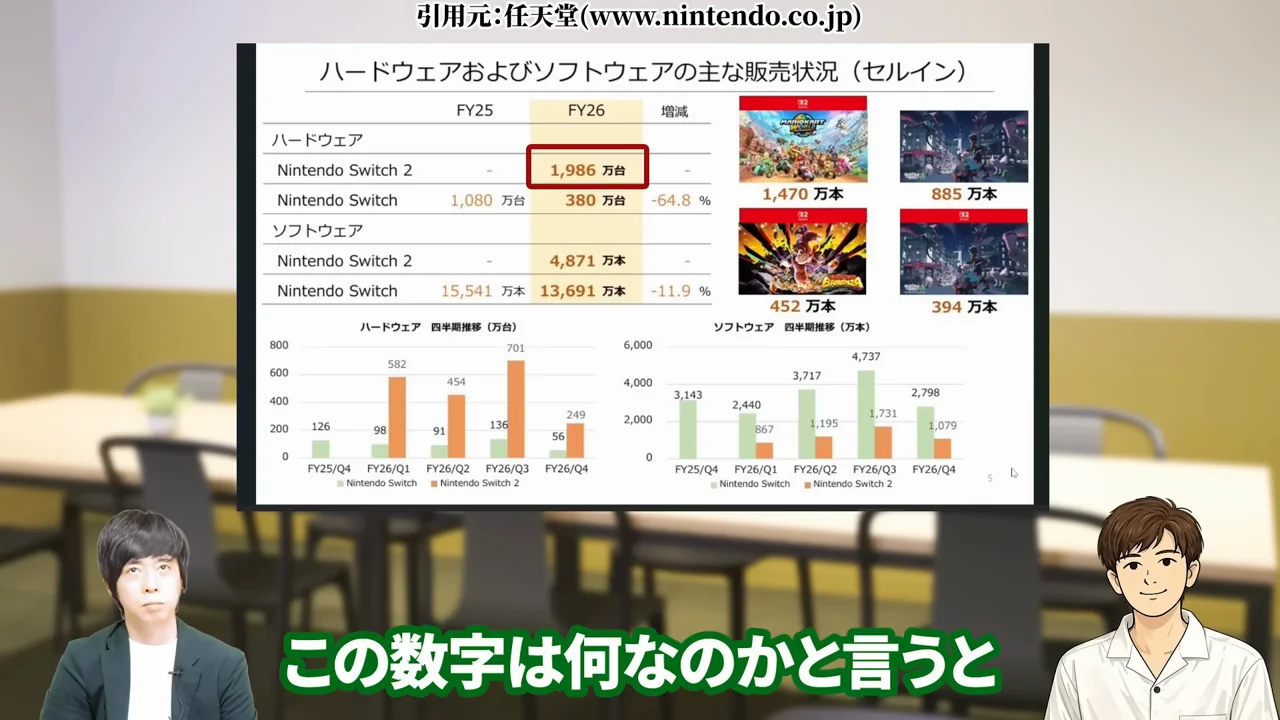
会社が発売1年目に見込んでいたのは1,500万台。期中に1,900万台へ上方修正し、最終的に1,986万台です。当初計画を2割以上上回ったことになります。
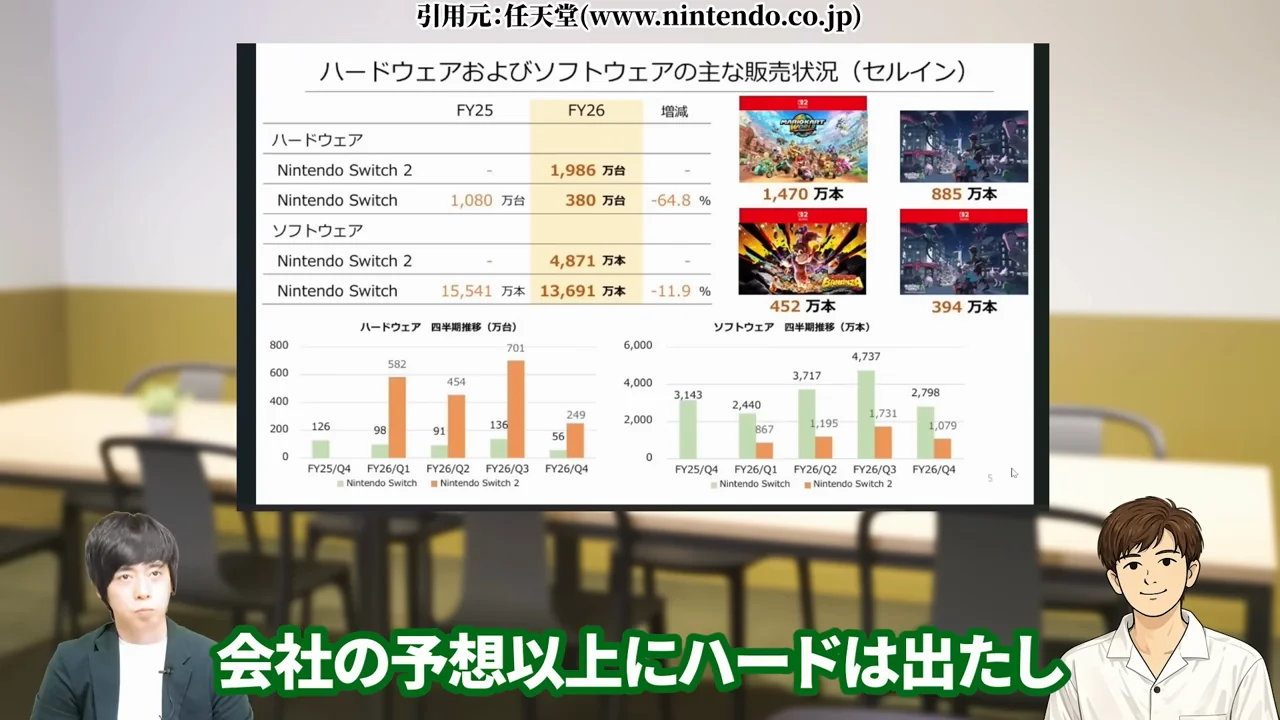
ゆずさんの評価も「会社の予想以上にハードは出たし、ソフトも出た。快進撃の立ち上がりで、素晴らしいスタートを切った」というものでした。
業績も、それを裏づけています。
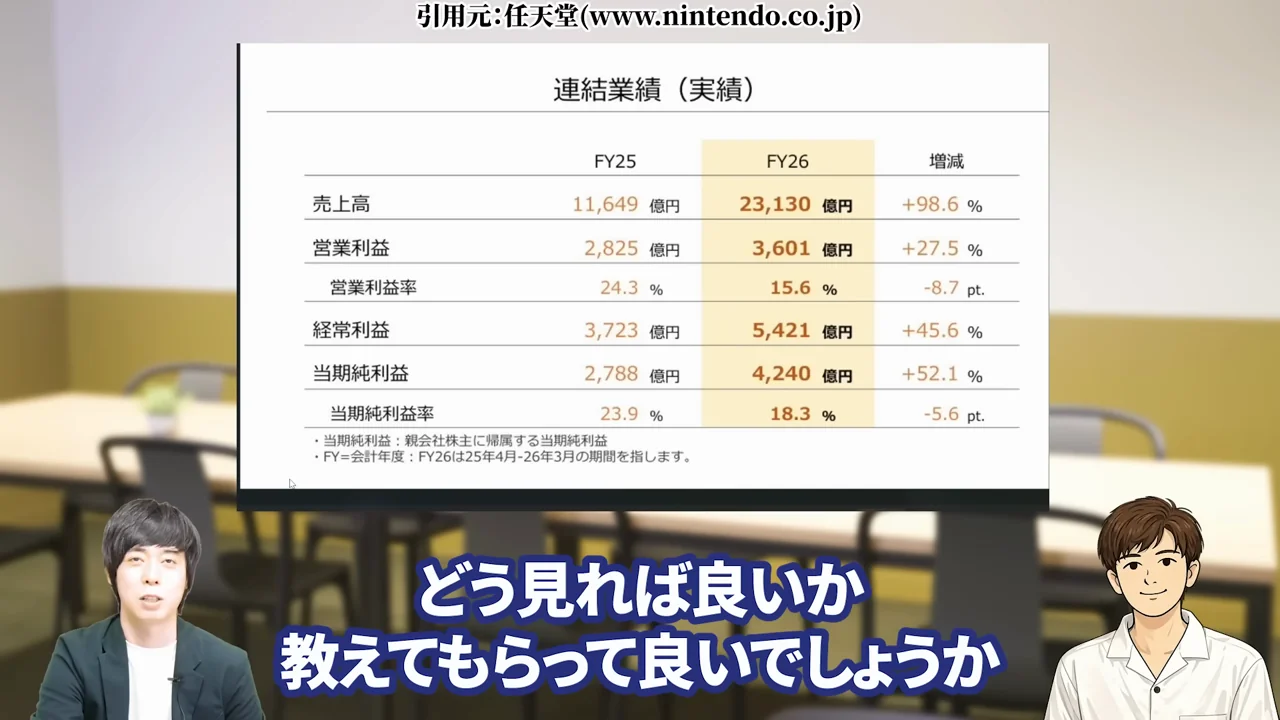
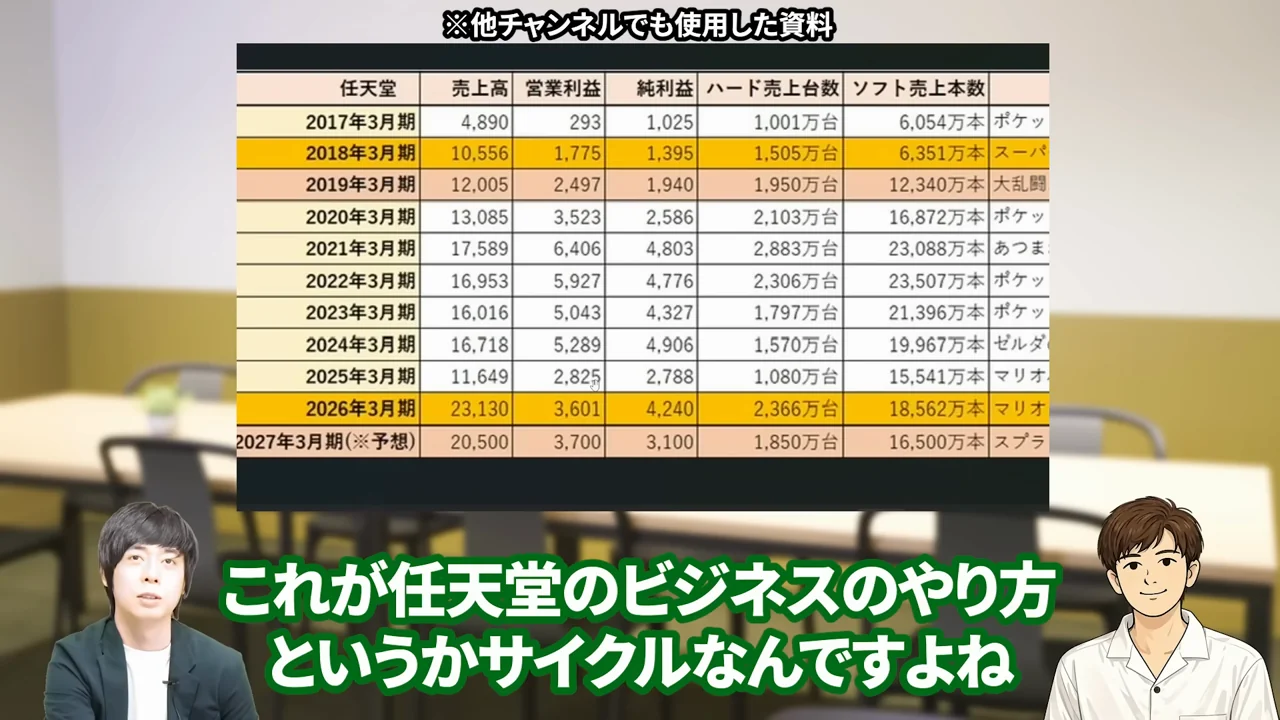
| 2026年3月期(実績) | 前期 | 当期 | 増減率 |
|---|---|---|---|
| 売上高 | 11,649億円 | 23,130億円 | +98.6% |
| 営業利益 | 2,825億円 | 3,601億円 | +27.5% |
| 経常利益 | — | 5,421億円 | +45.6% |
| 当期純利益 | 2,788億円 | 4,240億円 | +52.1% |
売上はほぼ2倍、最終利益も5割増。数字だけ見れば、文句のつけようがありません。
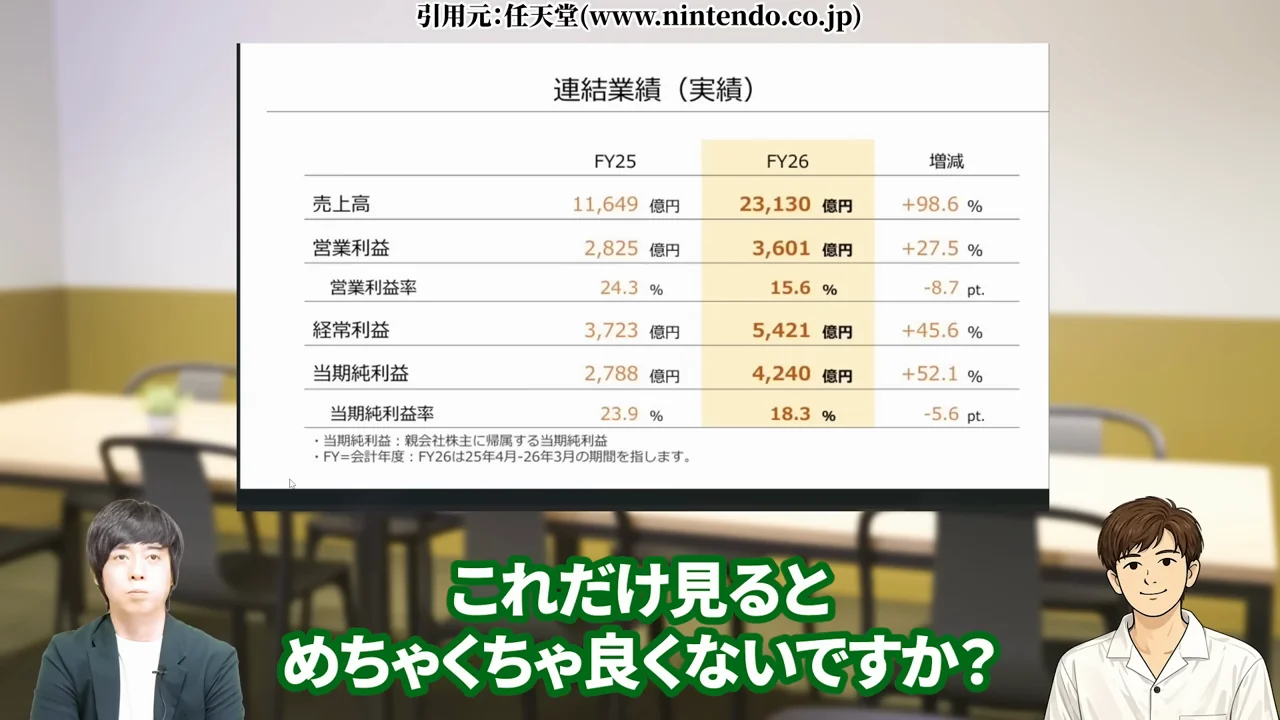
それでも株価は、高値から半分になっていたわけです。
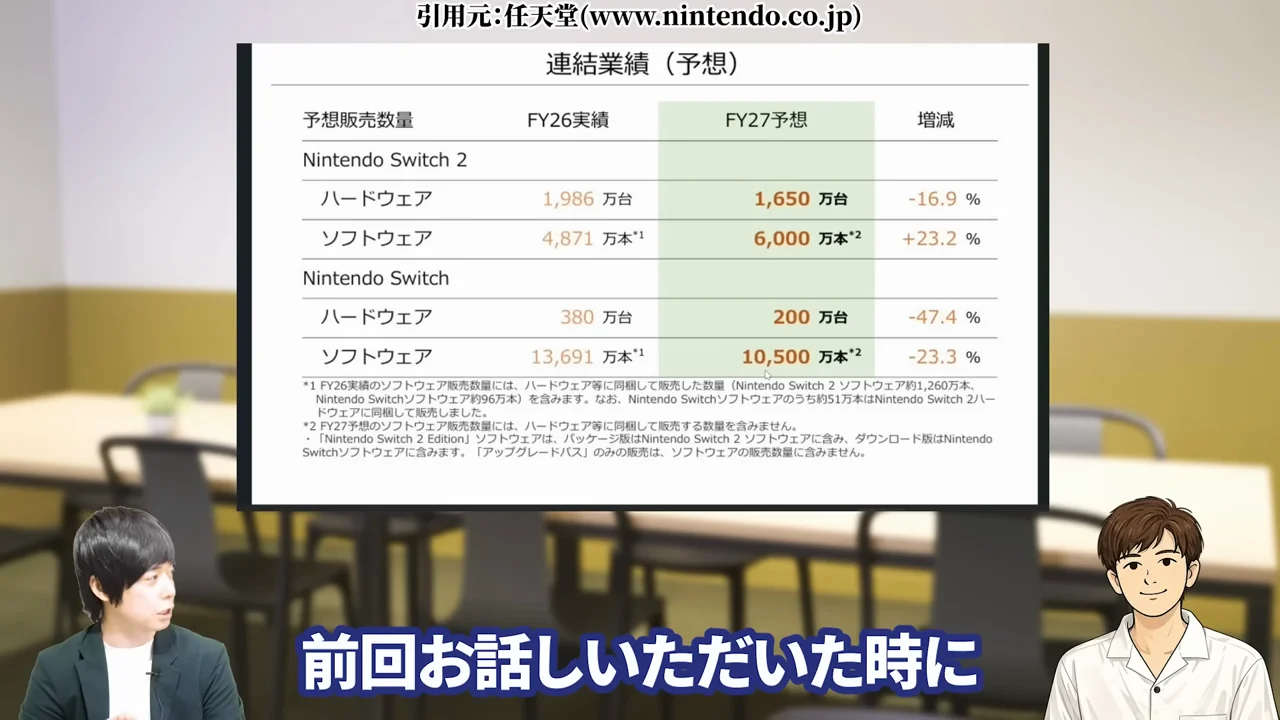
任天堂の2年目は減益予想──ハード1,650万台(-16.9%)でソフトも約2,000万本減
ゆずさんが「投資する上でいちばん大事なのは次」と強調していたのが、ここです。
1年目が良くても、2年目がどうなのか。それが投資判断を左右します。
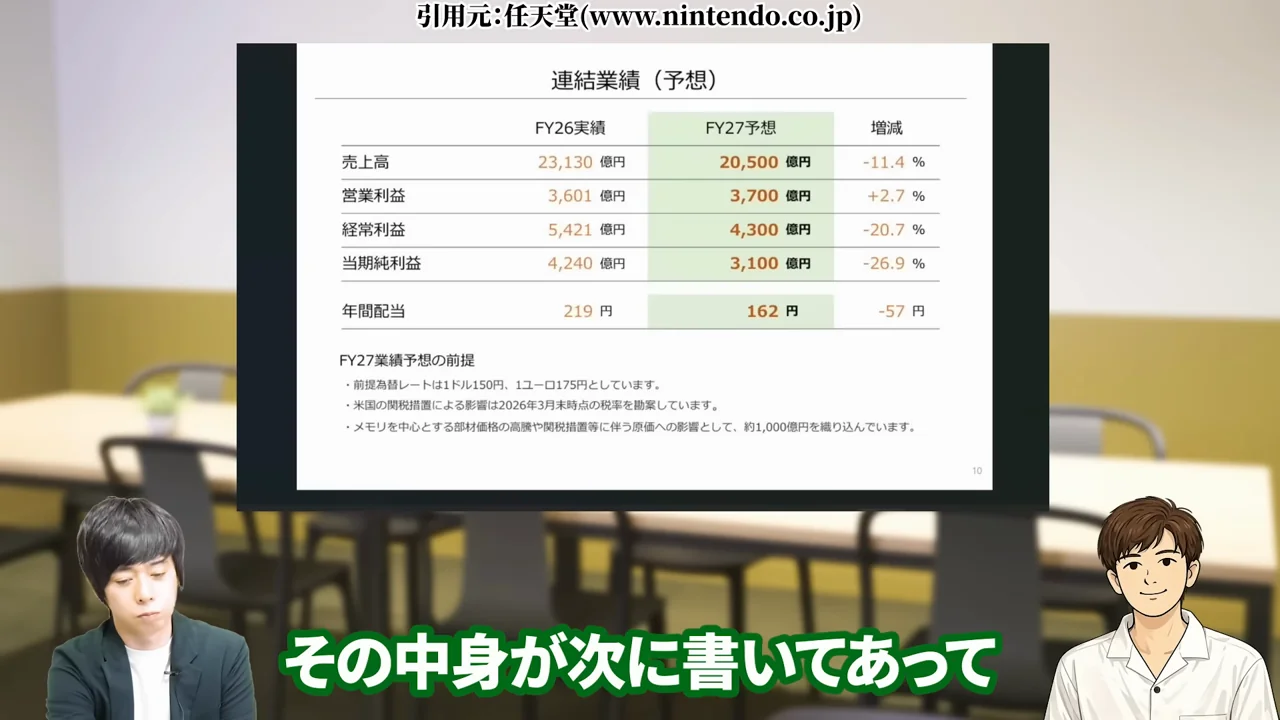
会社が出している2027年3月期の予想を見てみましょう。
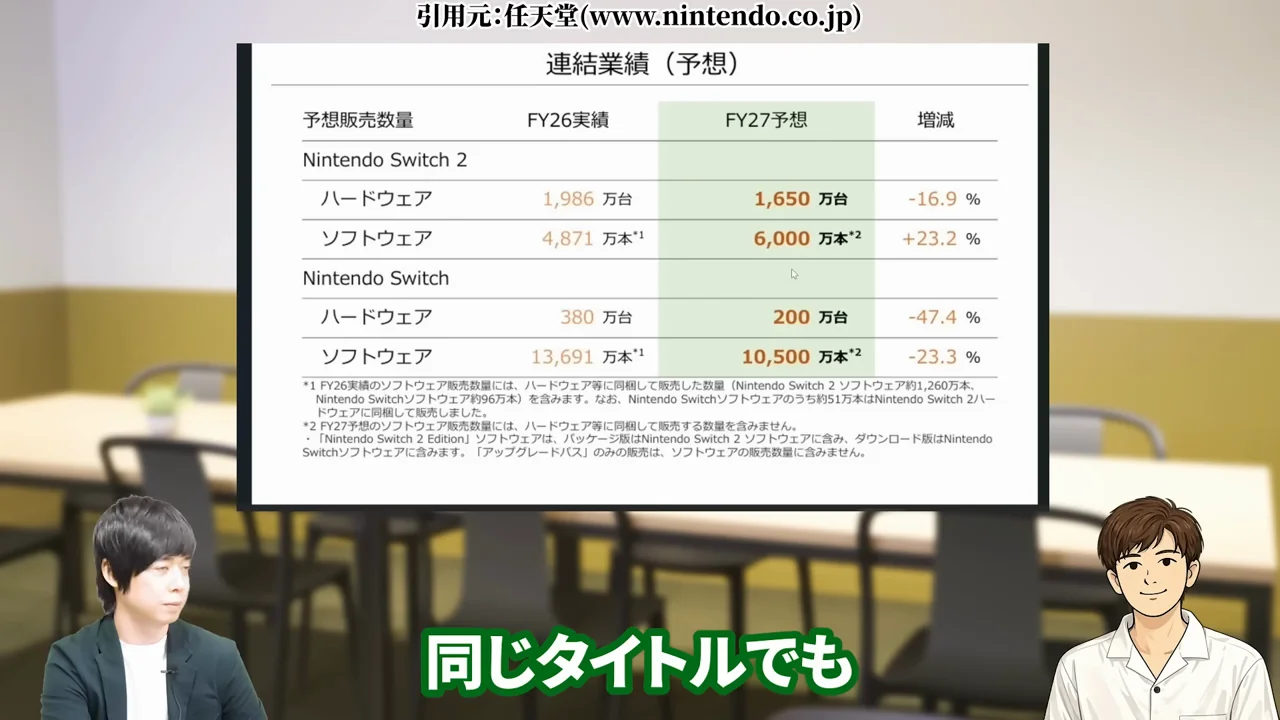
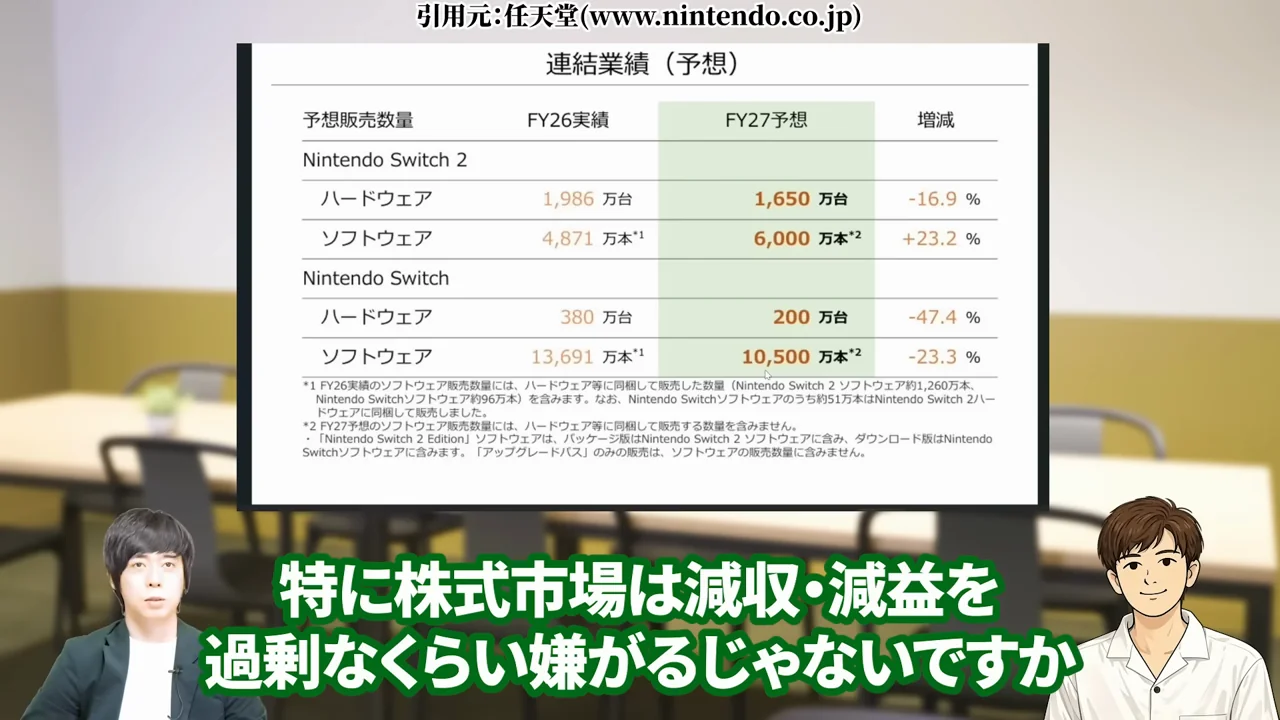
| 2027年3月期(会社予想) | 2026年3月期 | 2027年3月期 | 増減率 |
|---|---|---|---|
| Nintendo Switch 2 ハード | 1,986万台 | 1,650万台 | -16.9% |
| Nintendo Switch 2 ソフト | 4,871万本 | 6,000万本 | +23.2% |
| Nintendo Switch ハード | 380万台 | 200万台 | -47.4% |
| Nintendo Switch ソフト | 13,691万本 | 10,500万本 | -23.3% |
ハードは2割近く減る見込み。ソフトはSwitch 2用が伸びる一方で、初代Switch用が大きく落ちるため、合計では1億8,562万本から1億6,500万本へ、およそ2,000万本の減少となります。
売上は約1割減、純利益は3割近い減益という予想です。
※この合計の比較には注意点があります。2026年3月期の実績にはハード等に同梱して販売した分(Switch 2ソフト約1,260万本、Switchソフト約96万本)が含まれていますが、2027年3月期の予想には同梱分が含まれていません。単純比較すると、減少幅がやや大きく見えます。
ゆずさん曰く、株式市場は減益を過剰なくらい嫌う。だから株価が上がりにくく、下げたあとも立ち上がりにくい状況になっている、ということですね。
任天堂の3〜4年目に大型タイトルが来る──ポケモンは3年目、マリオカートは1年目
ここが、ゆずさんの話でいちばん面白かったところです。
ソフトの出し方まで周期的だというんですね。
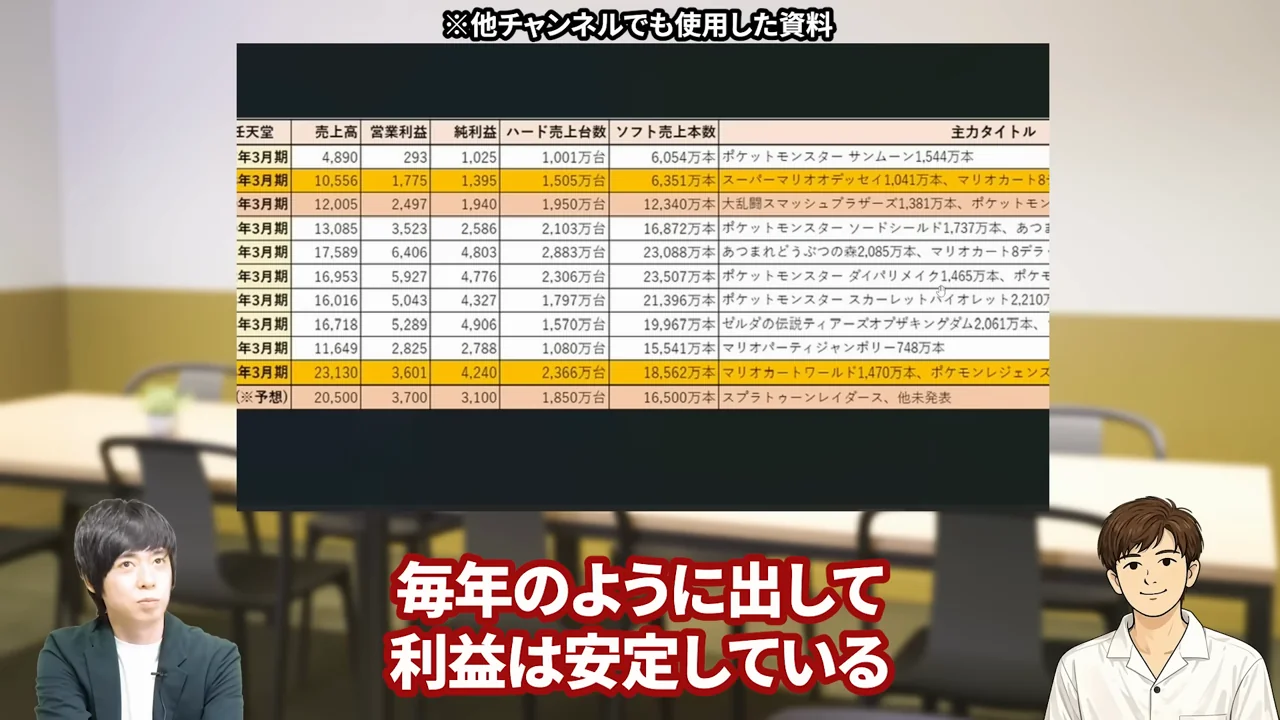
Nintendo Switch 2では、ローンチタイトルとして『マリオカート ワールド』が出ています。初代Switchでも、1年目に『マリオカート8 デラックス』が出ていました。
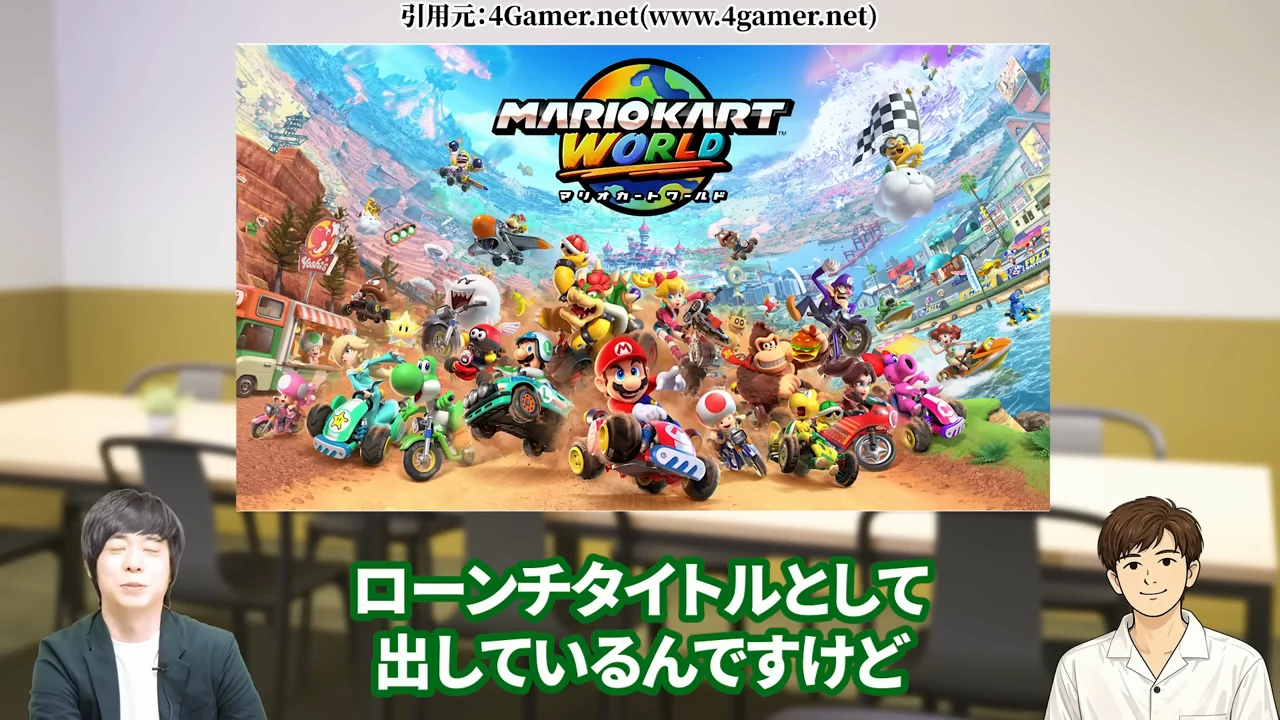
マリオカートのようなタイトルは、発売直後に爆発的に伸びるというより、毎週一定のペースでずっと売れ続ける。ハードの寿命が終わる8年目でも安定して売れるタイプです。だからサイクルの初期に出す。
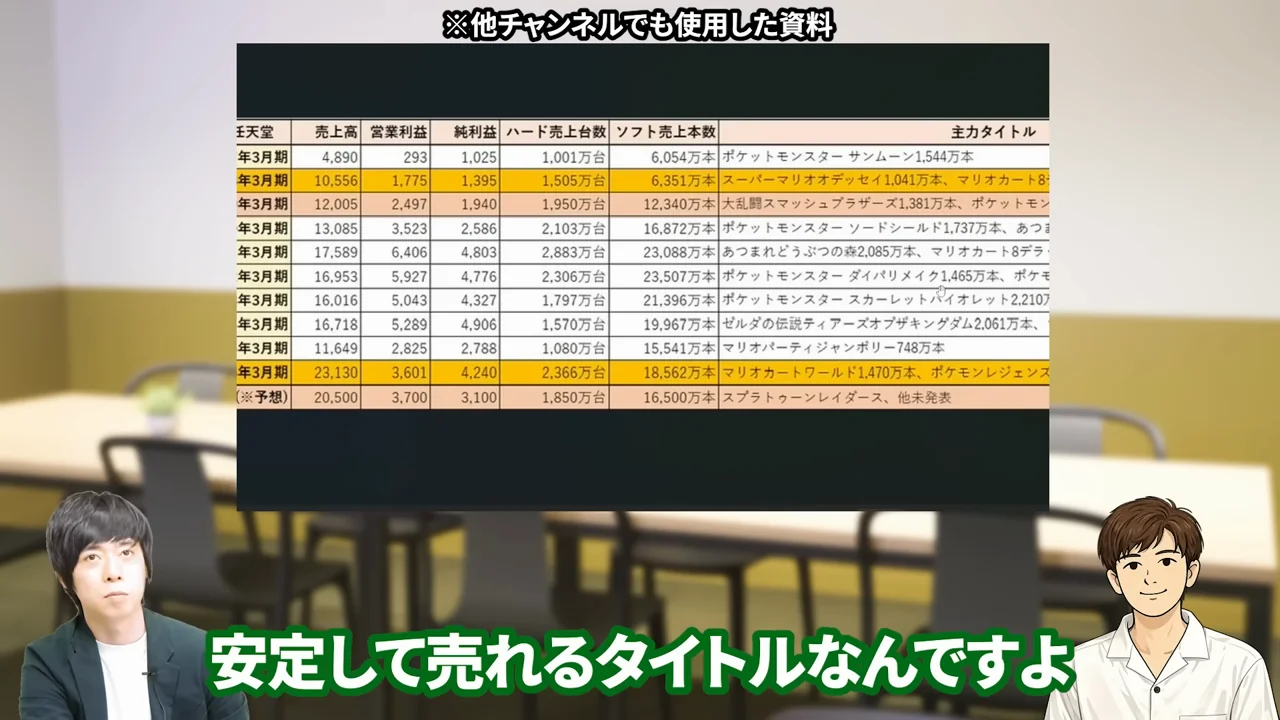
一方でポケットモンスターは、初動の1週間〜1ヶ月に集中して売れるタイプ。初代Switch世代では、3年目に『ポケットモンスター ソード・シールド』が出ています。
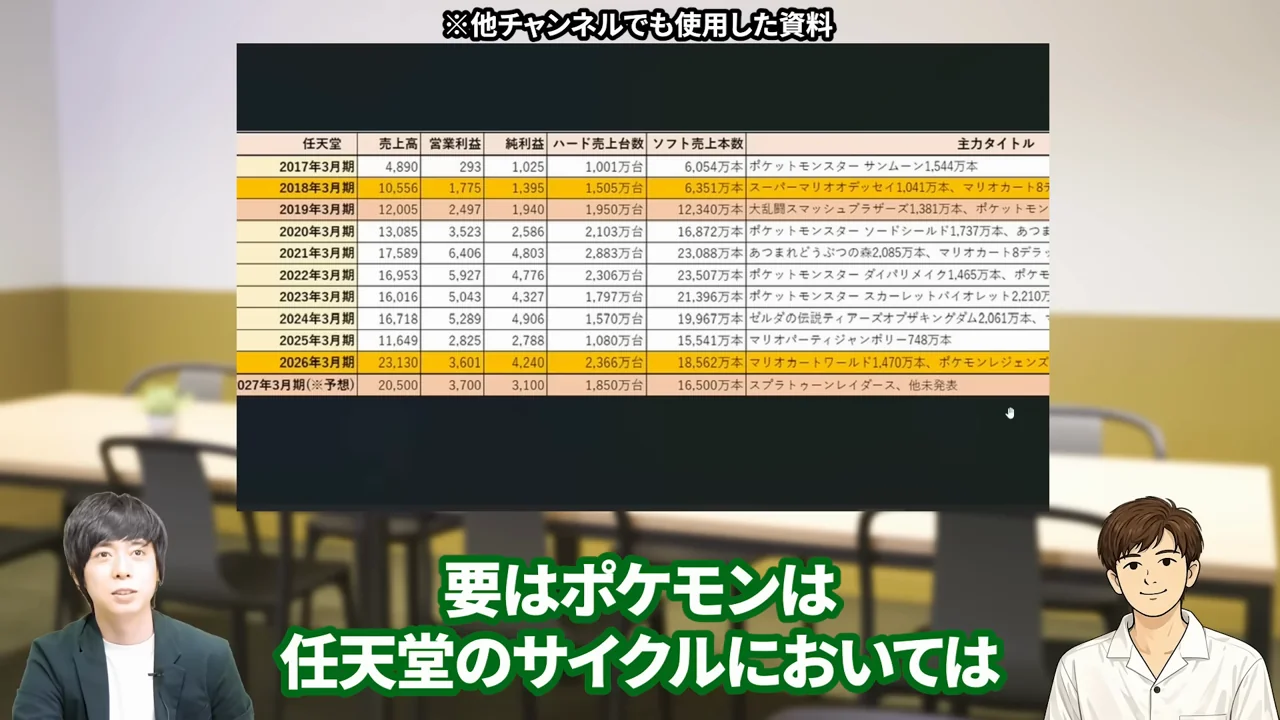
こうしたキラータイトルは、Switch 2専用として高いクオリティで出すため、ハードがある程度普及するまで出さない。だから3年目以降になる、という説明でした。
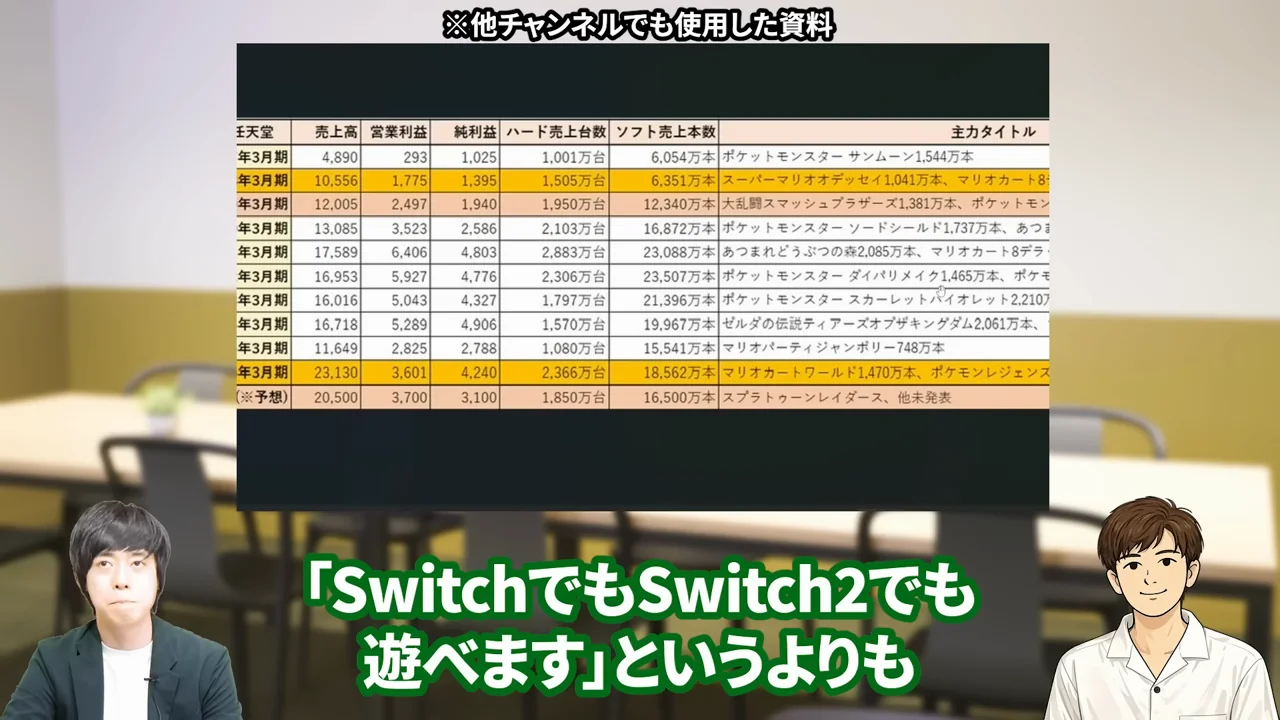
そして3年目・4年目・5年目には、1,000万本・2,000万本級のタイトルが毎年のように出て、利益の水準そのものが上がっていく。
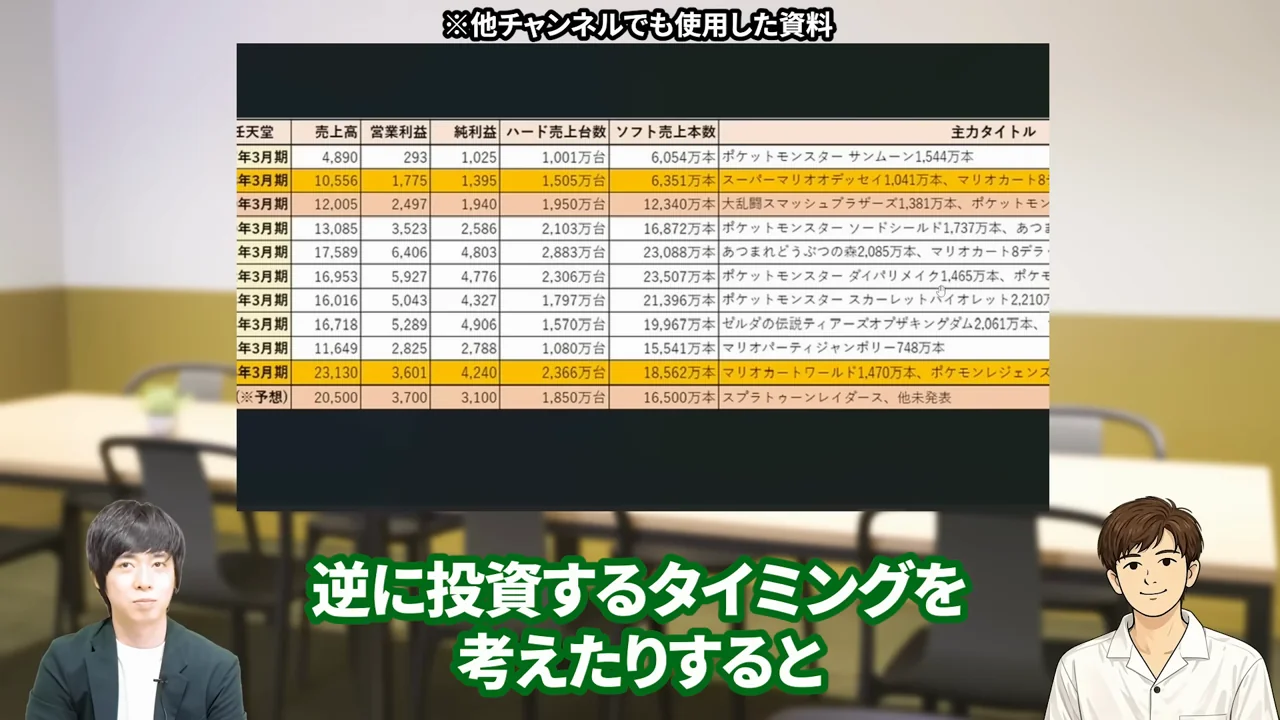
利益の水準が変わるタイミングで、また株価が上がってくる——これがゆずさんの見立てです。
任天堂は保守的な予想を出しやすい会社──上方修正が出れば流れが変わる
ここで1つ、明るい材料も挙げられていました。
先ほどの2年目の減益予想について、「これは意図的に低く出しているのか」と伺ったところ、ゆずさんの答えはこうでした。
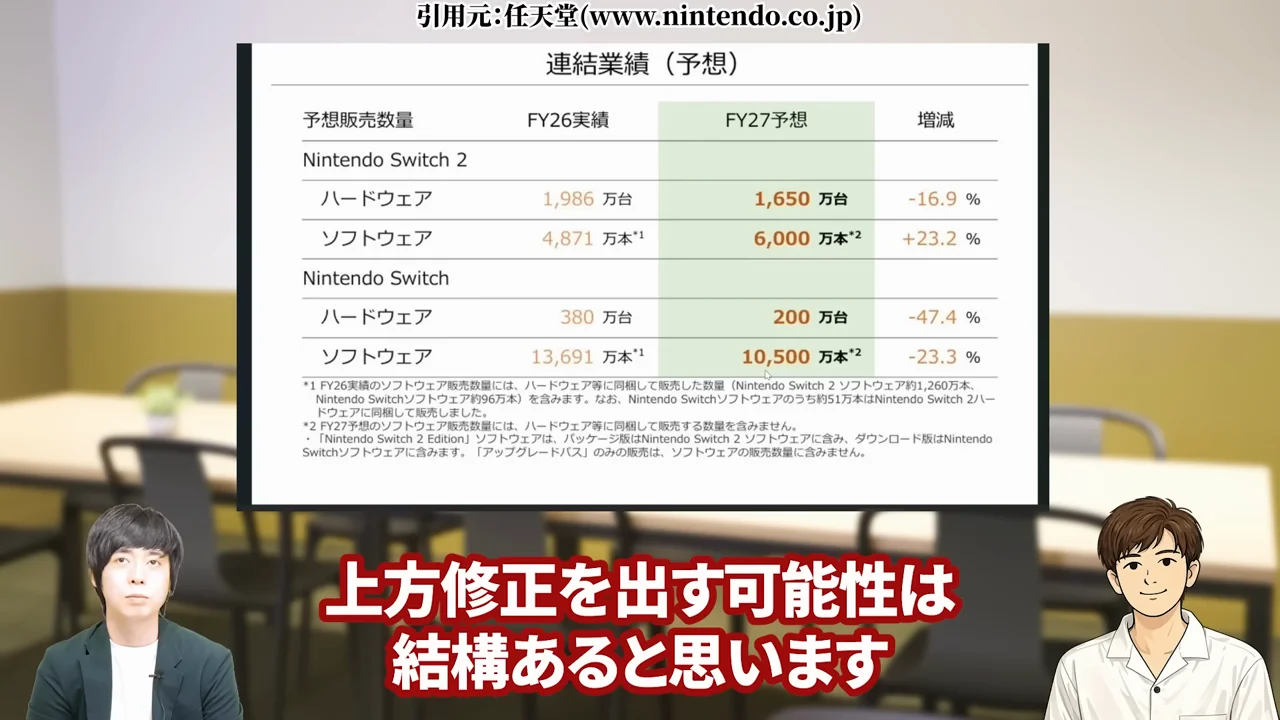
任天堂は保守的な予想を出しやすい企業。過去の例を見ると、上方修正を出す可能性は結構ある、と。
もし上方修正が出れば、株価は底這いではなく、少しずつ右肩上がりのトレンドになっていく可能性がある。
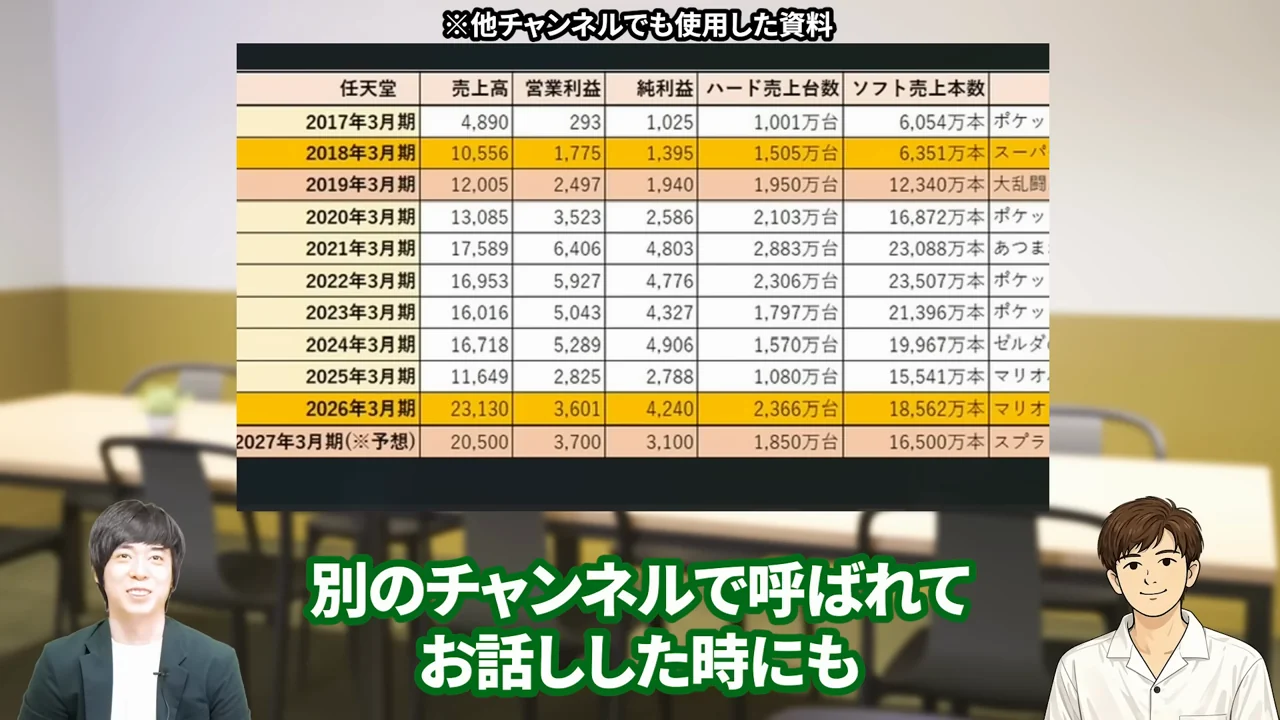
ゆずさんが挙げた転換のポイントは、この上方修正でした。ここは注目しておきたいところです。
任天堂株は今買うべき?PER45倍という天井とサイクルから見た仕込みどき【2026年下半期(26年最新)】
では、投資判断としてはどう考えればいいのか。
ゆずさんが用意してくれた資料の中で、いちばん実用的だったのがPERの分析でした。
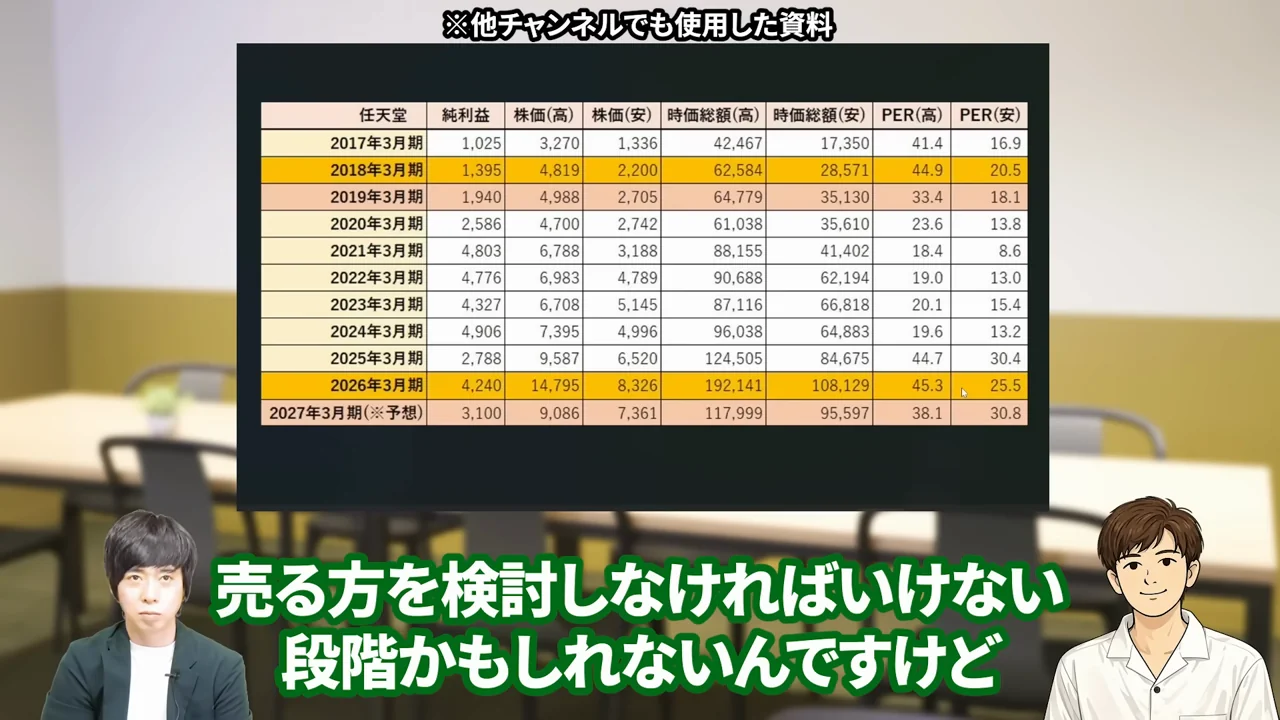
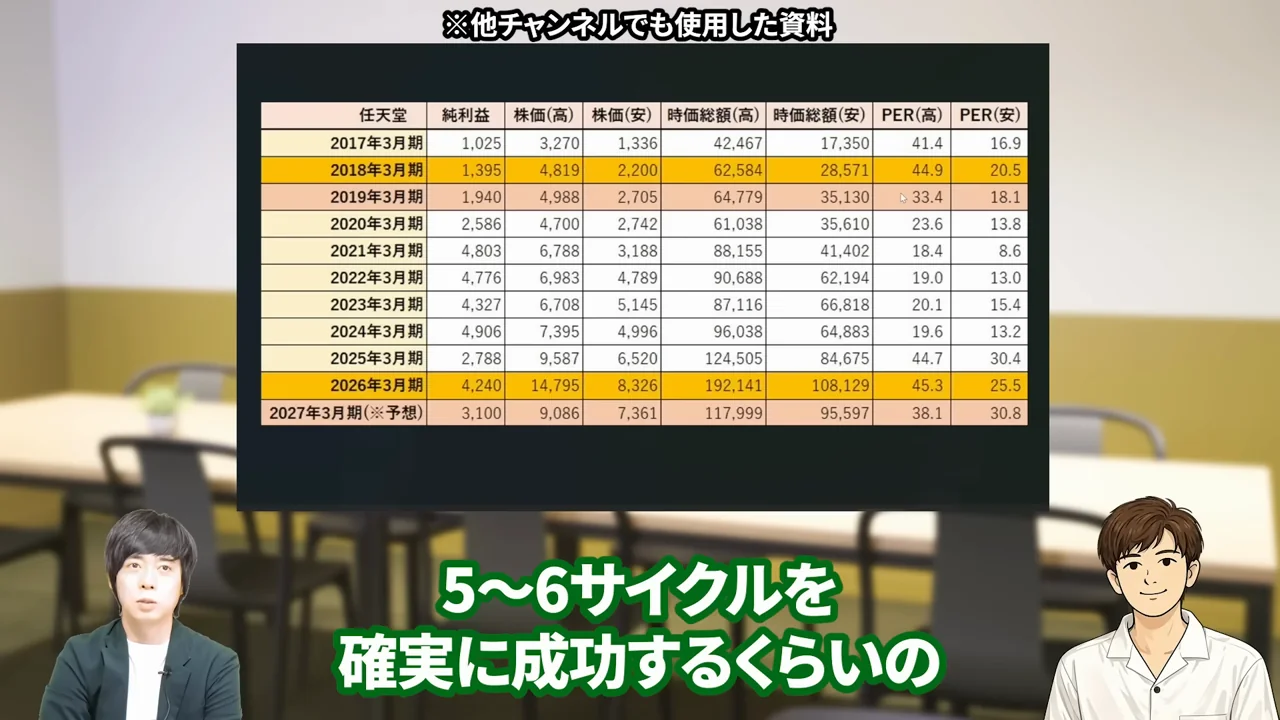
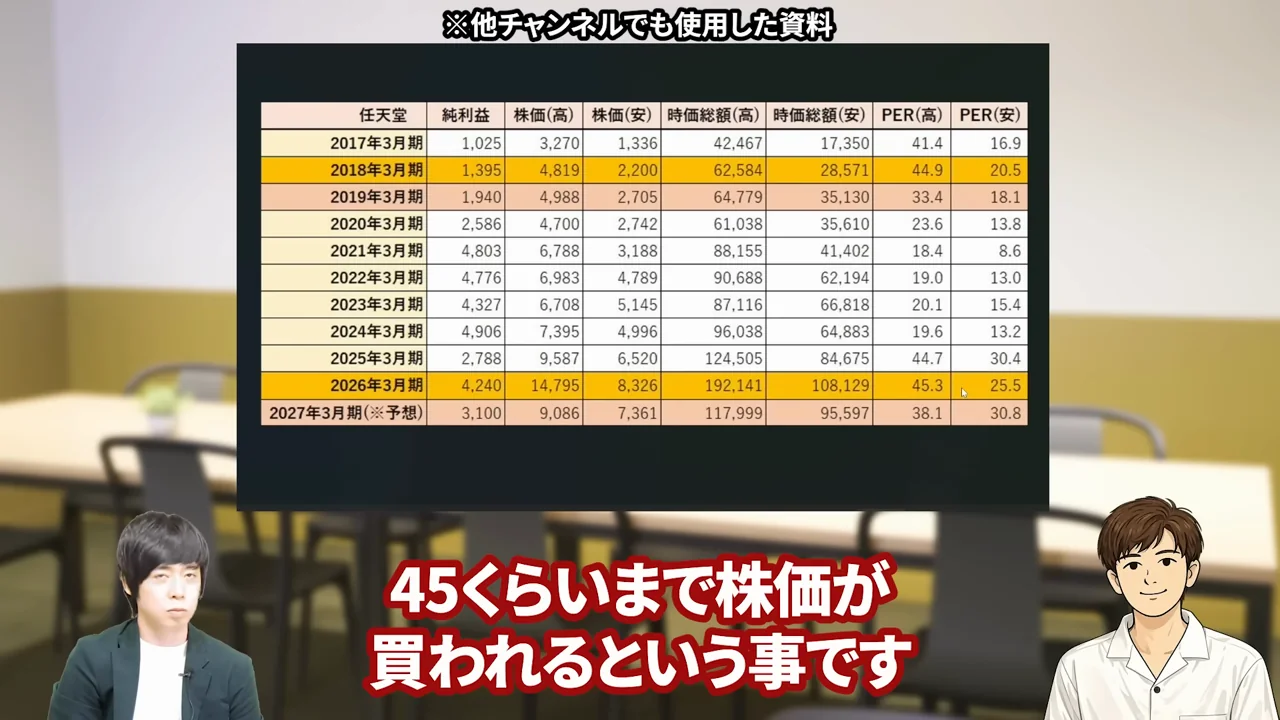
任天堂株は2サイクル続けてPER45倍前後で天井をつけている(44.9倍→45.3倍)
ゆずさんは、各年度の純利益と、その年の最高値・最安値を並べて、株価がいちばん高い時にPERで何倍まで買われるのかを計算していました。
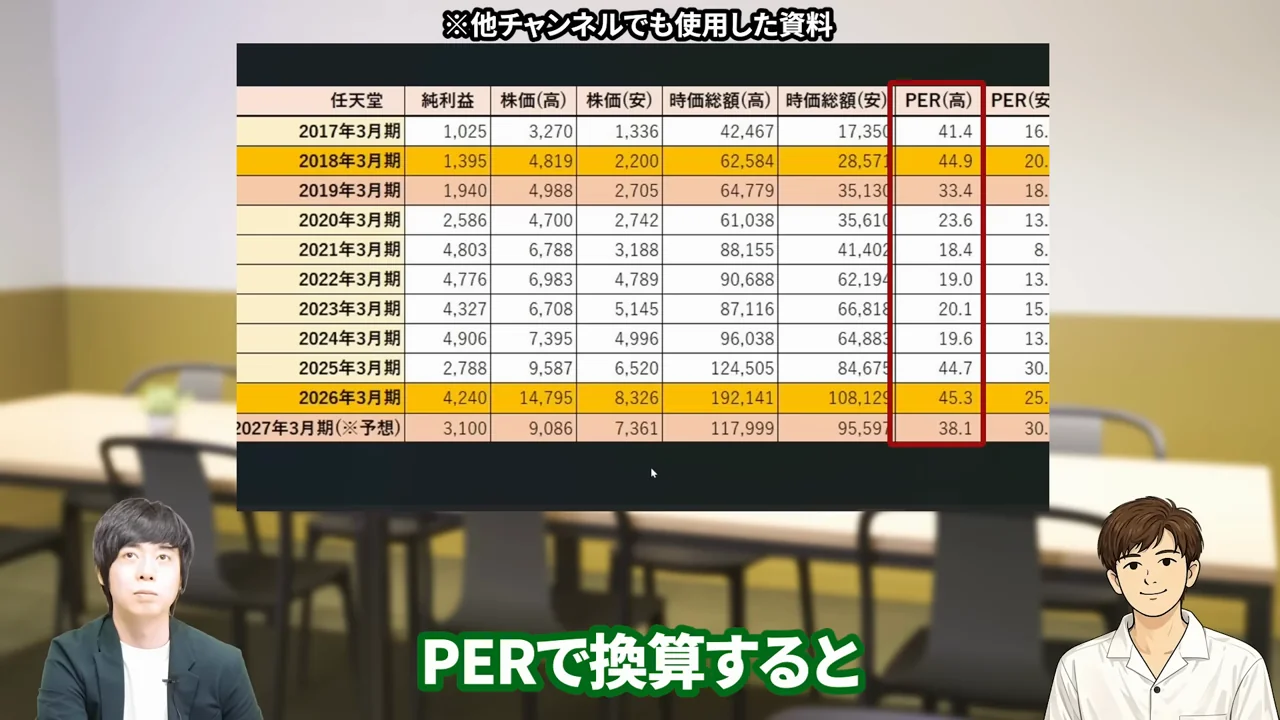
結果はこうです。
- 初代Switchの1年目(2018年3月期)── 高値時のPERは44.9倍
- Switch 2の1年目、株価14,795円時 ── 実績ベースのPERは45.3倍
2サイクル続けて、PER45倍前後が天井になっているわけですね。
ちなみに初代Switchが出る前の2017年3月期は、PER16.9倍から41倍のレンジで動いていました。

ゆずさんはこの45倍という水準について「よく考えたら結構高い。任天堂のビジネスはハードが8年サイクルでリセットされてしまうし、Wii Uのように成功しないサイクルもある。それでも5サイクル・6サイクル分を織り込むくらいまで買われている」と話していました。
この目安があると、次の後継機が出るとき——ゆずさんの見立てでは2033年から2034年頃——にも、高値の予想がつけやすくなります。

※PERは会社が公表している数値ではなく、ゆずさんが発行済株式総数ベースで算出した参考値です。
任天堂株の2年目は上値を追う期間ではない──モメンタム投資には向かない
投資スタイル別の話も出ました。
1年目に期待で買われてPER45倍まで到達し、そこから株価が半分ほどになって、2年目は低迷する。
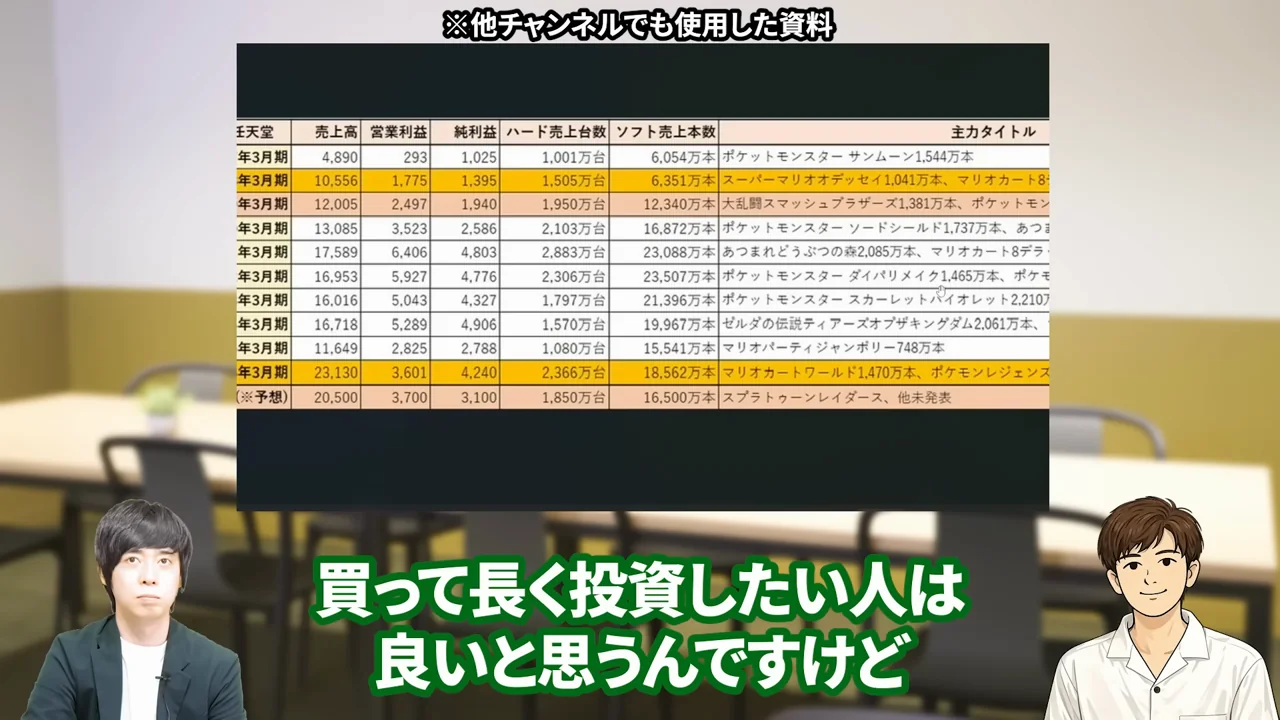
つまり積極的に上値を追うような期間は、基本的に2年目には起きないということです。
最近はモメンタム投資——勢いのある銘柄に乗る手法——が流行っていますが、ゆずさん曰く「その手法の人には、2年目の任天堂はあまり向いていない」。
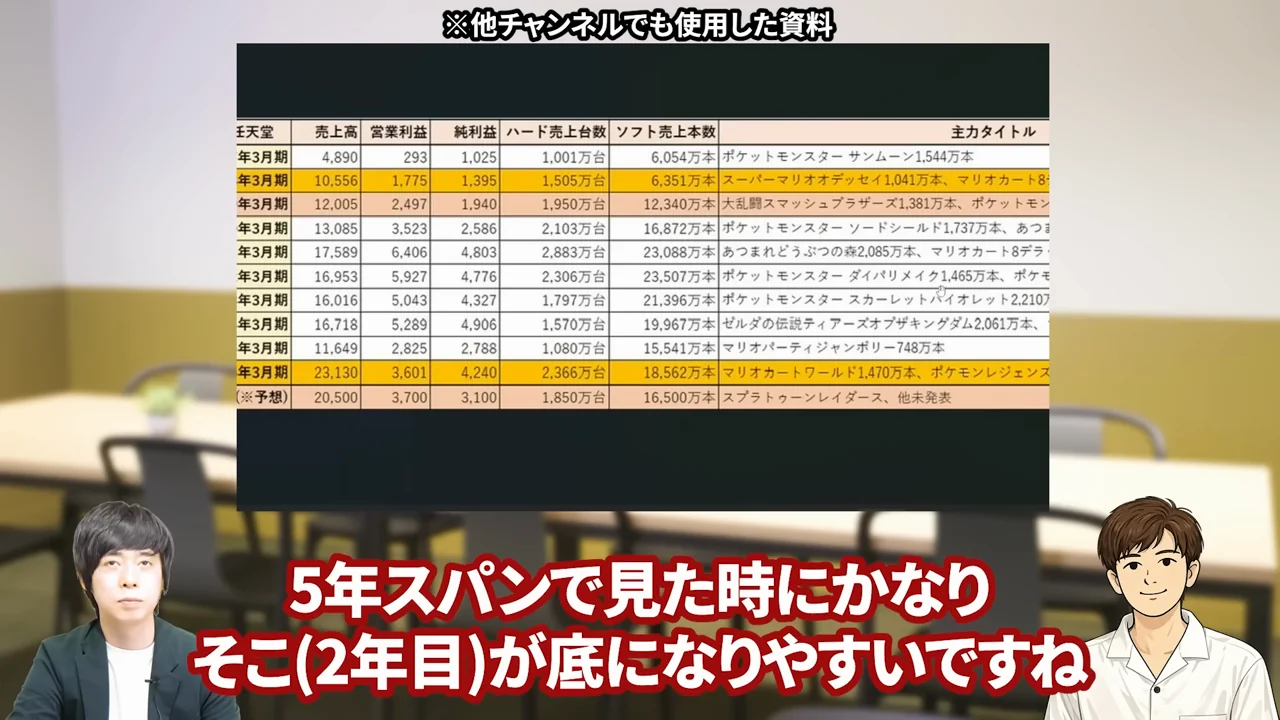
逆に、腰を据えて長く保有したいという方にとっては、話が変わってきます。
任天堂株で大儲けを狙うなら5年目あたりが底になりやすい
ではいつが仕込みどきなのか。
ゆずさんの見立てでは、サイクルの5年度あたりが底になりやすいとのことでした。
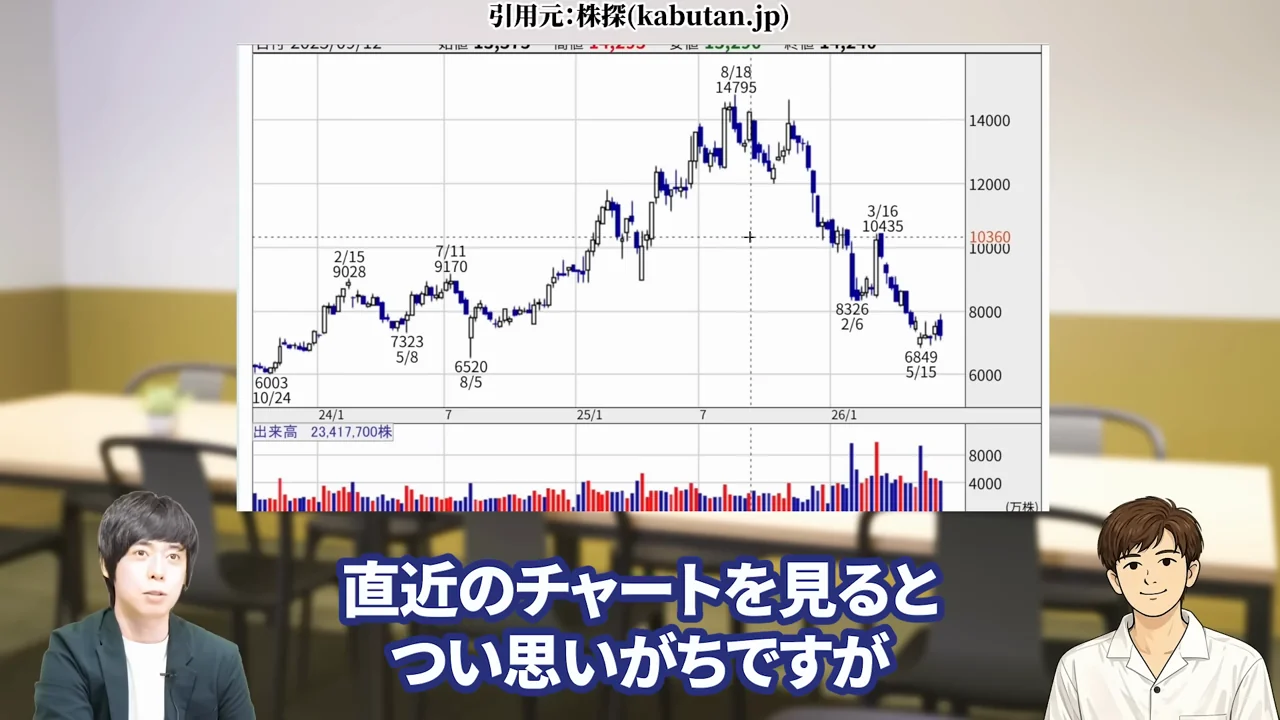
そこから次のサイクルまで上がっていく形になるので、長期で見ればチャンスではある、と。
3年目・4年目には大型タイトルとともに利益の水準が上がってきますから、その手前で仕込めるかどうか、という話ですね。
ただ、これはあくまで過去のサイクルから逆算した見方です。実際にその通りに動く保証はありませんので、投資判断はご自身の責任でお願いします。
任天堂株が14,795円を抜くには、前世代を上回る純利益が必要
最後に、上値についてです。
今回の高値14,795円を抜いていくためには、ゆずさん曰く業績がついてこないといけない。
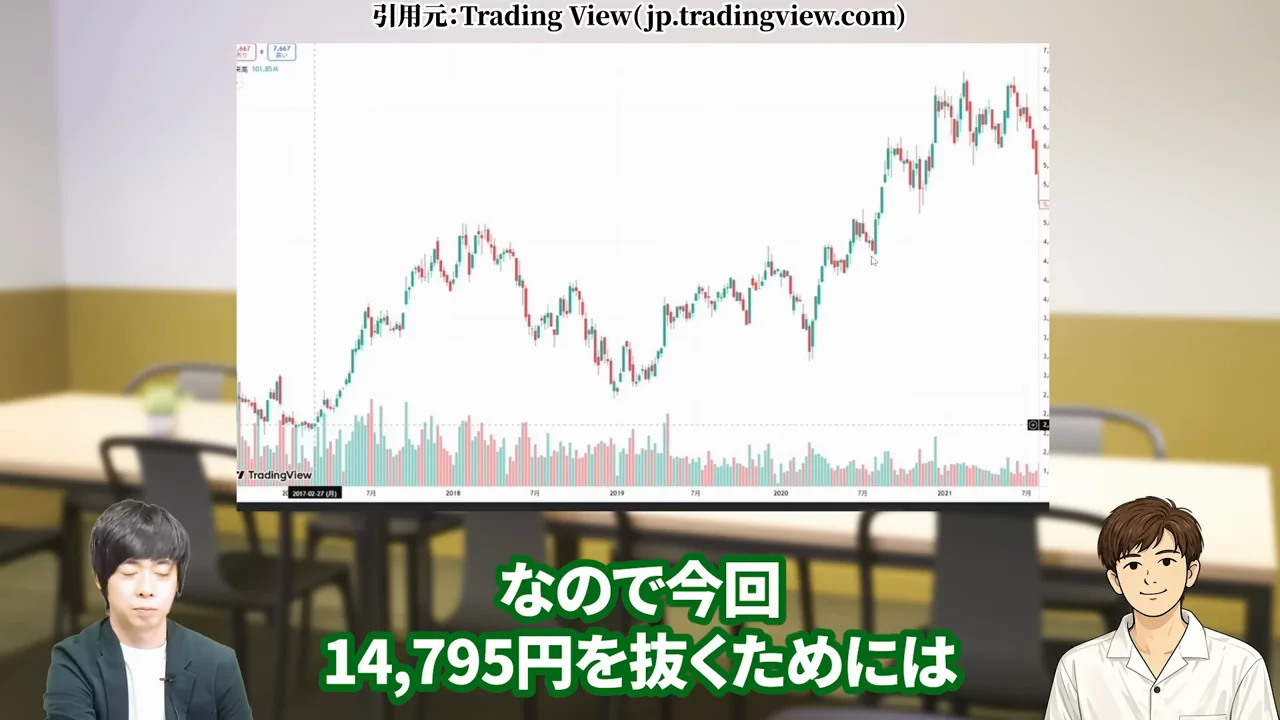
より具体的には、前の世代のハードよりも1つ上の純利益を出せるようにならないと、株価としては上に行かないという見方でした。
逆に、もし3年目・4年目になっても2年目の減益傾向が変わらず、「Nintendo Switch 2は最終的に利益を生まないハードになってしまった」と分かったときは、株価は停滞し続けるかもしれない。その時は見立てが悪かったと思うしかない、とも話していました。
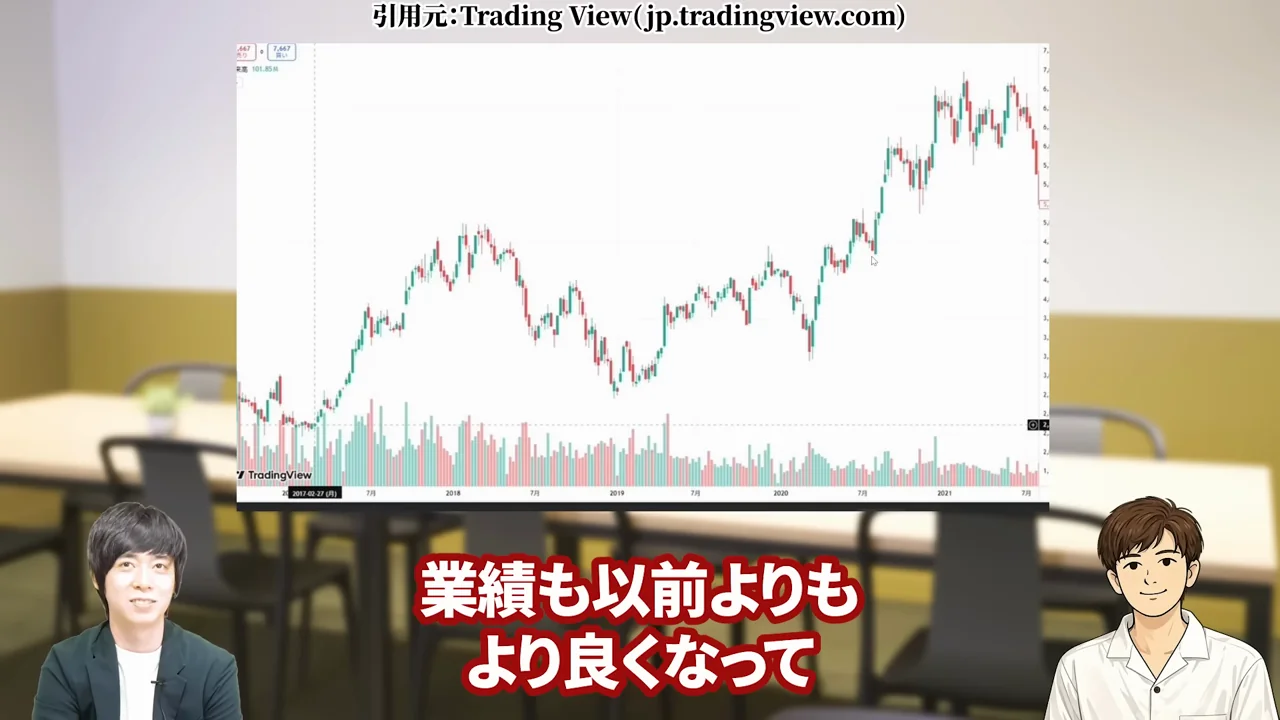
心配してもしょうがないので、最終的には業績が以前よりも良くなって株価も高値を超えてくる——そういう想定で投資しておくしかないのかな、というのがゆずさんのアドバイスです。
任天堂は2027年に何が起きる?PS6とエンタメETF(586A)【2026年下半期(26年最新)】
ここからは、任天堂だけでなくコンテンツ株全体の話になります。
ゆずさんが「27年に爆発します」と話していた、その根拠を見ていきます。
任天堂の追い風になるソニーのPS6は2027年11月が想定──主力が動くとコンテンツ株全体が連れ高になる
ゲームハード製造サイクル株は、任天堂だけではありません。ソニーも同じです。
ソニーのゲームビジネスのサイクルは7年周期。前回のPlayStation 5は2020年11月に発売されています。
そのサイクル通りにいけば、次のPlayStation 6は2027年11月頃になる、というのがゆずさんの見立てです。

PlayStation 5は大成功していますから、次のハードへの期待で株価が上がってくることが予想されます。
そしてソニーのような主力銘柄が上がると、コンテンツ・エンタメ系は当然のように盛り上がる。全部が上がってくる、と。
※PlayStation 6の発売時期は公式に発表されたものではなく、過去のサイクルから逆算したゆずさんの予想です。
任天堂もサイクル3年目に入る──材料が重なるタイミング
そしてその2027年に、任天堂側でも動きがあります。
サイクルで言えば3年目。先ほど見たとおり、ポケモンのようなキラータイトルが出てくる年です。
ソニーにも材料がありまくるし、任天堂も良いタイミングに来る。環境が全部揃っている——だから2027年に爆発する、というのがゆずさんの読みでした。
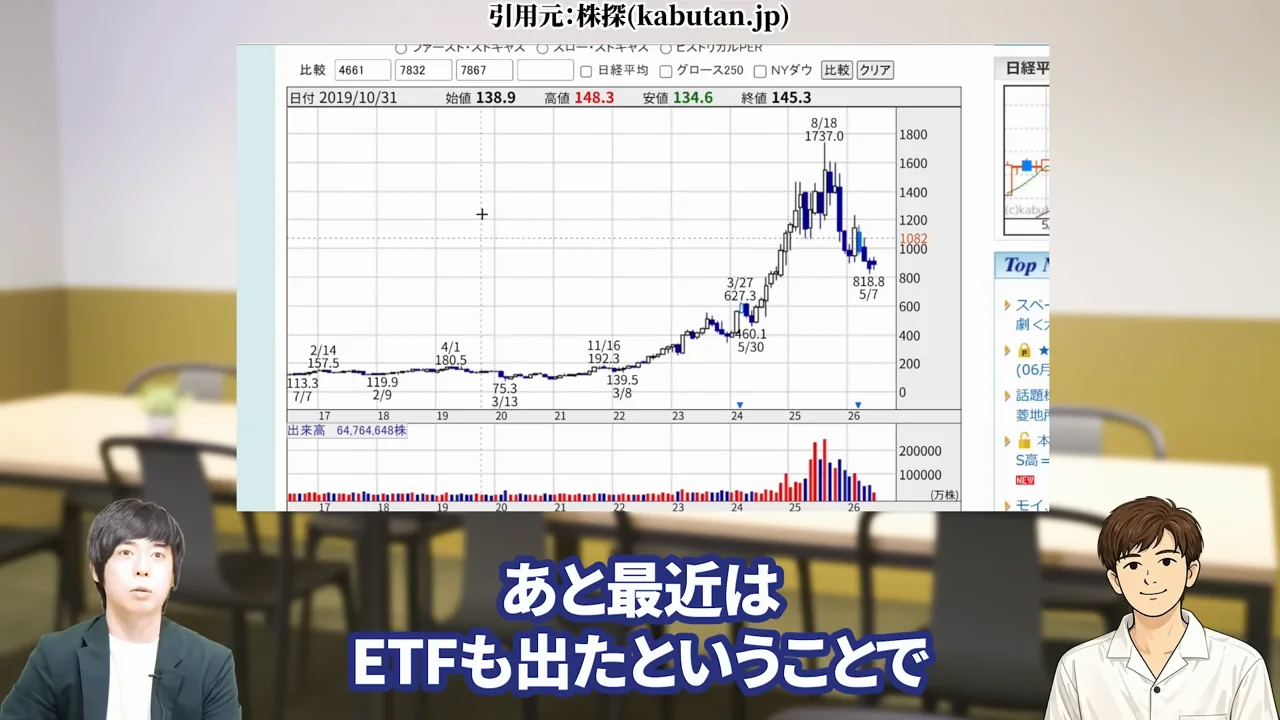
任天堂を2番目に組み入れる日経エンタメ・コンテンツ株ETF(586A)が2026年6月に上場
もう1つ、ゆずさんが注目していたのがETFです。
NEXT FUNDS 日経エンタメ・コンテンツ株指数連動型上場投信(銘柄コード586A)が、2026年6月9日に東証へ新規上場しました。
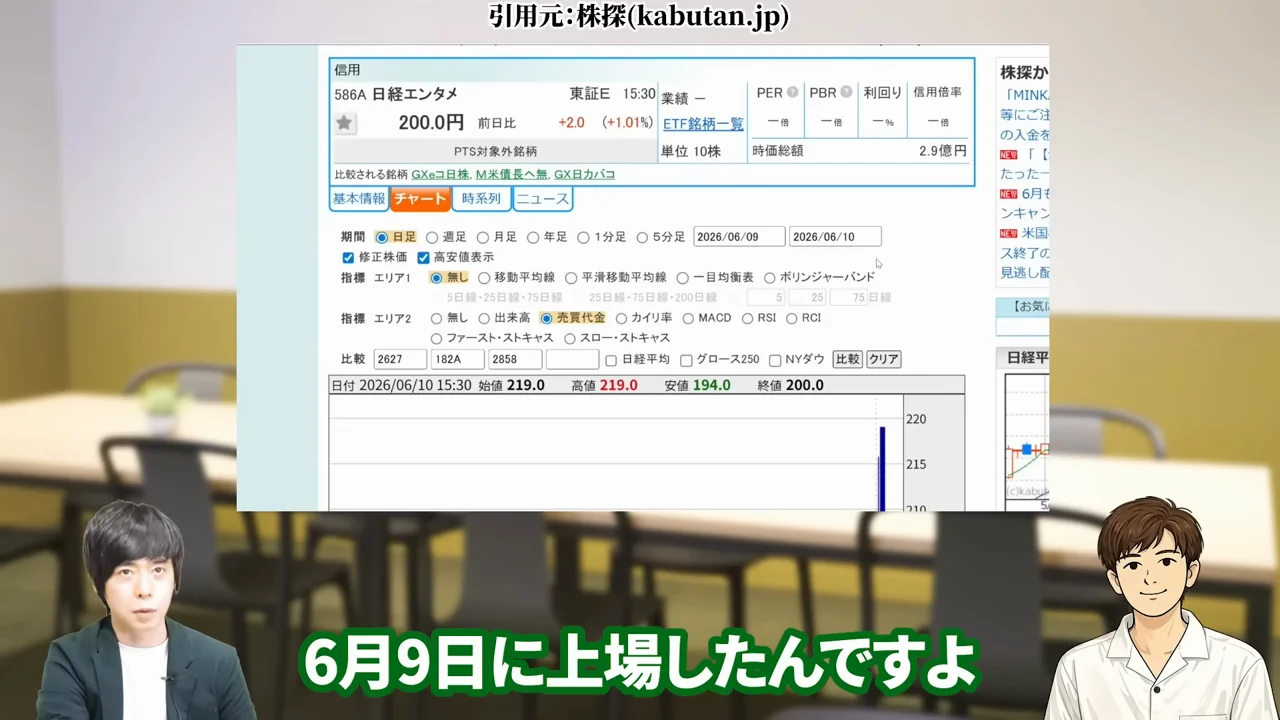
東証に上場するエンタメ・コンテンツ関連銘柄のうち、時価総額上位20社で構成されるETFです。時価総額でいちばん大きいのが約20兆円のソニー、2番目が約9兆円の任天堂。ゲーム企業の大手はほぼ全て入っています。

ゆずさんが注目する理由は、こうしたテーマ型の指数連動ETFがこれで3つ目だという点でした。
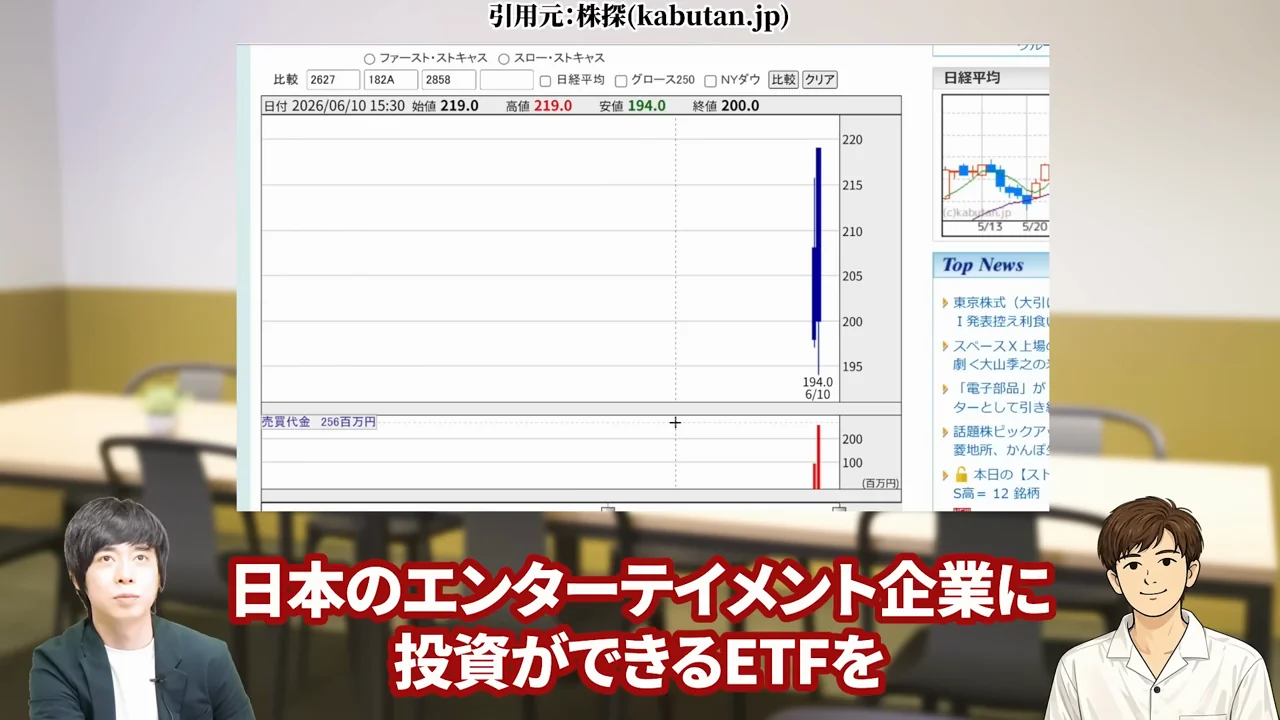
- 1つ目 ── 銀行株のETF。現在まで上昇が続いている
- 2つ目 ── 半導体のETF(2024年)。上場から約1年は横ばいだったが、その後に右肩上がりとなり現在2.5倍
- 3つ目 ── 今回のエンタメ・コンテンツ株ETF
わざわざ運用商品として作るということは、将来性があると見られている証ではないか、というのがゆずさんの読みです。
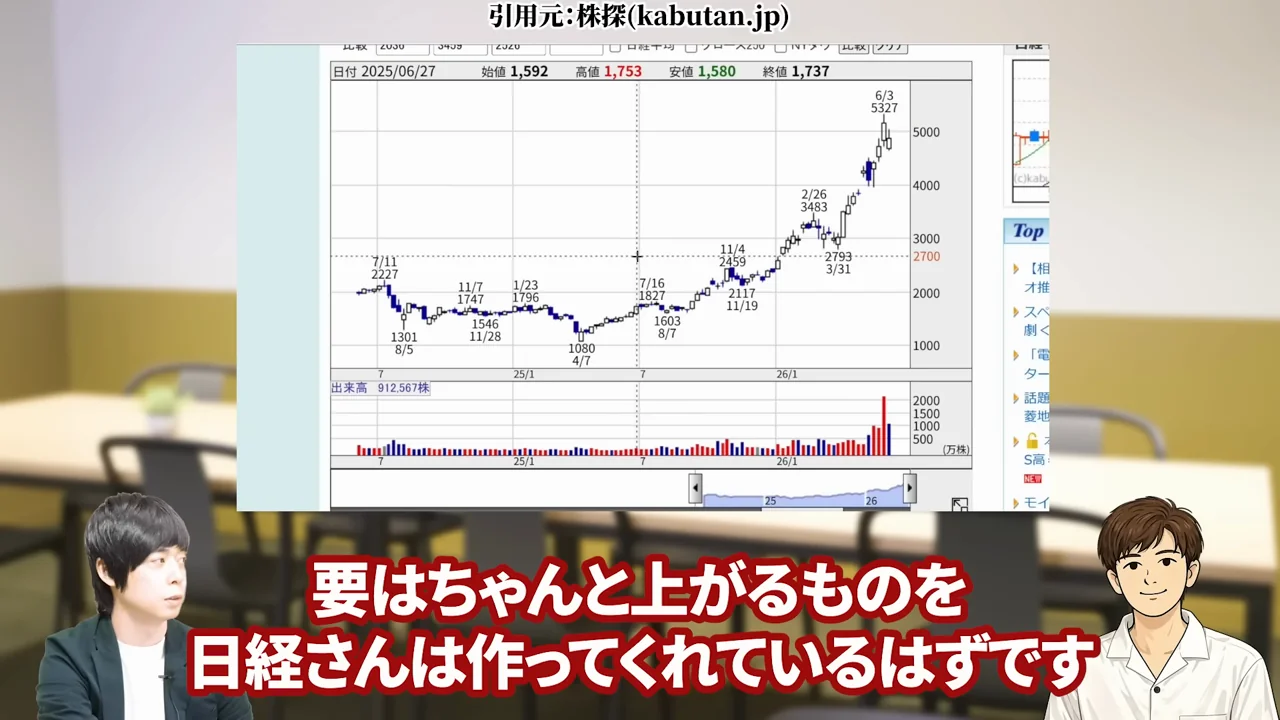
ただし、ここでも慎重な補足がありました。半導体ETFと同じ動きをした場合、最初の1年は横ばいで退屈な値動きになる可能性がある、と。
そしてそれは、まさに任天堂の「2年目は低迷しやすい」という話とリンクしている。1年後くらいにまた盛り上がってくるものを作ってくれている可能性を感じる、と話していました。
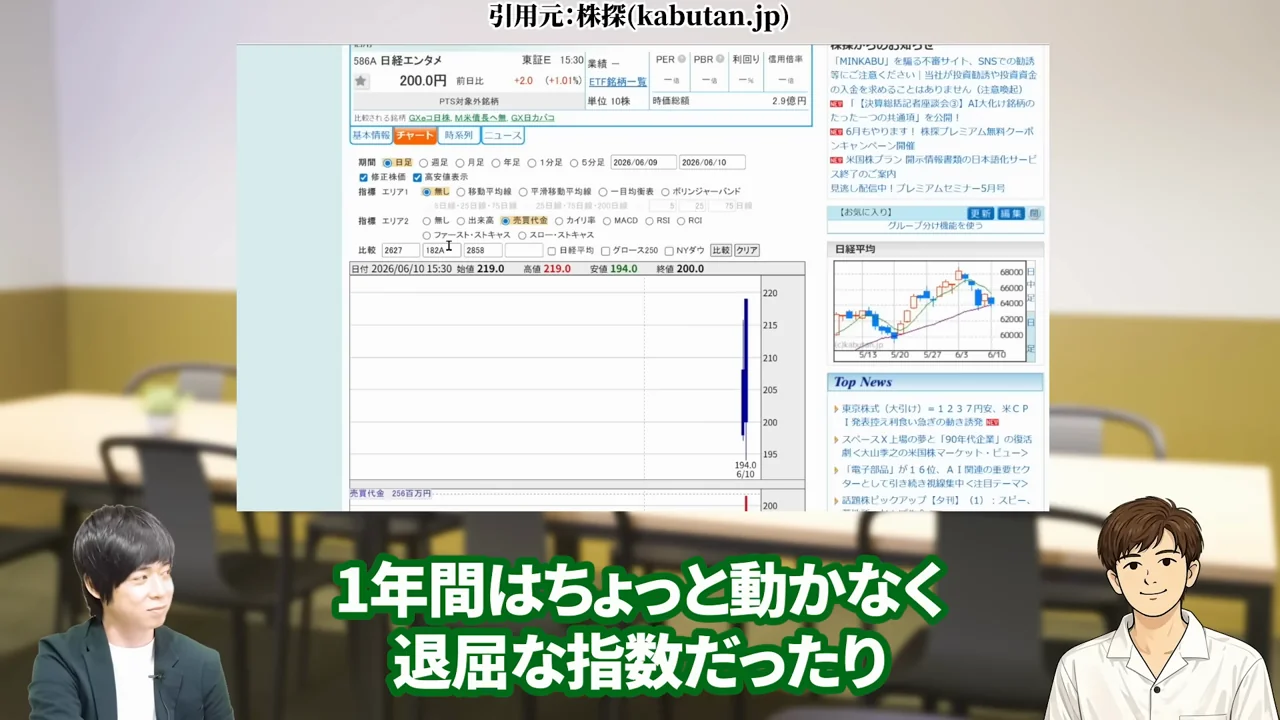
※指数を算出しているのは日本経済新聞社、ETFを運用しているのは野村アセットマネジメントです。
任天堂の「株式売り出し」と「自社株買い」は何だったのか【2026年下半期(26年最新)】
ここで、検索でよく調べられている割に情報が少ない話題を1つ取り上げておきます。
2026年2月に発表された株式の売り出しと自社株買いです。
任天堂の株式売り出しは3,269万株──京都銀行・DeNAなどが保有株を売却
2026年2月27日、任天堂は株式の売り出しを決議したと発表しました。
売り出したのは任天堂自身が発行する新株ではなく、既存の株主が保有している株式です。売り主は野村信託銀行(退職給付信託三菱UFJ銀行口)、京都フィナンシャルグループ傘下の京都銀行、ディー・エヌ・エー、りそなホールディングス傘下のりそな銀行の4社。
売出株数は合計3,269万7,900株。1月末時点の発行済株式(自己株式を除く)の約2.8%にあたります。2月27日の終値8,995円で計算すると、およそ2,940億円規模です。
いわゆる政策保有株の解消の流れですね。近年、銀行を中心に持ち合い株を売却する動きが続いていますが、任天堂もその対象になったということです。
任天堂は同時に1,000億円を上限とする自社株買いも発表した
ただし、売り出しだけではありませんでした。
任天堂は同時に、1,400万株・総額1,000億円を上限とする自社株買いを発表しています。1,400万株は自己株式を除く発行済株式総数の1.20%にあたります。
買付は東証の自己株式立会外買付取引(ToSTNeT-3)を通じて行われ、取得した株式は消却される予定です。
売り出しによって市場に出てくる株式の一部を、会社が自ら買い取って消却する。需給への影響を和らげる狙いがあったと考えられます。
「任天堂 株 売り出し」「任天堂 自社株買い」で検索されている方が増えているのは、この2026年2月の発表が背景にあります。
答え合わせ:任天堂を2026年2月に「10年ぶりの下げ幅」と言った動画から半年【26年最新】
この記事のもとになった動画を、私は2026年2月に公開しています。タイトルは「あの33%暴落した国内最強株、さらに10年ぶりの下げ幅」でした。
あれから半年。当時の見立てがどうだったのかを、正直に振り返っておきます。
2026年2月時点の任天堂への見立て──「コンテンツ株からの資金流出」
当時、私はこう話していました。
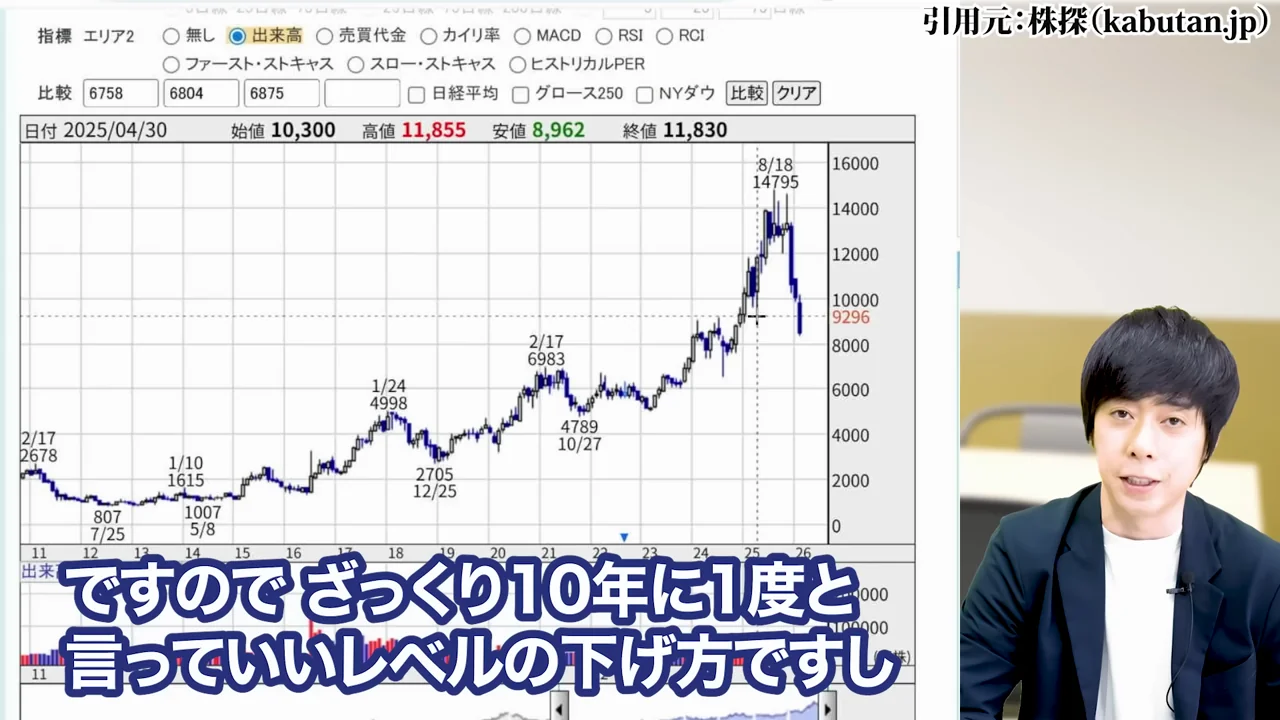
任天堂が高値から40%以上急落するというのは2018年、それからリーマンショックやスマホゲームに押されて赤字転落した2010年代前半まで遡る。ざっくり10年に1度と言っていいレベルの下げ方である、と。
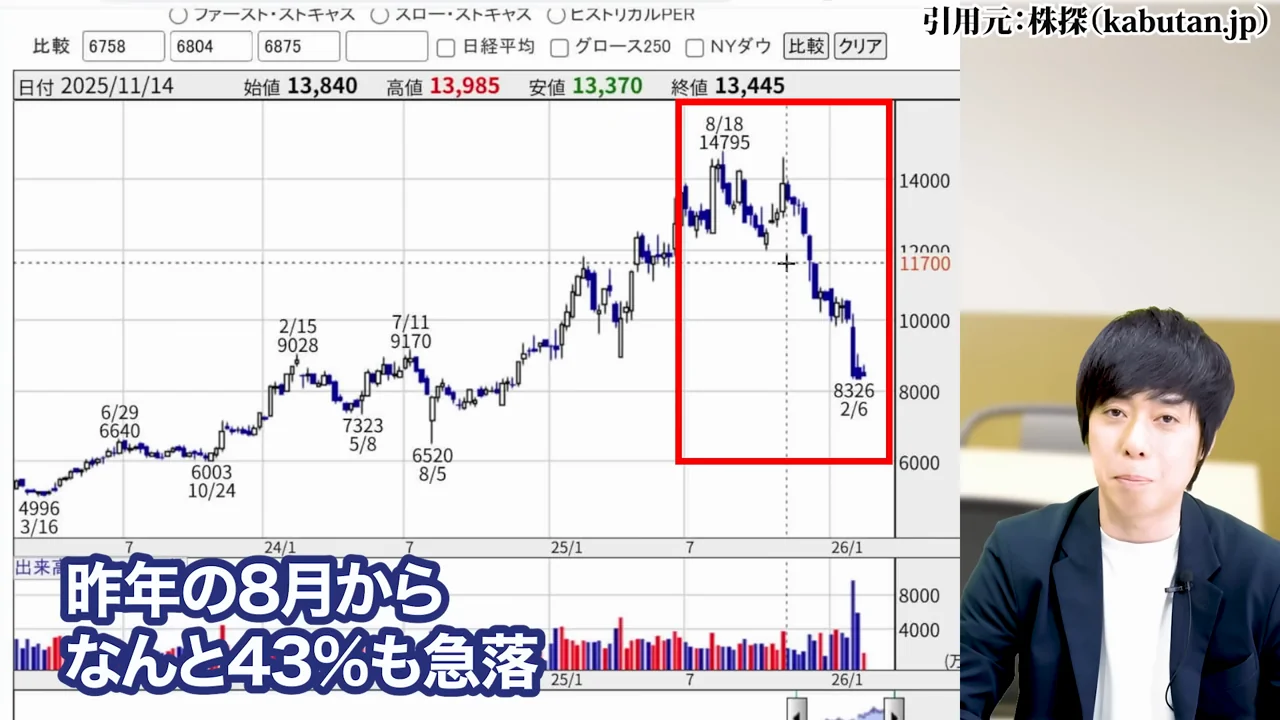
そして下落の原因については、業績や期待とのギャップなど様々な分析があるけれども、全体として見るとコンテンツやエンタメ株からの資金流出と言っていいのではないか、と話しています。
任天堂だけでなくソニーや、海外ではNetflixなどコンテンツ周りの銘柄から資金が抜けていて、今はAIインフラや防衛といった実物産業の株に資金が入ってしまっている——そういう見方でした。
これは今回ゆずさんが指摘された「一緒に買われて、一緒に売られた」という見立てと、ほぼ同じことを言っています。
切り口は違いますが、個別要因ではなくセクター全体の資金の流れで説明できる、という点で一致していました。
任天堂の8,400円という目安と、その後の株価
もう1つ、当時の動画では具体的な株価にも触れていました。
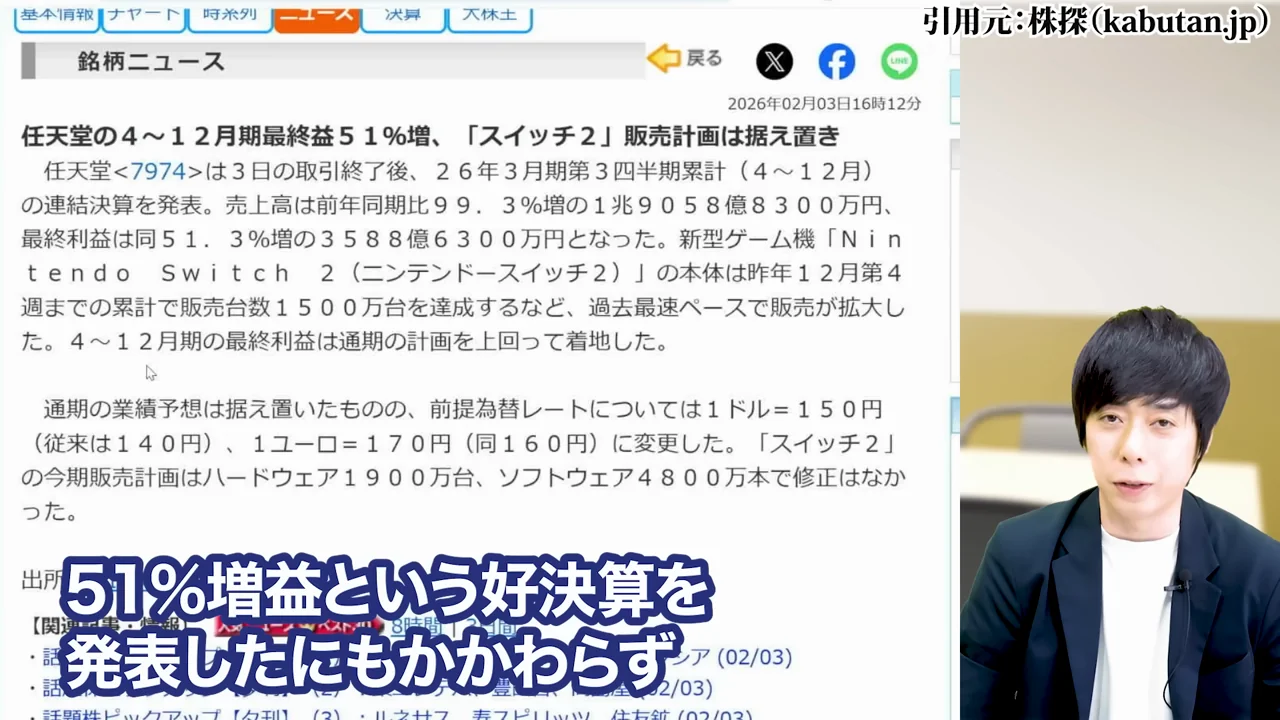
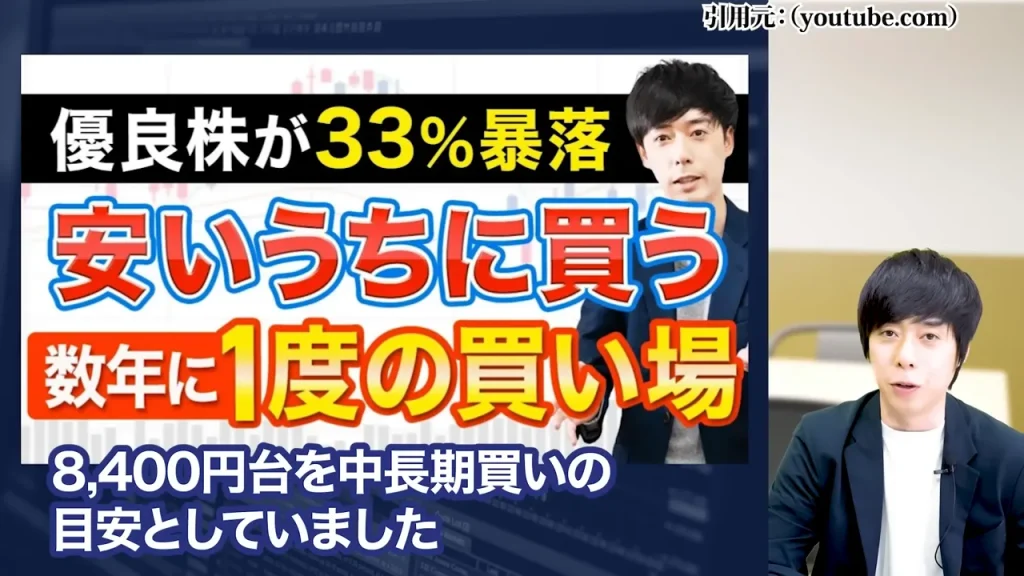
2026年1月21日に任天堂を取り上げた際、8,400円台を中長期の目安としていたこと。そして2月の時点でちょうどその株価まで到達していたことです。
結論から言えば、株価はそこで下げ止まりませんでした。
2026年5月には6,800円台まで下落しています。目安としていた8,400円から、さらに2割ほど下げたわけです。
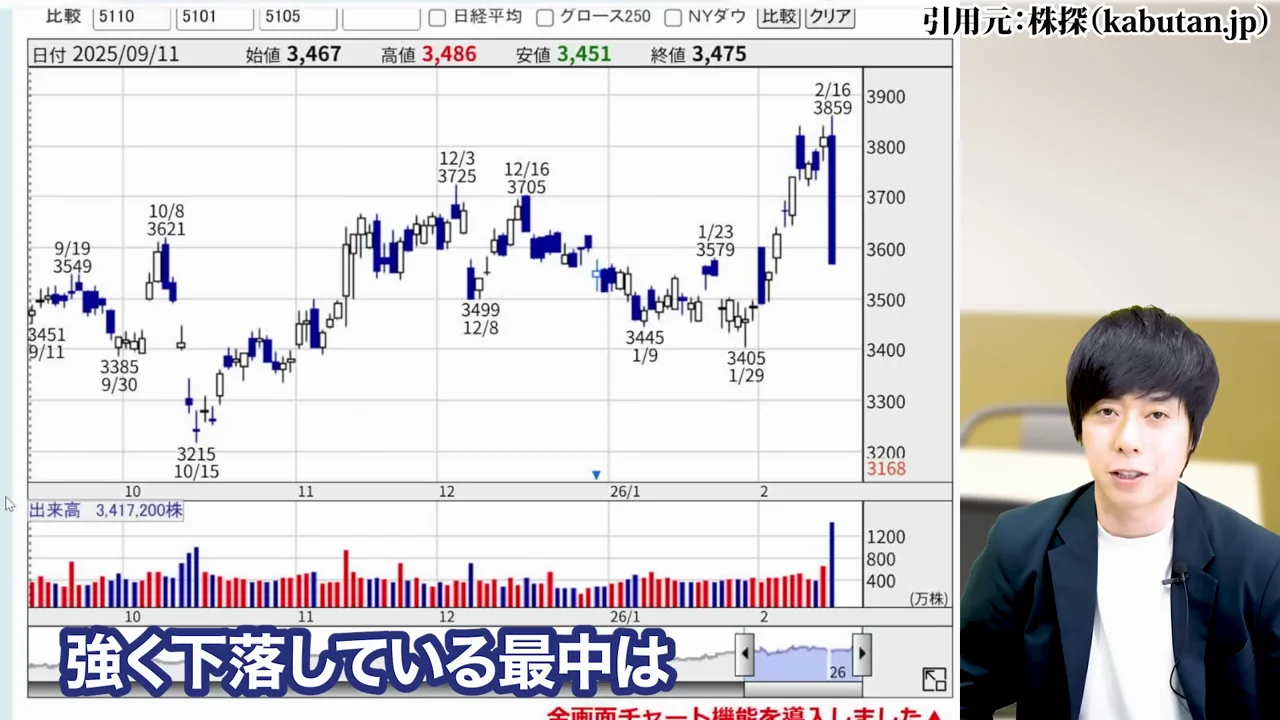
当時の動画でも「落ちるナイフは掴むなと言われるように、強く下落している最中はその後さらに下を突き破って安値を更新したり、株価が回復するまでに時間がかかるケースがある」と注意していましたが、実際にその通りになりました。
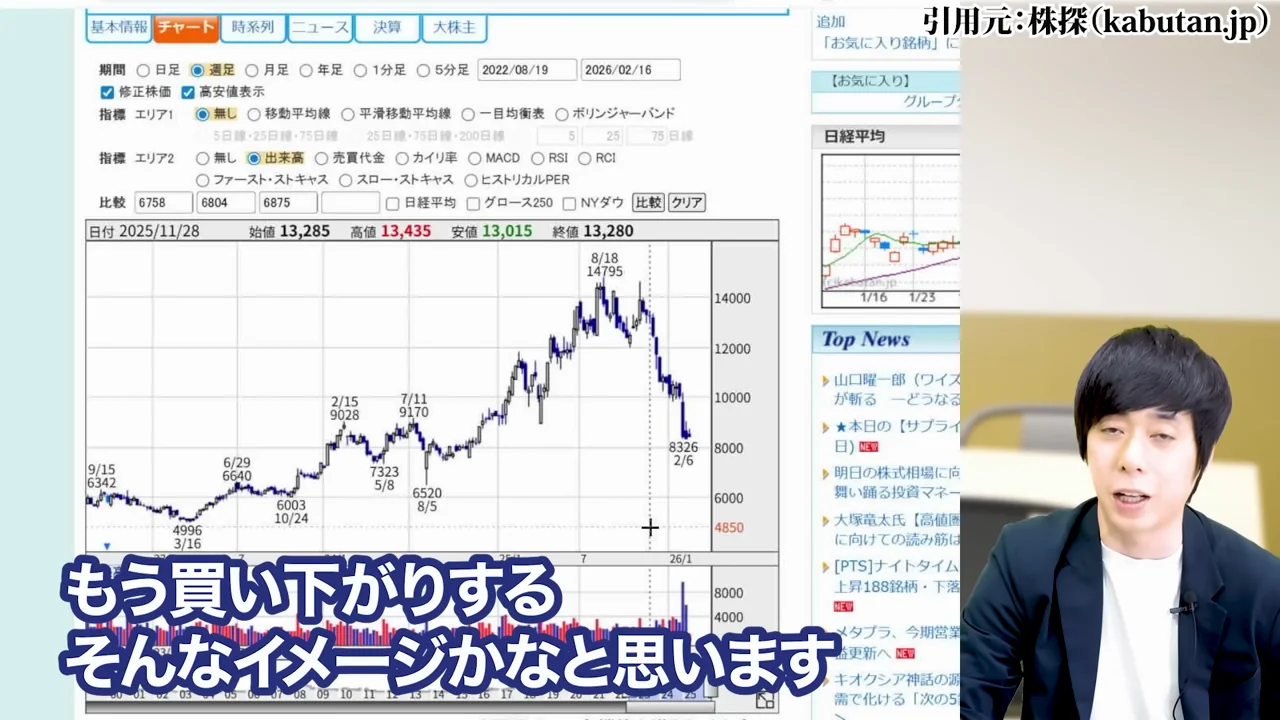
だからこそ当時も「打診買いをして、もう一段下げるなら買い下がりする」という買い方をおすすめしていたわけですが、この点は率直に、目安の置き方が早かったと言えます。
任天堂のメモリ価格・AI懸念についての当時の見方
もう1点、補足しておきたいことがあります。
当時の動画でも、メモリ価格の急上昇とAIによるコンテンツ競争の激化は懸念として紹介していました。
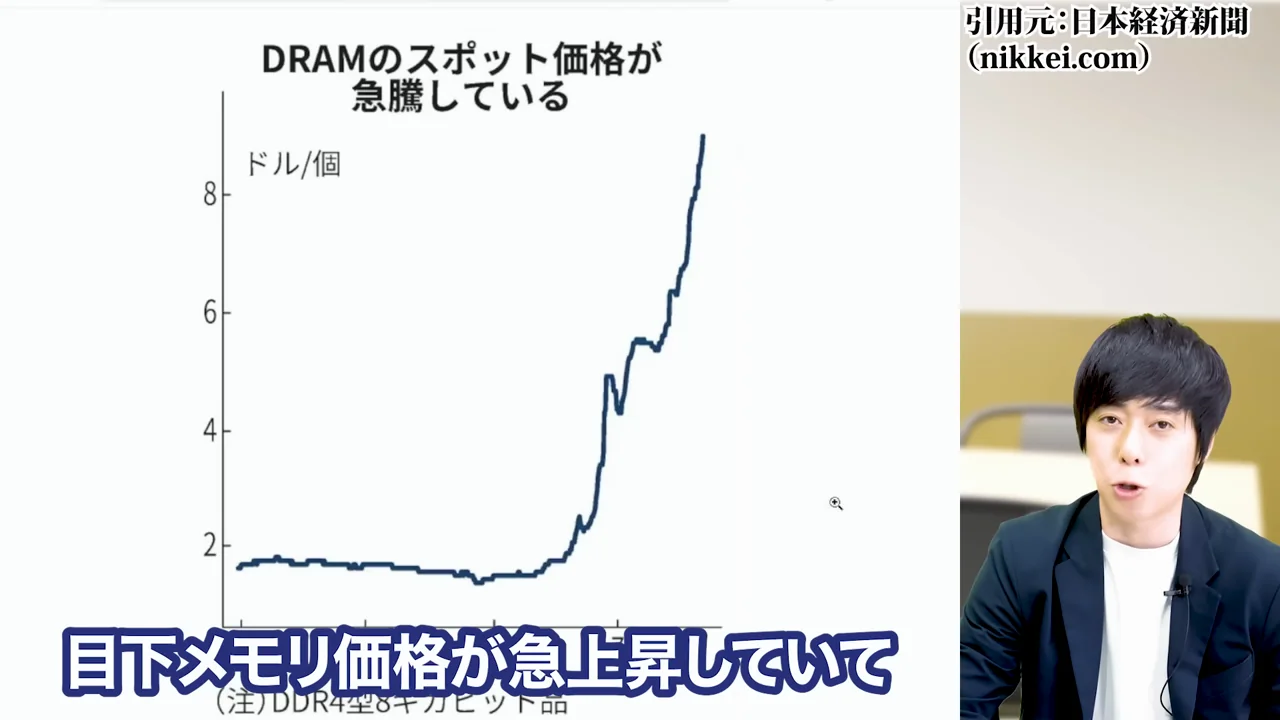
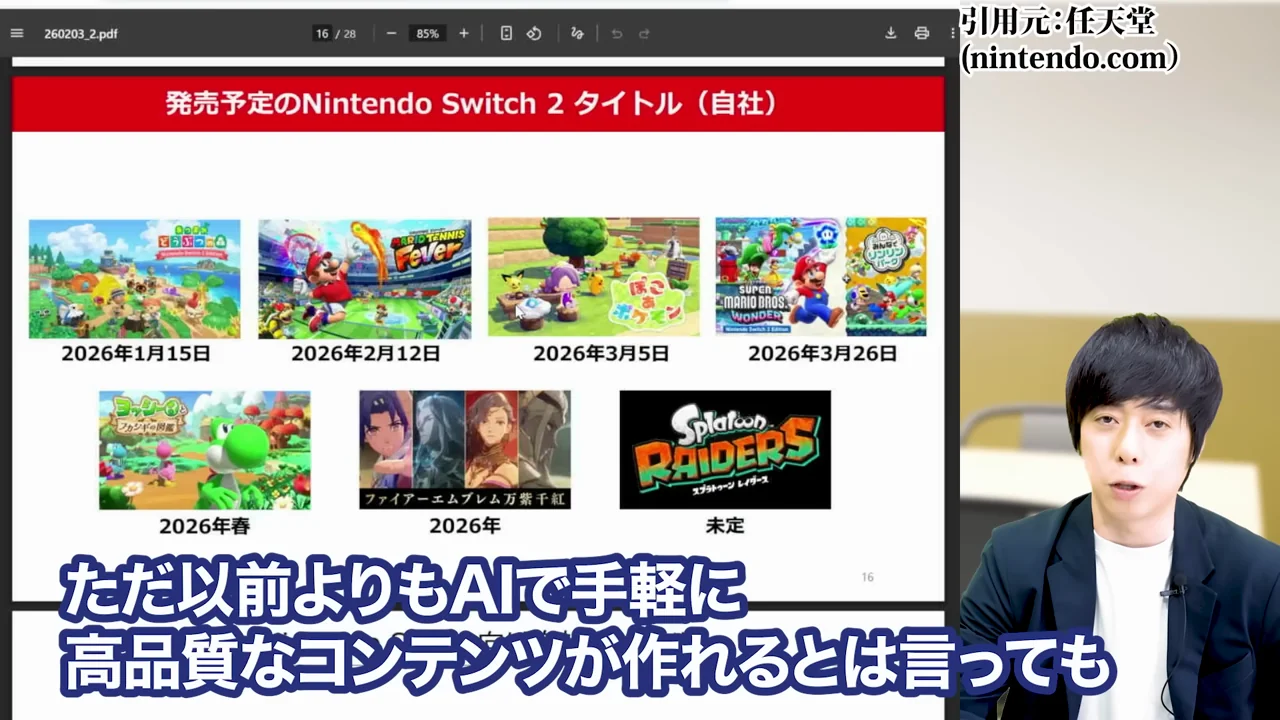
ただし私自身の見方としては、AIで手軽に良質なコンテンツが作れると言っても、このレベルのゲームを何億人に供給することはできない、メモリ価格についても半年以上言われ続けており青天井ということもないだろう——つまりそこまで考えなくていい、と話していました。
ゆずさんの「下がった後に付けられた理由」という指摘は、これをさらに踏み込んだ形になります。
懸念材料としては存在するけれども、株価の下落を説明する主因ではなかった。半年たって、その見方は補強されたと言えそうです。
ここから先は2026年上半期時点の任天堂の分析です【2026年上半期情報】
ここから下の章は、2026年3月に公開した内容をそのまま残しています。当時の任天堂は高値から43%下落し、第3四半期に51%増益という好決算を出した直後の局面でした。
記載されている株価・下落率・業績見通しは、すべて2026年上半期時点のものです。その後さらに下落が続いていますので、最新の見方は上の章をご覧ください。
当時の分析を消さずに残しているのは、「下落の途中で何をどう見ていたのか」という記録そのものに意味があると考えているからです。
【重大局面】決算で急落した優良日本株、任天堂(7974)の今【2026年上半期情報】
業績発表によって株価に明暗が分かれる決算シーズン。
決算後にストップ高をするような力強い上昇を見せる企業もあれば、1日で10%以上の大陰線を引いて売られまくる企業もあります。
ただ、長期投資をする中でたった3ヶ月の結果である決算の値動きに、揺さぶられすぎてはいけません。
むしろ企業としては超優秀な株が決算後に叩き売られているなら、それは中長期の投資チャンスになりやすいと私は考えています。
決算で急落した優良日本株はいくつかありますが、その内の1つが、7974・任天堂です。
任天堂 株価の現状|昨年8月から43%急落という事実【2026年上半期情報】
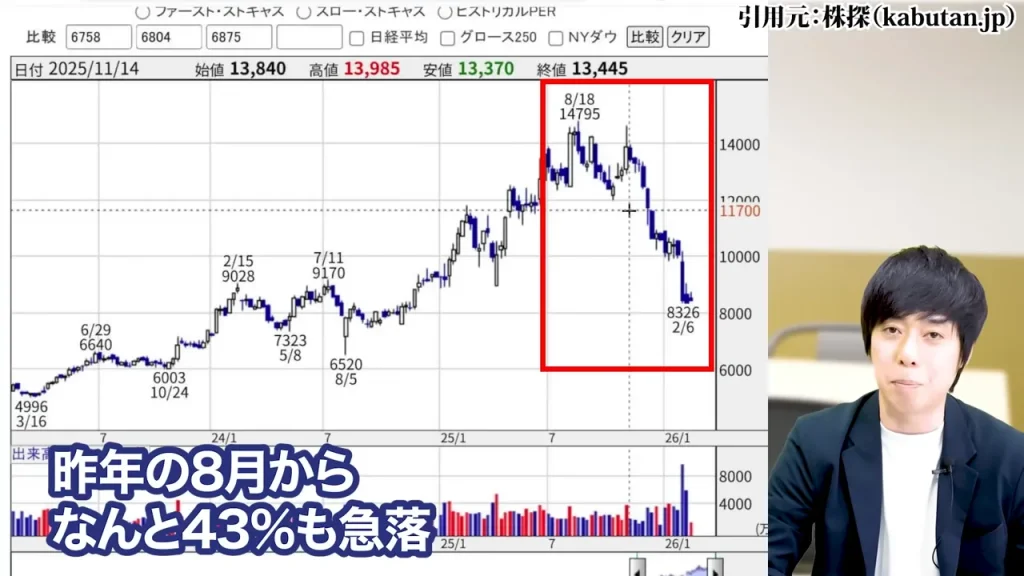
Nintendo Switch 2が過去最高ペースの爆売れで、株価も好調かと思いきや、昨年(2024年)の8月からなんと43%も急落しました。
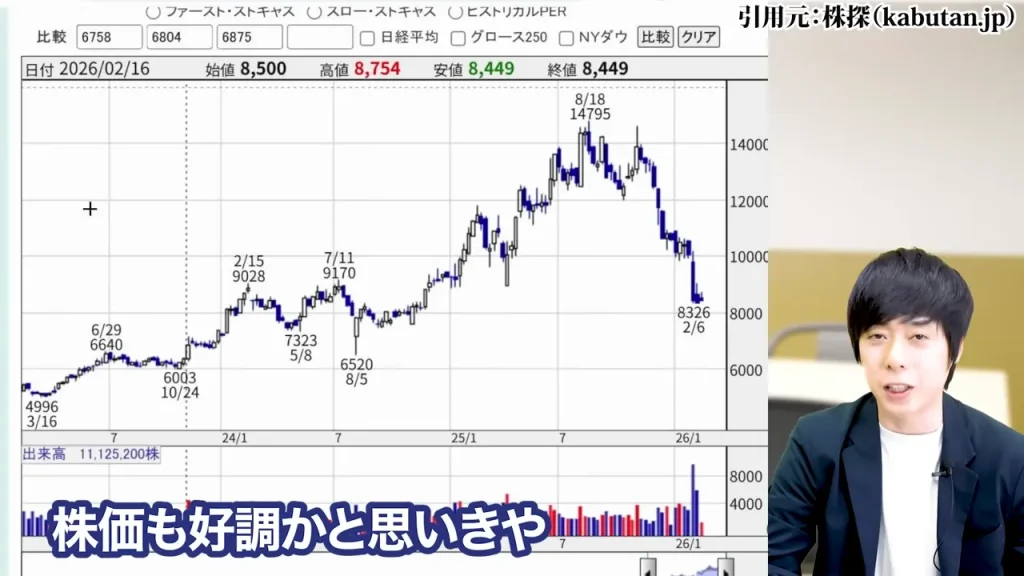
私自身、2025年1月に株価1万円前後のタイミングでYouTubeで取り上げました。
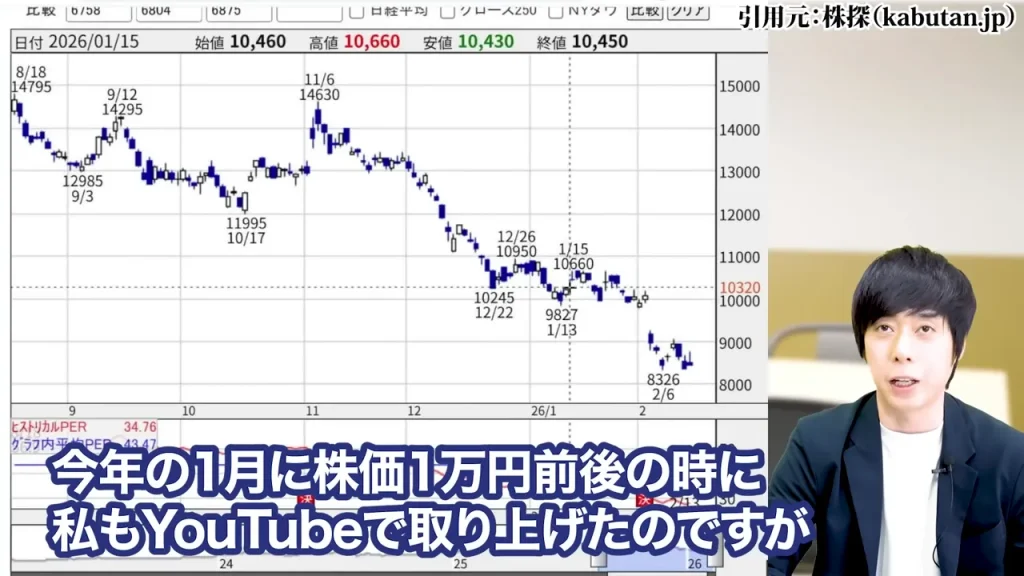
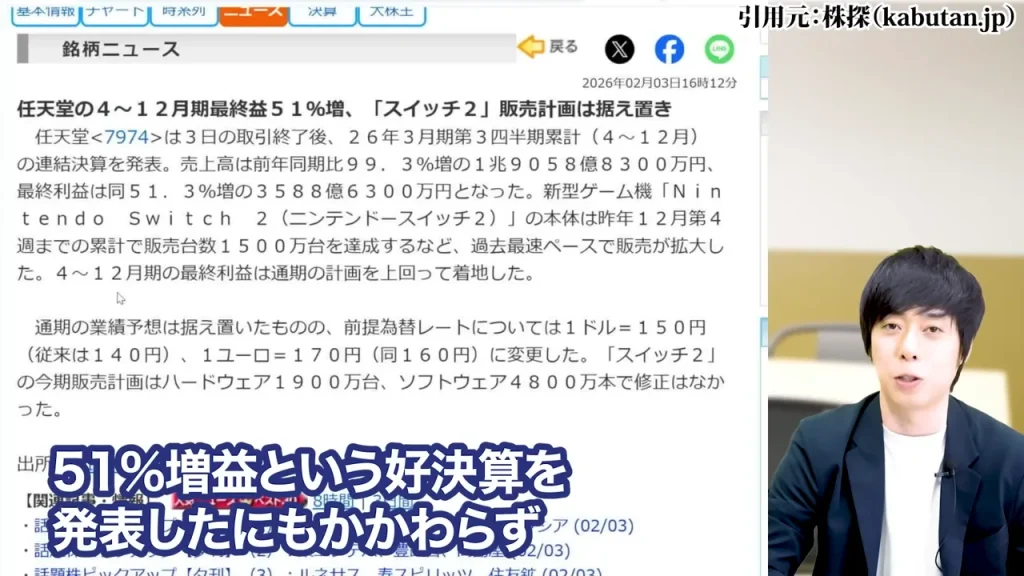
その後も下落が続き、2025年2月3日に第3四半期で51%増益という明確な好決算を発表したにも関わらず、決算翌日は窓を開けて、反発を狙った投資家の期待を打ち砕く展開となりました。
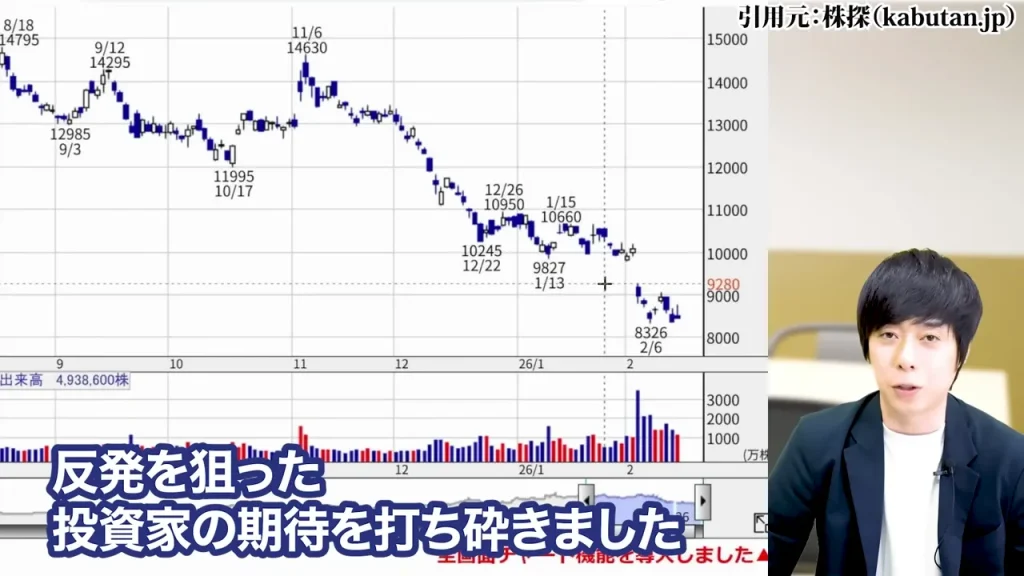
1月21日の動画では8,400円台を中長期買いの目安としていましたが、今まさにその水準まで到達しています。
| 時期 | 出来事 |
|---|---|
| 2024年8月〜 | 高値から43%超の急落開始 |
| 2025年1月(株価約1万円) | 児玉がYouTubeで取り上げ・8,400円台を買い目安と提示 |
| 2025年2月3日 | 第3四半期決算・51%増益の好決算発表 |
| 決算翌日 | 窓開けで下落。反発期待の投資家を裏切る展開に |
| 2025年2月(現在) | 8,400円台に到達。高値から40%超の急落水準 |
任天堂が中長期で高値から40%以上急落するのは、2018年以来、さかのぼればリーマンショック後やスマホゲームに押されて赤字を出した2010年代前半まで遡ります。
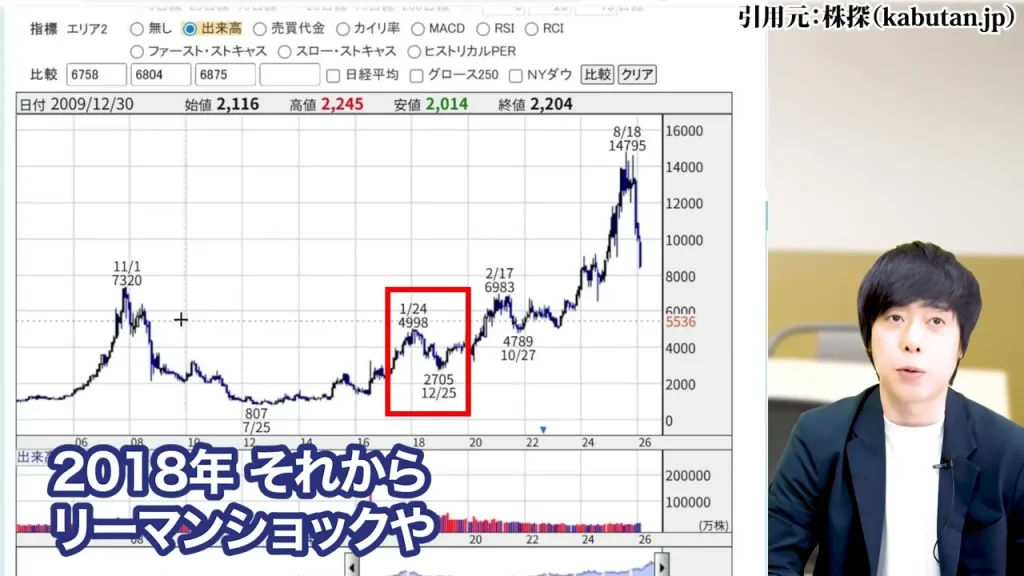
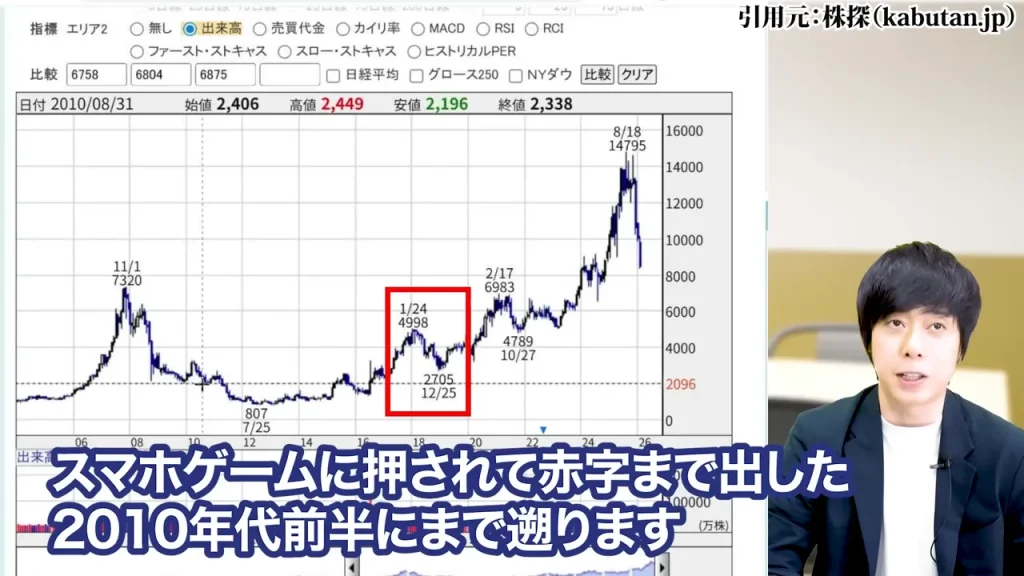
ざっくり言えば、10年に1度と言っていいレベルの下げ幅です。
すでに投資ニュースやYouTube界隈でも相当話題になっている銘柄のひとつですが、だからこそ冷静に本質を見ていく必要があると思っています。
任天堂 株価が下落している理由|本当の原因は何か【2026年上半期情報】
業績や期待とのギャップなど、様々な分析が出回っていますが、全体として見るとコンテンツ・エンタメ株からの資金流出と見るのが自然ではないかと私は考えています。
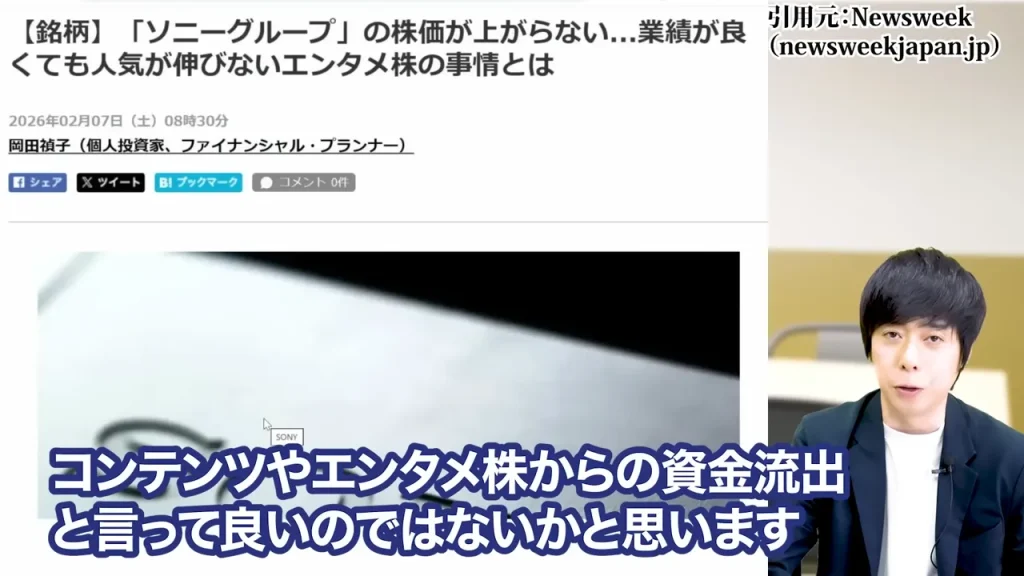
任天堂だけではなく、ソニーも下がっています。海外ではNetflixも同様の動きを見せていました。
実物産業の株に資金が入り、エンタメ・コンテンツ系から資金が抜けているというセクターローテーションが起きているわけです。
ある意味では巡り合わせ上仕方ない部分もあると感じています。
任天堂株の「噂で買って事実で売る」巨大な出尽くし売りの構造
Switch 2が爆売れしているとか、ゲームが面白そうとか、そういった期待は2024年の中頃から株価にすでに織り込まれていました。
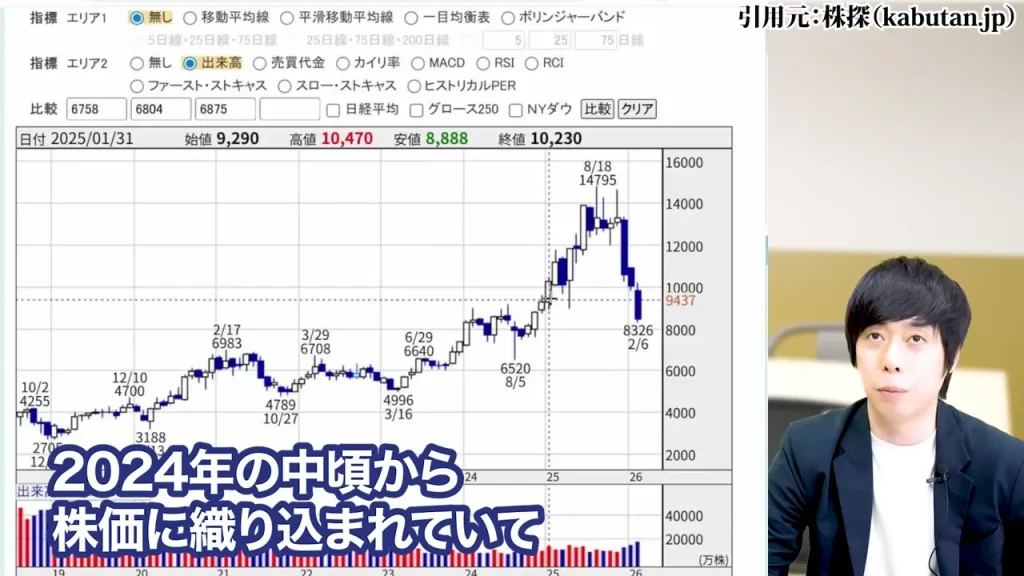
非常に高かった期待に対して、ある意味「予想通りの、驚きのない結果」が出た。
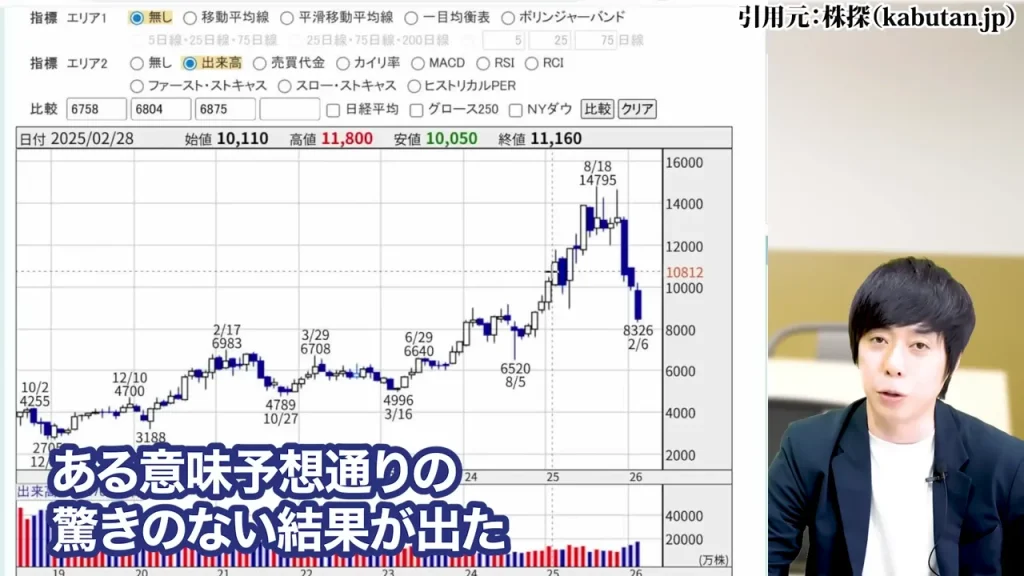
業績は好調でも、Switch 2の販売計画は据え置き。情報の上方修正もなし。
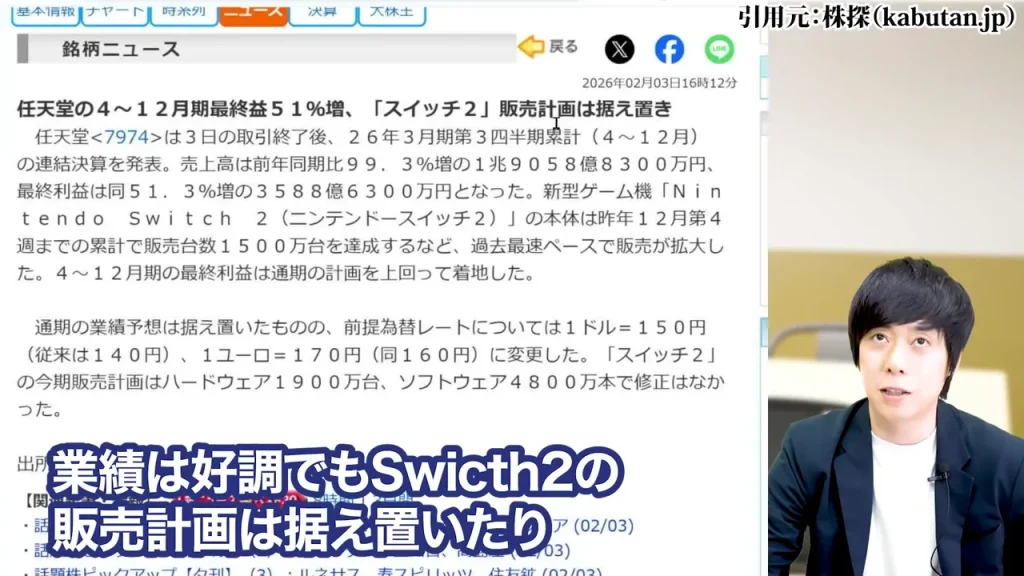
これがまさに「噂で買って事実で売る」という状態であり、時価総額が数兆円単位で動く銘柄での巨大な出尽くし売りになったということです。
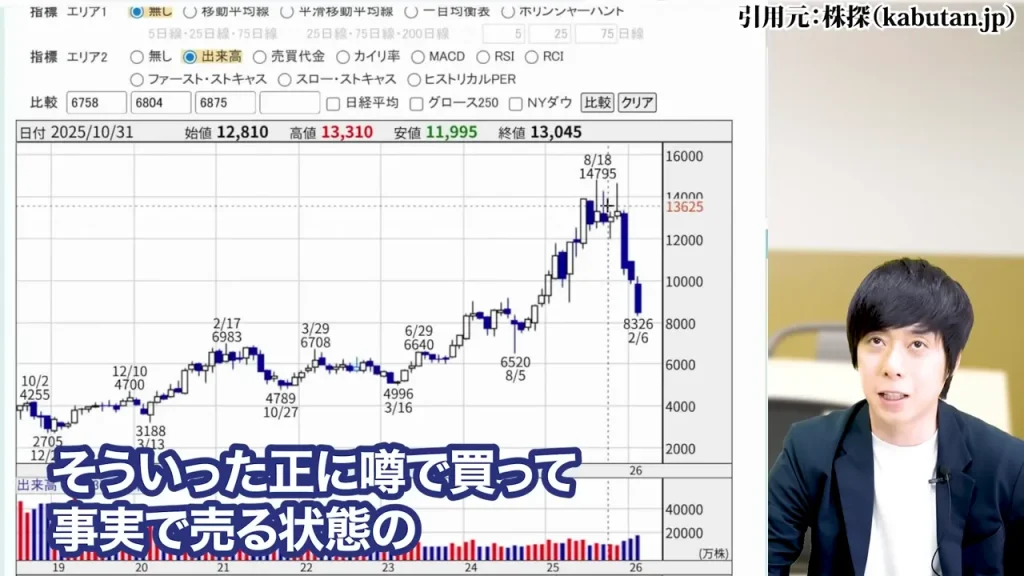
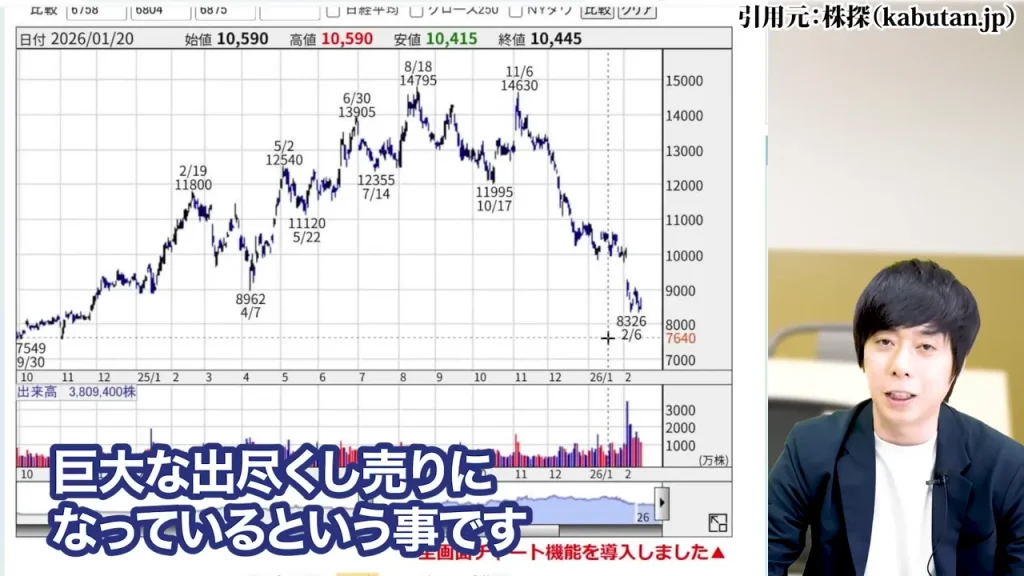
任天堂が好決算でも株価が下落した理由
2025年2月3日の第3四半期決算は、売上高1兆9,058億円(前年同期比99.3%増)、営業利益3,003億円で営業利益率は15.8%増と数字だけ見れば明確な好決算でした。
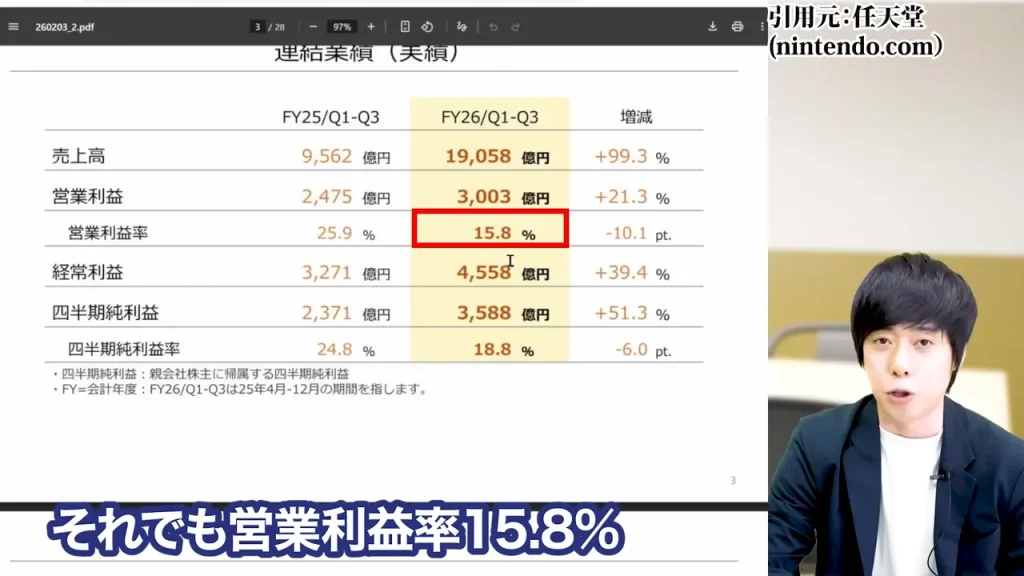
それでも翌日の株価は下落しました。市場がすでに「それ以上」を期待していた、という証拠でもあります。
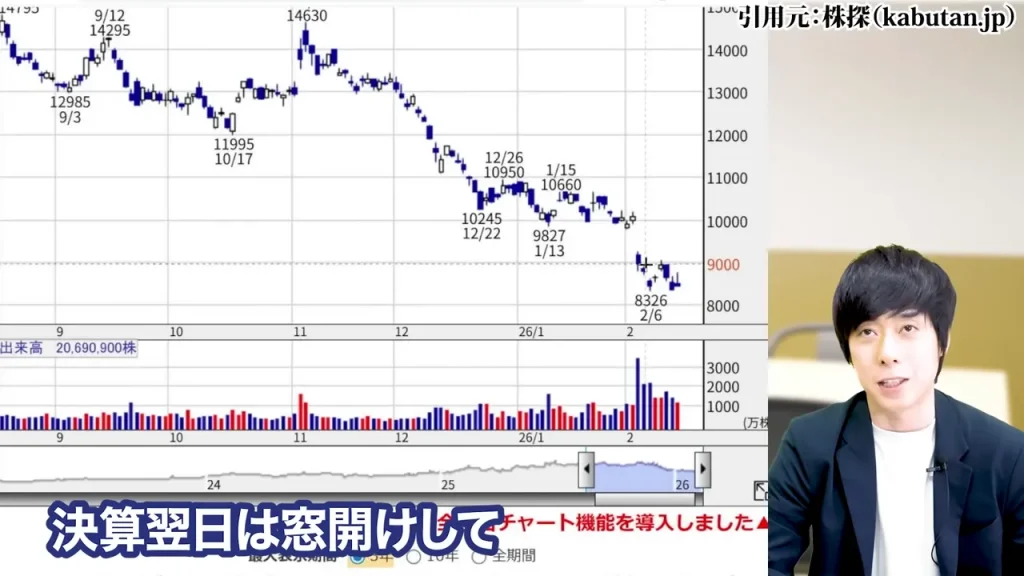
いかに2024年中頃からの期待値が異常に高かったかを示す出来事と言えるでしょう。
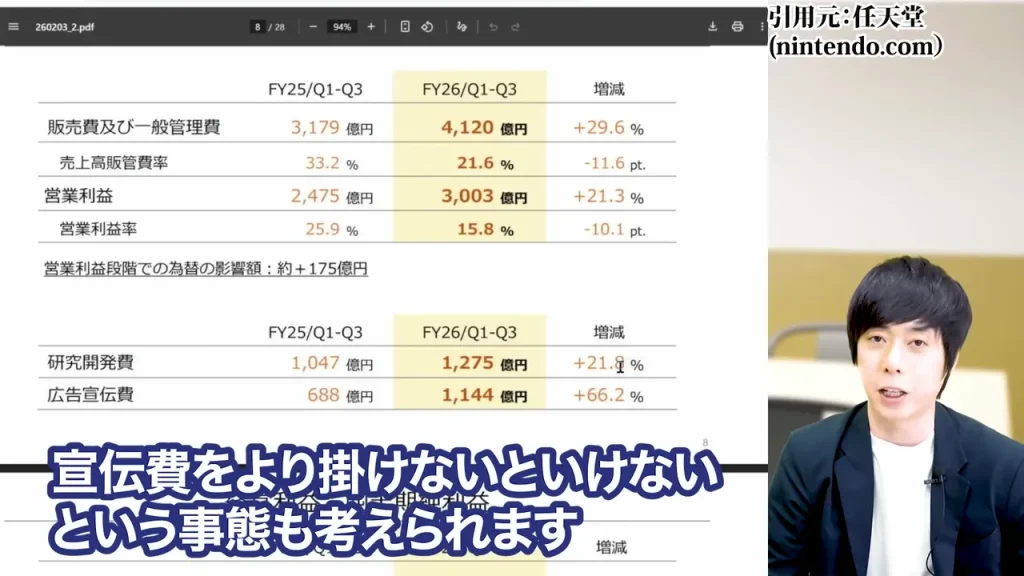
任天堂の広告宣伝費66%増という見落とせないコスト増
Switch 2のプロモーション影響もあり、広告宣伝費は前年比66%増となっています。
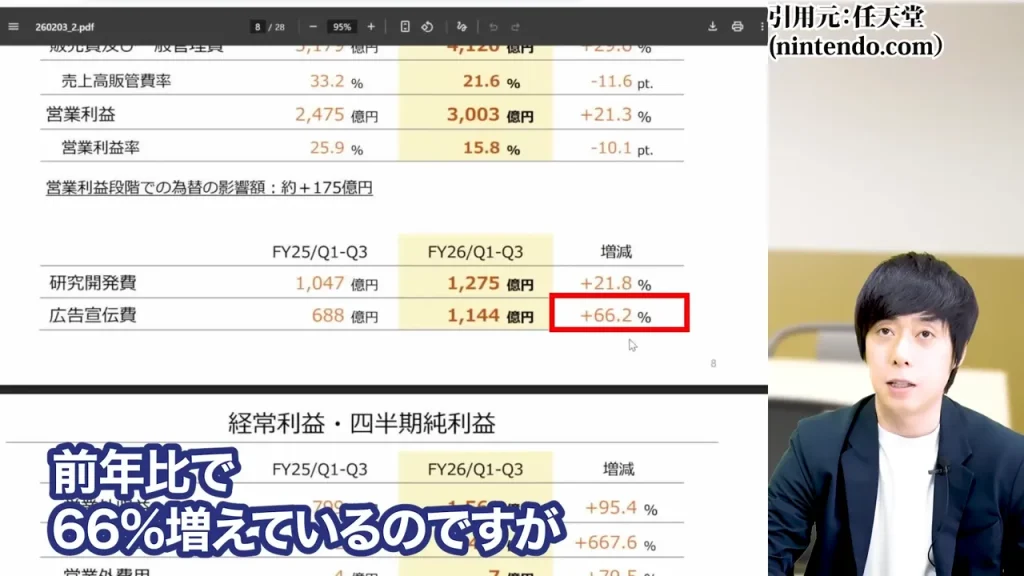
さらにもし、後述するメモリ価格の問題でハード本体を値上げせざるを得なくなった場合、それでも何とか売るためにさらに宣伝費を積み増す必要が出てくる可能性も考えられます。
任天堂のメモリ価格の急上昇リスク
ハードウェアの主要部品であるメモリ価格が急上昇しており、収益を圧迫するのではないかという懸念が続いています。
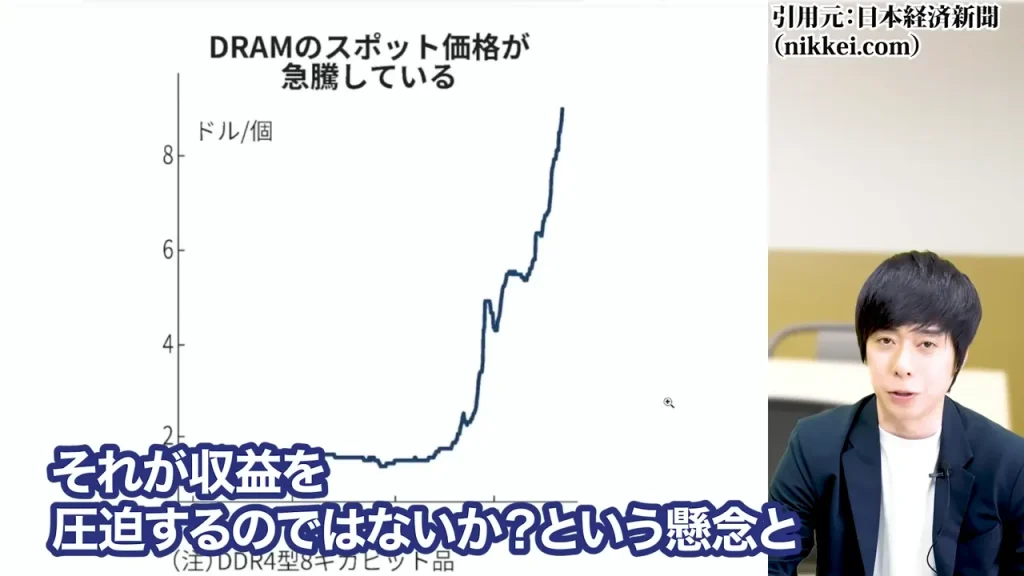
ただ、この話はすでに半年以上言われ続けています。
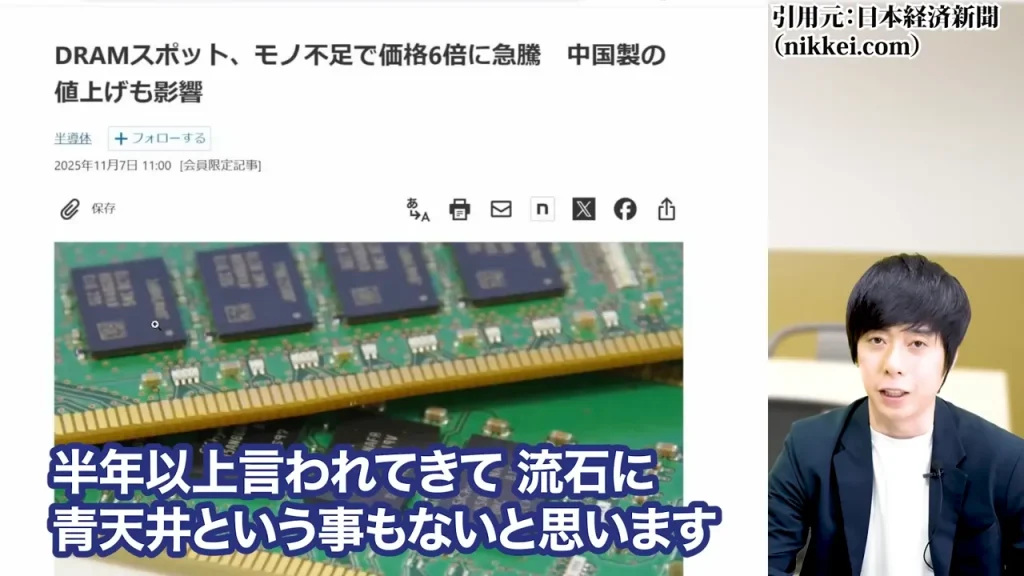
さすがに青天井で上がり続けるということはないと私は見ていますし、そういう意味ではハードのコスト高でIPが力を失うといったことは、それほど心配しなくて良いのではないかとも思っています。
任天堂へのAIによるコンテンツ競争激化という懸念
AIの進化で高品質なコンテンツが手軽に作れるようになったことによる競争激化、という懸念もあります。
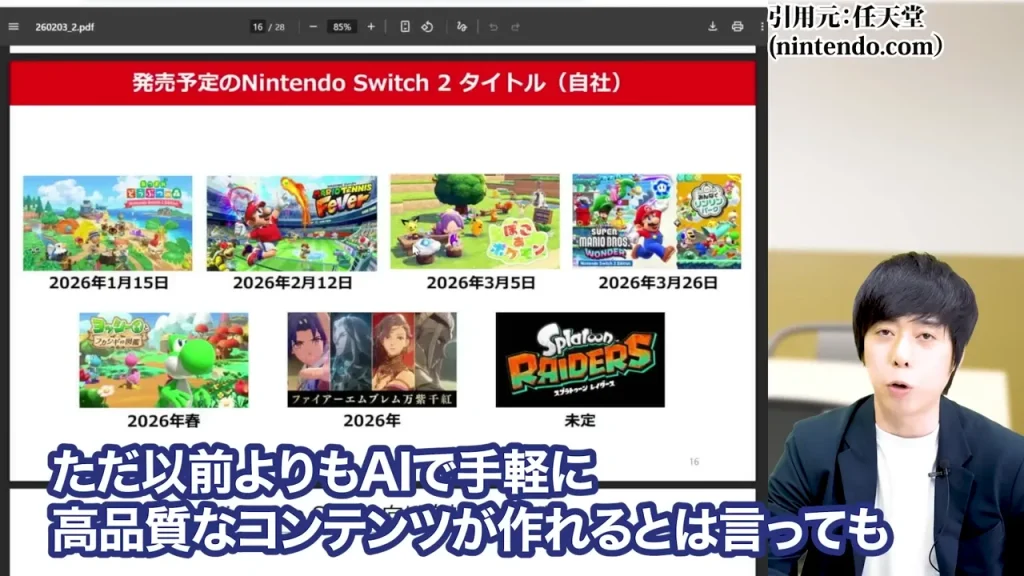
ただ、任天堂レベルのゲームを大量に作って、何万人・何億人単位に供給するというのは、現時点でAIがそこまでできるかというと、さすがにそれは難しいと思っています。
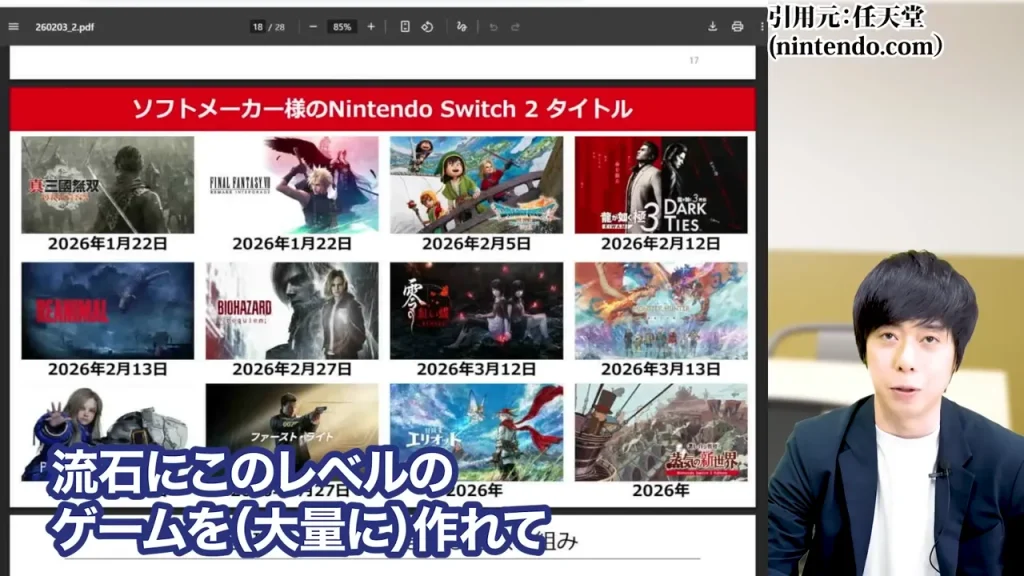
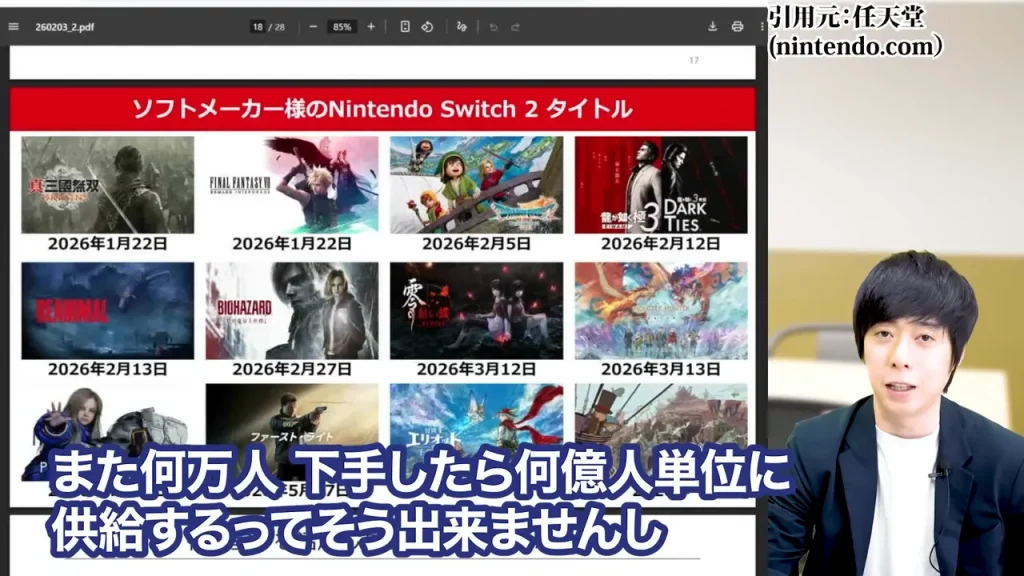
IPの強さが失われるというシナリオは、現時点ではかなり限定的と見ています。
任天堂 株価が上がる理由|業績の本質は悪くない【2026年上半期情報】
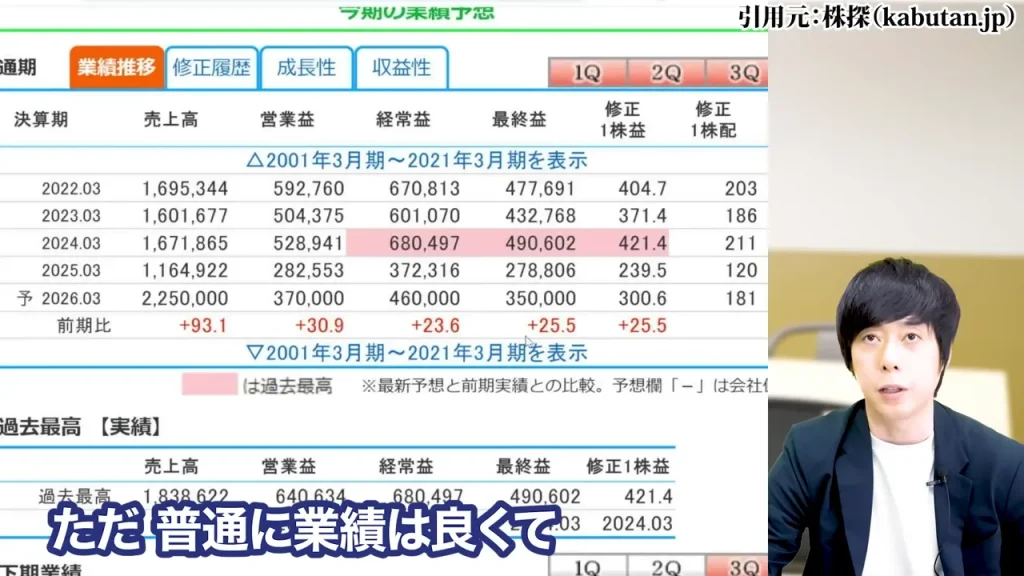
株価は大きく下がっていますが、業績の中身を見ると悪くありません。
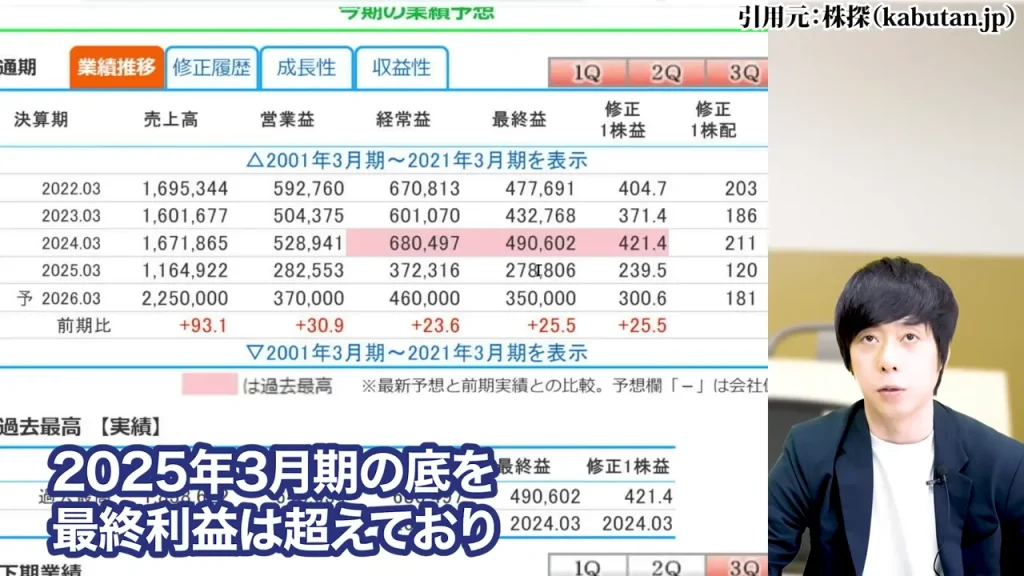
第3四半期までの売上・利益は計画値を上回る進捗を見せており、Switch 2というハードを売る関係上利益率が下がると言われていた中でも、営業利益率は15.8%を維持しています。
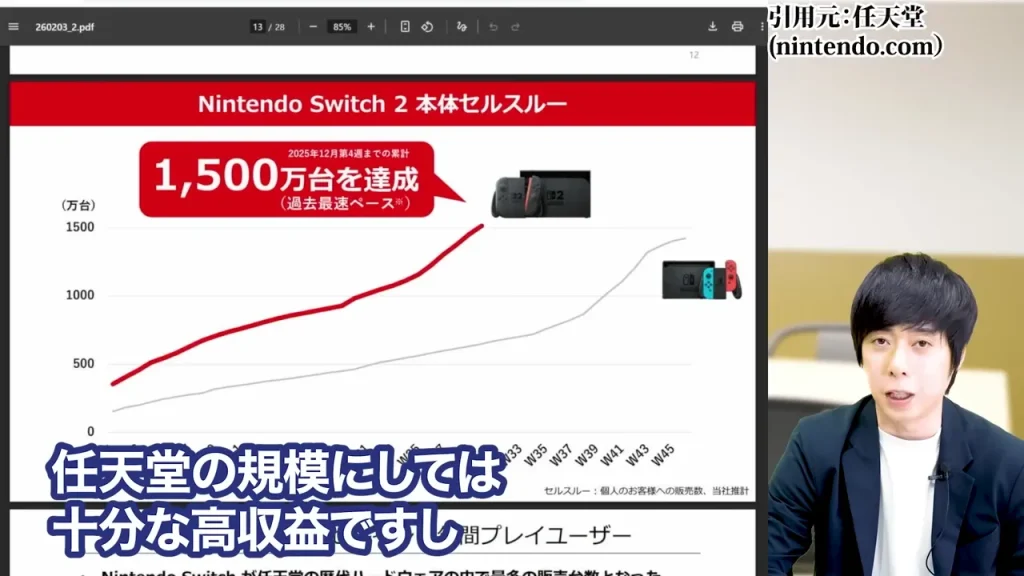
任天堂の規模感としては十分な高収益水準です。
任天堂のNintendo Switch 2は初代を上回るペースで売れている
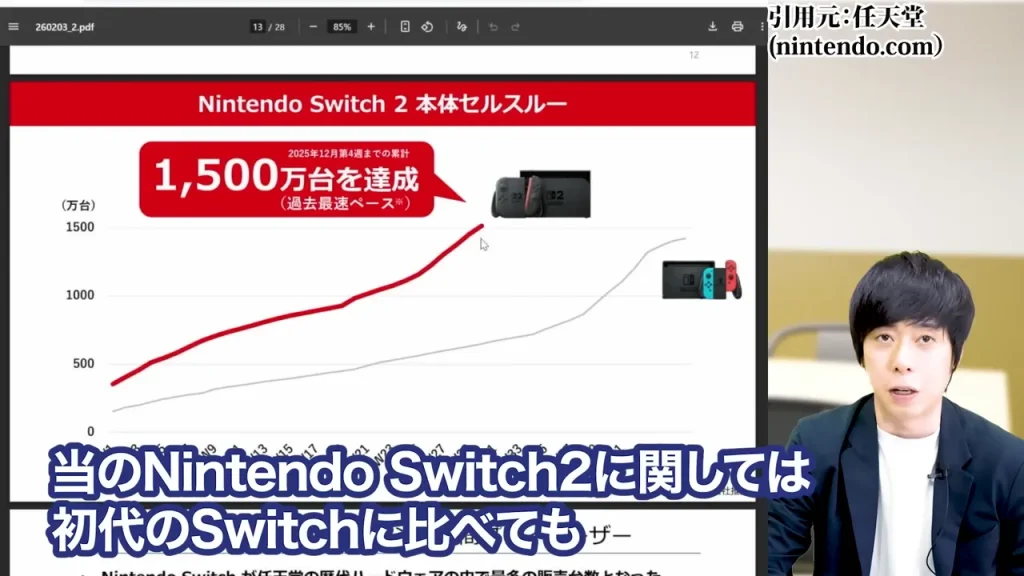
Nintendo Switch 2の販売ペースは、初代Switchと比べても大幅に上回っています。
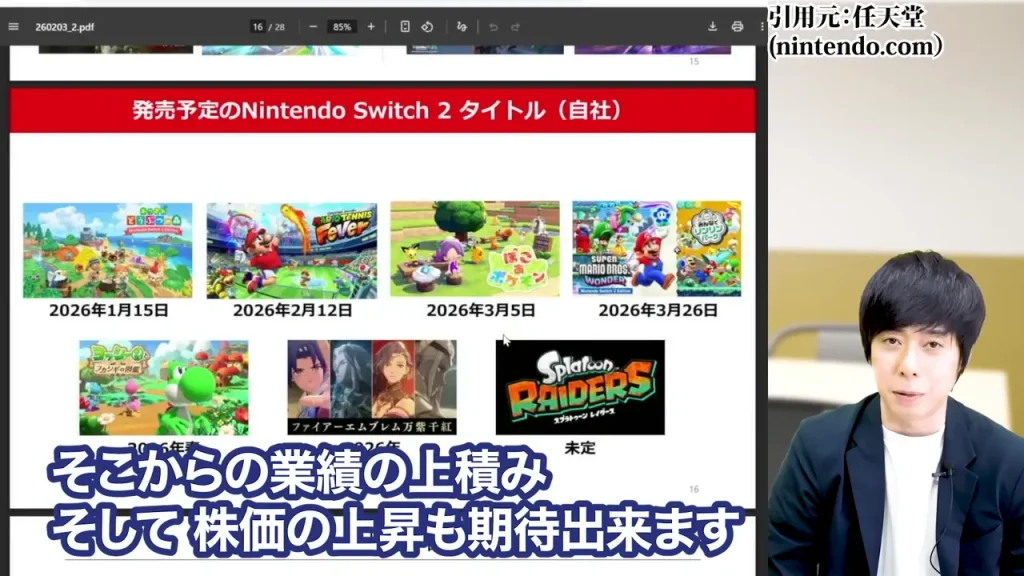
ハードが売れれば、その後に収益率の高いソフト販売が本格化する構造がありますから、そこからの業績の上積み、そして株価の上昇も期待できる局面が来る可能性があります。
任天堂の世界的IPの強さ|マリオ・ゼルダ・ポケモン
マリオ・ゼルダ・ポケモンといったIPは、一世代の流行で終わるものではありません。
数十年にわたって世界中のファンに支持され続けてきており、この資産価値は他社が簡単に模倣できるものではないと言えます。
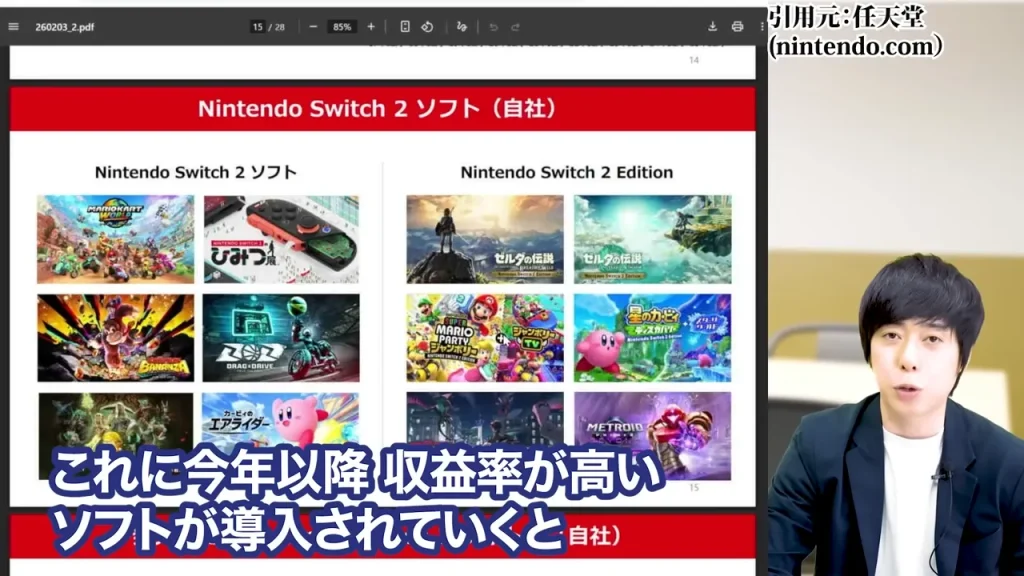
今後の注目タイトルとしては、トップIPであるポケモンとゼルダが控えています。
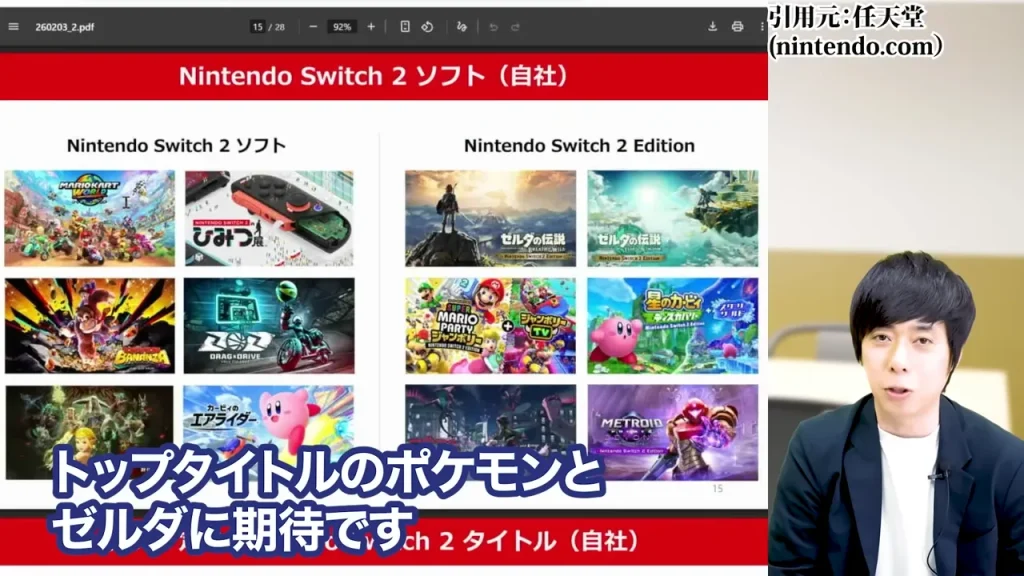
これらが発売されるタイミングでの業績・株価への影響は期待したいところです。
任天堂の海外比率7割・ゲーム人口の増加という成長基盤
任天堂の売上の7割は海外です。
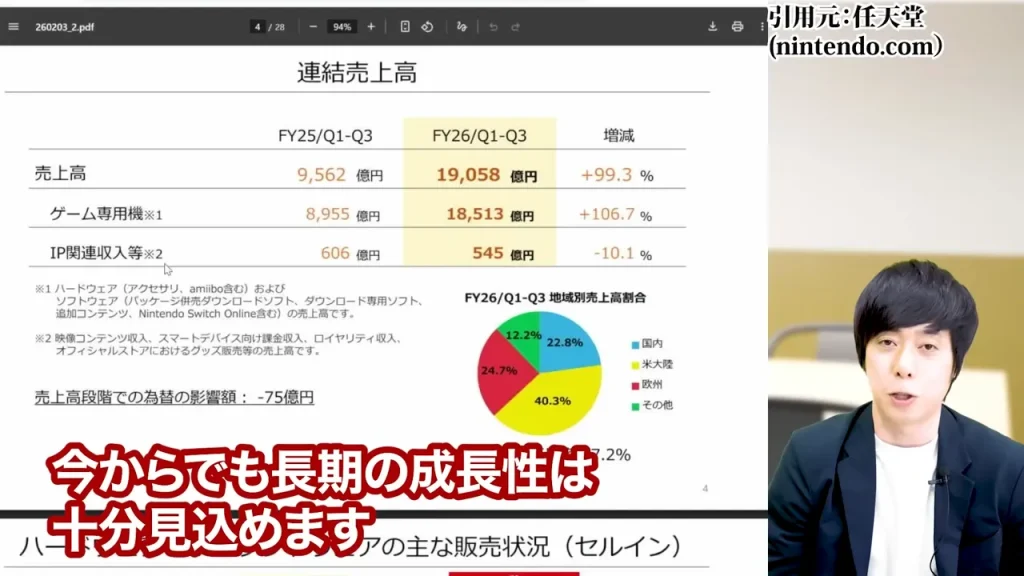
世界的にゲーム人口は増加傾向が続いていますから、今からでも長期の成長性は十分見込めると考えています。
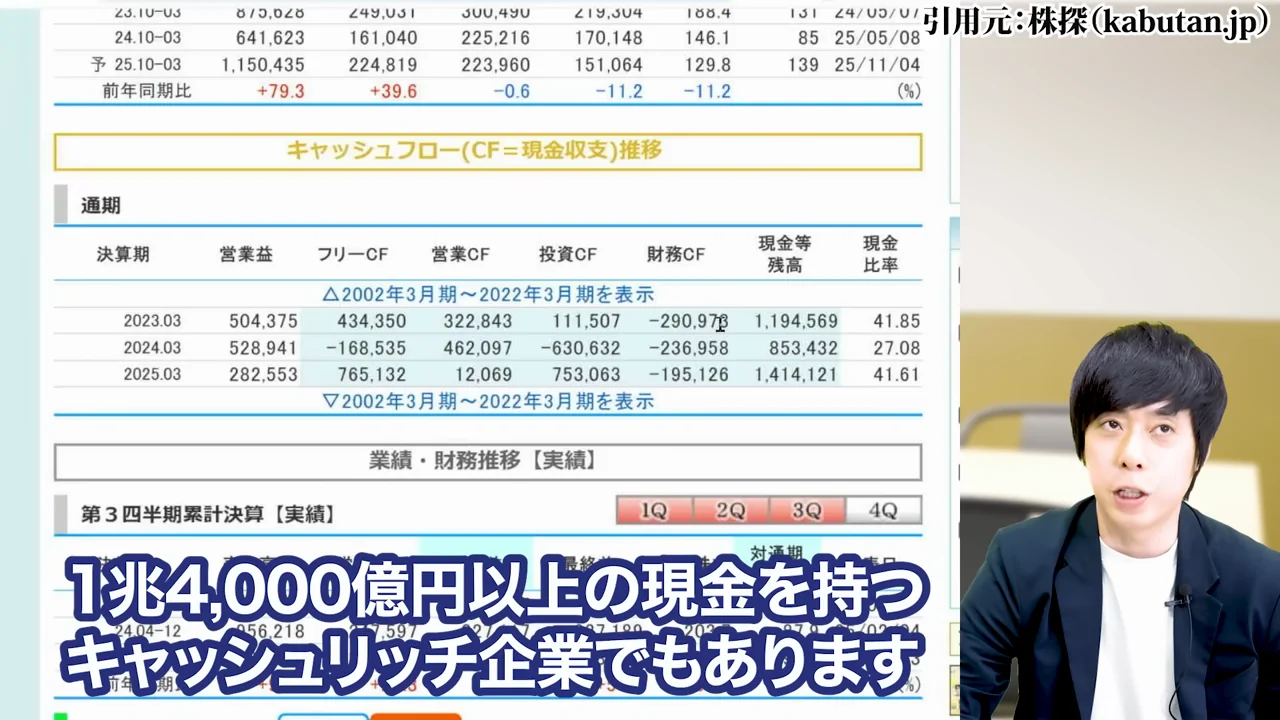
任天堂の無借金経営・1兆4,000億円超の現金というキャッシュリッチ経営
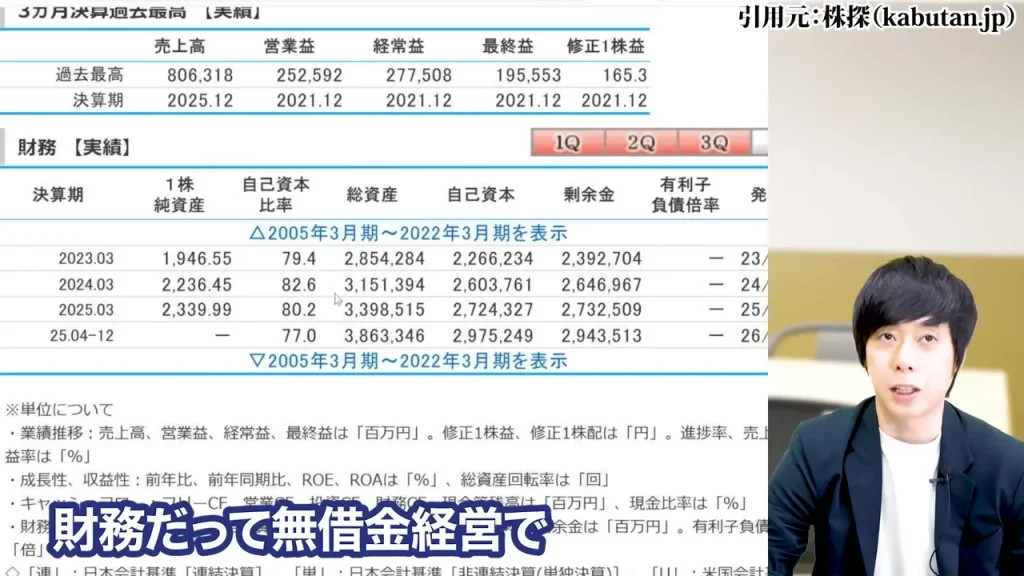
財務面も盤石です。任天堂は無借金経営を維持し、現金・現金同等物を1兆4,000億円以上保有しています。
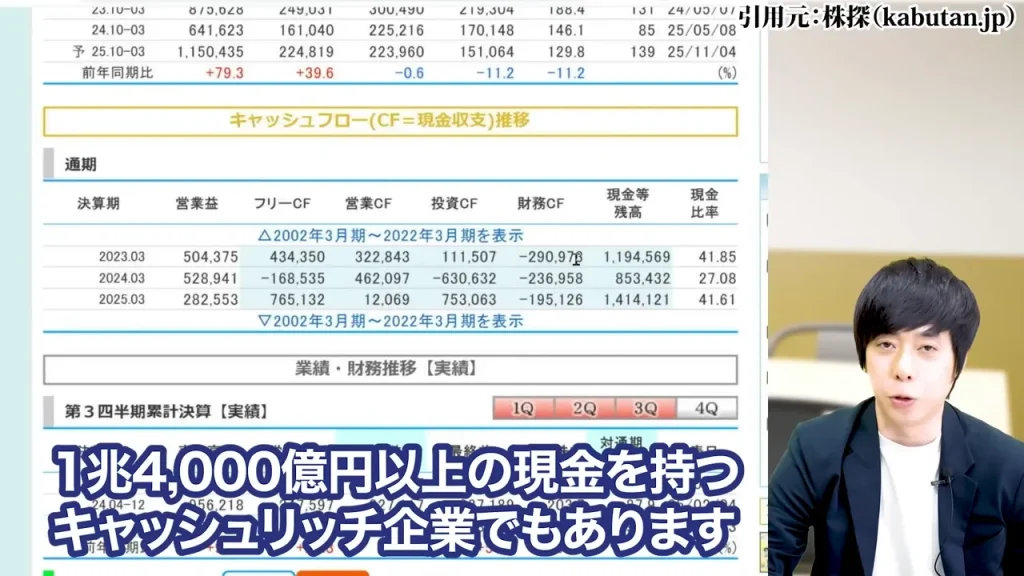
業績が一時的に落ち込んでも十分な体力があるということを示しており、中長期投資家にとって安心感を持てる要素のひとつと見ています。
任天堂 配当・配当利回りを解説【2026年上半期情報】
任天堂の配当は、業績に連動して変動する方針を採用しています。
具体的には営業利益の33%を配当金総額の基準とし、配当性向は50%水準を目安としています。
中間・期末の年2回、株主に利益を還元する体制です。
任天堂の2025年・2026年の配当金と配当利回り
| 年度 | 年間配当(1株) | 内訳・備考 |
|---|---|---|
| 2024年3月期(実績) | 211円 | 中間80円+期末131円 |
| 2025年3月期(実績) | 120円 | 中間35円+期末85円。Switch 2コスト増の影響で前期比減配 |
| 2026年3月期(予想) | 181円 | Switch 2好調により増額修正。当初予想から52円増 |
配当利回りは株価水準によって変動しますが、現在は約2.1%前後で推移しています。
今後の業績回復やソフト販売の本格化によっては、再び増配へ転じる可能性も十分考えられます。
配当性向は50%水準で推移しており、一般的に20〜50%が目安とされる中では比較的高い水準と言えます。
業績によって変動はあるものの、株主に利益を還元しようという姿勢は数字に表れています。
任天堂の配当の権利確定日・支払い時期
中間配当の権利確定日は毎年9月30日。支払いは12月上旬から開始されます。
期末配当の権利確定日は毎年3月31日。支払いは6月の定時株主総会後に行われます。
権利確定日の2営業日前(権利付き最終日)までに株を購入・保有していることが受け取りの条件です。
任天堂 株価 今後の見通し【2026年上半期情報】
業績自体は悪くありません。
2025年3月期の底を最終利益は超えており、第3四半期の進捗も計画を上回っています。
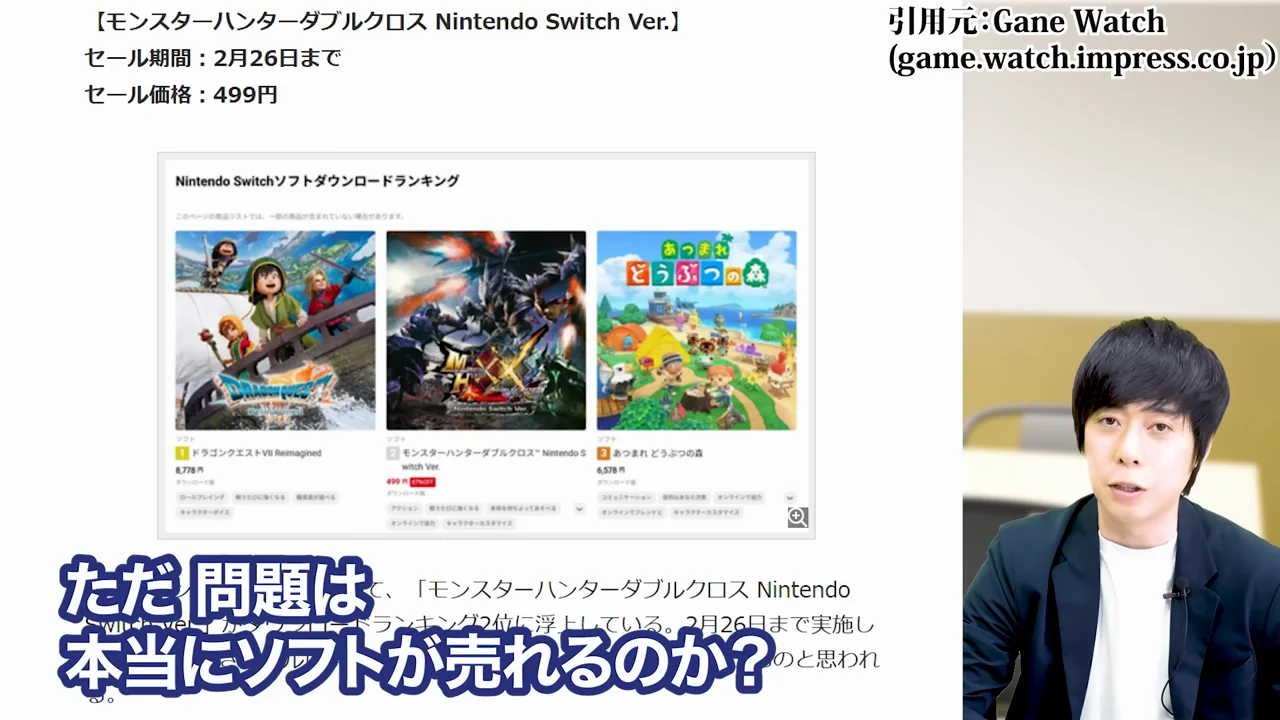
問題は、本当にソフトが売れるかどうか。
これはゲーム会社の宿命で、出してみないと分からない部分があります。
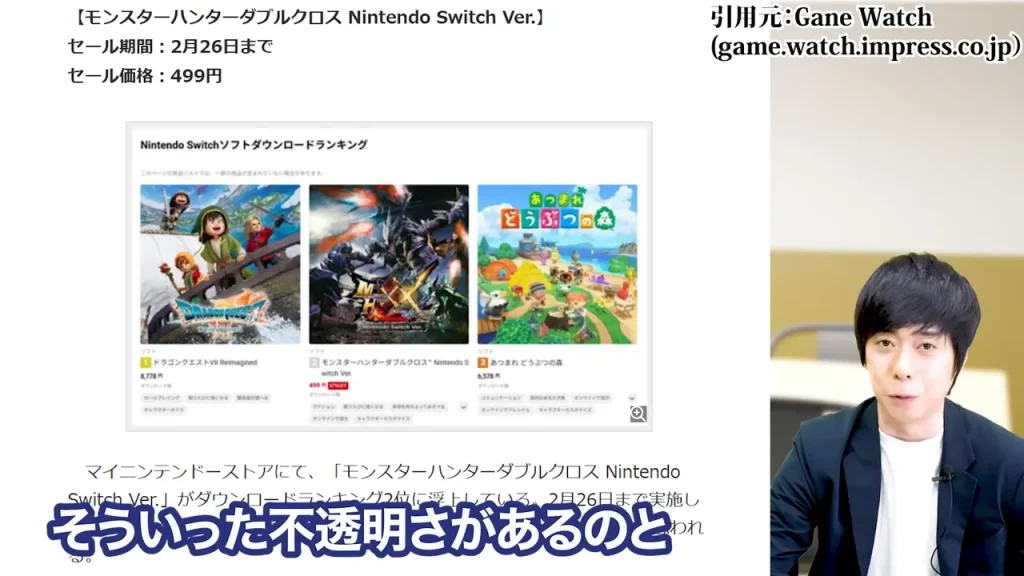
そういった不透明さが、現時点での株価の重しになっているとも言えます。
任天堂のソフト販売の本格化が業績上積みのカギ
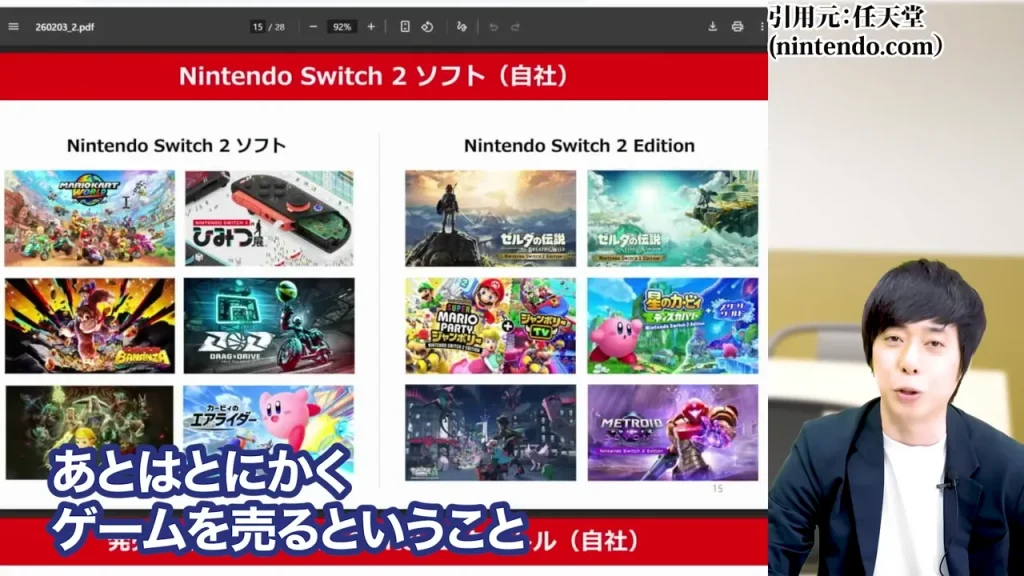
ハードが売れた後に、収益率の高いソフト販売が本格化する。これが任天堂のビジネスモデルです。
Switch 2の販売ペースは初代を上回っていますから、今後ソフトタイトルが揃っていく局面では、業績のさらなる上積みが期待できる構造にあります。
特に注目したいのがポケモンとゼルダです。
どちらも任天堂のトップIPであり、発売タイミングで業績・株価への好影響が期待されます。
任天堂はメモリ価格リスクの落ち着き次第で利益率改善の可能性
メモリ価格の高騰は半年以上言われ続けてきた懸念です。
さすがに青天井で上昇し続けるとは考えにくく、落ち着きを取り戻した際にはハードのコスト構造が改善し、利益率の回復につながる可能性があります。
任天堂の映画・テーマパーク事業など収益多角化の広がり
ゲーム事業の外でも、映画展開やユニバーサルスタジオとのテーマパーク事業など、IPを活用した収益多角化が進んでいます。
これらが中長期的な収益の柱に育っていく可能性は十分に考えられます。
任天堂株は今が仕込みのチャンスか|投資判断のポイント【2026年上半期情報】
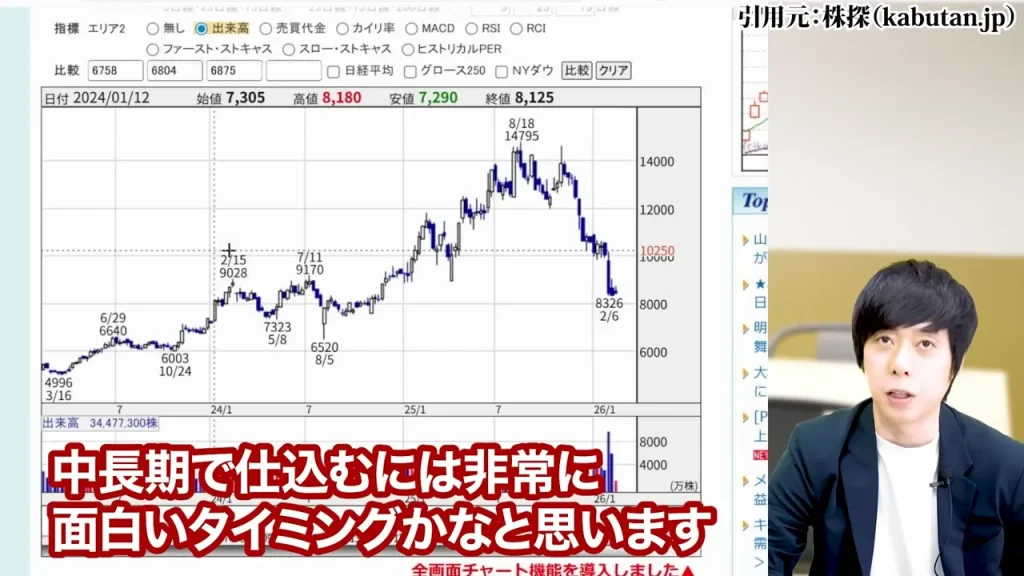
色々な意見があるとは思いますが、中長期で仕込むには非常に面白いタイミングではないかと私は見ています。
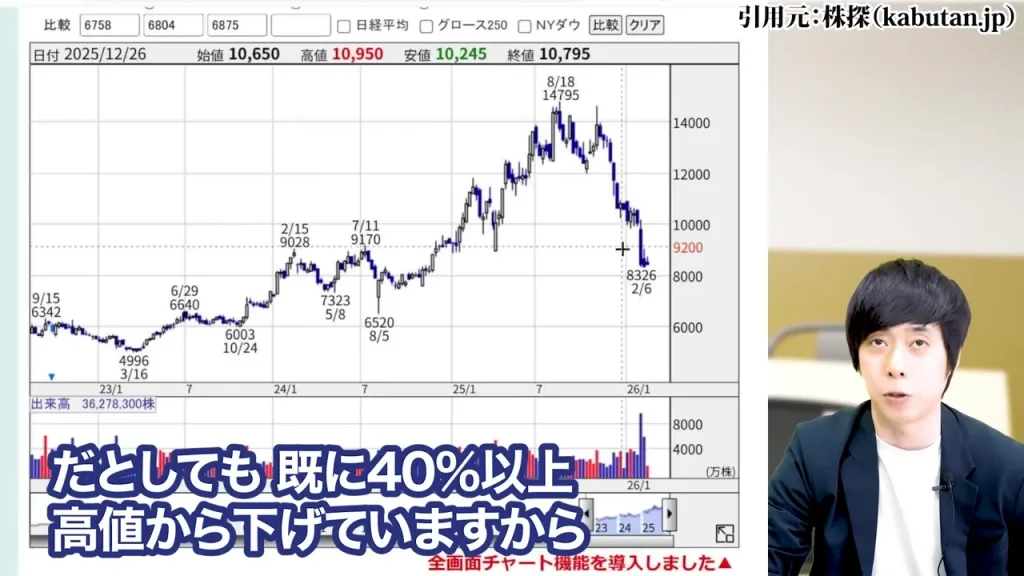
高値から40%以上すでに下がっていますから、高値掴みの心配はそんなにしなくても良いのではないかと思います。
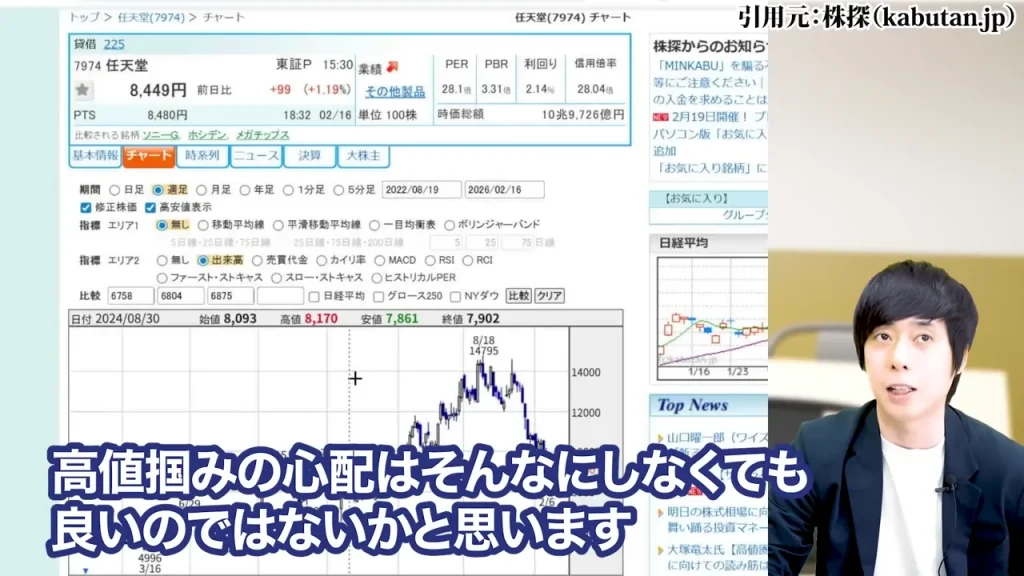
世界的なIPを持つ優良企業が、下手したら10年に1度の下落安値を記録している。
この事実の重みは、しっかり受け止めておく必要があると思っています。
任天堂株と「落ちるナイフは掴むな」という格言との向き合い方
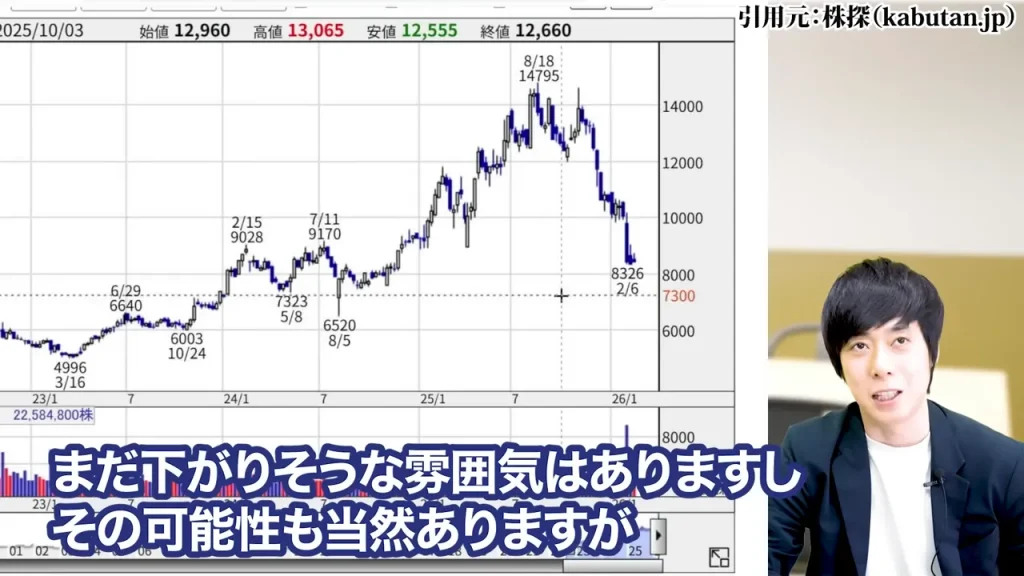
もちろん「落ちるナイフは掴むな」という格言があるように、強く下落している最中はさらに下に突き破って安値を更新したり、株価が回復するまでに時間がかかるケースもあります。
週足チャートを見ると陰線ばかりで、まだ下がりそうな雰囲気もあります。
その可能性は当然あります。
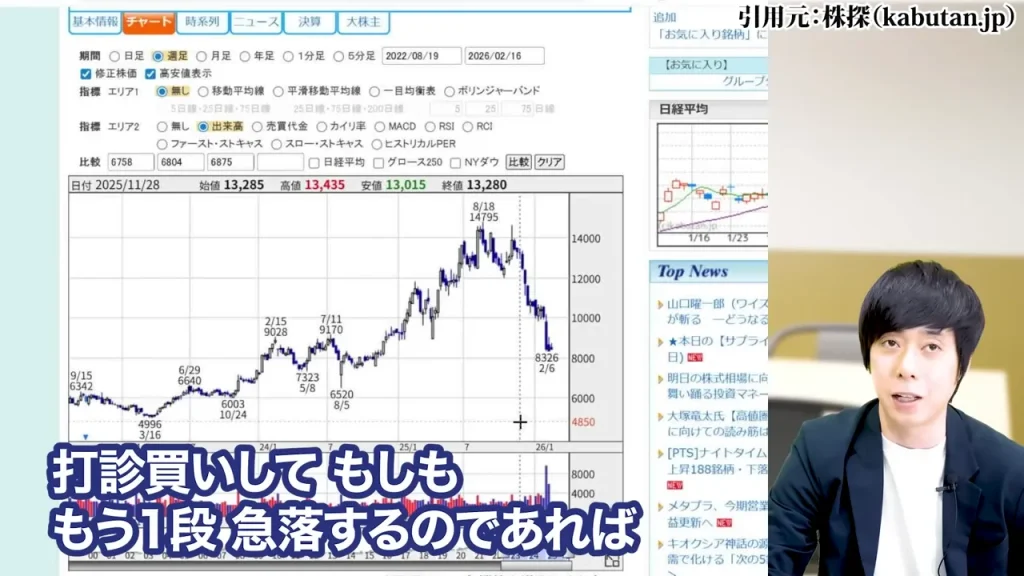
ただ私のイメージとしては、打診買いから入り、もう一段下落するようであれば買い下がる。
短期の値動きに揺さぶられすぎず、長期でじっくり付き合う方が最終的な利益は大きくなりやすい。
これが私の基本的なスタンスです。
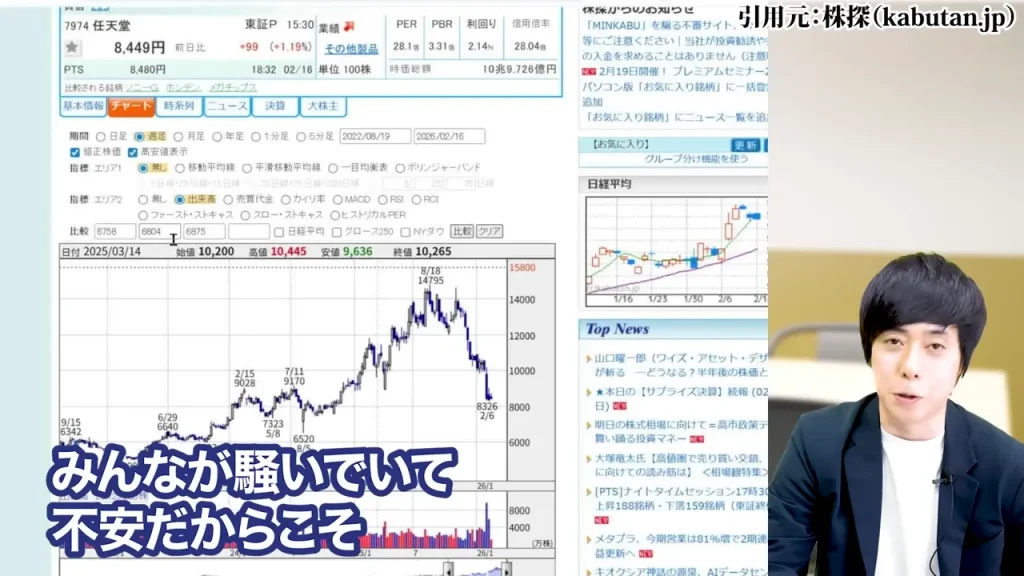
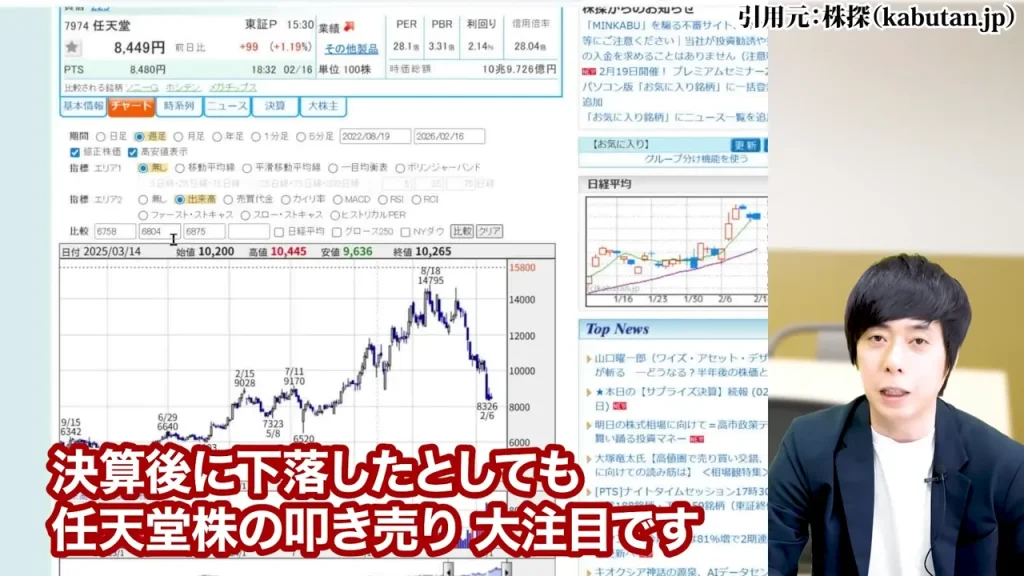
みんなが騒いでいて不安だからこそ、決算後に下落したとしても任天堂株の叩き売りは大注目だと思っています。
任天堂株の中長期的な魅力まとめ
| 評価ポイント | 内容 |
|---|---|
| 財務 | 無借金・現金1兆4,000億円超のキャッシュリッチ経営 |
| IP | マリオ・ゼルダ・ポケモン等の世界的ブランド |
| 成長市場 | 世界のゲーム人口拡大・海外売上比率7割 |
| 収益構造 | ハード販売後にソフトで高収益を得るビジネスモデル |
| 株主還元 | 配当性向50%水準・業績連動型配当方針 |
| 下落水準 | 高値から40%超・10年に1度レベルの下げ幅 |
NISAで任天堂株を保有する考え方
NISAの成長投資枠を活用して任天堂株を保有する場合、配当金・値上がり益ともに非課税で受け取れる点はメリットになります。
ただし投資判断はあくまでご自身の状況・リスク許容度に合わせてご検討ください。
任天堂株の最低投資金額の目安と証券会社
任天堂株は100株単位での売買が基本です。
現在の株価水準をもとに最低投資金額を確認した上で、SBI証券・楽天証券・松井証券など、手数料体系の合う証券会社を選ぶと良いでしょう。
任天堂株に関するよくある質問(FAQ)【2026年上半期情報】
Q. 任天堂に株主優待はありますか?
現時点で任天堂には株主優待制度はありません。
株主還元は配当金を通じて行われています。
Q. 任天堂の配当金の受け取り方は?
証券口座に登録した受け取り方法に応じて自動的に入金されます。
権利確定日(中間:9月30日・期末:3月31日)までに株を保有していることが条件です。
Q. 任天堂の株式分割で個人投資家が買いやすくなった?
以前は1株数万円単位の高額株でしたが、株式分割により1株あたりの価格が調整され、
少額からでも投資しやすい銘柄になっています。
任天堂株の2026年上半期時点の総括【2026年上半期情報】
改めて整理すると、任天堂は業績が悪いわけではありません。
Switch 2は初代を上回るペースで売れており、営業利益率15.8%という高収益を維持しています。
財務面でも無借金・1兆4,000億円超の現金を持つキャッシュリッチ企業です。
ただ、株価は高値から40%超・10年に1度レベルの急落を見せています。
エンタメ株からの資金流出という外部要因と、巨大な出尽くし売りが重なった結果です。
今後の焦点はソフト販売の行方です。
ポケモンとゼルダというトップタイトルが控えており、これらが動き出す局面では業績・株価への好影響が期待できる構造にあります。
短期で見れば不透明な部分はありますが、中長期で仕込むには非常に面白いタイミングではないかと私は見ています。
打診買いして、もう一段下落するようであれば買い下がる。
長期でじっくり付き合うつもりなら、この叩き売りを注目しておく価値は十分にあると思います。
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
投資の最終判断はご自身の判断と責任のもとで行ってください。
株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 のメディア出演情報
児玉一希のメディア出演情報 日経CNBC「昼エクスプレス」
 2025年7月24日(木)放送の日経CNBC「昼エクスプレス」に、。
下記リンクより視聴が可能です。
https://online.nikkei-cnbc.co.jp/vod/59915
児玉一希のメディア出演情報 ビジネス映像メディア PIVOT「マーケット超分析」
児玉一希のメディア出演情報 松井証券YouTube公式チャンネル
児玉一希のメディア出演情報 「Live News イット!」県内ニュース(テレビ静岡)
2024年9月14日(土)に放送された「Live News イット!」の県内ニュース(テレビ静岡)にて、株式会社RES代表 児玉一希が講師として登壇した講座「投資YouTuberから学ぶ 女性向け投資のキホン講座」(企画協力:テレビ静岡)についてご紹介いただきました。当記事管理者・著者情報 株式会社RES代表取締役/Youtube Trade Labo配信者 児玉一希 プロフィール
東京都立大学(旧・首都大学東京)卒業後、2014年に新卒でリクルートグループへ入社。営業職としてキャリアをスタートするも、当初は思うような成果を上げることができず、2年後に転職を決意。
2016年、金融教育を手がける企業に転職し、投資家の講演運営に携わる中で、株式投資をはじめとする各種投資について学ぶ機会を得る。
その過程で、投資と教育の分野に対する関心が高まり、自らも教育事業に携わるようになる。これまでに直接指導を行った受講者は累計2万人を超える。
2020年には、株式会社RESの代表に就任し、お金や投資を学ぶための学校(現:「マネバ」)を創設。
さらに、2022年にはYouTubeチャンネル「Trade Labo」を開設し、株式市場や個別株の分析に関する情報発信を開始。投資に関心を持つきっかけとなる場を提供している。
【Trade Labo 動画本編 26年2月期】あの33%暴落した国内最強株、さらに10年ぶりの下げ幅【任天堂株】
任天堂株は100株いくら?買い時・どこまで上がるかのよくある質問【2026年版】
ここまでの内容のうち、特に質問の多いポイントをQ&A形式でまとめておきます。
Q. 任天堂株は100株いくらから買えますか?
任天堂の単元株数は100株です。株価が6,800円台だった2026年5月の水準で計算すると、およそ68万円(+手数料)となります。
任天堂は2022年10月に1株を10株に分割しており、それ以前と比べると個人投資家が買いやすい金額になっています。
※株価は日々変動します。必要資金は購入時点の株価でご確認ください。
Q. 任天堂の株価はどこまで下がりましたか?
2025年8月18日につけた上場来高値14,795円から、2026年5月には一時6,800円台まで下落しました。下落率にして約54%です。
ただしこの間、業績は絶好調でした。2026年3月期の売上高は前期比98.6%増の2兆3,130億円、当期純利益は52.1%増の4,240億円となっています。
Q. 任天堂株はいつが買い時ですか?
ゲームハードのサイクルから見ると、2年目は上値を追う期間ではないというのが今回伺った見方でした。
1年目に期待で買われ、2年目は減益予想で低迷し、3〜4年目に大型タイトルとともに利益水準が上がってくる。そのため5年度あたりが底になりやすいという見立てです。
転換のサインとして挙げられていたのは、会社からの上方修正でした。任天堂は保守的な予想を出しやすい企業とされています。
※過去のサイクルから逆算した見方であり、その通りに動く保証はありません。投資判断はご自身の責任でお願いします。
Q. 任天堂株はどこまで上がりますか?
過去2回のサイクルでは、いずれもPER45倍前後が高値の目安になっていました。初代Switchの1年目が44.9倍、Switch 2の1年目(株価14,795円時)が45.3倍です。
再び14,795円を超えていくには、前の世代のハードを上回る純利益を出せるようになることが条件になると考えられます。
Q. 任天堂の株式売り出しと自社株買いは何ですか?
2026年2月27日に発表されたものです。京都銀行・ディー・エヌ・エー・りそな銀行などが保有する3,269万7,900株(発行済株式の約2.8%)が売り出されました。いわゆる政策保有株の解消です。
同時に、1,400万株・1,000億円を上限とする自社株買いも発表され、取得した株式は消却される予定となっています。
まとめ:任天堂の株価は今後どうなる?【26年最新】
最後に、今回のポイントを整理しておきます。
- 任天堂の株価は上場来高値14,795円から約54%下落したが、これは異常な動きではない ── 8年前も営業利益6倍のまま株価は半減している
- 下落の主因はメモリ価格やAIではなく、コンテンツ株全体からの資金流出 ── 東宝も同じ日に天井をつけ、同じだけ下げている
- 任天堂は7〜8年周期のゲームハード製造サイクル株。1年目は期待で買われ、2年目は減益で低迷する構造
- Switch 2は1年目に1,986万台と会社計画を2割超過。ただし2年目はハード1,650万台(-16.9%)の減益予想
- 過去2サイクルともPER45倍前後が天井。5年度あたりが底になりやすい
- 2027年11月頃にPS6が想定され、任天堂もサイクル3年目に入る ── 材料が重なるタイミング
- 2026年2月には政策保有株3,269万株の売り出しと、1,000億円を上限とする自社株買いが発表された
短期で値幅を取りにいく銘柄ではありません。ただ、サイクルを理解したうえで腰を据えて持てる方にとっては、2年目の低迷はむしろ仕込む時間になり得ます。
注目しておきたいのは、会社からの上方修正です。ここが出てくると、株価の流れが変わってくる可能性があります。
以上が任天堂の株価と今後の見通しに関するポイントとなります。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクが伴います。投資判断は読者ご自身の責任で行ってください。記載の株価・業績数値は2026年8月時点のものであり、最新の情報は各社の公式発表をご確認ください。また、本記事にはゲストの方の見解が含まれますが、いずれも将来を保証するものではありません。